トレンドマイクロ(4704)の企業分析|10期連続増収でも一転減益、AI投資が直撃した2026年12月期の実態
法人向け統合サイバーセキュリティ「Trend Vision One」を主力とし、海外売上比率約7割のグローバル企業。10期連続増収の一方、2026年12月期はAI投資コスト増で通期営業利益予想を下方修正し、発表翌営業日の株価はストップ安まで急落しました。
この記事の内容(目次)
会社概要
トレンドマイクロは1988年、米国で台湾出身の張明正(スティーブ・チャン)氏、夫人のジェニー・チャン氏、その妹であるエバ・チェン氏の3人によって、ウイルス対策ソフトの開発を目的に創業されました(出典: トレンドマイクロ 企業理念・沿革)。現在の上場会社であるトレンドマイクロ株式会社は、1989年10月にOSの輸入販売を目的として東京で設立された法人が、1992年にTrend Micro Incorporated(台湾)の傘下に入り、1996年に現社名へ変更したうえで台湾・米国などのグループ各社を買収し、グループの親会社となったものです。現在は東京都新宿区のJR新宿ミライナタワーに本社を置いています(出典: 第37期有価証券報告書「沿革」 / トレンドマイクロ 会社概要)。
台湾にルーツを持つ創業家が、日本法人を上場主体として東証プライムに上場するという特異な資本構成を持つ点も特徴です。現CEOのエバ・チェン氏が経営の舵を取り、創業者の張明正氏も経営に関与を続けています。
項目 | 内容 |
|---|---|
会社名 | トレンドマイクロ株式会社(Trend Micro Incorporated) |
証券コード | 4704(東証プライム) |
設立 | 1989年10月24日(創業は1988年、米国にて) |
代表取締役社長 | エバ・チェン |
従業員数 | 6,717名(連結、2025年12月31日時点) |
資本金 | 199億2,600万円(2025年12月31日時点) |
本社 | 東京都新宿区新宿4-1-6 JR新宿ミライナタワー |
セクター | 情報・通信業 |
海外売上比率約7割 — グローバル分散型の収益構造
2025年12月期の地域別売上高は、日本878億円(構成比31.8%)、アジア・パシフィック715億円(同25.9%)、欧州614億円(同22.3%)、アメリカズ552億円(同20.0%)でした(出典: トレンドマイクロ 2025年12月期決算短信 セグメント情報)。海外売上高が全体の約68%を占めるグローバル分散型の事業構造であり、特定地域の景気変動に業績が振れにくい点が、国内市場中心の日本のIT企業と一線を画す特徴です。
地域別売上構成比(2025年12月期)
2026年、法人・個人・組み込みの3ブランド体制へ
トレンドマイクロは2026年より事業ブランドを再編し、法人向けサイバーセキュリティ事業を「TrendAI」、個人・家庭向け事業を「TrendLife」として、それぞれ独立したブランドで展開を開始しました(出典: トレンドマイクロ 2026年12月期第2四半期決算短信 / プレスリリース 2026年4月15日)。ロボットや車両など物理インフラ領域は、2022年に設立した自動車セキュリティ子会社「VicOne」が担い、2026年4月の事業戦略発表会ではTrendAI・TrendLifeと並ぶ3つ目のブランドとして位置づけ直されました(出典: トレンドマイクロ プレスリリース 2022年6月30日 / PC-Webzine 2026年5月25日)。
事業・製品を理解する
TrendAI Vision One — 統合セキュリティプラットフォーム
法人向け事業の中核をなすのが、統合セキュリティプラットフォーム「Trend Vision One」(法人ブランド名「TrendAI」のもとでは「TrendAI Vision One」と呼称)です。エンドポイント、サーバー、クラウド、メール、ネットワークを保護する各セキュリティ製品がセンサーとなり、各レイヤーで検知した脅威や侵入の痕跡を相関分析することで、サイバー攻撃の全体像と対処が必要な対象を可視化するXDR(Extended Detection and Response)を中核機能として提供しています(出典: トレンドマイクロ Trend Vision One製品ページ)。
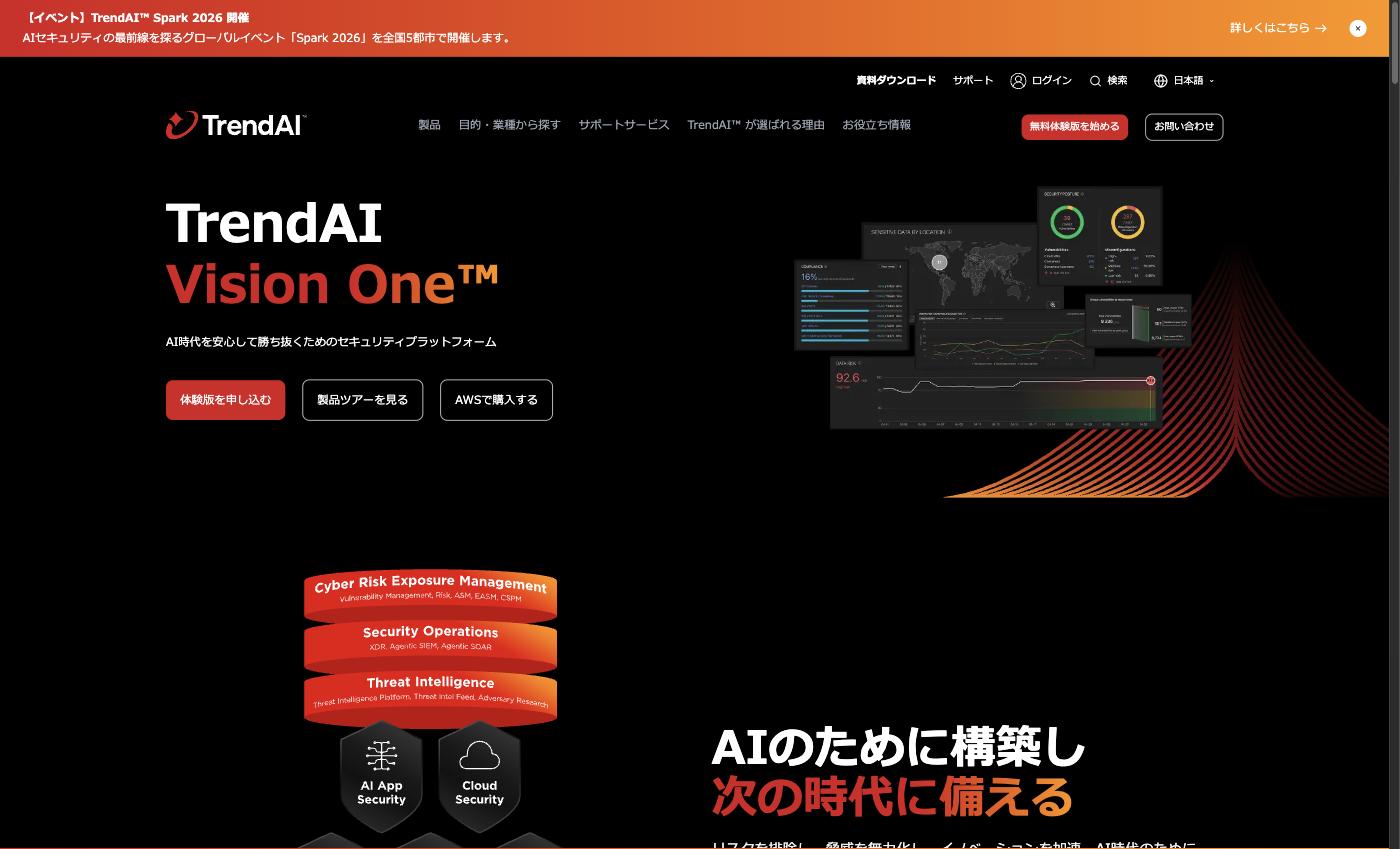
Vision Oneはさらに、検知・対応にとどまらず攻撃対象領域そのものを可視化して優先度をつけて改善するASRM(Attack Surface Risk Management)を組み合わせ、EDR・XDR(事後対応)とASRM(予防)を単一コンソールで扱える点が特徴です。エンドポイントセキュリティ、ネットワークセキュリティ、メール・コラボレーションセキュリティ、クラウドセキュリティ、アイデンティティセキュリティといった各機能群が、この一つのプラットフォーム上に統合されています。
収益モデルの面でも変化が進んでいます。従来は製品ごとの個別ライセンス販売が中心でしたが、現在は複数機能をクレジット方式で柔軟に利用できるVision Oneプラットフォームへの移行が進行中で、単体SaaS製品の販売は2026年12月期より新規停止されました。トレンドマイクロは経営指標としてARR(Annual Recurring Revenue、年間経常収益)の継続的な増加を重視しており、2026年12月期上半期はVision One関連のARRが単体SaaS製品のARR減少を上回るペースで伸長しています(出典: トレンドマイクロ 2026年12月期第2四半期決算短信)。この結果、Vision Oneを核とする法人向けビジネスの売上高は同上半期で1,194億円(前年同期比+11.9%)に達しました。
ハイブリッドクラウドセキュリティ — CNAPPとしての強み
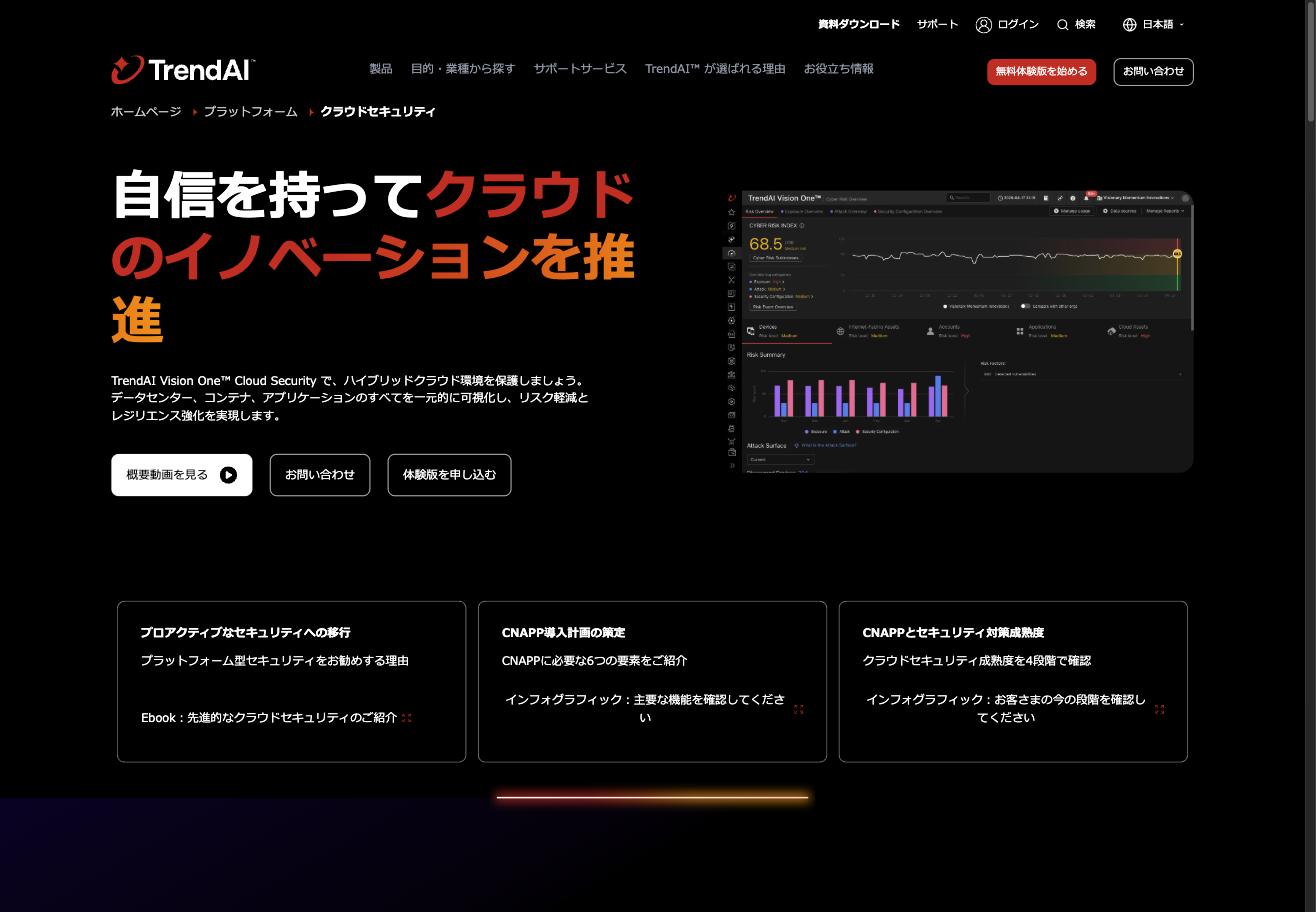
クラウド活用が進む企業向けには、CSPM(クラウド設定監視)、CWPP(ワークロード保護)、CIEM(権限管理)、コンテナセキュリティ、IaCテンプレートスキャンなどを束ねたCNAPP(Cloud Native Application Protection Platform)をVision One上で提供しています。AWSなどのクラウド環境に対してはエージェントレスでの脆弱性・マルウェアスキャンにも対応し、複数のセキュリティ機能をシンプルに運用できる点を強みとしています(出典: トレンドマイクロ ハイブリッドクラウドセキュリティ製品ページ)。
AIをコアに据えた技術戦略 — Trend CybertronとAnthropicとの協業
トレンドマイクロは2025年3月、サイバーセキュリティに特化した大規模言語モデル(LLM)「Trend Cybertron」を発表しました。Meta社のLlama 3.1をベースにファインチューニングし、35年にわたる脅威インテリジェンスと専門家の知見を組み合わせたモデル・AIエージェントをオープンソースとして公開している点が特徴です(出典: トレンドマイクロ Trend Cybertron製品ページ)。
2026年4月にはAnthropic社との戦略的提携を発表し、対話型AI「Claude」をTrendAI Vision Oneに組み込むと公表(出典: トレンドマイクロ プレスリリース 2026年4月16日(米国4月15日発表))。同年7月には「Claude Opus 5」を採用し、脆弱性の優先順位付けと仮想パッチ機能を強化したことも発表しています(出典: トレンドマイクロ プレスリリース 2026年7月31日)。
個人向け事業「TrendLife」— ウイルスバスター
個人・家庭向け事業は2026年より「TrendLife」ブランドで展開しています。中核製品はウイルス対策・ネット詐欺対策を担う「ウイルスバスター クラウド」で、上位版「ウイルスバスター トータルセキュリティ」はこれに個人情報漏えい監視(ID保護)、パスワード管理、VPNを加えたセキュリティスイートです(出典: トレンドマイクロ ウイルスバスター クラウド製品ページ)。
2026年12月期上半期の個人向けビジネス売上高は292億円(前年同期比+7.2%)で、過半を占める日本地域の売上高は225億円(同+1.7%)でした(出典: トレンドマイクロ 2026年12月期第2四半期決算短信)。日本の個人向けセキュリティソフト市場では長年高いシェアを維持してきた実績があります。
ただしARRの中身は入れ替わりが進んでいます。同上半期末の個人向けARR 3.74億ドルのうち、従来型製品は2.25億ドル(前年同期比13%減)と縮小し、ID保護などの「Digital Life Protection」が1.37億ドル(同52%増)へ伸びて全体の37%を占めるようになりました(出典: トレンドマイクロ 2026年12月期第2四半期決算説明資料(COO))。ARRは固定為替(1ドル=155.95円)ベースの社内管理指標です。
Zero Day Initiative(ZDI)— 脅威インテリジェンスの源泉
トレンドマイクロが運営する脆弱性発見コミュニティ「Zero Day Initiative(ZDI)」は、ベンダーを問わない世界最大級のバグ報奨金プログラムです。2023年には新たに発見された脆弱性のうち約60%を報告し、調査会社Omdiaから16年連続で世界最大のベンダー横断型の脆弱性報奨金プログラムと評価されています(Omdia 2023年版時点)。同年にはプログラム史上最多となる1,913件のアドバイザリを公開(4年連続で過去最高記録を更新)し、2024年も1,741件のアドバイザリを公開しています(出典: トレンドマイクロ プレスリリース 2024年7月2日 / ZDI 2023年ハイライト / 2024年ハイライト)。
法人向け製品群の第三者評価と国内シェア
トレンドマイクロはガートナー社の「マジック・クアドラント:エンドポイント・プロテクション・プラットフォーム(EPP)」において、2002年の初選出以来、2026年版まで21回連続でリーダーの1社と評価されています(出典: Trend Micro ニュースリリース 2026年5月27日 / 業界における評価)。国内市場でも、IDC Japanの調査で中小企業向けエンドポイントセキュリティ製品のシェアが13年連続で最高、富士キメラ総研の調査では企業のサーバ/クライアント向け・ゲートウェイ向けウイルス対策ツールのシェアが17年連続で最高となるなど(いずれも2021年時点、出典: トレンドマイクロ 実績と導入シェア)、長期にわたり国内法人市場での強いポジションを維持しています。
OT・5G・組み込みセキュリティ
産業制御システム(OT)向けセキュリティは、モクサ(Moxa)社との合弁で設立した「TXOne Networks」が担ってきました。2023年までの第三者割当増資でトレンドマイクロの持分比率が下がり、TXOneは連結子会社から関連会社になったため、2024年2月にOT製品の取り扱いをライセンサーから販売代理店方式へ変更しています(出典: トレンドマイクロ お知らせ 2024年2月)。2025年12月期の有価証券報告書上もTXOne Networks Inc.は連結子会社ではなく関連会社として位置づけられています。
5G/ローカル5G領域では、2023年1月に台湾トレンドマイクロの子会社として「CTOne」を設立し、O-RAN仕様の機器やエッジコンピューティング向けセキュリティに取り組みましたが(出典: トレンドマイクロ プレスリリース 2023年1月)、同社は2025年12月期中に清算され、連結の範囲から外れています(出典: 第37期有価証券報告書「連結の範囲に関する事項」)。ロボットや車両など物理インフラ領域は2022年設立の子会社「VicOne」が担当しており、中核のVision One以外の周辺領域はJV・子会社を使い分け、必要に応じて整理する体制を取っています。
業績推移と財務分析
10期連続増収の軌跡
トレンドマイクロは2016年12月期から2025年12月期まで10期連続で増収を達成しており、売上高は1,319億円から2,760億円へと10年で2.1倍に拡大しました。会社公表の年度推移まで遡ると、2012年12月期(938億円)を底に2013年12月期から13期連続の増収です(出典: トレンドマイクロ 年度推移)。一方で営業利益率は2016年12月期の26.0%から2022年12月期には14.0%まで低下し、2025年12月期に20.9%まで回復するなど、増収基調の裏で利益率は変動を繰り返してきました(出典:決算短信・有価証券報告書・IR資料よりKabuGraph作成)。
通期売上高と営業利益率の推移(2016年12月期〜2025年12月期)
直近5期の業績推移と2026年12月期の会社予想
決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
2021年12月期 | 1,904億円 | 436億円 | 384億円 | 22.9% |
2022年12月期 | 2,238億円 | 313億円 | 298億円 | 14.0% |
2023年12月期 | 2,487億円 | 326億円 | 107億円 | 13.1% |
2024年12月期 | 2,726億円 | 481億円 | 344億円 | 17.6% |
2025年12月期 | 2,760億円 | 578億円 | 345億円 | 20.9% |
2026年12月期(予) | 3,015億円 | 444億円 | 307億円 | 14.7% |
通期業績推移(売上高・営業利益・純利益・営業利益率)
2026年12月期第2四半期実績 — 増収でも大幅減益
2026年8月13日発表の第2四半期(中間期)決算は、売上高1,486億円(前年同期比+11.0%)と増収を確保した一方、営業利益は218億円(同23.5%減)と大幅な減益となりました(出典: トレンドマイクロ 2026年12月期第2四半期決算短信)。経常利益は為替差損が縮小した影響で248億円(同+15.6%)と増益、親会社株主に帰属する中間純利益も152億円(同+6.2%)と増益を確保しています。
地域 | 売上高(上半期) | 前年同期比 |
|---|---|---|
日本 | 442億円 | +0.7% |
アメリカズ | 291億円 | +7.5% |
欧州 | 339億円 | +16.6% |
アジア・パシフィック | 415億円 | +22.2% |
合計 | 1,486億円 | +11.0% |
費用面では、円安影響による人件費増に加え、競争環境や製品・サービス機能拡充を企図した投資に伴うAIトークンコストを含むクラウド関連費用、新ブランド推進費用が増加し、売上原価と販売費及び一般管理費の合計は前年同期比20.3%増加。この結果、営業利益が大幅な減益となりました。
通期業績予想の下方修正とその理由
この中間決算にあわせて、トレンドマイクロは2026年2月公表の期初予想から通期業績予想を下方修正しました。売上高は据え置く一方、営業利益は564億円から444億円(前回予想比21.3%減、前期比23.2%減)へ引き下げています。
項目 | 前回予想(2026年2月公表) | 今回予想(2026年8月公表) | 修正率 |
|---|---|---|---|
売上高 | 3,015億円 | 3,015億円 | ±0.0% |
営業利益 | 564億円 | 444億円 | △21.3% |
経常利益 | 551億円 | 460億円 | △16.5% |
純利益 | 366億円 | 307億円 | △16.1% |
下方修正の理由についてトレンドマイクロは、「当社の競争環境や当社製品・サービス機能の拡充を企図した投資に伴って増加したAIトークンコストを含むクラウド関連費用や、今期より展開を開始したビジネスブランド推進に向けた費用も増加した」と説明しています(出典: トレンドマイクロ 2026年12月期第2四半期決算短信)。市場はこの発表を厳しく受け止め、翌営業日の8月14日は終日ストップ安の5,851円(前日比1,000円・14.6%安)に張り付いて比例配分となり、翌17日も5,352円(同8.5%安)まで続落しました(出典: 日本経済新聞 / 株探 / 終値は東証株価よりKabuGraph調べ)。
なお、AIトークンコストは顧客がVision OneのAI機能を利用するたびに発生する変動費的な性質と、ソブリンAIインフラの整備や社内AIトランスフォーメーションといった戦略的な先行投資(固定費的)の二面性を持ちます。経営陣は決算説明資料で2026年を「AI転換の投資の変曲点」と位置づけ、費用を4つに分けて管理する方針を示しています(出典: トレンドマイクロ 2026年12月期第2四半期決算説明資料(CEO))。
顧客のAI・クラウド利用費用: アーキテクチャ・利用量・価格設計(クレジット制)の最適化で単位経済性を改善する
インフラ拡張: 契約容量の拡大と稼働率向上によるスケールメリットで吸収する
社内AIトランスフォーメーション: ガバナンスと生産性の計測を通じて営業レバレッジにつなげる
移行費用: クラウド基盤の統合と旧製品の廃止で費用そのものを消していく(2027年以降に減少する計画)
中期目標「2028年12月期に営業利益率25〜27%」とROEへの含意
トレンドマイクロは経営指標として、繰延収益を考慮する前の売上高(Pre-GAAP)ベースの営業利益「額」の成長とARRの継続的な増加を重視しつつ、2028年12月期を目途に営業利益率25%〜27%への引き上げを目標に掲げています(出典: トレンドマイクロ 2025年12月期決算短信 経営方針)。2025年12月期の実績は20.9%、2026年12月期予想は14.7%まで一時的に低下する見通しですが、会社側は「ビジネス構造は基本的に資本集約的ではなく、利益率向上がROEの向上につながる」との考えを示しており、AI投資による目先の利益率低下を、中期的な利益率・ROE改善への布石と位置づけていることになります。この中期目標が計画通り達成できるかどうかが、株価評価を左右する最大の論点といえるでしょう。
株主還元方針 — 「純利益を全額還元」
トレンドマイクロの利益配分方針は「事業成長に必要な投資を行ったうえで発生する純利益について、内部留保することなく全額株主還元する」というものです。具体的には、連結子会社の利益を親会社に集約したうえで、期末配当と翌期の自己株式取得を通じて分配可能額を還元する仕組みを取っており、配当性向は従来目標の70%を軸としています(出典: トレンドマイクロ 2025年12月期決算短信 利益配分に関する基本方針)。
2023年12月期の期末配当では、普通配当56円に特別配当682円を上乗せし、1株当たり738円・総額約1,001億円の株主還元を実施(2024年3月支払)。積み上がった手元資金水準を適正化する一時施策と位置付けられ、公表翌営業日には株価が一時ストップ高となるなど市場から好感されました(出典: 株探 2023年11月10日)。あわせて2024年中には400億円の自己株式取得も実施しています。
決算期(配当基準) | 1株当たり期末配当 | 配当性向 | 特記事項 |
|---|---|---|---|
2023年12月期 | 738円(普通配当56円+特別配当682円、2024年3月支払) | ― | 現金比率適正化のための一時的還元、総額約1,001億円 |
2024年12月期 | 184円(2025年3月支払) | 71.0% | 自己株式取得400億円を2024年中に実施 |
2025年12月期 | 185円(2026年3月支払) | 70.5% | 自己株式取得100億円を2025年中に実施 |
2026年12月期(予) | 未定 | ― | 上半期中に自己株式取得50億円を実施済み |
なお、2026年12月期の期末配当は本記事執筆時点(2026年8月)でまだ「未定」と公表されており、営業利益予想の下方修正を踏まえてどの水準に落ち着くかが注目されます。財務面では有利子負債が実質的になく、2025年12月期末の現金及び現金同等物は2,305億円と、時価総額に対して厚いキャッシュを保有している点も特徴です。
株価指標(2026年8月27日終値時点)
指標 | 値 |
|---|---|
株価 | 5,711円(2026年8月27日終値) |
時価総額(概算) | 約7,412億円(自己株式控除後株式数ベース) |
PER(株価収益率) | 21.8倍 |
PBR(株価純資産倍率) | 5.85倍 |
ROE(自己資本利益率) | 26.3% |
EPS(1株当たり利益) | 262.42円(2025年12月期実績) |
配当利回り | 3.2% |
PER21.8倍・PBR5.85倍という水準は、8月の営業利益予想下方修正を経てもなお、ROE26.3%という高い資本収益性への評価が織り込まれていることを示唆しています。もっとも、この先ROEが2028年12月期の利益率目標に沿って改善していくか、それとも足元の減益基調が長引くかによって、評価は大きく変わり得る点には注意が必要です。
投資家が注目すべきポイント
3つの強み
1. 世界最大級の脅威インテリジェンス網とガートナー21回連続リーダー評価
自社運営する脆弱性発見コミュニティ「ZDI」は16年連続で世界最大のベンダー横断型脆弱性報奨金プログラムと評価され(Omdia 2023年版)、2023年には新規発見脆弱性の約6割を報告しました。この知見を製品にフィードバックする構造が、ガートナー社EPP市場調査における2002年以来21回連続のリーダー評価や、国内法人・個人市場での長期的な高シェアを支えており、競合が容易に模倣できない技術的な参入障壁となっています。
2. 10期連続増収と「純利益全額還元」の株主還元姿勢
2016年12月期から2025年12月期まで10期連続で増収を達成し、海外売上比率は約7割に達するグローバル分散型の収益構造を築いています。利益配分方針として内部留保を持たず純利益を全額株主還元する方針を掲げ、2023年12月期には約1,001億円の特別還元を実施するなど、株主還元に積極的な姿勢を示してきました。実質無借金でキャッシュも厚く、財務健全性も高い水準です。
3. AIネイティブ化がもたらす中長期の成長機会
法人向け統合プラットフォーム「Trend Vision One」を核に、独自LLM「Trend Cybertron」の開発やAnthropic社との協業によるClaude統合など、AIを前面に据えた製品戦略を推進しています。2026年12月期はAI投資が先行費用として利益を圧迫していますが、会社側は2028年12月期に営業利益率25〜27%への引き上げを目標に掲げており、AI時代のセキュリティ需要を取り込む成長ドライバーとして評価する余地があります。
注意すべきリスク
1. AI投資による短期的な減益と業績の下振れリスク
2026年12月期は、AIトークンコストを含むクラウド関連費用の増加を主因に通期営業利益予想を前回予想比21.3%減(前期比23.2%減)へ下方修正しました。発表翌営業日の株価はストップ安の5,851円(前日比14.6%安)に張り付いて比例配分となり、翌日も続落しており、AI投資の費用対効果が可視化されるまでは、四半期ごとの決算内容によって株価が大きく変動しやすい状態が続く可能性があります。
2. 単一事業領域への依存と地域別の業績変動リスク
多くの製品群を持つソフトウエア企業と異なり、売上高のほとんどをサイバーセキュリティ製品・サービスに依存しています。2025年12月期はアメリカズ地域の売上高が米国の政府効率化省(DOGE)の取り組みや政府機関の一時閉鎖の影響等で前期比6.2%減となるなど、為替変動や特定地域の政策動向によって地域別業績が振れやすい点にも注意が必要です。
3. 「ハイテク・インターネット関連株」としての株価ボラティリティの高さ
トレンドマイクロ自身が有価証券報告書のリスク情報で「ハイテク企業、インターネット関連企業の株価は特に大きく変動する傾向がある」と自認しており、2026年8月の下方修正発表時には実際に値幅制限の下限(ストップ安)に張り付く値動きとなりました。値幅制限により投資家が意図したタイミング・価格で売却できない可能性がある点も踏まえ、ポジションサイズには注意が必要です。
まとめ
トレンドマイクロ(4704)は、ZDIとガートナー21回連続リーダー評価に裏打ちされた技術的優位性を持ちながら、2026年12月期はAI投資の先行負担で一時的な減益局面に入ったセキュリティ専業企業です。
投資の観点からのポイントを整理すると、以下の通りです。
収益基盤: 2016年12月期から10期連続増収、海外売上比率約7割のグローバル分散型構造。ZDI・Gartner21回連続リーダーなど技術的な参入障壁が厚い
成長性: Trend Vision One(法人ブランドTrendAI)のARR成長とAnthropic社との協業で、AI時代のセキュリティ需要を取り込む戦略。2028年12月期に営業利益率25〜27%を目標
株主還元: 純利益を全額還元する方針のもと、2023年12月期には約1,001億円の特別還元を実施。配当性向は70%前後が目安
注意点: 2026年12月期はAIトークンコスト増で営業利益予想を前回予想比21.3%減に下方修正し株価はストップ安まで急落。単一事業依存・地域別業績変動・株価ボラティリティの高さには留意が必要
短期的にはAI投資の費用対効果が不透明な局面ですが、世界最大級の脅威インテリジェンス網という技術的な強みと、2028年12月期の利益率目標に向けた進捗を確認しながら投資判断を行うことが重要になりそうです。
トレンドマイクロ
サイバーセキュリティ専業のグローバル企業。法人向け統合セキュリティプラットフォーム「Trend Vision One」(ブランド名「TrendAI」)を主力に、エンドポイント・クラウド・メール・ネットワークを横断的に防御するXDR/ASRM…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年8月27日終値時点の情報に基づいています。