トリプルアイズ(5026)の企業分析|AIソリューション事業は最高益更新も、GPUサーバー子会社売却で通期予想「未定」に
画像認識・顔認証AIプラットフォーム「AIZE」を核にAIソリューションとGPUサーバー事業を展開。2026年7月に子会社ゼロフィールドの全株式譲渡を決定し、事業構造の転換が進行中です。
この記事の内容(目次)
会社概要 — 囲碁AIから生まれた画像認識企業の軌跡
トリプルアイズは2008年9月設立、2022年5月31日に東証グロース市場へ上場した情報・通信業の企業です。まずは会社の基本情報を確認しておきましょう。
項目 | 内容 |
|---|---|
会社名 | 株式会社トリプルアイズ(英名:TRIPLEIZE CO., LTD.) |
証券コード | 5026(東証グロース市場) |
設立 | 2008年9月 |
代表取締役CEO | 片渕 博哉(かたふち ひろや) |
代表取締役会長 | 山田 雄一郎 |
本社所在地 | 東京都港区芝浦3丁目4-1 グランパークタワー32F |
役職員数 | 連結465名・単体251名(2026年4月公表の決算説明資料より) |
事業内容 | システムインテグレーションおよびAIプラットフォームの提供 |
関係会社 | 株式会社ゼロフィールド、株式会社BEX、株式会社シンプルプラン、株式会社所司一門将棋センター |
囲碁AIの研究開発から生まれた画像認識技術「AIZE」
トリプルアイズの技術的なルーツは、2014年頃から取り組んできた囲碁AIの研究開発にあります。同社のエンジニアは囲碁AI世界大会に参加を重ね、2019年12月には共同開発プロジェクト「GLOBIS-AQZ」で2位、2023年11月・2024年7月にはエンジニア個人参加で1位を獲得するなど、世界トップクラスの実績を残してきました(出典:トリプルアイズ 決算説明資料)。
この囲碁AI開発で培った画像認識・データ解析・特徴量抽出・探索最適化の知見を土台に、2019年に画像認識プラットフォーム「AIZE」をローンチ。顔画像から500次元を超える特徴量を検出し個人を識別する独自の顔認証AIとして事業化しました。同社はこの技術系譜を「囲碁AI(Origin)→顔認証AIZE→生成AI(RAG)→フィジカルAI(Future)」という一本の線で捉えており、次世代の成長領域として、人とAIが協働する「フィジカルAI」(画像認識×LLM×探索最適化を組み合わせ、現実空間での行動選択を行うロボティクス関連AI)の研究開発にも着手しています(出典:同資料)。技術顧問には、東京大学次世代知能科学研究センターで教授を務めた囲碁・将棋AI研究の第一人者、松原仁氏が名を連ねています。
創業者の急逝、上場延期、8億円の赤字 — 幾度の危機を乗り越えた沿革
トリプルアイズの歩みは、順風満帆とは言えません。決算説明資料は自社の沿革を「経営危機から新たな成長フェーズへ」と表現しており、次のような節目を経てきました(出典:トリプルアイズ 決算説明資料)。
2021年3月 — 創業者の急逝により、会社存続に関わる危機に直面
2021年12月 — 経営安定化のため、連帯保証や担保を伴う借入を実施
2022年5月 — 上場延期を経て2度目の上場承認を受け、東証グロース市場へ上場(公開価格880円に対し初値2,200円、騰落率+150%)
2023年7月 — ゼロフィールドの子会社化(1件目のM&A)を発表
2023年8月 — ソフトウエア評価損などにより通期業績を下方修正、当期純損失8.25億円を計上し再び危機に
2024年5月 — 通期営業黒字への上方修正を発表
2024年7月 — BEXが子会社としてグループ入り(2件目のM&A)
2024年9月 — 有償ストックオプションを発行、ゲームカード・ジョイコホールディングス社との資本業務提携を発表
2025年3月 — 2回目の有償ストックオプションをグループ役員中心に発行
2025年7月 — 2025年8月期3Q決算開示にあわせて通期予算を下方修正し、「利益構造改革」に着手
2025年11月 — AIに精通したエンジニアである片渕博哉が代表取締役CEOに就任
2026年7月 — ゼロフィールドの全株式譲渡方針を決定し通期予想を「未定」に変更。同日、ゼロフィールド元筆頭株主に対する損害賠償請求訴訟の提起も発表
2026年9月 — ゼロフィールドの代表取締役が平嶋遥介氏から佐藤仁氏に交代(株式譲渡方針は変更なし)
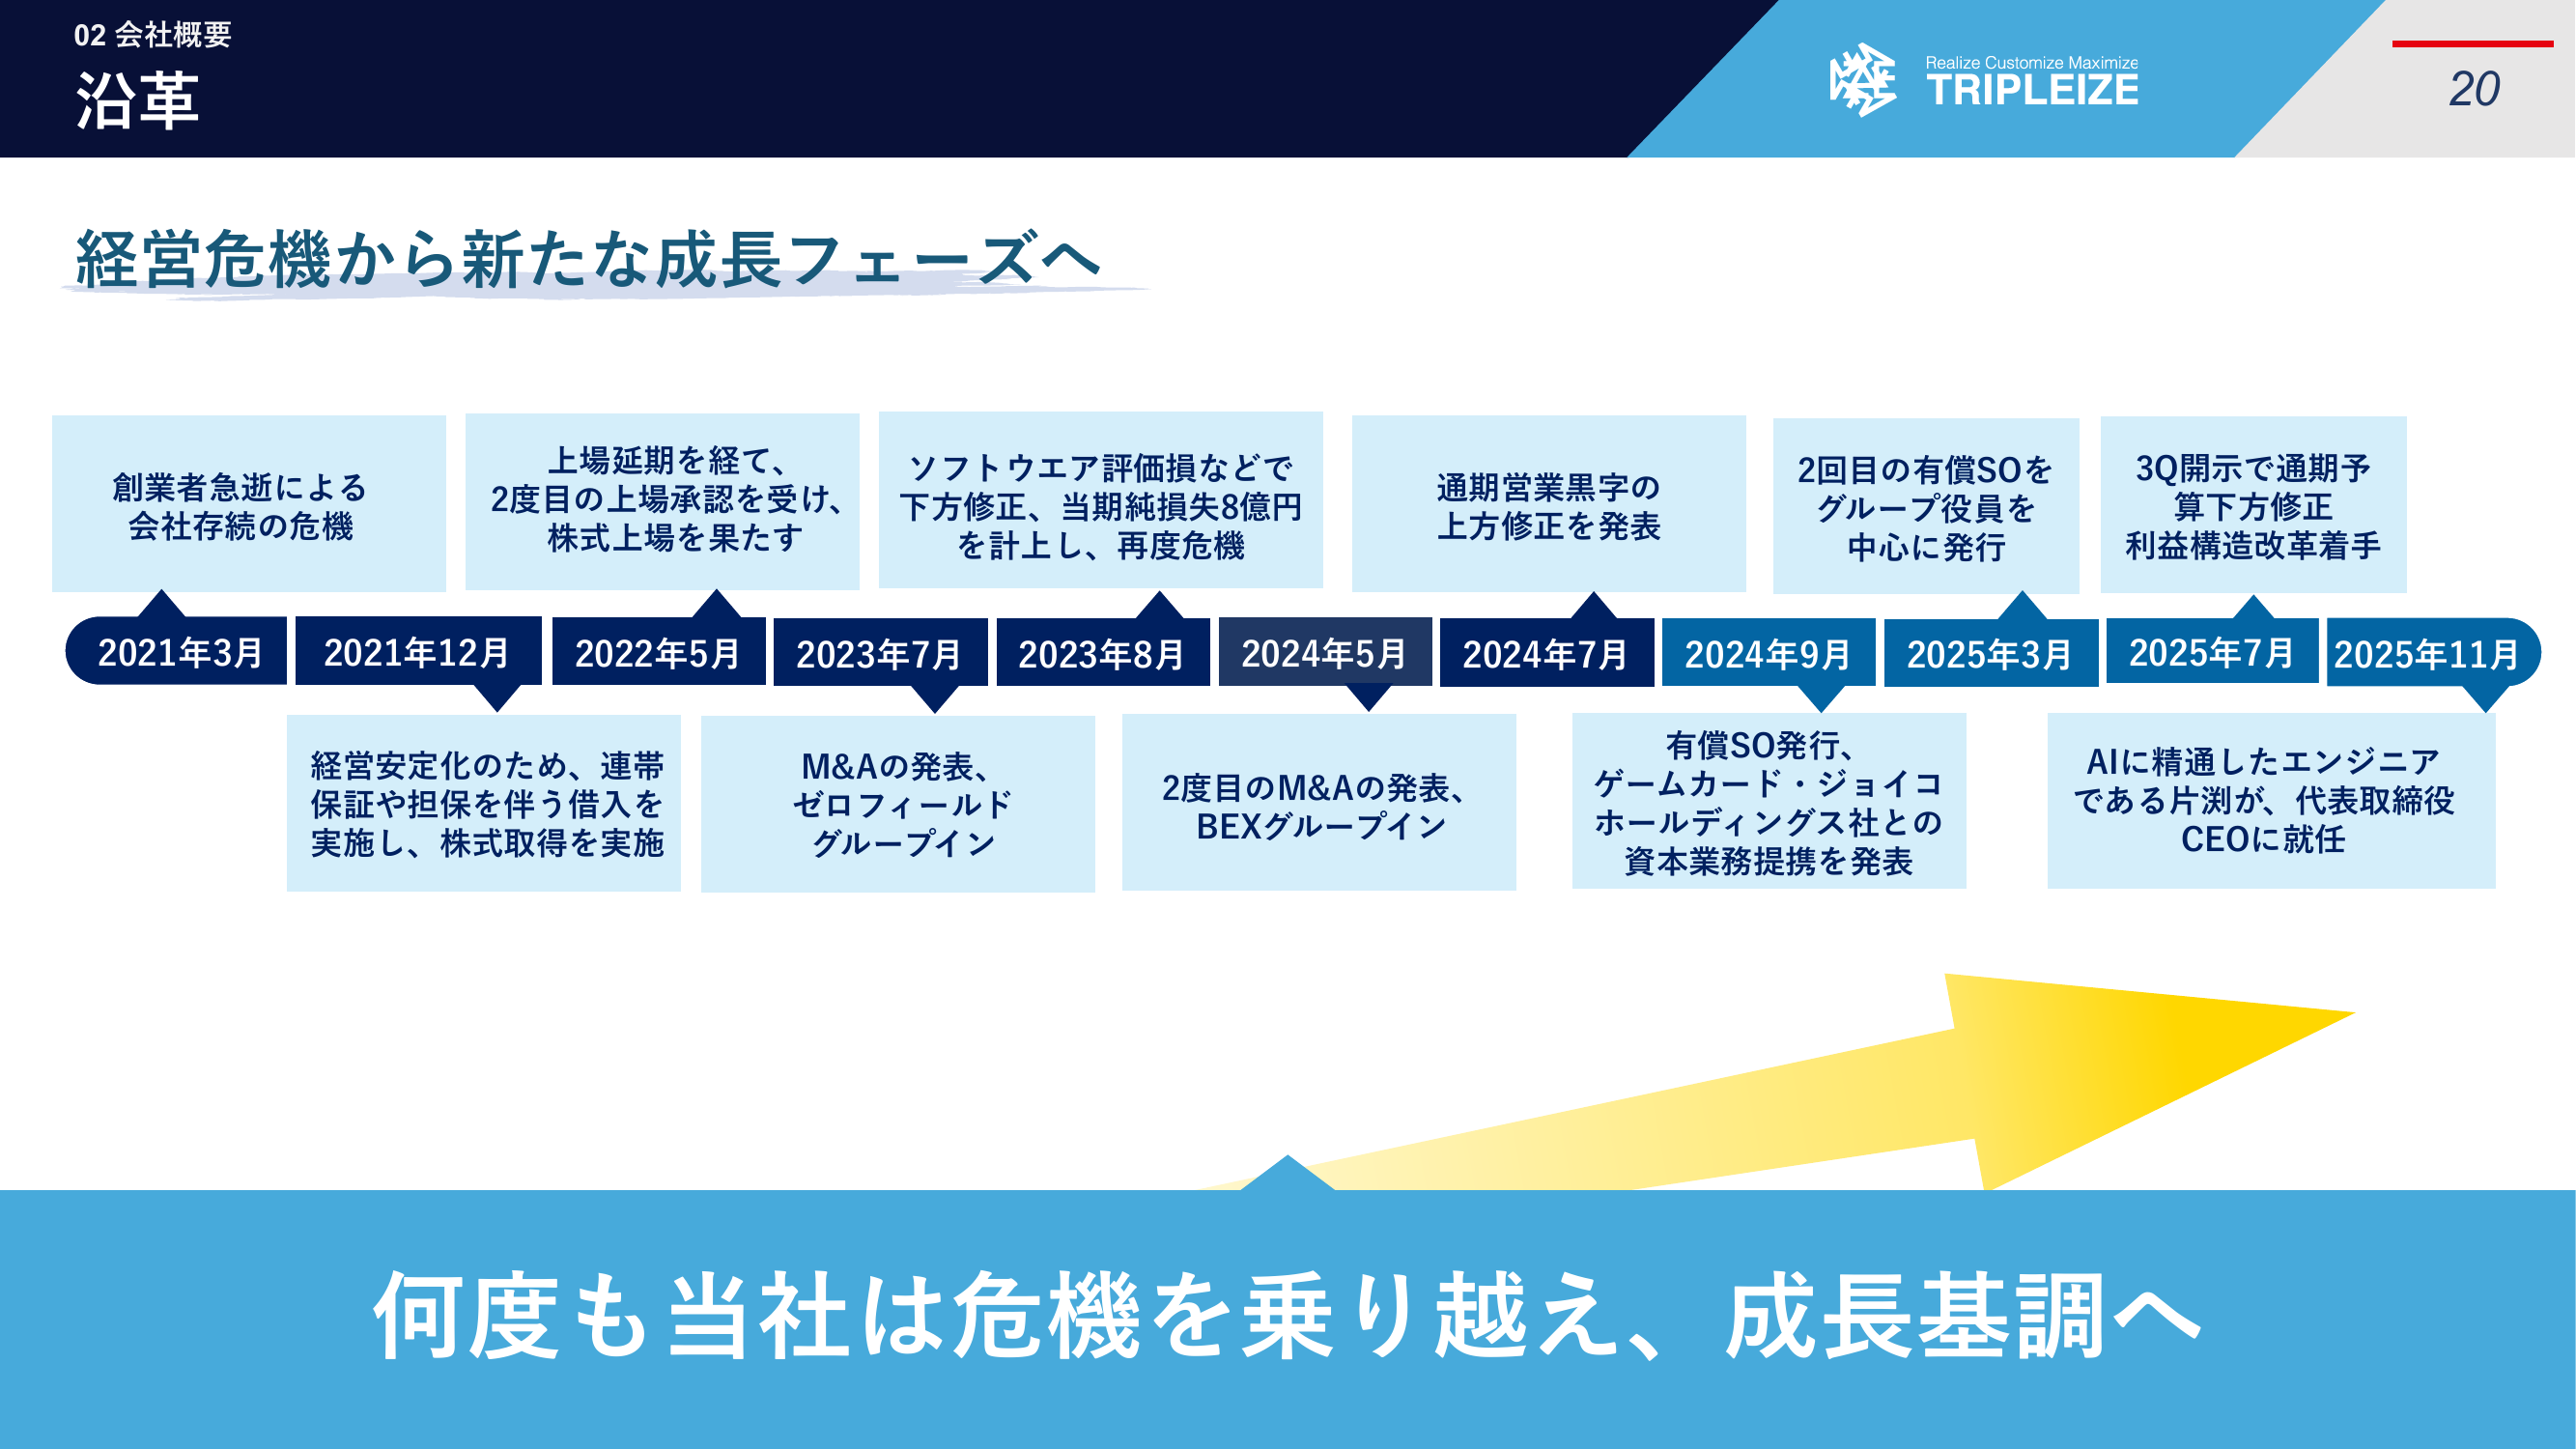
2023年8月期の純損失8.25億円は、まさにこの表の「ソフトウエア評価損などによる下方修正」が直撃した期です。度重なる危機を乗り越えてきた経緯そのものが、この銘柄のボラティリティの高さを物語っているとも言えるでしょう。
新体制の経営陣 — 片渕CEOと山田会長の二人三脚
2025年10月27日、トリプルアイズは片渕博哉氏を新たな代表取締役CEOに指名すると発表し、同年11月26日付で就任しました。片渕氏は2016年にエンジニアとして入社し、AIZEの開発や囲碁AIソフトウェア開発のプロジェクトマネージャー、AI人材育成プログラム「AT20」の責任者などを歴任した生え抜きの技術者です。前代表取締役CEOの山田雄一郎氏(2021年3月に代表取締役就任、IPOを主導)は、代表取締役会長として経営に引き続き関与しています(出典:日本経済新聞)。
片渕新CEOは就任にあたり、「技術の力で、常識を覆す。」というメッセージのもと、①継承(自社開発AI技術というDNAの堅持)、②変革(技術開発フェーズから事業拡大フェーズへの転換)、③コミットメント(透明性の高い経営とスピード感のある意思決定)の3点を掲げています。既存のAPIを組み合わせるだけのAIソリューションでは今後の競争を勝ち抜けないとして、自社開発AIへのこだわりを競合優位性の源泉と位置づけている点が特徴です(出典:トリプルアイズ 決算説明資料)。
事業を理解する — AIZE・AIインテグレーション・GPUサーバーの3事業
トリプルアイズの事業は、「AIソリューション事業」(AIインテグレーション/AIプロダクト/エンジニアリングの3サブセグメント)と「GPUサーバー事業」の2つで構成されています。2025年8月期実績ベースの売上構成比はAIソリューション事業81.5%、GPUサーバー事業18.5%と、AIソリューション事業が圧倒的な柱です(出典:トリプルアイズ 決算説明資料)。まずは全体像を表で確認し、その後それぞれの事業を詳しく見ていきましょう。
セグメント | サブセグメント | 事業概要 | 担当会社 |
|---|---|---|---|
AIソリューション事業 | AIインテグレーション | AI・システムの開発、AIに関するコンサルティング、業種別パッケージの導入など | トリプルアイズ |
AIソリューション事業 | AIプロダクト | 顔認証AIや画像認識AIを搭載した自社サービス(AIZE)の月額利用料およびデバイス・カスタマイズ開発 | トリプルアイズ |
AIソリューション事業 | エンジニアリング | 主に自動車メーカー向けの設計開発業務の役務提供 | BEX |
GPUサーバー事業 | (プロダクト・保守管理) | 独自開発ソフトを搭載したGPUマシンやモジュール型データセンター「DINO」の提供、保守管理サービス | ゼロフィールド |
AIプロダクト — 顔認証・画像認識AI「AIZE」
「AIZE(アイズ)」は、トリプルアイズが外部APIに頼らずすべて自社開発した画像認識プラットフォームです。顔画像から世界最大級とされる500次元を超える特徴量を検出・照合する独自エンジンを備え、同社の説明によれば正面画像であれば99%程度の高い認証率を実現し、マスクやサングラスを着用していても高精度に認識できるとされています(出典:AIZE公式サイト)。2026年3月にはあらゆるOS・マルチデバイスに対応し、カメラやクラウド・オンプレミス・スマートフォンなど環境を問わずAPI/SDKで柔軟に連携できる汎用的なAIインフラへと進化しました。
AIZEの累計ID登録数は2026年1月に15万IDを突破しており、社会実装が着実に進んでいます。収益モデルは自社AIサービスの月額利用料(MRR:Monthly Recurring Revenue)を基本とするストック型で、デバイスやカスタマイズ開発による都度収益も加わります。用途は勤怠管理、決済、マーケティング分析、セキュリティなど多岐にわたり、過去にはヤマダ電機の顔認証決済サービスへの導入実証実験も行われました。
「利便性」から「公正・安全」へ — 顔認証事業の成長戦略
勤怠管理や決済といった「利便性」向けの顔認証はすでに一定程度普及が進んでいるため、トリプルアイズはスマホやICカードでは代替できない「本人性の厳格化」が求められる高単価・必須性の高い市場への展開を成長戦略の柱に据えています。具体的には、次のような領域です(出典:トリプルアイズ 決算説明資料)。
公平性の担保が求められる領域 — エンタメ(チケットの不正転売対策)、リテール(限定品の買占め・転売防止)
リスク管理が求められる領域 — Web試験での本人確認、カスタマーハラスメント対策、徘徊見守りなどのブラックリスト/ホワイトリスト検知
同社は競争優位性として、カメラ・クラウド・オンプレミス・スマホなど環境に依存しないAPI/SDK連携の柔軟性と、数万人規模のイベントや商業施設でも遅延なく認証・判定できる大量高速処理能力を挙げています。
AIインテグレーション — 生成AI開発と基幹システム構築
AIインテグレーションは、LAMP技術・OSS開発技術をベースとした基幹システム・決済システムの開発を中心に、金融・流通・不動産・サービス・医療など幅広い業界で実績を持つサブセグメントです。大手SIerからの一次請けに加え、エンドユーザーとの直接取引も拡大しています。主要取引先には世田谷区(自治体)、丸紅(総合商社)、東急電鉄(鉄道)、日本通運(物流)、LINE WORKS・Sony Biz Networks(情報通信)、東急建設・川田建設(建設)、ブラザー工業(電気機器)など、業種を問わない幅広い顧客基盤があります(出典:トリプルアイズ 決算説明資料)。
ジェネリック医薬品卸販売管理システム「PRISM」は導入企業40社を突破し他業種への展開も始まっているほか、大手商社系列の物流会社からWMS(倉庫管理システム)高度化のAIソリューション開発を受注するなど、生成AI関連の開発需要増を追い風にAI開発契約が安定的に拡大しています。
AIラボ — 顧客との共創で大型案件を創出
画像認識プラットフォームAIZEを多業種に展開してリードを創出し、「AIラボ」による顧客との共創・検証を通じてAIシステム開発や基幹システム統合といった大型案件の受注につなげる、というのが同社の成長エンジンの一つです。AIラボ顧客の約80%が製造業・印刷業であり、「AIのPoC(実証実験)」で終わらせず、人件費削減や歩留まり改善といったROIを明確化した提案ができる点を競争優位性として掲げています。自動車・IP産業(漫画・アニメ)など日本の技術力が強い産業に密着している点も特徴です。
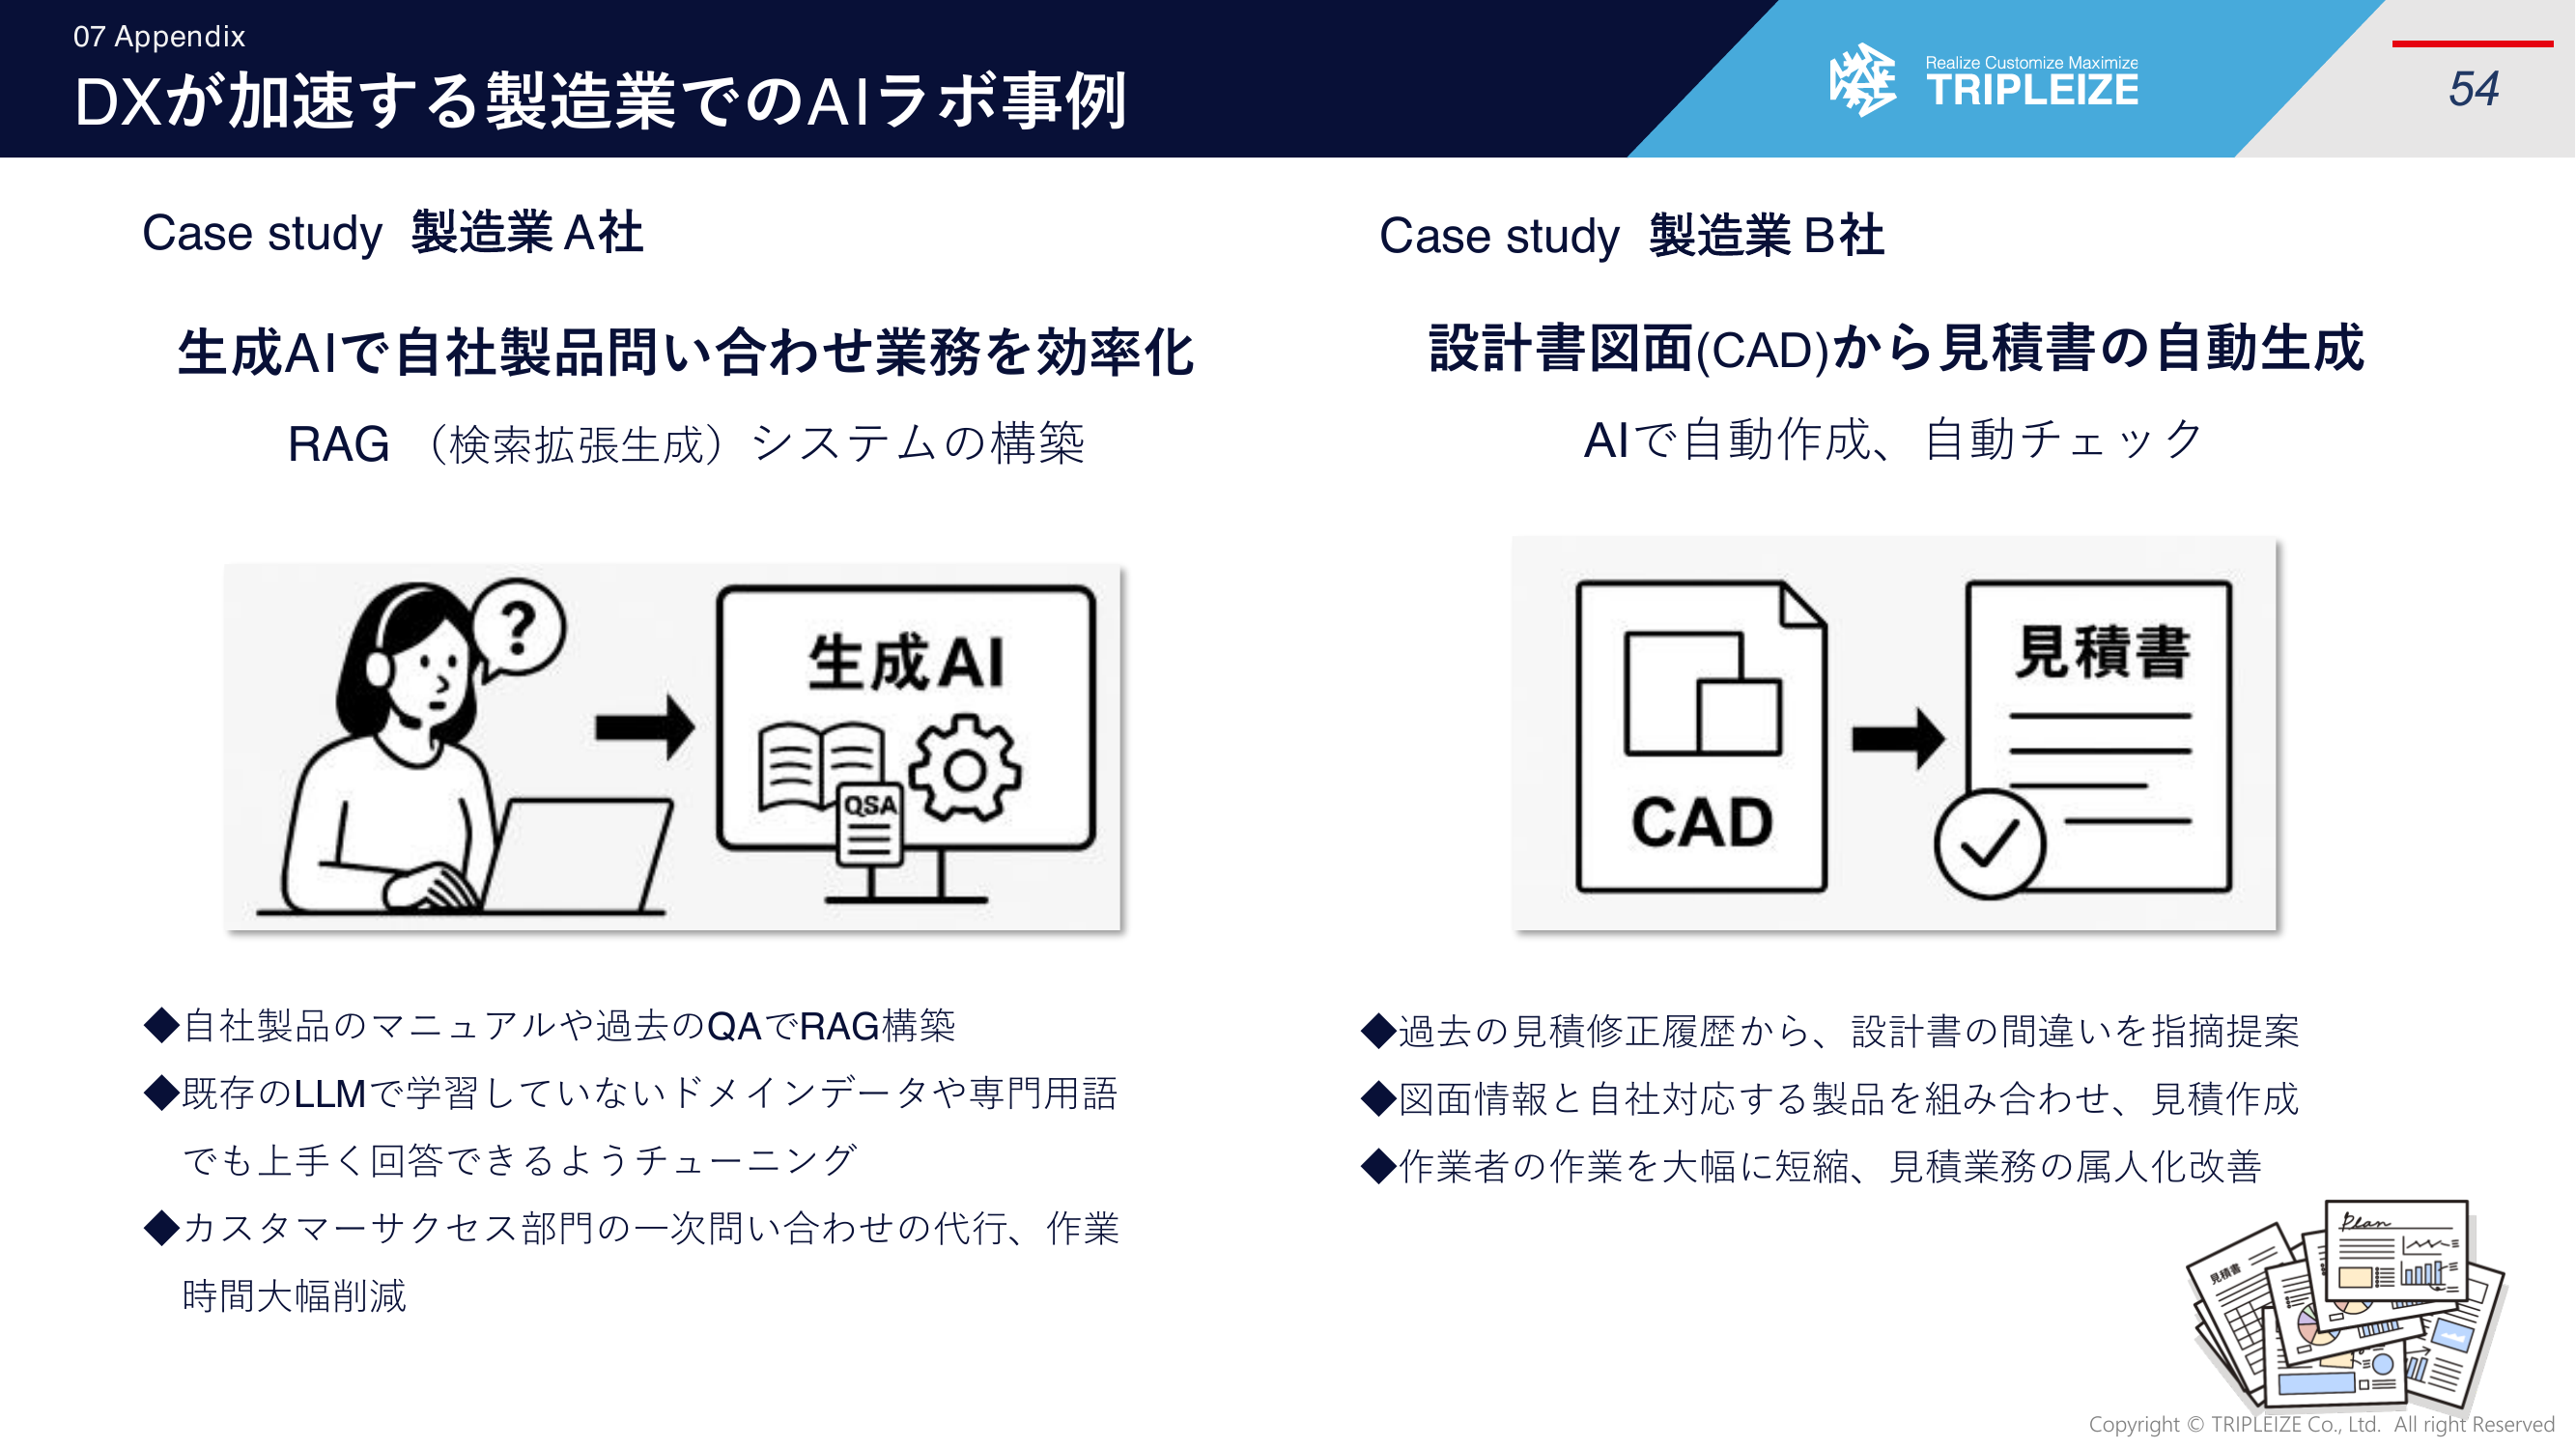
公開されている導入事例の一部を紹介します。
製造業A社 — 自社製品マニュアルや過去のQ&AをもとにしたRAG(検索拡張生成)システムを構築し、問い合わせ対応業務を効率化
製造業B社 — 設計図面(CAD)から見積書をAIが自動作成・自動チェックし、見積業務の属人化を改善
食品工場C社 — 顔認証AIとTOFセンサーを連動させ、マスク・手袋の着用確認や手洗い時間の判定など衛生管理を自動化
物流業L社 — 無人搬送車の経路最適化AIを開発し、倉庫内搬送効率の向上に向けたPoCを実施
エンジニアリング(BEX)— 自動車設計に特化したSES型の技術者サービス
エンジニアリングは、2024年7月に2件目のM&Aでグループ入りした株式会社BEXが担う、主に自動車メーカー向けの設計開発業務の役務提供です。技術者が顧客先常駐に近い形で稼働し、月額・案件単位で対価を得るビジネスモデルは、いわゆる「SES(システムエンジニアリングサービス)」に近い性質を持ちますが、対象は一般的なIT分野ではなく自動車の部品・ソフトウエア設計に特化している点が特徴です。
BEXは大手自動車メーカーとの取引実績40年超、関与した特許実績140件超を誇り、空調分野ではトヨタ車体、シート分野では豊田紡織のグループ内取引でシェア1位を持つプロフェッショナル集団です。自動車設計エンジニアは160名在籍しています(出典:トリプルアイズ 決算説明資料)。
2025年8月期には期中に発生した人員減の影響で売上高が伸び悩みましたが、直近では人員減が落ち着き単月営業黒字化しています。自社開発の自動車設計業務効率化ソフトの導入により年間4,000時間の工数削減を実現したほか、2026年3月にはローカルLLMを活用した設計書ナレッジ検索システムの実装に向けた研究開発、および親会社と共同での自動車設計業務自動化システムの開発も進めています。
GPUサーバー事業(ゼロフィールド)— 一転、全株式譲渡の決定
GPUサーバー事業を担う株式会社ゼロフィールドは2017年4月に平嶋遥介氏らが創業し、AI・ビッグデータ関連システム開発、GPUサーバーの販売・運用、データセンターの構築・運用を手がける企業です。2023年9月1日付でトリプルアイズが全株式を取得(取得価額はアドバイザリー費用等含め約12.65億円)し、連結子会社化したことで新たなセグメントとして誕生しました。買収を機に、それまで取締役だった平嶋氏が代表取締役に就いています(出典:トリプルアイズ「株式会社ゼロフィールドの株式の取得(子会社化)に関するお知らせ」2023年7月27日)。
独自開発のコンテナ型・モジュール型データセンター「DINO」「DINO Rex」は、太陽光や水力・バイオマスなど発電時に生じる余剰電力とデータセンターの旺盛な電力需要をつなぐソリューションとして開発され、生成AI向けのエッジデータセンターとしても活用されています。東京商工リサーチの調査によれば、販売累計台数・購入顧客数・自社データセンター稼働顧客数のいずれも3年連続で国内シェア1位を獲得してきました(出典:トリプルアイズ 決算説明資料)。

暗号資産マイニングからAI開発用GPUへ — 苦しい事業転換
ゼロフィールドはもともと暗号資産(仮想通貨)のマイニングマシン販売を主軸事業としていましたが、2025年4月に行われた税制改正の影響でマイニング事業のリスクが顕在化し、業績に大きな影響が生じました(出典:トリプルアイズ 決算説明資料 事業リスク欄)。これを受けて主力売上をマイニングマシン販売からAI開発用途向けGPUサーバー販売へとシフトさせ、NVIDIA H200を最大8基搭載可能なエンタープライズ向けサーバーや、AI開発者向けワークステーションの提供を強化。生成AI活用普及協会(GUGA)にシニアパートナーとして加入するなど、AI開発事業者との連携拡大にも取り組んできました。それでも、2026年8月期上半期は売上総利益が前期比+11.5%・粗利率47.4%→56.5%に改善した一方、2月末の暗号資産相場下落に伴う減損損失2,300万円を計上し、営業損失5,200万円を計上しています。
2026年7月15日、全株式譲渡を決定 — 通期予想は「未定」に
こうした中、トリプルアイズは2026年7月15日開催の取締役会で、ゼロフィールドの全株式を譲渡する方針を決定したと発表しました。開示文書によれば、ゼロフィールドはマイニング事業からAI開発用途向けGPUサーバー事業へのピボットによって一定のポテンシャルを有するものの「投資面余力などに課題がある」ため、トリプルアイズグループとしてGPUサーバー事業を推進することは、グループの事業最適化の観点からも、ゼロフィールド自身の今後の事業成長のためにも効果的でないと判断したとされています。発表時点では譲渡先・譲渡価額ともに未定です(出典:トリプルアイズ「当社連結子会社の全株式譲渡の方針決定に関するお知らせ」2026年7月15日)。
同日発表のもう一つの適時開示 — 元筆頭株主への損害賠償請求訴訟
見落とされがちですが、株式譲渡方針の決定と同じ2026年7月15日、トリプルアイズはゼロフィールドの創業者であり元筆頭株主であった人物(氏名は非開示)に対し、東京地方裁判所へ損害賠償等請求訴訟を提起したことも発表しています。請求額は4億5,919万982円及び遅延損害金。開示文書によれば、2023年9月のゼロフィールド株式取得(当時、株式価値を11.99億円と算定して買収)に際し、元筆頭株主からゼロフィールドの在庫の販売可能性や売掛債権の回収可能性について事実と異なる説明・資料開示があったことが、その後の調査で判明したため、契約不適合責任・株式譲渡契約上の表明保証違反・不法行為のいずれかに基づく賠償を求めているとのことです。同社は本訴訟による2026年8月期業績への影響は現時点でないとしています(出典:トリプルアイズ「当社連結子会社の元筆頭株主に対する損害賠償等請求訴訟の提起に関するお知らせ」2026年7月15日)。買収時の説明を巡るトラブルが、今回の売却決定の背景の一つにある可能性がうかがえます。なお買収時の開示では、筆頭株主(持株比率52.18%)は買収前の代表取締役で、平嶋氏の持株比率は9.49%でした。
この決定に伴い、2026年8月期の通期連結業績予想は取り下げられ「未定」となりました。トリプルアイズは、譲渡が進捗しIFRS第5号「売却目的で保有する非流動資産及び非継続事業」の要件を満たした場合には、ゼロフィールドが運営するGPUサーバー事業を非継続事業に分類する見込みであるとしています。
なお、開示された直近3期のゼロフィールド単体業績を見ると、2024年8月期は売上高13.81億円・営業利益1.28億円・純資産3.94億円としっかり黒字化した一方、2025年8月期は売上高11.01億円・営業利益0.12億円と営業段階の黒字は保ったものの、当期純利益は△2.97億円の大幅赤字となり、純資産も0.97億円まで落ち込みました。営業利益と最終赤字の差の大きさからは、償却負担や評価損など一時的な要因が重くのしかかったことがうかがえます(出典:トリプルアイズ「当社連結子会社の全株式譲渡の方針決定に関するお知らせ」2026年7月15日)。
譲渡プロセスと並行して、2026年9月7日にはゼロフィールドの代表取締役が平嶋遥介氏から佐藤仁氏(2026年4月に同社参画、上場企業グループ子会社の社長経験者)に交代し、平嶋氏は顧問として技術面の助言を担うと発表されました。トリプルアイズは、この異動によって株式譲渡の方針に変更はないとしています(出典:トリプルアイズ「連結子会社 株式会社ゼロフィールドの代表取締役異動および今後の運営方針に関するお知らせ」2026年9月7日)。
業績推移と財務分析 — 好調なAI事業と「未定」の通期予想
通期業績推移 — 増収基調も、利益は乱高下
トリプルアイズの売上高は2022年8月期以降、着実な増収を続けています。一方で営業利益・当期純利益は黒字と赤字を繰り返す不安定な推移となっており、M&Aによるセグメント構成の変化や一時的な評価損益の影響を強く受けてきました。
決算期 | 売上高 | 営業利益 | 当期純利益 |
|---|---|---|---|
2022年8月期 | 24.24億円 | 1.33億円 | 1.12億円 |
2023年8月期 | 23.46億円 | △2.69億円 | △8.25億円 |
2024年8月期 | 44.10億円 | 0.38億円 | 0.76億円 |
2025年8月期 | 57.14億円 | △0.61億円 | △3.43億円 |
通期業績推移(売上高・営業利益・当期純利益)
2023年8月期の当期純損失8.25億円は、前述のとおりソフトウエア評価損などによる下方修正が主因です。2024年8月期はゼロフィールドの通期寄与もあり小幅な黒字に回復しましたが、2025年8月期はGPUサーバー事業の苦戦とエンジニアリング(BEX)の人員減が響き、再び営業損失0.61億円・当期純損失3.43億円の赤字に転落しました。この2025年8月期の不振が、2025年7月の「利益構造改革」着手、そして2025年11月の片渕新CEO就任へとつながっています。
なお同社は2026年8月期からIFRSを任意適用しており、IFRSで遡及した2025年8月期は売上収益56.65億円・営業損失5.22億円・当期損失4.67億円と、日本基準より赤字幅が大きくなります。顧客関連資産(無形資産)の償却費2.78億円と棚卸資産評価損3.26億円が営業損失に含まれるためで、2026年8月期の四半期業績と前期を比べる際はこの基準差に注意が必要です(出典:トリプルアイズ「通期業績予想の取り下げに関するお知らせ」・2026年8月期第3四半期決算説明資料)。
セグメント別売上高の推移 — GPUサーバー事業の比重は低下基調
セグメント別に見ると、GPUサーバー事業(ゼロフィールド)の売上構成比は2024年8月期の31.3%から2025年8月期は19.3%へ低下しており(セグメント売上高÷連結売上高でKabuGraph算出。会社の説明資料では2025年8月期の構成比を18.5%としている)、2026年8月期の当初計画(7月に取り下げ)でもさらに16.7%まで縮小する見通しでした。マイニングマシン販売からAI開発用GPUサーバー販売への転換に伴い、台数あたりの販売単価が変化したことが背景にあります。一方でAIインテグレーション・プロダクトは生成AI需要とサブスクリプション売上の拡大を背景に一貫して増加基調にあります。
決算期 | AIインテグレーション・プロダクト | エンジニアリング(BEX) | GPUサーバー(ゼロフィールド) | 連結売上高 |
|---|---|---|---|---|
2023年8月期(実績) | 23.46億円 | ―(未参画) | ―(未参画) | 23.46億円 |
2024年8月期(実績) | 27.02億円 | 3.27億円(2ヶ月分) | 13.81億円 | 44.10億円 |
2025年8月期(実績) | 29.05億円 | 17.33億円 | 11.01億円 | 57.14億円 |
2026年8月期(当初計画・7月に取り下げ) | 32.24億円 | 16.63億円 | 9.75億円 | 58.37億円 |
セグメント別売上高の推移(積み上げ)
セグメント別売上構成比(2025年8月期実績)
2026年8月期の四半期推移 — 「地獄の3Q」からの反転
四半期ベースの数値を追うと、トリプルアイズの業績が大きく反転してきた様子がよく分かります。2025年8月期第3四半期(2025年3〜5月)には四半期純損失3億6,700万円という大きな赤字を計上し、これを受けて同年7月の3Q決算開示で通期予算が下方修正され、「利益構造改革」に着手しました。しかし2026年8月期に入ってからは1Q〜3Qと3四半期連続で営業黒字を確保し、3Qまでの累計営業利益は過去最高を更新しています。
決算期 | 売上高 | 営業利益 | 四半期純利益 |
|---|---|---|---|
2025年8月期1Q | 1,364百万円 | △29百万円 | 48百万円 |
2025年8月期2Q | 1,399百万円 | 8百万円 | △9百万円 |
2025年8月期3Q | 1,491百万円 | △0.4百万円 | △367百万円 |
2025年8月期4Q | 1,460百万円 | △40百万円 | △16百万円 |
2026年8月期1Q | 1,422百万円 | 62百万円 | 29百万円 |
2026年8月期2Q | 1,388百万円 | 8百万円 | 7百万円 |
2026年8月期3Q | 1,396百万円 | 73百万円 | 48百万円 |
セグメント別の2026年8月期第3四半期累計(9ヶ月)実績は、AIソリューション事業が売上高36.23億円(前年同期比105.2%)・営業利益1.71億円(同329.3%)と絶好調である一方、GPUサーバー事業は売上高5.90億円(同75.3%)・営業損失0.28億円と苦戦が続いています。生成AI・エージェント開発需要の増加を背景にAIラボ契約や大型のAI開発契約が拡大したことがAIソリューション事業の増益を牽引しました(出典:トリプルアイズ 2026年8月期第3四半期決算説明会(2026年7月17日))。
株価指標(2026年8月27日終値時点)
続いて株価指標を確認します。下表のPER・PBR・EPS・ROEは直近で完結した通期決算(2025年8月期、日本基準)の実績をベースとしたトレーリング指標であり、2026年8月期第3四半期までの黒字転換や、ゼロフィールド売却の帰結はまだ反映されていない点に注意が必要です。
指標 | 値 |
|---|---|
株価 | 602円 |
時価総額 | 約50.5億円(発行済株式数8,388,100株ベースで算出) |
PER(株価収益率) | 赤字のため算出不可 |
PBR(株価純資産倍率) | 3.09倍 |
EPS(1株当たり利益) | △41.3円 |
ROE(自己資本利益率) | △20.6% |
配当利回り | 0%(無配) |
ROE△20.6%という数値だけを見ると割高に映るかもしれませんが、これは2025年8月期の赤字を反映したものです。2026年8月期は3Q累計で当期純利益0.84億円と黒字を確保しており、通期での黒字化が実現すればROEも大きく改善する可能性があります。ただし、ゼロフィールド株式譲渡に伴う損益(譲渡益または譲渡損)が最終的な当期純利益に与える影響は現時点では未知数です。
投資家が注目すべきポイント
3つの強み
1. 自社開発AI「AIZE」による技術的な参入障壁
トリプルアイズの最大の強みは、囲碁AI開発で培った画像認識・探索技術を核に、顔認証AIを外部APIに頼らずすべて自社開発していることです。片渕新CEOも「既存のAPIを組み合わせるだけのAIソリューションでは、これからの時代を勝ち抜けない」と明言しており、自社AI開発へのこだわりを競合優位性の源泉と位置づけています。AIZEの累計ID数は15万を突破し、月額課金のストック型(MRR)収益を積み上げている点も評価できます。
2. AIソリューション事業が3四半期連続で過去最高益を更新
2026年8月期第3四半期累計で、AIソリューション事業は売上高36.23億円(前年同期比105.2%)・営業利益1.71億円(同329.3%)を記録し、半期・3四半期累計のいずれでも過去最高業績を更新しました。生成AI開発需要の拡大、プライム案件の獲得、サブスクリプション売上の伸長が成長を牽引しており、連結営業利益も3四半期累計で過去最高となっています。
存続事業の通期着地について、会社は通期予想の取り下げと同時に、GPUサーバー事業を非継続事業に分類した場合の参考値として売上収益48.76億円程度・営業利益1.8億円程度(継続事業=AIソリューション事業ベース)を示しています。3Q累計の実績と並べると次のとおりです。
項目 | 2026年8月期3Q累計実績(AIソリューション事業) | 通期参考値(会社、継続事業ベース) |
|---|---|---|
売上収益 | 36.23億円 | 48.76億円程度 |
営業利益 | 1.71億円 | 1.8億円程度 |
3Q累計の営業利益1.71億円に対して4Qの上積みがわずかなのは、4〜6月に新卒(今年はグループで39名)の人件費・研修費が集中し、エンジニアリングの季節変動も重なるためで、会社も「利益水準は1Q〜2Qに比べて落ちる傾向にある」と説明しています(出典:トリプルアイズ 2026年8月期第3四半期決算説明資料)。一方のGPUサーバー事業は、IFRS遡及後の2025年8月期に営業損失5.77億円(棚卸資産評価損や顧客関連資産の償却費を含む)、2026年8月期3Q累計でも営業損失0.28億円と赤字が続いており、この事業を切り離せば連結の収益性は改善する構図です。
3. GPUサーバー事業の売却による「選択と集中」
暗号資産市場の変動に業績が左右されやすく、資本収益性の面で課題を抱えていたGPUサーバー事業(子会社ゼロフィールド)について、全株式譲渡を決定し収益性の高いAIソリューション事業へ経営資源を集中させる方針を打ち出しました。片渕新CEO体制のもとで事業ポートフォリオを再構築する動きは、中長期的な資本効率の改善につながる可能性があります。
注意すべきリスク
1. 通期業績予想が「未定」という異例の状態
ゼロフィールド株式譲渡の譲渡先・価格・タイミングが未確定な上、同日には元筆頭株主に対する損害賠償請求訴訟(請求額4.6億円)の提起も発表されており、2026年8月期通期の連結業績予想は取り下げられ「未定」となっています。非継続事業の会計処理が固まるまで、投資家は業績の全体像を正確に把握できません。次回の適時開示・決算発表で譲渡条件が明らかになるかどうかが当面の焦点です。
なお、ゼロフィールド元筆頭株主に対する損害賠償請求訴訟(請求額約4億5,919万円、2026年7月15日に東京地方裁判所へ提起)は、訴訟が長期化した場合には法務コスト(弁護士費用等)が販管費を圧迫するリスクがある一方、勝訴や和解に至った際には一時的な収益として計上されるアップサイドもあります。同社は今期業績への影響はないとしていますが、中長期の財務インパクトとして注視が必要です。
2. 赤字と黒字を繰り返してきた不安定な収益構造
創業者の急逝、上場延期、ソフトウエア評価損による8.25億円の純損失(2023年8月期)など、トリプルアイズは度重なる経営危機を乗り越えてきた歴史を持ちます。トレーリングEPSは△41.3円、ROEは△20.6%と、2025年8月期時点ではまだ黒字化が安定していません。2026年8月期3Q累計は黒字ですが、通期での着地は未定です。
3. のれん減損リスクと小型グロース株特有の値動きの荒さ
ゼロフィールド・BEXの子会社化に伴い、のれんをはじめとする固定資産が増加しています。同社自身が有価証券報告書等で開示しているとおり、それぞれの事業が計画通りに進捗せず将来キャッシュ・フローの低下が見込まれる場合には、多額の減損損失を計上し業績に大きな影響を及ぼす可能性があります。時価総額は約50.5億円と小型で、株価変動も大きくなりやすい点には注意が必要です。加えて、画像データの利活用については個人情報保護法制やプライバシー保護に関する社会的要請の変化が事業環境に影響を及ぼす可能性もあります。
まとめ
トリプルアイズ(5026)は、囲碁AI由来の自社開発技術「AIZE」を核とするAIソリューション事業が過去最高益を更新する一方、GPUサーバー事業(ゼロフィールド)の全株式譲渡を決定し通期予想が「未定」になるという、好調な本業と大きな経営判断が同時に進行している局面にあります。
投資の観点からのポイントを整理すると、以下の通りです。
事業の独自性:囲碁AI開発から派生した自社開発の顔認証AI「AIZE」を中核に、AIインテグレーション・エンジニアリング(BEX)と組み合わせた「AI×SI」のポジション。累計15万IDのストック型収益基盤を持つ
成長性:AIソリューション事業は2026年8月期3Q累計で売上高36.23億円(前年同期比105.2%)・営業利益1.71億円(同329.3%)と急拡大。生成AI開発需要とプライム案件の獲得が牽引役
経営の転換点:2025年11月に片渕新CEOが就任し、2026年7月にはGPUサーバー事業の売却を決定。「選択と集中」による収益構造改革が進行中で、通期業績予想は譲渡条件確定まで「未定」
財務・バリュエーション:トレーリングEPSは△41.3円、ROEは△20.6%とまだ黒字化は安定していない。時価総額約50.5億円・PBR3.09倍の小型グロース株で、のれん減損リスクや株価変動の大きさに注意が必要
創業者の急逝という危機から出発し、幾度も赤字とM&Aを繰り返しながら、囲碁AI由来の独自技術を武器に成長を模索してきたトリプルアイズ。AIソリューション事業の実力が本物かどうか、そしてゼロフィールド売却がどのような条件で決着するかを見極めることが、当面の投資判断における最大のポイントになるでしょう。
トリプルアイズ
AIソリューションとGPUサーバー事業を展開するIT企業。独自開発のAIプラットフォーム「AIZE」を中核に、画像認識・顔認証技術を活用したソリューションを提供する。SIサービスとして基幹システム開発、クラウド構築、インフラ基盤整備も手がけ…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の株価指標は2026年8月27日終値、その他の数値は2026年9月16日時点の開示情報に基づいています。