日経平均PBRの推移|6回の1倍割れから東証改革後の1.9倍まで、変遷と読み方
日経平均のPBR(株価純資産倍率)は、2026年10月2日時点で1.90倍(加重平均)。公式データのある2004年以降、リーマン・ショックやコロナ・ショックなどで6回1倍を割り込み、2023年の東証の要請を経て、2004年以降の平均(1.37倍)を大きく上回る水準に至っています。
この記事では、日経平均PBRの長期推移を振り返りながら、PBRが動く要因(ROE・BPSの変化)と、現在の水準が割高か割安かを読み解く方法を解説します。
この記事の内容(目次)
日経平均PBRとは何か
日経平均PBRは、日経平均株価を構成する225銘柄の時価総額の合計を、純資産(自己資本)の合計で割った値です。日本の株式市場全体が純資産に対してどの程度の評価を受けているかを示し、市場全体の割高・割安を判断する際に広く参照されます。
PBRは以下の式でも表現できます。
つまり、PBRは企業の収益力(ROE)と市場の評価(PER)の掛け算です。PBRが上がるには、ROEが上がるか、PERが上がるか、その両方が必要です。この分解が、後述する日経平均PBRの長期推移を読み解く鍵になります。
日経平均PBRの長期推移
日経平均PBRの推移を年代ごとに振り返ります。各時期のPBR水準は、日本経済の構造変化と密接に連動しています。公式データ(日本経済新聞社「日経平均プロフィル」)は2004年10月以降のため、グラフはそこから始めています。
日経平均PBRの推移(加重平均ベース、2004年末〜2026年10月2日)
バブル期(1989年):東証1部全体でPBR 5.4倍
1989年12月29日、日経平均株価は当時の史上最高値38,915円をつけました。日経平均そのもののPBRは2004年より前の公式データがありませんが、東京証券取引所の集計では、1989年12月末の東証1部全銘柄のPBRは5.4倍、PERは70.6倍でした(日本取引所グループ「規模別・業種別PER・PBR」の長期データ、単純平均・単体ベース)。日経平均の加重平均PBRとは計算方法が違うため、上のグラフの値とは直接比べられません。
それでも、企業の純資産の5倍以上の値段で株が売買されていたことになり、バブルの過熱ぶりがわかります。当時の日本企業のROEが特段高かったわけではなく、PERが異常に高騰したことでPBRも押し上げられた形です。
バブル崩壊後(1990年代〜2007年):一時1倍割れ、2005〜07年は2倍前後
バブル崩壊後、PBRは大きく低下しました。同じ東証1部全銘柄の値(単純平均・単体ベース)で見ると、1990年末2.9倍、1992〜96年末は1.8〜2.0倍、1997・98年末は1.2倍と下がり、2002年末には0.9倍と1倍を割り込みました(日本取引所グループ「規模別・業種別PER・PBR」)。
日経平均の公式データの起点となる2004年末は1.74倍、2005年末は2.48倍、2006年末2.12倍、2007年末1.74倍と、リーマン・ショック前は2倍前後で推移しました(日経平均プロフィル)。
このころの日経平均の予想ROE(PBR÷予想PER)は、2005〜07年末で約11%と、2010年代(6〜9%台)より高い水準でした。バブル期に遠く及ばなかったのはROEが低かったからではなく、PER(年末で16〜23倍)がバブル期よりはるかに低かったためです(日経平均プロフィルの年末値よりKabuGraph算出)。
リーマン・ショック(2008〜2009年):2004年以降で初の1倍割れ
2008年10月、リーマン・ショックにより日経平均PBRは日経のデータが遡れる2004年以降で初めて1倍を割り込みました(日経平均プロフィルの日次投資指標は2004年9月30日以降のみ収録、ユーザーズ・ガイド)。PBR 1倍は「企業を解散した方が株主にとって得」という水準であり、市場が極度に悲観的になったことを意味します。2009年4月28日までの間に、途中で1倍を回復した日を挟みながら計103営業日、1倍を下回りました(三井住友DSアセットマネジメント)。最低は2009年3月9日の0.81倍で、1倍を割ってからさらに2割近く下げています。
欧州債務危機(2011〜2012年):長期の1倍割れ
2011年8月、米国債の格下げ(8月5日)と欧州債務危機の深刻化で世界的に株が売られ、円高も重なって、PBRは再び1倍を割り込みました。2011年8月〜2012年2月(計117営業日)と2012年5月〜12月(計150営業日)の2回にわたり、長く1倍を下回ったのがこの時期の特徴です。2012年2月から5月初めまではいったん1倍を回復しましたが、5月7日から再び割り込み、最後に1倍を下回ったのは2012年12月11日でした。
アベノミクス〜コロナ前(2013〜2019年):1.0〜1.5倍のレンジ
金融緩和と企業統治改革(コーポレートガバナンス・コード導入など)を背景に、PBRは1.0〜1.5倍のレンジに回復しました。ただし、2016年2月と2018年12月にはPBR 0.99倍まで低下するなど、1倍近辺が下値として繰り返し意識される相場が続きました。この時期に限っては、PBR 1倍が事実上の「底値」として機能し、どちらも1日で1倍を回復しています。2013〜2019年の日次平均は1.26倍でした(日経平均プロフィルよりKabuGraph算出)。
コロナ・ショック(2020年):リーマン後で最も深い1倍割れ
2020年3月6日、新型コロナウイルスの感染拡大でPBRは再び1倍を割り込み、5月18日まで47営業日続きました。最低は3月16日の0.82倍で、リーマン・ショック時の0.81倍(2009年3月9日)に次ぐ深さです(日経平均プロフィルの日次データよりKabuGraph集計)。リーマン・ショック(計103営業日)や欧州債務危機(計117・150営業日)より短く、2ヶ月余りで1倍を回復し、年末には1.21倍まで戻しました。
東証改革以降(2023年〜現在):1.3倍から1.9倍へ切り上がり
2023年3月、東京証券取引所がプライム市場・スタンダード市場の上場企業に対し「資本コストや株価を意識した経営の実現に向けた対応」を要請しました。当時、プライム市場の約半数がPBR 1倍割れという状態でした(東京証券取引所、2022年7月時点のデータ)。この要請をきっかけに自社株買い・増配・事業ポートフォリオ見直しなどが広がり、利益の伸びも加わって、日経平均PBRは年末ベースで2023年1.30倍→2024年1.47倍→2025年1.69倍と切り上がり、2026年6月22日には2.00倍を付けました(10月2日時点は1.90倍、日経平均プロフィル)。ただし2024年8月5日と2025年4月7日にはいずれも1.15倍まで下げる局面があり、上昇は一本調子ではありません。
PBR 1倍割れが起きた局面の一覧
日経平均PBRが1倍を割り込んだ局面は、公式データのある2004年10月以降で6回あります。いずれも金融危機や世界的なリスクオフ局面です。
期間 | 1倍未満の日数(合計) | 最低PBR | 背景 |
|---|---|---|---|
2008/10/10〜2009/4/28 | 103日 | 0.81倍(2009/3/9) | リーマン・ショック |
2011/8/9〜2012/2/7 | 117日 | 0.90倍(2011/11/24) | 米国債格下げ・欧州債務危機・円高 |
2012/5/7〜2012/12/11 | 150日 | 0.87倍(2012/6/4) | 欧州債務危機 |
2016/2/12 | 1日 | 0.99倍 | 原油安・円高・世界景気不安 |
2018/12/25 | 1日 | 0.99倍 | 米国株の急落・円高(米政府機関の一部閉鎖など) |
2020/3/6〜2020/5/18 | 47日 | 0.82倍(2020/3/16) | コロナ・ショック |
1倍割れの長さは危機の性質で分かれます。金融危機が原因のリーマン・ショックと欧州債務危機では、途中で何度か1倍を回復しながらも1倍を下回った日が計100営業日を超え、数か月〜1年以上にわたって1倍前後をさまよいました。コロナ・ショックは47営業日、2016年と2018年は1日で1倍を回復しています。
PBR 1倍は解散価値の目安として意識されやすい水準ですが、「そこで下げ止まる」保証にはなりません。6回のうち4回(リーマン・ショック、欧州債務危機の2回、コロナ・ショック)は、1倍を割り込んださらに下の0.81〜0.90倍まで、1〜2割下げています。1倍近辺で下げ止まったのは、1日で戻した2016年と2018年だけです。
PBRを動かす2つの要因:ROEとBPS
日経平均PBRの変動を正しく読み解くには、PBRが何によって動くかを理解する必要があります。PBRは以下の2つの要因で変動します。
要因① ROE(自己資本利益率)
PBR = ROE × PERの関係から、ROEが高い市場ほどPBRも高く評価されます。マネックス証券の分析(2025年12月公表、2004年6月〜2025年11月のデータ)によれば、日経平均の予想ROEが1%上昇するとPBRは約0.38倍上昇するという高い相関関係が確認されています(決定係数R²=0.87)(マネックス証券)。
特にROE 8%が重要な分岐点です。同じ分析では、ROEが8%を超える局面で株価の上昇基調が鮮明になり、8%を下回る局面では株価が調整したり横ばいにとどまったりしやすいとしています。日経平均の予想ROE(加重平均PBR÷予想PER)は、2026年10月2日時点で約10.9%と8%を上回っています(日経平均プロフィルよりKabuGraph算出)。
要因② BPS(1株あたり純資産)
PBR = 株価 ÷ BPSなので、分母であるBPSが増えれば同じ株価でもPBRは下がります。2010年代以降、日本企業のBPSは利益の内部留保によって年々積み上がっています。BPSの増加は「PBR 1倍に相当する株価水準」を押し上げる効果があります。つまり、株価が横ばいでもBPSが増えればPBRは下がり、逆に言えばPBR 1倍に当たる株価の水準は年々切り上がっています。
東証「資本コストや株価を意識した経営」要請(2023年3月)の影響
2023年3月の東証の要請(俗に「PBR改善要請」とも呼ばれます)は、日経平均PBRの水準に大きな影響を与えました。対象はPBR 1倍割れの企業に限らず、プライム市場・スタンダード市場の全上場会社です。この要請の背景と効果を整理します。
要請の背景
要請の時点で、東証プライム市場の約半数、スタンダード市場の約6割がROE 8%未満・PBR 1倍割れの状態にありました(データは2022年7月時点。東証「資本コストや株価を意識した経営の実現に向けた対応について」)。
欧米の主要市場ではPBR 1倍割れの企業は少数派で、主要な株価指数の構成企業に占める割合は米国(S&P500)5%、欧州(STOXX600)24%に対し、日本(TOPIX500)は43%でした。ROE 8%未満の企業も米国14%、欧州19%に対し日本は40%で、1倍割れの根本原因はROE(自己資本利益率)の低さにあると考えられます(東証「参考資料集(フォローアップ会議における議論と現状)」2022年9月、いずれも2022年7月時点)。
要請後の企業行動の変化
東証の要請を受けて、上場企業は以下のような施策を加速させました。
自社株買いの拡大:自社株買いで自己資本を縮小しROEを改善、PBR = ROE × PER の関係を通じてPBR向上を図る
増配・累進配当方針の導入:株主還元を強化し市場の評価を引き上げる
政策保有株式の売却:資本効率を阻害する持ち合い株を減らしROEを改善する
事業ポートフォリオの見直し:低収益事業の売却・撤退により資本効率を高める
これらの動きもあって、日経平均PBRは年末ベースで2024年1.47倍、2025年1.69倍と上昇し、2026年6月22日には2.00倍を付けました(日経平均プロフィル)。ただし日経新聞は「PBR改善は踊り場」と報じており、還元強化による一時的なPBR上昇と、本業の「稼ぐ力」向上による持続的なPBR上昇は区別が必要です(日本経済新聞 2025年3月)。
1倍割れの企業は減ったが、ROEの改善は小幅
東証の集計では、要請前の2022年7月から2026年3月までに、PBR 1倍割れの企業の割合はプライム市場で50%から27%に下がりました。一方、ROE 8%未満の企業の割合はわずかしか減っておらず、PBRの改善に比べると「稼ぐ力」の改善は小幅です。
PBR 1倍割れの企業:プライム 50%(922社)→27%(424社)、スタンダード 64%(934社)→49%(766社)
ROE 8%未満の企業:プライム 47%(857社)→43%(684社)、スタンダード 63%(912社)→60%(936社)
出典:東京証券取引所「『資本コストや株価を意識した経営』に関する要請のアップデート」(2026年4月28日)よりKabuGraph作成。2022年7月1日時点と2026年3月1日時点の比較
東証はこの資料で要請をアップデートし、目先の株主還元を増やすことよりも、まず成長投資を検討し、余った資金を株主還元に回すという「経営資源の配分」の方針を示すよう求めています。取組みの開示は、2026年8月末時点でプライム市場の94%、スタンダード市場の57%の企業に広がっています(東証「開示状況(2026年8月末時点)」、検討中を含む)。
現在の日経平均PBRの読み方
2026年10月2日時点の日経平均PBRは加重平均で1.90倍です(日本経済新聞社「日経平均プロフィル」)。この水準をどう評価すべきか、複数の視点で整理します。
歴史的な位置づけ
現在の1.90倍は、2010年代(年末ベースで0.9〜1.5倍)から明確に切り上がっています。公式データがある2004年10月以降の日次平均は1.37倍(日経平均プロフィルよりKabuGraph算出)で、現在の1.90倍はこれを4割近く上回りますが、ROEの向上を伴った上昇であれば妥当な評価とも言えます。
ROEとPERに分けて見る
今の1.90倍を「PBR = ROE × PER」で分けると、予想ROE約10.9% × 予想PER約17.4倍です。2025年末の1.69倍は、予想ROE約8.9% × 予想PER約19.0倍でした(日経平均プロフィルの加重平均PBR・PERよりKabuGraph算出)。
つまり2026年に入ってからのPBRの上昇は、PER(市場の期待)が膨らんだからではなく、予想ROEが上がったことによるものです。2026年5月に各社が今期の業績予想を出し、日経平均の予想利益が大きく増えました。逆に、予想どおりの利益が出なければ、ROEとともにPBRも下がる可能性があります。
海外市場との比較
MSCIの株価指数で同じ計算方法にそろえると、PBRは日本(MSCI Japan)2.0倍、欧州(MSCI Europe)2.5倍、米国(MSCI USA)5.7倍です(2026年9月30日時点、MSCIファクトシート:MSCI Japan・MSCI USA・MSCI Europe)。日経平均の1.90倍(日経の加重平均)とは計算方法が違いますが、どちらで見ても日本のPBRは先進国市場の中では依然として低い水準であり、ROEの改善余地が残っている限り、PBRにも上昇余地があるという見方もあります。ただし、産業構造の違い(日本は製造業比率が高く、米国はテクノロジー企業比率が高い)が根底にあるため、単純な水準比較には限界があります。
投資判断への活かし方
日経平均PBRを投資判断に活用する際のポイントを整理します。
PBR 1倍近辺は長期投資の好機になりやすい
過去の実績を見ると、日経平均PBRが1倍近辺まで下がった局面は、その後の中長期リターンが高い傾向があります。2009年、2012年、2016年、2018年、2020年の局面では、PBR 1倍割れから1年以内に株価が大きく反発しました。
ただし2011年8月に1倍を割った局面では、1年後(2012年8月末)も株価はほぼ横ばいで、PBRは再び1倍を下回っていました。金融危機では1倍を割ってからさらに1〜2割下げることもあるため、「1倍を割ったらすぐ買い」ではなく、時期を分けて買う分散投資が現実的です。
ROEのトレンドと合わせて見る
PBRが上昇してもROEが伴っていなければ、一時的な期待先行の可能性があります。逆に、ROEが上昇トレンドにある中でPBRが横ばいなら、市場がまだ織り込んでいない割安状態かもしれません。PBR単体ではなく、ROEとセットで見ることが重要です。
個別銘柄のPBRへの示唆
日経平均全体のPBRが1.90倍であるとき、PBR 1倍割れの個別銘柄は「市場平均のおよそ半分の評価」を受けていることになります。これが合理的な評価(低ROE)なのか、見落とされている割安銘柄なのかを見極めるのが個別株投資の出発点です。PBRの基本的な仕組みや個別銘柄での見方については、以下の記事で詳しく解説しています。
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
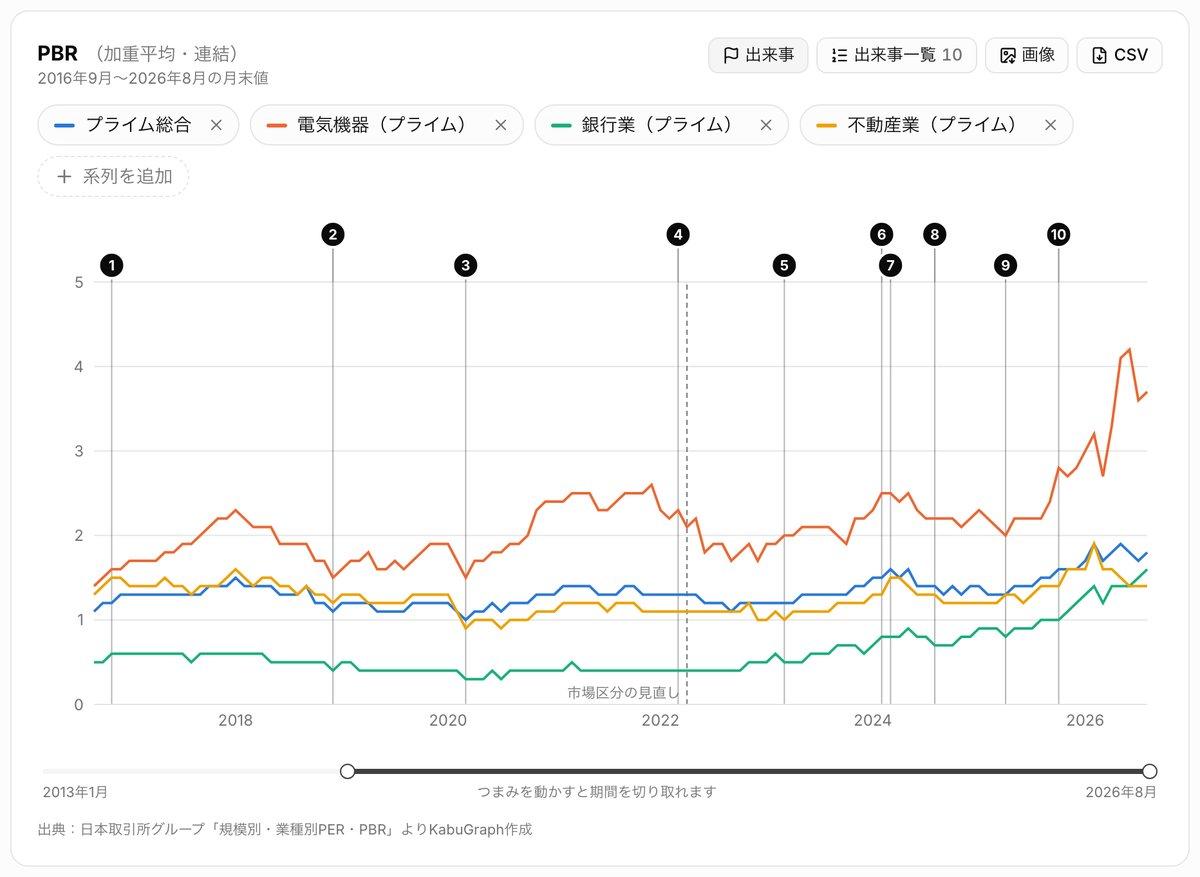
東証の市場全体や33業種のPBRの推移は、業種別PER・PBRのページで比べられます(毎月更新)。
まとめ
日経平均PBRの推移を振り返ると、以下のポイントが浮かび上がります。
バブル期の高いPBRはPERの過熱が主因:1989年末の東証1部全体はPBR 5.4倍・PER 70.6倍(日経平均の公式データは2004年から)。再現性の低い水準
PBR 1倍は下げ止まりの保証ではない:2004年以降6回の1倍割れのうち、1倍近辺で止まったのは2016年・2018年だけ。金融危機とコロナ・ショックでは1倍からさらに1〜2割下げた
東証の要請後にPBRの水準が切り上がった:1倍割れの企業はプライムで50%から27%に減ったが、ROE 8%未満の企業の減少は小幅。上昇が続くかは「稼ぐ力」次第
PBR = ROE × PER:PBRの動きはROE(稼ぐ力)とPER(市場の期待)に分解して読む
現在の1.90倍は2004年以降の平均1.37倍を上回るが先進国では低水準:2026年の上昇は予想ROEの上昇をともなっている。ROE改善の持続性が今後のPBR水準を左右する
ROE(自己資本利益率)とは|8%基準の根拠とデュポン3分解の読み方
ROE(自己資本利益率)の計算式・8%の目安(伊藤レポート)・デュポン分析による3要素分解を解説。ROAとの違い、レバレッジによる嵩上げの見抜き方がわかります。