ナスダックPER推移|実績PERはITバブル73倍、AI相場34倍。割高かを見抜く読み方
NASDAQ 100の予想PER(株価収益率)は2026年9月時点で約25倍、実績PERは約34倍です(2026年9月11日時点で予想24.6倍・実績33.9倍、株式マーケットデータ)。同じ実績PERで比べると、ITバブル期の1999年末は73倍で、今はその半分以下です。
ただし実績PERは、2026年5月に2006年以降の最高を更新しました(GuruFocus)。主力企業が実際に大きな利益を上げている点はITバブルと違いますが、過去の水準と比べて割安とは言えません。
本記事ではNASDAQ 100のPERを、ITバブル・リーマンショック・コロナショック・AI相場の4つの局面で振り返ります。S&P500との比較を通じて「ナスダックは割高なのか」を読み解くためのデータをまとめています。
この記事の内容(目次)
ナスダックのPERとは——NASDAQ 100とNASDAQ総合の違い
ナスダックには主に2つの指数があり、PERを議論するときはどちらの指数を見ているかで数字がまったく変わります。
指数 | 構成銘柄数 | 特徴 |
|---|---|---|
NASDAQ総合指数 | 約3,400銘柄 | NASDAQ市場に上場する全銘柄。赤字の小型株も含まれるため、PERが極端に振れやすい |
NASDAQ 100 | 100社 | 金融を除く時価総額上位100社。Apple・Microsoft・NVIDIAなど大型テック株中心で、投信・ETFのベンチマークに広く採用 |
投資信託やETF(iFreeNEXT NASDAQ100インデックスや QQQ など)のベンチマークとして使われるのはNASDAQ 100です。本記事のPERデータもNASDAQ 100を基準に解説します。
予想PER(Forward PE)と実績PER(Trailing PE)
PERには「実績PER(Trailing PE)」と「予想PER(Forward PE)」の2種類があります。
実績PER(Trailing PE):過去12ヶ月の確定利益で計算。実績ベースなので客観的だが、将来の成長を反映しない
予想PER(Forward PE):アナリストの今後12ヶ月の利益予想で計算。成長期待を含むため、ハイテク株が多いNASDAQでは実績PERより低くなることが多い
たとえば2026年6月末時点のNASDAQ 100は、実績PERが35.2倍に対して予想PERは25.2倍と約10ポイントの差があります(Siblis Research)。EPS成長率が高い局面ほど両者の差は開きます。
NASDAQ 100 PER推移——2016年以降の全体像
以下のチャートは、Siblis Researchが公表する各年末時点の実績PER(Trailing PE、TTM)の推移です。2016年以降だけでも、約21倍(2018年末)から約40倍(2020年末)まで大きく動いています。
NASDAQ 100 実績PER推移(各年末時点)
2006年以降のNASDAQ 100の実績PERは、中央値24.65倍、変動幅12.42倍〜38.78倍です(GuruFocusの日次の系列、2026年9月11日時点)。最高値の38.78倍は2026年につけたもので、AI相場の実績PERは2006年以降で最も高い水準まで上がりました。
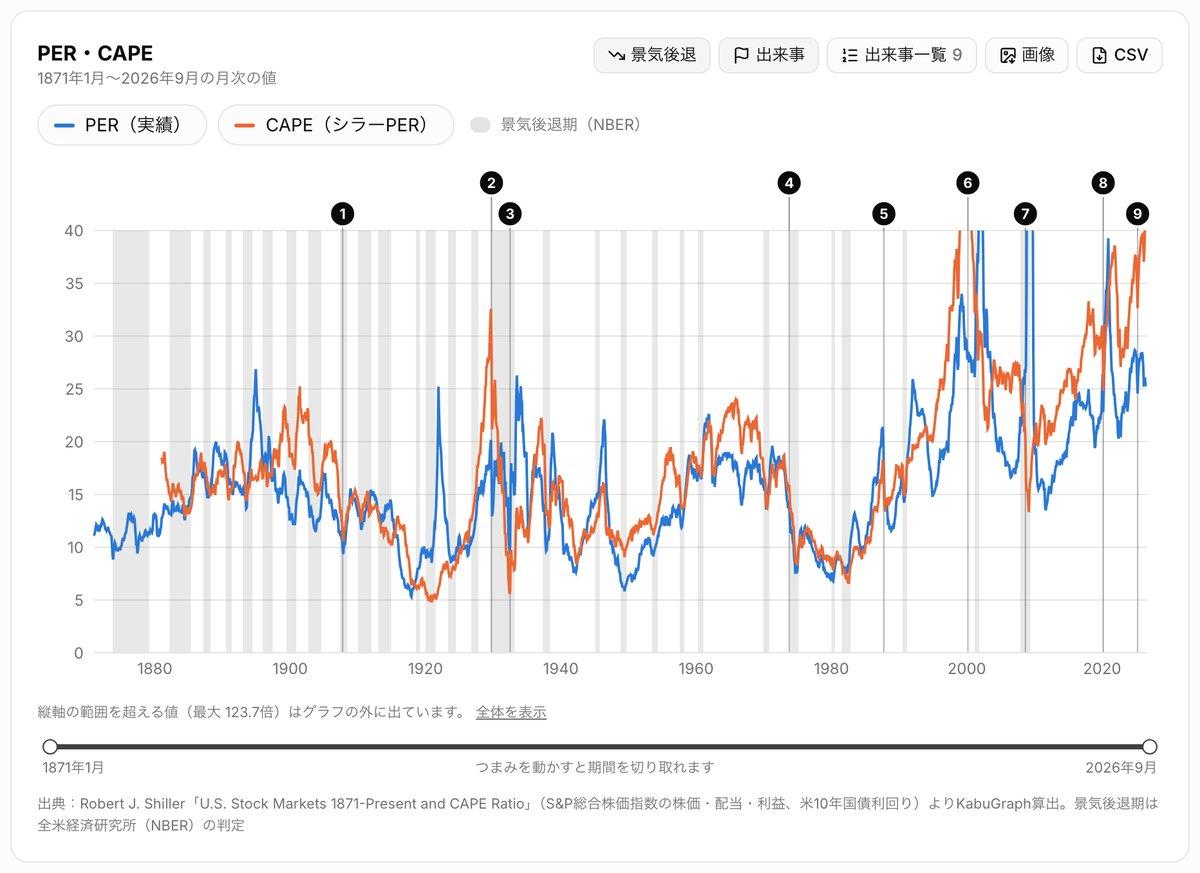
同じ2006年以降で比べると、S&P500の実績PERの中央値は22.4倍です(Robert J. Shiller教授のデータよりKabuGraph算出、2026年6月までの月次)。NASDAQ 100はほとんどの期間でS&P500より高めのPERで取引されており(Siblis Research)、これは構成銘柄が高成長のテクノロジー企業中心であるためです。
なお、S&P500のPERを1871年からの長い平均と比べると、19世紀〜20世紀前半の低いPERを含むぶん、今の水準が割高に見えやすくなります。ナスダックと比べるときは、期間を揃えましょう。
4つの局面で読むナスダックPER
① ITバブル(1998〜2000年)——NASDAQ 100でもPER 73倍
1999年のNASDAQ総合指数のPERは90倍を超えました(International Banker)。利益が出ていない赤字企業や利益の小さい企業の株価が高騰し、指数全体のPERを押し上げた結果です。NASDAQ総合指数は2000年3月10日の5,048.62から2002年10月9日には1,114.11まで78%下落し(いずれも終値ベース)、終値で高値を更新したのは2015年4月23日と約15年かかりました(Fox Business)。
② リーマンショック(2008〜2009年)——13倍台から、利益の急減で38倍台へ
2008年の金融危機で株価が急落し、NASDAQ 100の実績PERは2008年11月に13倍台まで低下しました(GuruFocus)。ところが2009年に入ると、株価が戻り始める一方で直近12ヶ月の企業利益は落ち込み続け、PERは2009年12月に38倍台まで跳ね上がりました。
PERは「株価÷利益」なので、分母の利益が急に減ると、株価が上がらなくてもPERは上がります。S&P500でも、実績PERは2009年5月に約124倍まで上がりました(Robert J. Shiller教授のデータよりKabuGraph算出)。景気後退の直後に実績PERが高く見えても、それだけで割高とは言えません。
利益が回復した2010年後半〜2014年は株価の戻りが追いつかず、実績PERは12〜17倍台の低い水準で推移しました。2006年以降の最低(12倍台)をつけたのはリーマンショックの時ではなく、米国債の格下げと欧州債務危機で株価が急落した2011年8月です(GuruFocus)。
③ コロナショック(2020年)——PER約40倍の金融緩和相場
2020年3月にコロナショックで株価は急落しましたが、FRBの大規模金融緩和とテック企業の業績好調を背景にPERは急上昇。2020年末にはNASDAQ 100の実績PERが39.72倍に達しました(Siblis Research)。集計元は異なりますが、ITバブル期の1999年末(73.3倍)の半分程度で、しかもGAFAMを中心に実際の利益成長が伴っていた点が決定的に異なります。
2022年には利上げ局面でPERが23.72倍まで縮小(2021年末38.00倍→2022年末23.72倍、Siblis Research)。金利が上昇すると将来利益の割引率が上がるため、成長株中心のNASDAQは金利に敏感にPERが動く傾向があります。
④ AI相場(2023年〜現在)——予想は25倍、実績は2006年以降の最高圏
2023年以降のAIブームでNASDAQ 100は大きく上昇しましたが、予想PERは23〜28倍の範囲で推移しており(Siblis Research四半期値)、2026年9月11日時点では24.6倍です(株式マーケットデータ)。同じ予想PERで比べると、ITバブルのピーク(2000年3月)の約60倍の半分以下です。
一方、実績PERは同じ日に33.9倍(株式マーケットデータ)で、GuruFocusの系列では2026年5月に2006年以降の最高値を更新しました。予想PERが実績PERより大幅に低いのは、アナリストが今後1年の大きな増益を見込んでいるためです。予想PERの低さは、その増益が実現することが前提になっています。
野村證券の分析では、ITバブルと異なりAI相場ではEPS(1株利益)の成長がPERの上昇を抑えていると指摘されています(ナスダック総合指数の予想PERについての分析)。Apple・Microsoft・NVIDIAなどの主要銘柄がAI投資と並行して高い利益成長を実現しているため、株価が上がっても予想PERは急騰していません。
NASDAQ 100 予想PER vs 実績PER(2023〜2026年)
実績PERが29〜35倍で推移する一方、予想PERは23〜28倍に収まっています。この差はアナリストが今後12ヶ月のEPSを現在より約40%高く見積もっていることを意味します(2026年6月末: 予想EPS 216.28÷実績EPS 154.48=1.40、Siblis Research)。AIによる業績拡大への強い期待が読み取れます。
S&P500とのPER比較——ナスダックはどれだけ割高か
ナスダックが割高かどうかは、S&P500のような米国の大型株全体と比べると見えてきます。比べるときは、同じ方法で集計した値を同じ時点で並べることが大切です。ここでは、NASDAQ 100と米国大型株を同じ方法で集計しているSiblis Researchの値(2026年8月末)を並べます。
指標 | NASDAQ 100 | 米国大型株 |
|---|---|---|
実績PER | 34.2倍 | 26.1倍 |
予想PER | 22.9倍 | 20.1倍 |
CAPE(景気循環調整PER) | 57.8倍 | 36.4倍 |
実績PERで比べると、NASDAQ 100は米国大型株の約1.31倍です。ただしこの上乗せ幅は1995年以降の中央値(1.30倍)とほぼ同じで、広がっているわけではありません(Siblis Research)。
S&P500と直接比べた予想PERでも、2026年9月11日時点でNASDAQ 100が24.6倍、S&P500が20.3倍と、約4ポイント(2割程度)の差です(株式マーケットデータ)。この差は「ナスダックが割高」というよりも、構成銘柄の成長期待の差を反映したものです。
なぜNASDAQ 100はPERが高いのか
NASDAQ 100は情報技術セクターが指数ウエートの約60%を占めます(GICS基準、ChartRow、2026年9月11日時点で59.8%)。S&P500では38.0%です(SPYファクトシート、2026年6月30日時点)。なおNasdaq公式ファクトシートはICB基準でTechnology 68.5%(同日)と、分類基準で数字は変わります。テクノロジー企業は利益成長率が高い分、将来利益を織り込んだ高いPERで取引されるため、指数全体のPERが押し上げられます。
加えて、「マグニフィセント7」(Apple・Microsoft・Alphabet・Amazon・NVIDIA・Meta・Tesla)の7社でNASDAQ 100の約39%を占めており(2026年9月10日時点、Invesco QQQ構成比の合算、KabuGraph算出)、これら大型テック株のPERが指数全体のPERを左右します。
指数の中身も変わり続けています。2026年5月から、時価総額が既存の構成銘柄の上位40位に入る大型の新規上場銘柄を、上場から15営業日で採用するルール(Fast Entry)が始まりました。7月7日には、6月に上場したSpaceXがこのルールでNASDAQ 100に加わっています(Nasdaq)。上場したばかりの大型銘柄が入ると、指数全体の利益とPERの中身も変わります。
S&P500のPERとCAPE(シラーPER)は、1871年からの推移をS&P500のPER・CAPEのページで確かめられます。景気後退期や大暴落も重ねて表示しています。
PERが動く3つの要因
ナスダックのPERを動かす主な要因を理解しておくと、指数の割安・割高を判断しやすくなります。
① 金利(FRBの金融政策)
金利が上がると将来利益の現在価値が低下するため、PERは縮小します。2022年のFRB利上げ局面ではNASDAQ 100の実績PERが38.00倍から23.72倍へ約4割縮小しました(2021年末→2022年末、Siblis Research)。逆に2020年のゼロ金利政策ではPERが39.72倍まで拡大しています(2020年末)。テクノロジー企業は遠い将来の利益に価値の源泉があるため、金利変動の影響をS&P500以上に受けます。
② EPS成長率
EPSの伸びが株価の上昇に追いつけば、PERは安定します。AI相場ではNASDAQ 100のEPS(TTM)が2023年末から2026年6月末までに約54%成長(2023年末を100とした指数で154.48、Siblis Research)しました。同じ期間に指数は約8割上がりましたが、利益も伸びたため、実績PERは30.25倍から35.24倍への上昇にとどまり、2020年末の約40倍を下回っています。
③ リスクプレミアム(市場心理)
恐怖が支配する局面(リーマンショック、コロナショック)ではリスクプレミアムが上昇し、株価とともにPERもまず下がります(GuruFocusの系列で2008年11月に13倍台、2020年3月に19倍台)。ただし実績PERは、その後に利益が落ち込むと逆に上がります(前の章の2009年)。楽観が支配する局面(ITバブル、コロナ後の金融緩和)ではPERが過大になります。野村證券が紹介するイールドスプレッド(米国10年国債利回り − S&P500の株式益回り、12ヶ月先予想ベース)は、プラスが大きいほど株式が債券より割高、マイナスなら割安側を示す目安です。2026年5月1日時点のS&P500は−0.326%で、まだ割高域には入っていません。
日本の投資家がナスダックPERを見る意味
ナスダックのPERは、日本の個人投資家にとっても3つの実用的な意味があります。
投信・ETFの割安度判断
日本で買えるNASDAQ 100連動商品には、投信のiFreeNEXT NASDAQ100インデックス(大和アセットマネジメント)、ETFのNEXT FUNDS NASDAQ-100(為替ヘッジなし)連動型上場投信(1545、野村アセットマネジメント)、米国ETFのQQQなどがあります。こうした商品に積立投資している場合、実績PERは実績PERの過去(2006年以降の中央値24.65倍、GuruFocus)と、予想PERは予想PERの過去と比べて、どこまで上振れているかを定期的にチェックすることで、追加投資のタイミング判断に役立ちます。
日本のハイテク株への波及
NASDAQのPERが縮小する局面(利上げ時など)では、日本の半導体・AI関連銘柄(東京エレクトロン、レーザーテック、ソフトバンクグループ等)も連れ安する傾向があります。ナスダックPERの方向感は、日本のグロース株の地合いを読むための先行指標になります。
為替を加味した実質リターン
2022年のように米国の利上げでPERが縮む局面では、日米の金利差が広がって円安ドル高が進み、円建てでは株安が為替である程度和らぐことがあります。ただし、PERと為替がいつも逆に動くわけではありません。2023〜2024年はPERが30倍台に戻る中でも円安が続きました。円建てのリターンは、PERと為替を別々に見て判断しましょう。
現在のナスダックPERをどう読むか
2026年9月11日時点のNASDAQ 100は、予想PERが24.6倍、実績PERが33.9倍です(株式マーケットデータ)。この水準をどう評価するか、ポイントを整理します。
チェックポイント | 現在の状況 | 評価 |
|---|---|---|
予想PER | 24.6倍(ITバブルのピーク、2000年3月は約60倍) | ITバブル期の半分以下 |
実績PER | 33.9倍(GuruFocusの系列では2026年5月に2006年以降の最高を更新) | 過去と比べて高め |
CAPE(景気循環調整PER) | 57.8倍(2002年以降の97パーセンタイル) | 歴史的に高水準 |
イールドスプレッド | −0.33%(S&P500の値) | 割高域には入っていない |
EPS成長率(前年比) | +22%(TTM EPS 126.45→154.48) | 利益がPERを支えている |
結論としては、同じ物差しで比べ直すと、NASDAQ 100が割高かどうかは見る指標によって答えが分かれます。どちらか一方だけで「割高ではない」「バブルだ」と言い切れる状況ではありません。
割高と見える材料:実績PERは2026年5月に2006年以降の最高を更新(GuruFocus)。CAPEも約58倍で、2002年以降の97パーセンタイルにある(Siblis Research)
割高とは言い切れない材料:予想PER24.6倍はITバブルのピーク(約60倍)の半分以下。米国大型株に対する上乗せ幅(1.31倍)も1995年以降の中央値並みで、直近1年の利益は22%伸びている
予想PERの低さは、アナリストが見込む今後12ヶ月の約4割の増益が前提です。利益が期待に届かなければ、予想PERは実績PERに近づく形で切り上がります。CAPEは過去10年の平均利益で計算するため、利益が急成長した指数では過去の低い利益に引っ張られて高めに出やすい点も押さえておきましょう。
PER(株価収益率)とは|計算式・15倍の目安と東証プライム業種別データで読む割安判断
PER(Price Earnings Ratio・株価収益率)の計算式・15倍の目安・業種別の水準差を解説。JPXの東証プライムPER・PBR推移データと業種別比較チャートで、割安・割高の判断方法がわかります。
まとめ
ナスダックPERの推移と、現在の水準を評価するポイントをまとめます。
2006年以降の実績PERの中央値は、NASDAQ 100が24.65倍(GuruFocus)、S&P500が22.4倍(KabuGraph算出)。NASDAQ 100はほとんどの期間でS&P500より高いが、テック企業の利益成長力を反映したもの。比べるときは期間と集計元を揃える
2006年以降の変動幅は12倍台(2011年)〜38倍台(2026年)(GuruFocus)。金利局面とリスク心理で大きく動き、2009年のように利益が急減すると実績PERはかえって上がる
2026年9月の予想PERは約25倍で、ITバブルのピーク(約60倍)の半分以下。一方、実績PERは約34倍で、2026年5月に2006年以降の最高を更新した。割高かどうかは物差しによって答えが分かれる
予想PERは予想PERの過去と、実績PERは実績PERの過去と比べ、CAPEやイールドスプレッドも併用すると、多角的な割安・割高判断ができる