売れるネット広告社グループ(9235)の企業分析|6件の「戦略的同規模M&A」で急拡大の裏で純損失11億円・債務超過に、売上50億円・黒字転換を掲げる2027年7月期の実現性
D2C事業者向けデジタルマーケティング支援を祖業に、2026年7月期に6件のM&Aを決めてグループを急拡大。一方で同期は期初に掲げた初の営業黒字化を9月7日に撤回し、営業損失5.4億円・純損失11.1億円で自己資本がマイナス(債務超過)に転じました。2027年7月期は買収先の通期連結で売上高50.0億円・営業利益2.0億円への黒字転換を会社予想に掲げています。
この記事の内容(目次)
会社概要 — 福岡発、D2Cマーケティング専業からグループ経営へ
項目 | 内容 |
|---|---|
会社名 | 売れるネット広告社グループ株式会社(Ureru Net Advertising Group Co., Ltd.) |
証券コード | 9235(東証グロース市場) |
設立 | 2010年1月(福岡県福岡市) |
上場 | 2023年10月23日(東証グロース市場) |
代表者 | 代表取締役社長CEO 植木原宗平(創業者・会長 加藤公一レオは2026年7月31日付で取締役を辞任) |
本社 | 福岡県福岡市早良区百道浜2-3-8 RKB放送会館4階(登記上の本店)。東京オフィスは東京都港区台場2-3-1 トレードピアお台場20階 |
決算期 | 7月 |
業種 | サービス業 |
創業者・加藤公一レオ氏が福岡から築いた「伝説のノウハウ」
創業者の加藤公一レオ氏は1975年ブラジル・サンパウロ生まれ、米ロサンゼルス育ちという異色の経歴を持ちます。西南学院大学経済学部を卒業後、三菱商事、Havas Worldwide Tokyo、株式会社アサツーディ・ケイ(ADK)でネットビジネスを中心としたダイレクトマーケティングに従事し、2010年1月に福岡で同社を創業しました(出典: 売れるネット広告社グループ 公式サイト)。
2011年に地元福岡のIT企業(株)Fusicと共同開発したランディングページ(LP)特化型クラウドサービス「売れるネット広告つくーる(現・売れるD2Cつくーる)」を武器に、「最強の売れるノウハウ」を掲げるダイレクトマーケティング専業企業として存在感を高め、2023年10月に東証グロース市場へ上場しました。
上場後はM&Aを軸とする成長戦略を急加速させましたが、規模拡大に伴いガバナンスや財務・デューデリジェンス、PMI(M&A効果を最大化するための統合プロセス)など経営内容が急速に複雑化。これを受けて2026年1月5日付で経営体制を刷新し、加藤氏は取締役会長へ、CFO出身の植木原宗平氏が代表取締役社長CEOに就任しました。当初はカリスマ創業者としての「魂」と人脈紹介の役割に徹する加藤氏と、経営管理に明るい植木原氏の「最強の組織」を融合させることで成長を加速させる狙いでしたが、2026年7月31日付で加藤氏は取締役を辞任し、会社法上の役員から完全に退いています。現在は「創業者・会長」として筆頭株主の立場からPR活動等に専念しており、役員報酬も消滅しました。なお2026年8月10日の株式交付・株式交換による新株発行で、加藤氏と共同保有者の議決権割合は55.02%から46.30%に低下し、会社法上の「支配株主」ではなくなっています(出典: 2026年7月期決算短信)。植木原CEO単独の経営体制で、6件のM&Aで迎えた各社の統合(PMI)と債務超過からの立て直しを同時に進められるか、ガバナンスと経営の実行力が問われる局面です(出典: FISCOレポート 2026年1月26日付、日本経済新聞)。新社長の植木原宗平氏は中央大学商学部卒業後、2019年に執行役員、2022年に取締役CFOを経て社長に就任した、福岡県出身の生え抜き経営者です。
沿革 — LP特化型クラウドサービスから持株会社体制へ
同社の歩みは、福岡発のクラウドサービスが全国区の上場企業グループへと発展していく過程そのものです。
2010年1月 — 福岡市早良区西新に同社設立
2011年9月 — (株)Fusicと共同開発した「売れるネット広告つくーる」の提供を開始
2013年4月 — 東京都渋谷区に東京オフィスを開設し、東京進出
2017年8月 — マーケティング支援サービス「最強の売れるメディアプラットフォーム」をリリース
2019年4月 — 「売れるネット広告つくーる」事業をFusicから吸収分割
2022年5月 — サービス名を「売れるD2Cつくーる」に変更
2023年10月 — 東京証券取引所グロース市場に上場
2024年〜2025年 — Amazon・越境ECコンサル事業の開始、(株)売れる越境EC社の設立、(株)オルリンクス製薬・(株)グルプスの完全子会社化(2025年1月に合併しオルクス(株)へ)、(株)JCNTの子会社化(2024年8月)など、M&Aと新規事業を矢継ぎ早に推進
2025年1月 — ホールディングス体制へ移行し、社名を「売れるネット広告社グループ株式会社」に変更
2025年8月 — ビジュアルコミュニケーション技術を持つ(株)SOBAプロジェクトを株式取得により子会社化
2025年12月 — ビットコイン・セイヴァー(株)を設立しデジタルアセット・リカバリー事業に参入。(株)アドウェイズの中国・香港子会社2社(ADWAYS CHINA・ADWAYS ASIA HOLDINGS)の取得で基本合意
2026年1月 — 加藤公一レオ氏が取締役会長に、植木原宗平氏が代表取締役社長CEOに就任する経営改革を実施
2026年5月 — ADWAYS CHINA・ADWAYS ASIA HOLDINGSの株式を5月1日付で取得し子会社化(取得価額は各1円)。アドウェイズを割当先とする第三者割当増資(397,000株)も実施
2026年7月期中 — SOBAプロジェクトを含む6件のM&Aを決定(うち同期中に連結したのは3件、詳細は後述)
2026年7月 — 暗号資産決済インフラ子会社GANECCI(株)の設立を7月29日に決議・発表(設立は8月24日、出資比率51%)。同月31日付で創業者・加藤公一レオ氏が取締役を辞任、会社法上の役員から退任。同日、(株)ライトを1円で完全子会社化
2026年8月 — 8月10日付で(株)国際漢方研究所との株式交換(完全子会社化)、(株)Step y's(51.00%)・パロットビーク(株)(60.03%)の株式交付が効力発生。発行済株式数は9,628,538株に
2026年9月 — 9月7日に2026年7月期の業績予想を下方修正(営業利益14百万円→営業損失530百万円)し、9月14日の決算短信で純損失1,107百万円・自己資本△124百万円(債務超過)を開示。「継続企業の前提に関する重要事象等」を記載し、2027年7月期の黒字転換計画「GROWTH STRATEGY 2027」を策定
出典: 有価証券報告書(第16期)「沿革」、2026年7月期決算短信、各種プレスリリースよりKabuGraph作成。
業績推移 — 山あり谷ありの成長カーブ、2026年7月期は3期連続の営業赤字に
同社の売上高は2023年7月期に一度9.6億円まで伸び営業黒字(1.5億円)を達成しましたが、翌2024年7月期は7.6億円に減収し3.1億円の営業赤字に転落。2025年7月期はM&Aによる新規セグメント追加もあり売上高が15.7億円まで急拡大した一方、先行投資とM&A関連費用がかさみ営業赤字は1.7億円に、純損失は4.4億円まで拡大しました。2026年7月期は期初に売上高18.8億円・営業利益0.14億円と上場以来はじめての連結営業黒字化を計画していましたが、実績は売上高16.6億円(前期比6.0%増)にとどまり、営業損失は5.4億円、純損失は11.1億円へ拡大しました。M&A関連費用・貸倒引当金・減損損失など約8.3億円の一過性費用が重なった結果で、詳細は「業績推移と財務分析」の章で解説します。
通期業績推移(売上高・営業利益)
事業を理解する — 4つの事業セグメントと「戦略的同規模M&A」
4つの事業セグメントと「URERU TARGET 20」というビジョン
同社は持株会社として、①マーケティング支援事業、②グローバル情報通信事業、③コマース事業、④デジタルアセット・Web3事業の4事業を展開しています(2026年7月期第2四半期から報告セグメント名を変更。旧称は順に「D2C(ネット通販)向けデジタルマーケティング支援事業」「グローバル情報通信事業」「D2C(ネット通販)事業」「ビジュアルコミュニケーションDX・WEB3事業」で、区分そのものは変わっていません)。掲げるビジョンは「世界中をダイレクトマーケティングだらけにする!」。上場前は「LP特化型クラウドサービス」「LP制作」「成果報酬型広告」「純広告」という4つの狭い事業領域にとどまっていましたが、上場後は2026年7月期第1四半期までの間に8社のM&A、4つのグループ会社新設、4つの新規事業、2社への出資、19社との業務提携を実行し、事業領域を一気に拡張しました(出典: FISCOレポート)。
こうして拡大した20の関連事業領域を同社は「URERU TARGET 20」と呼び、事業ポートフォリオ拡大の羅針盤としています。
① マーケティング支援事業(旧・D2C向けデジタルマーケティング支援事業) — 祖業にして最大の柱
中核子会社「売れるネット広告社株式会社」が展開する祖業セグメントです。クラウドサービス「売れるD2Cつくーる」は、LP(ランディングページ)制作から申込フォーム、サーバー、フォローメール・LINE・SMS配信までをワンストップで提供するサブスクリプション型サービスで、月額利用料は14万9,800円です(出典: 有価証券報告書)。有料オプションとして、デザイン制作を代行する「売れるネット広告でざいん」、コンサルティングを行う「売れるネット広告こんさる」も用意されています。
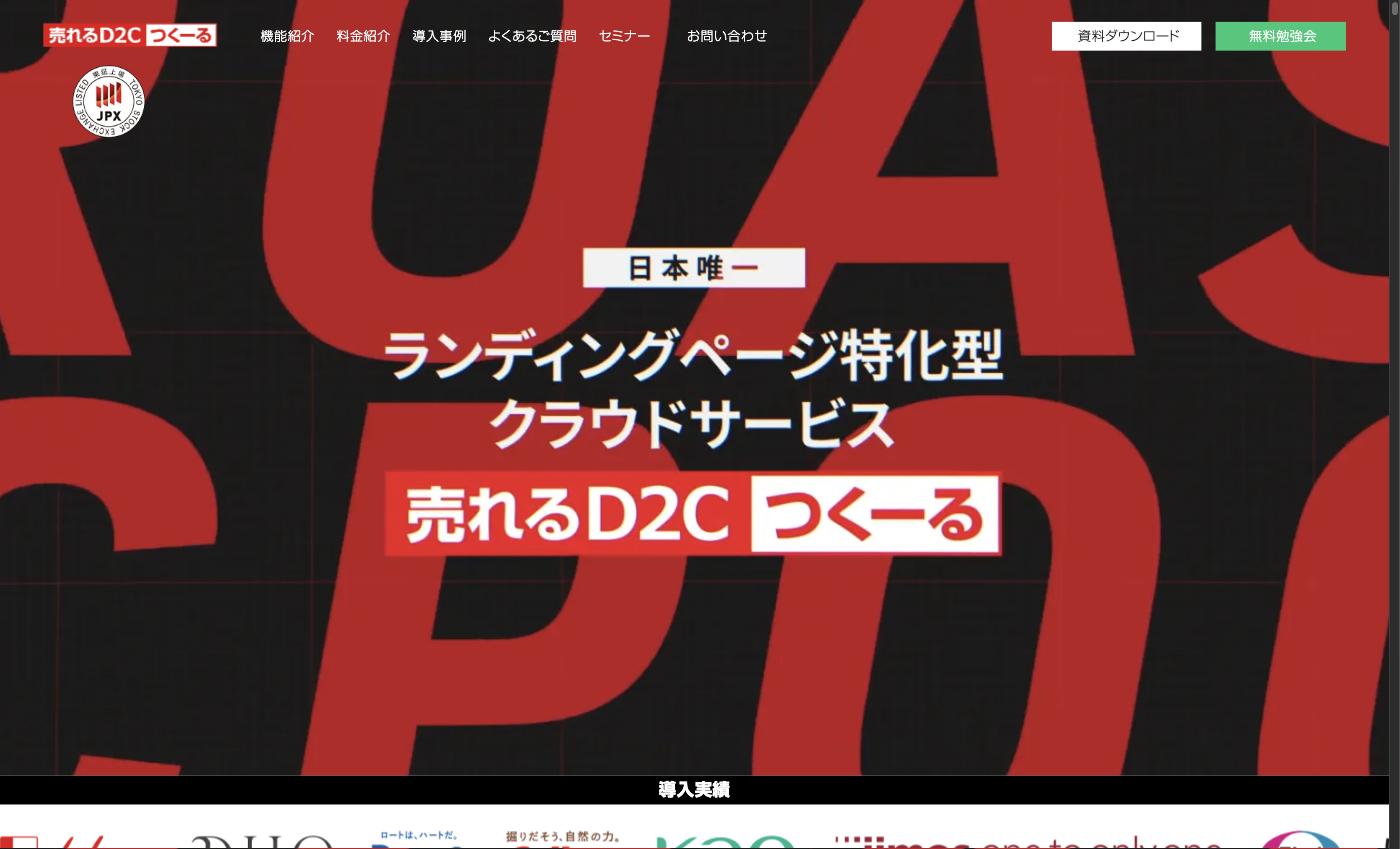
マーケティング支援サービスでは、「最強の売れるメディアプラットフォーム」を通じて、あらかじめ決められた予算内で新規顧客獲得に向けて広告を配信する成果報酬型広告と、一般的なイメージ広告である純広告、Web広告の効果をリアルタイムで最適化する運用型広告を組み合わせて配信しています。
強さの源泉 — 2,600回超のA/Bテストと「売る」ことに特化したLP設計
「売れるD2Cつくーる」最大の強みは、創業以来2,600回以上積み重ねてきたA/Bテストの実績に裏打ちされた再現性の高いノウハウです。同社のランディングページは、デザイン性やストーリー性の高い商品説明を1ページで完結させ、他ページへの外部リンクを極力排除する設計思想を徹底することで、消費者が購入に集中しやすい構造になっており、コンバージョン率(CVR)を高めています。
成果報酬型広告は、あらかじめ決められた予算の中で新規顧客獲得に向けて広告を配信するため、クライアント企業にとってリスクが低く導入しやすいサービスとなっています。収益面では、クライアント数が積み上がるのに比例して着実に売上が伸びるストック型のサブスクリプションモデルを採用しています。
大手企業を含む1,000社超のクライアント基盤
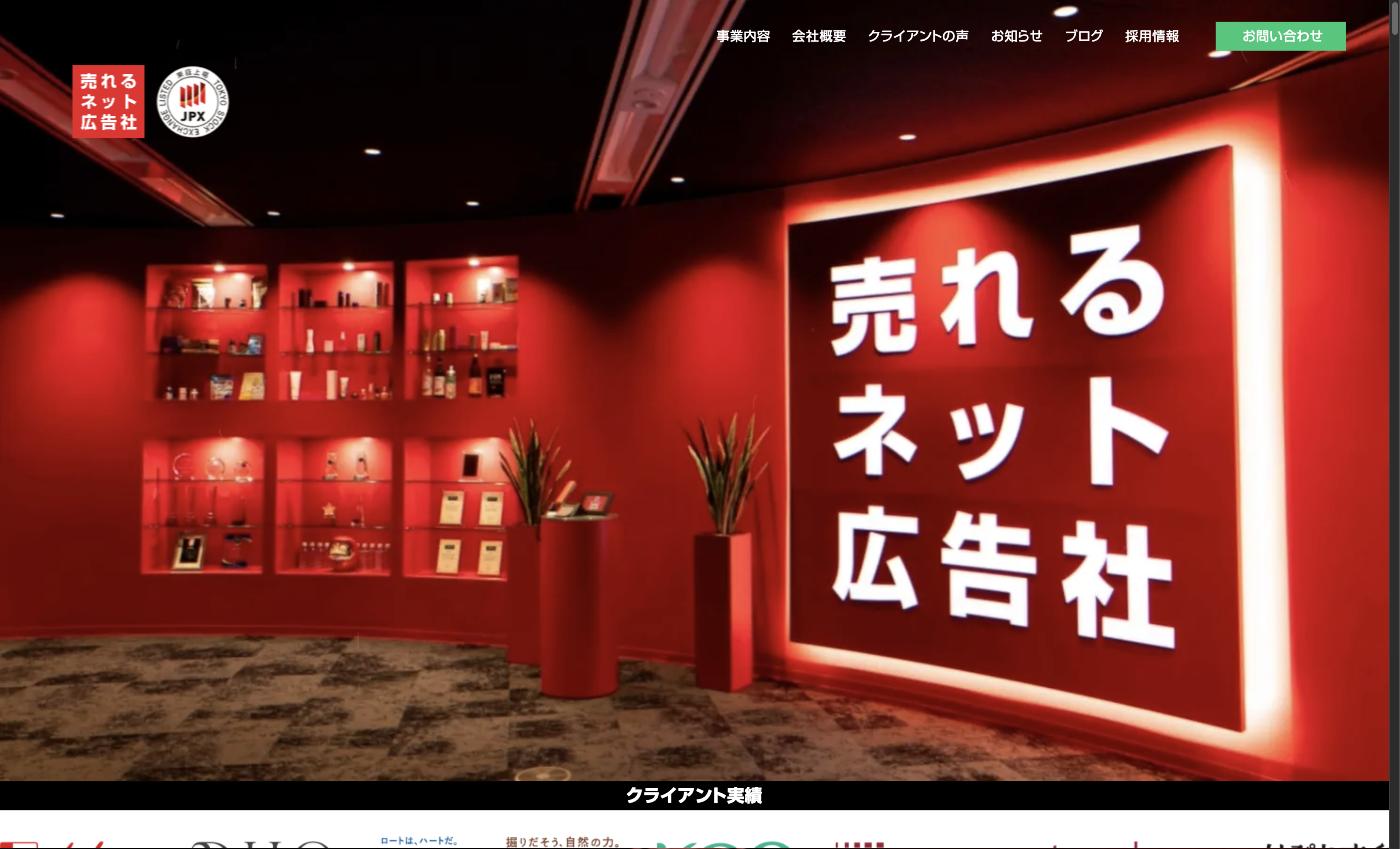
累計広告費運用額は数百億円以上、クライアント企業数は1,000社を突破しており、やずや、山田養蜂場、ハウス食品、ロート製薬、カルビー、花王、味の素、日清食品、ライオン、アサヒなど、大手食品・化粧品・製薬メーカーを含む多数の有名企業を顧客に抱えています(出典: 売れるネット広告社 公式サイト)。顧客の獲得は、自社ホームページやセミナー、有名経営者が登壇するイベントを通じて集客したD2C事業者の決裁者層へのアプローチが中心です。
越境EC支援 — 米国・中国に特化した二正面戦略
本セグメントには越境EC支援も含まれます。世界最大級のEC市場である米国と中国に絞って、市場調査・商品選定からプラットフォームの開設・運用、インフルエンサーの紹介までをワンストップで支援しています。米国ではフルフィルメント(在庫管理・配送)を外部委託しつつAmazon.comのアカウント作成から運用までをサポートし、中国では2024年に(株)アクセスブライトから事業譲受した越境ECインフラや、2026年5月に(株)アドウェイズ<2489>から取得した「ADWAYS CHINA(愛徳威広告(上海)有限公司)」「ADWAYS ASIA HOLDINGS」の基盤を軸に、TikTokライブコマースやTikTok Shop運営代行サービスを展開(2025年12月に基本合意し、2026年5月1日付で2社の全株式を取得。取得価額は各1円で、資産と負債がほぼ同額の2社を引き受ける形でした)。日本企業として初めて中国最大級のSNS「小紅書(RED)」に百貨店タイプのストアページを開設するなど、独自のポジションを築いています(出典: FISCOレポート)。
② グローバル情報通信事業 — 世界150カ国対応の法人向け通信レンタル「JCNT」
2024年8月に完全子会社化した(株)JCNT(東京)を中核とする事業で、同社の米ニューヨーク子会社JCNT International Inc.も2024年9月に取得しています。連結子会社JCNTは、スマートフォンやクラウドWi-Fiルーターの法人向け総合レンタルサービスを展開しており、世界150カ国への対応、1日1GBから大容量・無制限まで利用できる多様なプラン、24時間日本語サポートが特徴です。
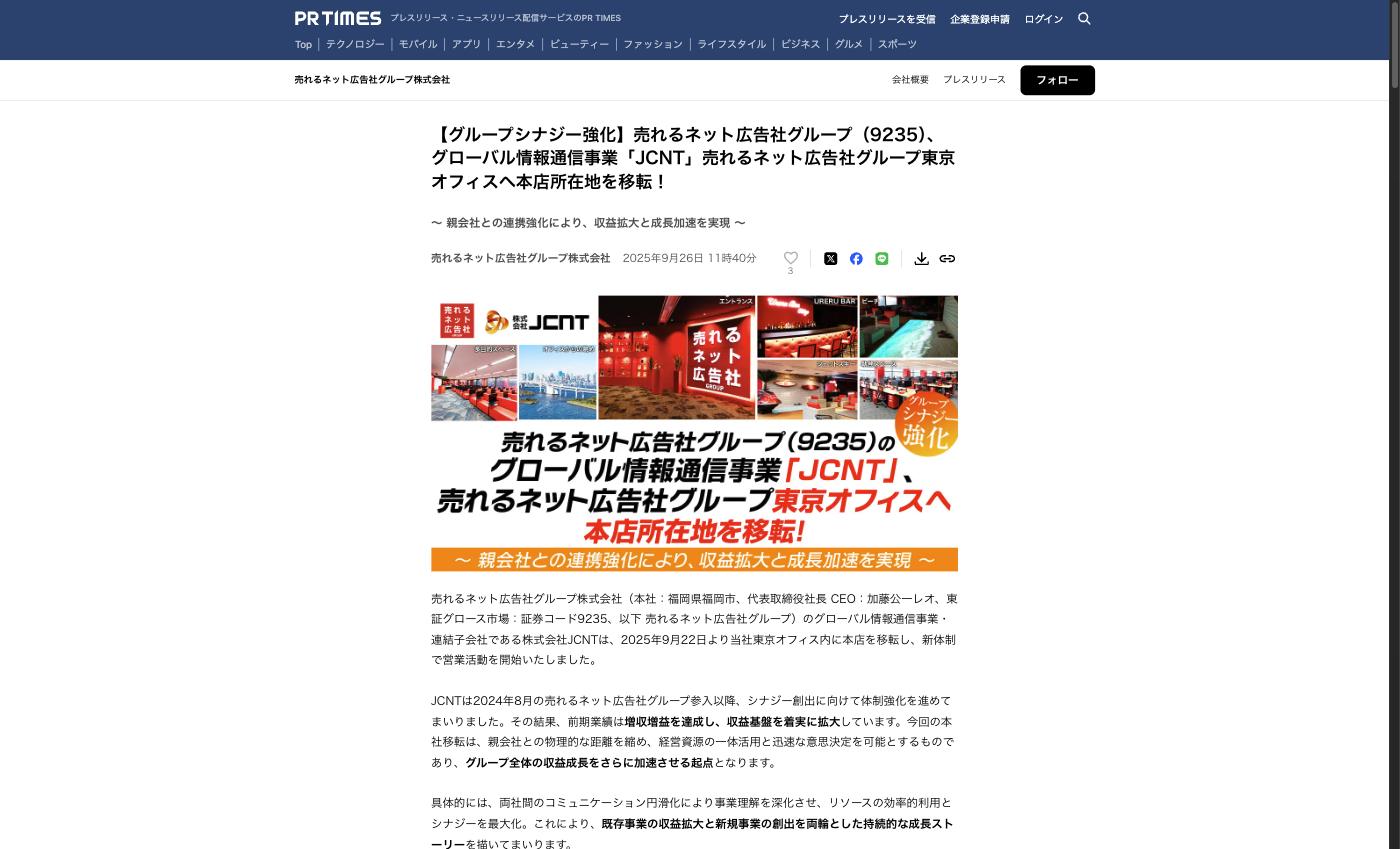
中央省庁や大手企業の出張者、各種選挙、国内外のスポーツイベントなどで利用されるほか、2015年のサービス開始以来、国内修学旅行生向けの累計レンタル実績は27万台を突破しました。国内外での年間レンタル実績は8万台以上に達しています(出典: 東京新聞×PR TIMES)。
中長期的には「世界最大のツーリストプラットフォーマー企業になる!」というビジョンを掲げ、JCNTの通信サービス「Transfone」を軸に、これまで手薄だったインバウンド(訪日外国人)や国際渡航者(海外出張者・旅行者)もターゲットに加える計画です。将来的には「言語」「移動」「宿泊」など、旅行者が抱える様々な課題を解決できるサービス群への拡張を目指しています(出典: FISCOレポート)。
③ コマース事業(旧・D2C(ネット通販)事業) — 自らD2Cブランドを運営する「オルクス」
連結子会社オルクス(株)が、グループで唯一の消費者向け(D2C)事業を展開しています。MADE IN JAPANの純国内生産にこだわった化粧品・サプリメントが主力で、独自成分「YUKIME」を配合した保湿力の高い美容液「Premium Microbe Essence」や、亜鉛と特許取得済みのシトルリン×黒ショウガを組み合わせた健康サプリ「ジグムアルファ(ZiGMα)」などを展開。直近では保湿美容エキス高配合のリフトアップマスク「KogaO+」や、炭酸の力で毛穴汚れを落とす発泡ビタミンCパック「VITA JAM」がAmazonなどのオンラインモールで好評を博しています(出典: FISCOレポート)。
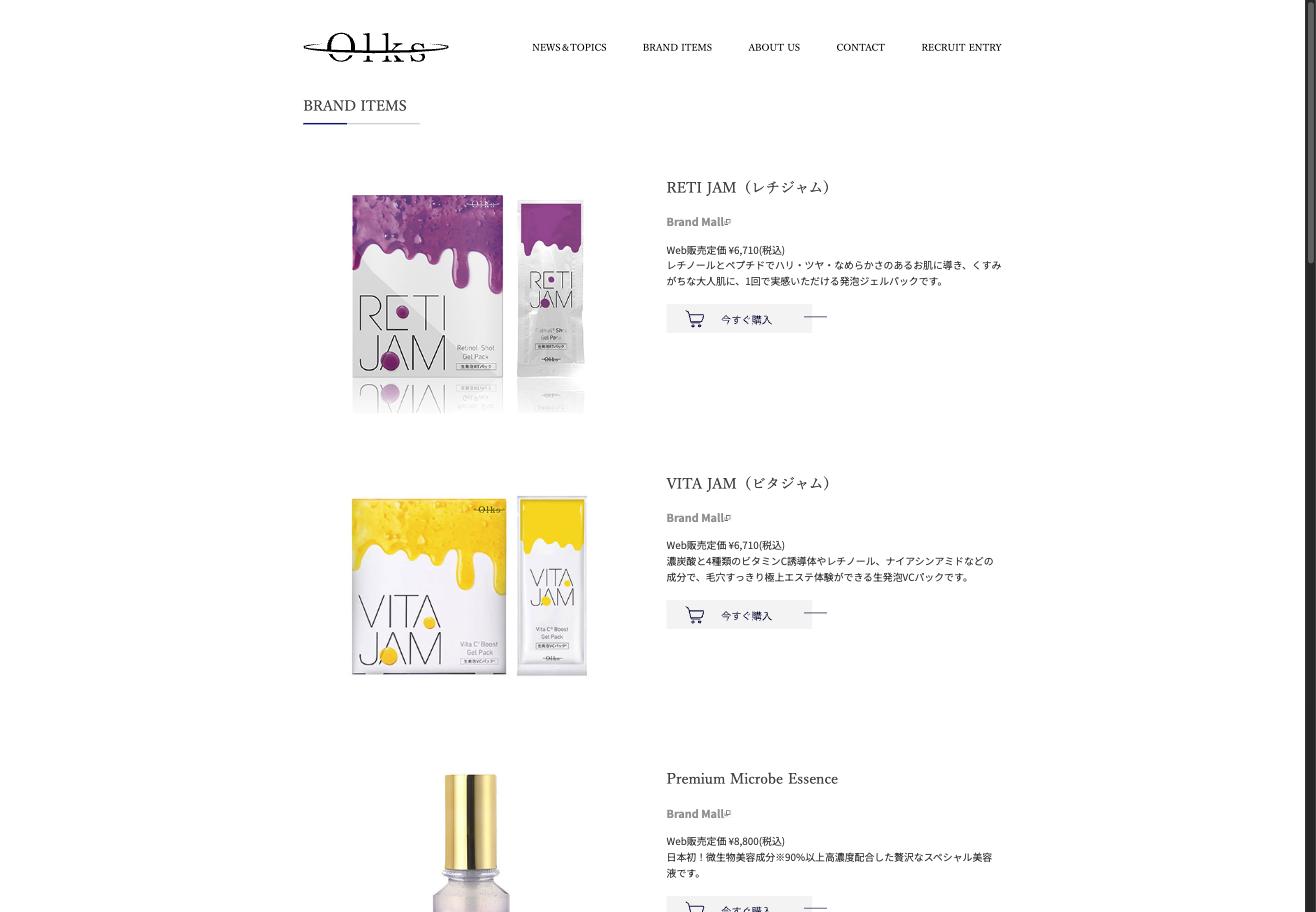
オルクスはもともと14年間にわたり売れるネット広告社のクライアントだった化粧品D2C企業で、2024年2月に株式取得により完全子会社化されました。グループ自らがD2C企業としてD2Cノウハウを直接獲得できるようになったことで、単なるマーケティング支援にとどまらず、クライアントへの強力な説得材料としてノウハウを活用できるようになった点が、グループ全体としての強みになっています。2026年6月29日にはヘルスケア・ウェルネス領域で定期購入型のD2Cを手がける(株)国際漢方研究所の株式47.04%を取得(8月10日の株式交換で完全子会社化)し、コマース事業の2社目としてグループに加えました(出典: 2026年7月期決算短信)。
④ デジタルアセット・Web3事業(旧・ビジュアルコミュニケーションDX・WEB3事業) — 新設4本目の柱
2025年8月に株式取得により子会社化した(株)SOBAプロジェクトを中核とする、グループ4本目の事業セグメントです。同社が持つ特許取得済みの「SOBAフレームワーク」は、京都大学・東京大学・東京工業大学・慶應義塾大学・早稲田大学の5大学と、NTTコムウェア(現NTTドコモソリューションズ)・オムロン<6645>の2社による産学共同研究で開発された技術です。営業や面接などオンラインでのビジュアルコミュニケーションサービスを教育・会議・WEB3の3分野で多面的に提供しており、その子会社(株)SOBAエデュケーションが教育DX事業を展開しています。
収益構造は、受託開発によるスポット収益が売上高の約3割、月額課金型の営業TV会議システムなどによるフロー(継続課金)収益が約7割を占めています。強みは、産官学連携による強固な技術基盤、多様な製品ラインナップと市場適応力、低コスト・高品質な開発体制、次世代技術への積極的な取り組み、安定した取引実績と信頼性の5点です(出典: FISCOレポート)。
さらに2025年12月には「ビットコイン・セイヴァー株式会社」を設立し、ビットコインなどの暗号資産やNFTを含む「デジタルアセット・リカバリー事業」に参入しました。紛失・凍結してしまったデジタル資産の復旧・保全を、個人から法人、相続領域まで幅広くカバーする、国内上場企業として初めての本格展開です。世界規模で約60兆円と言われる「眠れる資産」市場を機会と位置づけています。ただし復旧の成否と完了時期は案件ごとに読めず、2026年7月期は手続き中の複数案件が期末までに復旧完了・売上計上に至らなかったため業績寄与は限定的でした(成功報酬型のため、2027年7月期の予想でも合理的に見込める範囲に限って織り込んだと会社は説明しています)。
さらに2026年8月24日には51%出資の子会社「GANECCI株式会社」を設立しました(2026年3月16日に参入を決議、7月29日に設立内容を発表)。非カストディ型の暗号資産決済インフラ「みなペイクリプト」を開発中で、実店舗向けの暗号資産決済端末としては世界で5社目、非カストディ型では世界初と同社は説明しています。暗号資産交換業の登録を前提としないスキームで、2026年8月から2027年1月をトライアル期間とし、2027年1月頃のサービス提供開始を目標としています。ビットコイン・セイヴァーの「復旧」に加え、GANECCIの「決済」で暗号資産領域のバリューチェーンを拡張する戦略といえます。
「戦略的同規模M&A」というロールアップ戦略
成長エンジンの中でも同社が特に重視するのがM&Aです。その考え方は、前年度のグループ売上高と同程度の規模の企業を毎年買収する「戦略的同規模M&A」というユニークなものです。上場後、2027年7月末までに10社程度の子会社化を計画。M&Aの実行にあたっては入念なデューデリジェンスでリスク回避に努めつつ、ダイレクトマーケティングの20の領域「URERU TARGET 20」でクロスセルできることを条件とすることで、M&Aの数や規模にかかわらずリスクを最小化できると考えています。資金調達には営業キャッシュ・フローに加え、デットファイナンスやエクイティファイナンスも活用する計画です(出典: FISCOレポート)。
この戦略は2026年7月期に一気に加速しました。2026年7月30日付のプレスリリースによれば、同社は同期中に6件のM&Aを決定(会社は「今期M&A第6号」と数える)。対象企業はいずれも黒字企業で、各社の直近年間売上を単純合算すると約30億円に達します。ただし決算短信ベースで2026年7月期に連結されたのはSOBAプロジェクト・ADWAYS 2社・国際漢方研究所の3件で、ライトは7月31日の取得、Step y'sとパロットビークは8月10日効力発生の株式交付のため2027年7月期の扱いです。2026年7月期の連結売上高16.6億円にM&A先の売上は取得日以降の部分期間しか入っておらず、グループ全社の年間売上がフルに寄与するのは2027年7月期以降になります。
案件 | 企業・事業内容 | 売上規模(単純合算値) | 取得日・議決権比率(買収前の損益) |
|---|---|---|---|
第1号 | (株)SOBAプロジェクト — ビジュアルコミュニケーション技術 | 約1.5億円 | 2025年10月15日(株式交付効力発生)・94.20%。2026年7月期に連結(黒字) |
第2号 | 愛徳威広告(上海)有限公司ほか(ADWAYS CHINA・ADWAYS ASIA HOLDINGS) — 中国・アジア越境ECインフラ | 約5億円 | 2026年5月1日・100%(取得価額は各1円)。2026年7月期に連結(黒字) |
第3号 | (株)Step y's | 約3億円 | 2026年8月10日(株式交付効力発生)・51.00%。2027年7月期から連結(黒字) |
第4号 | パロットビーク(株) — eSIM「Parrot eSIM」、海外渡航需要向けデジタル商材 | 約14億円 | 2026年8月10日(株式交付効力発生)・60.03%。2027年7月期から連結(黒字) |
第5号 | (株)ライト — AIサービス開発 | 約1.5億円 | 2026年7月31日・100%(取得価額1円)。2027年7月期から連結(黒字) |
第6号 | (株)国際漢方研究所 — ヘルスケア領域のD2C | 約5億円 | 2026年6月29日・47.04%(実質支配で連結)→8月10日の株式交換で100%。2026年7月期に連結(黒字) |
統合方針としては、買収した各社の顧客基盤・ノウハウと同社のマーケティング力を融合させ、相互送客やクロスセル、機能連携によって営業利益の改善を目指すとしています。特に第4号案件のパロットビーク(株)は、海外渡航者向けの高収益デジタル商材「Parrot eSIM」を展開しており、約2.6兆円規模とされる海外渡航関連市場への参入という位置付けです(出典: 西日本新聞×PR TIMES)。
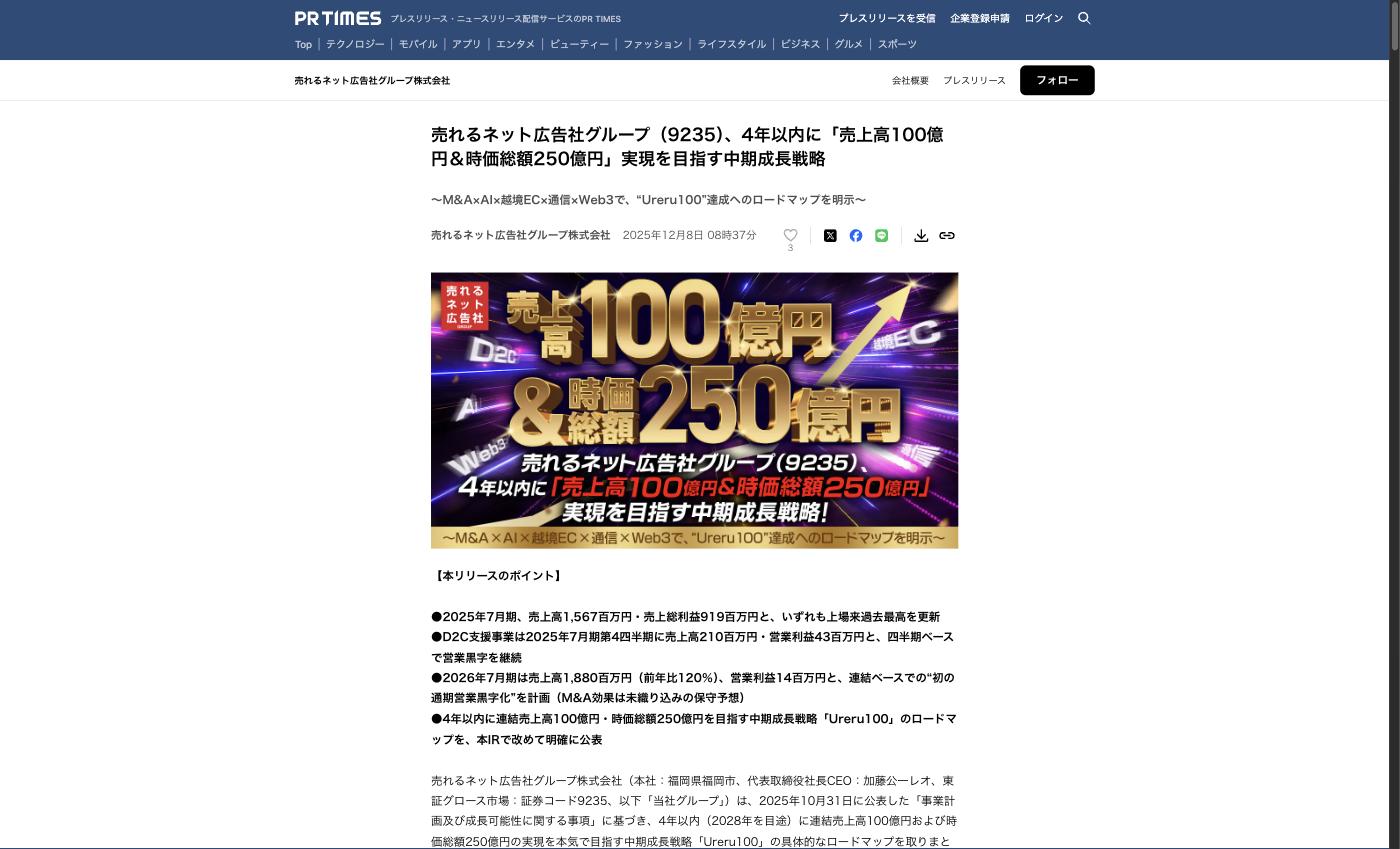
Ureru100 — 2028年7月期に売上高100億円・時価総額250億円を目指す
同社は「既存事業の成長」「M&A事業による成長」「新規事業による成長」を成長エンジンに、2028年7月期にグループ売上高100億円を達成する中期成長戦略「Ureru100」を掲げています。達成への道筋としては、既存事業で稼ぐ売上約50〜60億円に、M&Aによる売上約60〜80億円を積み上げる構造を想定。M&Aをスムーズに進めるため、2025年1月にホールディングス化を行いました。将来的には時価総額250億円、プライム市場上場、さらに10年後には売上高1,000億円というイメージも掲げています。
決算期 | グループ売上高イメージ(億円) | 備考 |
|---|---|---|
2025年7月期 | 15.6(実績) | 既存事業のみ |
2026年7月期 | 30〜35 | 既存事業+M&Aによる売上(実績は16.6) |
2027年7月期 | 60〜70 | 既存事業+M&Aによる売上(正式な会社予想は50.0) |
2028年7月期 | 120〜140 | 「Ureru100」目標年度 |
事業別の成長戦略としては、マーケティング支援事業では新規クライアント数・長期継続クライアント数・クライアント単価の増加を狙い、生成AIや決済システムの導入、保険・不動産・金融など新領域の事業開発にも注力する計画です。越境EC事業では市場が厚い中国と米国に特化し、A/Bテストを繰り返してノウハウを確立。グローバル情報通信事業ではJCNTの「Transfone」を軸にインバウンド・国際渡航者向けサービスを拡充し、コマース事業(D2C事業)ではソーシャルEC戦略チームによる新商品開発を継続。デジタルアセット・Web3事業ではSOBAプロジェクトのSaaS化を進め、AIエージェント時代の消費者購買を自律的に代行・決済する次世代コマースプラットフォームの構築を目指すとしています(出典: FISCOレポート)。
業績推移と財務分析
通期業績推移 — 3期連続の営業赤字、2026年7月期は純損失11億円で自己資本がマイナスに
2025年7月期の純損失444百万円について、会社側は「M&Aに伴う一時費用およびAI開発・ガバナンス強化を目的とした人材強化への先行投資が主因」と説明していました。続く2026年7月期は期初に営業利益14百万円の黒字化を計画しましたが、2026年9月14日に開示された実績は売上高1,661百万円(前期比6.0%増)、営業損失543百万円、純損失1,107百万円と、3期連続の営業赤字・最終赤字となり、純損失は前期の2.5倍に広がりました。
決算期 | 売上高 | 売上総利益 | 販管費 | 営業利益 | 経常利益 | 親会社株主に帰属する当期純利益 |
|---|---|---|---|---|---|---|
2024年7月期 | 756百万円 | ― | ― | △308百万円 | ― | △326百万円 |
2025年7月期 | 1,567百万円 | 919百万円(58.6%) | 1,086百万円(69.3%) | △166百万円(△10.6%) | △169百万円(△10.8%) | △444百万円(△28.3%) |
2026年7月期 | 1,661百万円(+6.0%) | 961百万円(57.9%) | 1,504百万円(90.6%) | △543百万円(△32.7%) | △540百万円(△32.5%) | △1,107百万円(△66.7%) |
2027年7月期(会社予想) | 5,004百万円(+201.3%) | ― | ― | 202百万円(4.0%) | 152百万円(3.0%) | 130百万円(2.6%) |
通期業績推移(売上高・営業利益・純利益)
2026年7月期の売上総利益率は57.9%と、期初に見込んだ64.8%への改善どころか前期(58.6%)からも低下しました。粗利率の高いマーケティング支援事業の売上が計画を下回った一方、販管費は1,504百万円(前期比38.6%増)へ膨らみ、販管費が売上高の9割を占める構造になっています。M&A関連費用約150百万円・貸倒引当金約130百万円などの一過性費用約290百万円を除いても営業損失は約240百万円で、既存事業の赤字体質は解消していません。
9月7日の下方修正 — 黒字化計画から一転、一過性費用8.3億円を計上
同社は第3四半期決算(2026年6月12日)まで期初の通期予想を据え置いていましたが、決算発表の1週間前にあたる2026年9月7日に下方修正を発表しました。修正後の予想と9月14日に開示された実績を並べると次のとおりです。
項目 | 期初予想(2025年9月12日) | 修正予想(2026年9月7日) | 実績(2026年9月14日) |
|---|---|---|---|
売上高 | 1,880百万円 | 1,640百万円 | 1,661百万円 |
営業利益 | 14百万円 | △530百万円 | △543百万円 |
経常利益 | 11百万円 | △530百万円 | △540百万円 |
親会社株主に帰属する当期純利益 | 2百万円 | △1,100百万円 | △1,107百万円 |
1株当たり当期純利益 | 0.25円 | △132.04円 | △142.75円 |
下方修正の中身は、既存事業の売上未達に加えて合計約830百万円の一過性費用を一度に計上したことです。内訳は次のとおりで、販管費側の約290百万円が営業損失を、特別損失側の約540百万円が純損失をそれぞれ押し下げました。
区分 | 主な内容 | 概算額 |
|---|---|---|
販管費(営業損失に影響) | M&A関連費用(成約件数が想定を上回ったことによる仲介手数料等) | 約150百万円 |
販管費(営業損失に影響) | 貸倒引当金(中国TikTokライブコマース事業の前渡金の回収不確実性) | 約130百万円 |
販管費(営業損失に影響) | オルクスの商品評価損 | 約10百万円 |
特別損失(純損失に影響) | 「売れるD2Cつくーる」等のソフトウェア減損 | 約200百万円 |
特別損失(純損失に影響) | オフィス内装等の建物関連資産の減損 | 約120百万円 |
特別損失(純損失に影響) | 非上場3社の投資有価証券評価損 | 約150百万円 |
特別損失(純損失に影響) | 売れる越境EC社ののれん減損(アクセスブライトから譲受した中国越境EC事業) | 約70百万円 |
合計 | 一過性販管費 約290百万円+一過性特別損失 約540百万円 | 約830百万円 |
セグメント別の業績 — 4事業すべてが計画未達、黒字はグローバル情報通信だけ
2026年7月期のセグメント別実績を期初予想と並べると、黒字化計画がどこで崩れたかがはっきり見えます。期初は祖業のマーケティング支援事業が162百万円の黒字に転じて全社を牽引する計画でしたが、実績は64百万円の損失にとどまり、4セグメントすべてが売上・利益とも期初予想を下回りました。
セグメント | 2025/7期 売上高 | 2025/7期 セグメント利益 | 2026/7期 売上高(期初予想) | 2026/7期 セグメント利益(期初予想) |
|---|---|---|---|---|
マーケティング支援事業 | 661百万円(42.2%) | △103百万円(△15.6%) | 704百万円(+6.4%、構成比42.4%)(予想833百万円) | △64百万円(△9.1%)(予想162百万円) |
グローバル情報通信事業 | 688百万円(43.9%) | 76百万円(11.1%) | 653百万円(△5.2%、構成比39.3%)(予想753百万円) | 8.9百万円(△88.4%、利益率1.4%)(予想90百万円) |
コマース事業 | 217百万円(13.9%) | △40百万円(△18.6%) | 106百万円(△51.1%、構成比6.4%)(予想144百万円) | △99百万円(△93.6%)(予想0百万円) |
デジタルアセット・Web3事業 | ―(新規事業) | ― | 197百万円(構成比11.9%)(予想150百万円) | △10百万円(△5.4%)(予想30百万円) |
全社費用(調整額) | ― | △99百万円 | ― | △377百万円(報告セグメントに帰属しない一般管理費、前期の3.8倍) |
セグメント別売上高構成比(2026年7月期実績)
マーケティング支援事業:2025年7月期は広告の不正対策コストなどが響き103百万円のセグメント損失を計上し、2026年7月期は162百万円の黒字転換で全社を牽引する計画でした。しかし既存顧客からの受注と新規案件の獲得が想定を下回り、メディアプラットフォーム・運用型広告は大手クライアントの予算減で計画436百万円に対し約300百万円、越境EC事業は計画103百万円に対し約50百万円にとどまり、セグメント損失64百万円と赤字が続きました。
グローバル情報通信事業:2024年8月のJCNTグループ入り以来、黒字を維持している唯一のセグメント(2025年7月期はセグメント利益76百万円)。ただし2026年7月期は教育旅行向けが堅調だった一方で海外利用・イベント向けの新規領域が伸びず、売上高653百万円(前期比5.2%減)、セグメント利益は8.9百万円まで縮小しました。2027年7月期は法人・イベント・SIM・eSIM・IoT・インバウンドの新規需要開拓と、パロットビークとの連携を掲げています。
コマース事業:TikTok依存からの脱却とコスト構造の見直しを優先し、売上高は前期比33.8%減で収支均衡を目指す計画でしたが、顧客獲得効率と販売件数が想定した水準まで戻らず、売上高は106百万円(同51.1%減)、セグメント損失は99百万円(前期40百万円)へ拡大しました。商品評価損約10百万円も計上しています。2027年7月期は国際漢方研究所の商品開発力・会員基盤との組み合わせで立て直す方針です。
デジタルアセット・Web3事業:2026年7月期に本格スタートした4本目の柱。期初はSOBAプロジェクト・SOBAエデュケーションで売上高150百万円・利益率20.0%と4事業中もっとも高い収益性を計画していました。受託開発の受注が想定を下回り両社は売上高106百万円・営業利益16百万円の見込みにとどまった一方、期中に始めたビットコイン・セイヴァーの暗号資産復旧案件が期末までに売上計上に至らず、セグメント全体では売上高197百万円・損失10百万円となりました。
四半期の推移 — 第1四半期の計画超過から一転、第4四半期に損失が集中
2026年7月期第1四半期(2025年8月〜10月)は、売上高392百万円(前年同期比13.0%減)、営業損失8百万円、純損失15百万円となりました。売上高が前年割れした一方、会社計画(売上高390百万円・営業損失28百万円)は上回るペースでの着地です。背景には、マーケティング支援事業における不正対策からの回復が想定以上に早かったことがあります。なお、第1四半期にはM&Aに伴う仲介手数料など一時費用19百万円とのれん償却額10百万円が発生しており、第3四半期累計ではのれん償却額が約3,568万円(前年同期比約21%減)、減価償却費が7,137万円に達しています。一時費用とのれん償却を除いた「M&A費用調整後EBITDA」は第1四半期時点で21百万円の黒字で、当時は収益力や資金力そのものは健全な水準が保たれていると分析されていました(出典: FISCOレポート)。
2025/7期1Q 実績 | 2025/7期1Q 売上比 | 2026/7期1Q 実績 | 2026/7期1Q 売上比 | 前年同期比 | |
|---|---|---|---|---|---|
売上高 | 451百万円 | 100.0% | 392百万円 | 100.0% | △13.0% |
売上総利益 | 271百万円 | 60.2% | 251百万円 | 64.1% | △7.4% |
販管費 | 326百万円 | 72.4% | 260百万円 | 66.4% | △20.2% |
営業利益 | △54百万円 | △12.1% | △8百万円 | △2.2% | ― |
経常利益 | △49百万円 | △11.0% | △8百万円 | △2.3% | ― |
親会社株主に帰属する四半期純利益 | △28百万円 | △6.3% | △15百万円 | △3.9% | ― |
同社は四半期別に3カ月ごとの売上高と営業利益の計画を公表しています。第2四半期(11月〜1月)はSOBAプロジェクトの寄与とミラノ・コルティナダンペッツォ冬季五輪の押し上げ効果で売上高455百万円・営業利益ほぼゼロ、第3四半期(2月〜4月)は同五輪と修学旅行シーズン入りで売上高480百万円・営業利益4百万円、第4四半期(5月〜7月)は修学旅行のピークと毎期開催する「D2Cの会フォーラム」が重なり売上高555百万円・営業利益38百万円という計画です(合計で売上高1,880百万円・営業利益14百万円)。
しかし2026年6月12日発表の第3四半期累計(2025年8月〜2026年4月の9カ月間)の実績は、売上高1,099百万円(前年同期比2.3%減)、営業損失171百万円となりました。前年同期からは若干縮小したものの、コマース事業とグローバル情報通信事業の売上減少が響いた形です。一方、新たに参入したデジタルアセット・Web3事業は9カ月間で124百万円を計上し、通期計画(150百万円)に対して順調な立ち上がりに見えました。この時点で通期の会社予想(売上高1,880百万円・営業利益14百万円)は据え置かれていました(出典: 適時開示(2026年6月12日))。
通期黒字化には第4四半期(2026年5月〜7月)単独で185百万円規模の営業利益が必要な計算でしたが、実際には第4四半期に損失が集中しました。四半期ごとの計画と実績を並べると次のとおりです。
四半期(3カ月単独) | 売上高 計画 | 売上高 実績 | 営業利益 計画 | 営業利益 実績 |
|---|---|---|---|---|
第1四半期(2025年8月〜10月) | 390百万円 | 392百万円 | △28百万円 | △8百万円 |
第2四半期(11月〜1月) | 455百万円 | 341百万円 | 0百万円 | △78百万円 |
第3四半期(2月〜4月) | 480百万円 | 366百万円 | 4百万円 | △85百万円 |
第4四半期(5月〜7月) | 555百万円 | 562百万円 | 38百万円 | △372百万円 |
通期 | 1,880百万円 | 1,661百万円 | 14百万円 | △543百万円 |
2027年7月期の会社予想 — 売上高50億円・営業利益2億円への黒字転換をどう積み上げるか
会社は2027年7月期を「グループの力で利益を生み出す一年」と位置づけ、売上高5,004百万円(前期比201.3%増)、営業利益202百万円、経常利益152百万円、純利益130百万円を予想しています(2026年9月7日公表、9月14日据え置き)。売上高が3倍になる最大の要因は、2026年7月期中および期末後に子会社化した各社が通期で連結に入ることです。予想の構成は次のとおりで、本社費とのれん・M&A関連費用を控除する前の事業利益598百万円のうち、約半分をM&A・新規連結分が占めます。
区分 | 売上高 | 営業利益 | 備考 |
|---|---|---|---|
既存事業 | 1,724百万円 | 294百万円 | 売れるネット広告社・オルクス・売れる越境EC社・SOBAプロジェクト・JCNT・ビットコイン・セイヴァー。2026年7月期の営業損失約89百万円から383百万円の改善 |
M&A・新規連結 | 3,280百万円 | 303百万円 | SHILD FORCE(旧 売れるAIマーケティング社)・ADWAYS 2社・Step y's・パロットビーク・国際漢方研究所・ライト・GANECCI・BCDC.Ai.GPU Data Center |
事業合計 | 5,004百万円 | 598百万円 | 本社費・のれん・M&A関連費用の控除前 |
本社費 | ― | △237百万円 | 管理体制・内部統制・財務経理・人事・IR等のホールディングス機能 |
のれん償却・M&A関連費用 | ― | △159百万円 | のれん償却約100百万円+M&A関連費用約60百万円 |
連結合計 | 5,004百万円 | 202百万円 | 新規のM&Aは織り込んでいない |
既存事業の営業利益改善383百万円のうち、会社が具体的に示している要因は約280百万円です。
一過性費用の剥落(オルクスの商品評価損約10百万円+売れる越境EC社の貸倒引当金約130百万円):約140百万円
「売れるD2Cつくーる」等のソフトウェア減損に伴う減価償却費の軽減:約60百万円
オルクスの人員の一部がSHILD FORCEへ移ることによる販管費負担の軽減:約60百万円。商品評価損計上に伴う売上原価の減少:約20百万円
残る約103百万円はビットコイン・セイヴァーの通期寄与と、交際費を含む販管費全般のコストコントロールで賄う計画
財務健全性 — 債務超過に転落、「継続企業の前提に関する重要事象」を記載
2025年7月期の純損失444百万円で自己資本は677百万円まで薄くなっていましたが(ROEは会社開示で△64.8%)、2026年7月期の純損失1,107百万円でそれも使い果たし、2026年7月末の自己資本は△124百万円、自己資本比率は△5.3%、1株当たり純資産は△15.32円と債務超過に転落しました。貸借対照表の純資産合計は91百万円と正ですが、これは主に国際漢方研究所(期末時点で47.04%保有)などの少数株主に帰属する非支配株主持分216百万円を含むためで、親会社株主の持分はマイナスです。
指標 | 2025年7月期末 | 2026年7月期末 |
|---|---|---|
総資産 | 1,906百万円 | 2,345百万円 |
自己資本(株主資本) | 677百万円 | △124百万円 |
自己資本比率 | 35.5% | △5.3% |
純資産合計(非支配株主持分を含む) | 677百万円 | 91百万円(うち非支配株主持分216百万円) |
現金及び預金 | 497百万円 | 636百万円 |
借入金(短期・長期の合計) | 682百万円 | 685百万円 |
のれん | 343百万円 | 321百万円 |
営業活動によるキャッシュ・フロー(通期) | △58百万円 | △214百万円 |
財務活動によるキャッシュ・フロー(通期) | 356百万円 | 230百万円(うち株式発行による収入218百万円) |
自己資本当期純利益率(ROE、会社開示) | △64.8% | △400.5% |
東証グロース市場の上場維持基準では、純資産(非支配株主持分を控除した額)が正であることが求められます。2026年7月末時点のこの額は△124百万円で基準を満たしていませんが、会社は2026年8月10日の株式交換・株式交付(国際漢方研究所に477,081株、Step y'sに492,552株、パロットビークに555,114株を交付)で株主資本が増え、同日時点では純資産が正に戻ったと説明しています。上場維持基準への適合に向けた計画は「別途開示する」とされており、その内容と、2027年7月期に本当に利益を出せるかが、財務面の最大の確認事項です。
発行済株式数は2025年7月末の7,590,916株から、SOBAプロジェクトの株式交付・役員への譲渡制限付株式報酬・新株予約権の行使・アドウェイズへの第三者割当(397,000株)で2026年7月末に8,103,791株となり、8月10日の株式交換・株式交付を経て9,628,538株に達しました。1年あまりで26.8%の増加です(期末発行済株式数ベース。2025年7月期の期中平均7,212,909株と比べると33.5%増)。M&Aの対価として株式を使う以上、株式数の増加=既存株主の持分希薄化という構図は今後も続きます。なお、第三者割当で397,000株を引き受けたアドウェイズは、2026年8月25日までにそのうち333,000株を市場で売却したことを報告しており(出典: 第三者割当により割り当てられた株式の譲渡に関する報告書、2026年8月27日)、資本提携先が短期間で保有株を手放した点も株価の重しになりました。
株価指標(2026年9月15日時点)
株価は下方修正前の2026年9月7日終値486円から、翌8日に438円(前日比9.9%安)へ急落し、決算発表後の9月15日終値は411円でした。本稿の前回更新時点(8月28日終値491円)からは16.3%の下落です。
指標 | 値 |
|---|---|
株価(2026年9月15日終値) | 411円 |
時価総額 | 約39.6億円(株価411円×発行済株式数9,628,538株) |
PER(株価収益率) | 赤字のため算出不可(2026年7月期実績ベース)。2027年7月期会社予想の純利益130百万円で計算した予想PERは約30倍(時価総額÷予想純利益、KabuGraph算出) |
PBR(株価純資産倍率) | 算出不能(1株当たり純資産が△15.32円と債務超過のため。2025年7月期末の89.19円ベースでは4.6倍) |
EPS(1株あたり利益) | △142.75円(2026年7月期実績。2025年7月期は△61.57円) |
ROE(自己資本利益率) | △400.5%(2026年7月期、会社開示。2025年7月期は△64.8%) |
配当利回り | 0%(無配。2027年7月期予想も無配) |
PSR(株価売上高倍率) | 約2.4倍(2026年7月期実績売上高16.6億円ベース)/約0.8倍(2027年7月期会社予想売上高50.0億円ベース) |
投資家が注目すべきポイント
3つの強み
1. 2,600回超のA/Bテストで磨いた「最強の売れるノウハウ」と大手クライアント基盤
創業以来2,600回を超えるA/Bテストを積み重ねて確立した再現性の高いLP・広告ノウハウは、後発企業が短期間で模倣できるものではありません。花王・カルビー・味の素など大手企業を含む1,000社超のクライアントを抱え、成果報酬型広告とストック型の収益モデルによって、クライアント数の積み上がりに比例して着実に売上が伸びる収益構造を築いています。
2. 「戦略的同規模M&A」による急拡大と2026年7月期に決めた6件の買収
前年度のグループ売上高と同程度の規模の黒字企業を毎年買収する独自のM&A戦略により、上場から2年余りでグループ企業数を拡大してきました。2026年7月期にはSOBAプロジェクトやパロットビークなど6件のM&Aを決定し、うち3件は同期中に、残る3件も2026年8月10日までに完了。買収先6社(ADWAYS 2社を1件と数える)の年間売上を単純合算すると約30億円で、2027年7月期の会社予想ではM&A・新規連結分だけで売上高32.8億円・営業利益3.0億円の寄与を見込んでいます。デューデリジェンスとURERU TARGET 20領域でのクロスセル可能性を条件にすることで、量と質を両立させようとしています。
3. 2027年7月期に掲げる売上高50億円・営業利益2億円の黒字転換計画と「Ureru100」戦略
2026年7月期の営業黒字化は果たせませんでしたが、会社は2027年7月期に売上高50億400万円・営業利益2億200万円・純利益1億3,000万円と、連結ベースで初の通期営業黒字化を「GROWTH STRATEGY 2027」の必達目標に掲げています。既存事業では一過性費用約1.4億円の剥落と減損後の償却負担軽減、コスト削減で営業利益2.9億円を見込み、買収先の通期連結で3.0億円を上乗せする構成です。その先には2028年7月期にグループ売上高100億円・時価総額250億円を目指す中期成長戦略「Ureru100」があり、M&Aを成長ドライバーとする方針に変更はないとしています。
注意すべきリスク
1. 債務超過と「継続企業の前提に関する重要事象」— 資金調達と上場維持基準が目先の焦点
2026年7月期は純損失1,107百万円で自己資本が△124百万円のマイナスに転じ、3期連続の営業損失と営業キャッシュ・フローのマイナス(△214百万円)を理由に決算短信へ「継続企業の前提に関する重要事象等」が記載されました。8月10日の株式交換・株式交付で純資産は正に戻ったと会社は説明していますが、上場維持基準への適合計画は別途開示待ちで、期末現預金636百万円に対し借入金は685百万円あります。2027年7月期に営業黒字を出せなければ、追加の増資や資産売却を迫られる可能性があり、投資家はまず資金繰りと純資産の推移を確認する必要があります。
2. 黒字化計画は買収先の利益が頼み — のれん・減損・希薄化のリスクが続く
短期間に多数の企業を買収する「戦略的同規模M&A」は、のれん償却負担や複数企業の同時統合(PMI)実行の難しさを伴います。2026年7月期はのれん償却46百万円・減価償却費103百万円に加え、ソフトウェア・建物・のれんの減損損失388百万円と投資有価証券評価損147百万円を計上し、M&A関連費用も約150百万円に達しました。2027年7月期の営業利益202百万円は、本社費等控除前の事業利益598百万円のうち303百万円を連結して間もない買収先(Step y's・パロットビーク・国際漢方研究所など)に頼る構成で、PMIが躓けば再び未達になります。M&Aの対価に株式を使うため発行済株式数は1年で26.8%増えており、債務超過解消のための増資も含め、既存株主の希薄化には引き続き注意が必要です。
3. 広告規制の厳格化とプラットフォーム依存によるD2C事業の変動リスク
景品表示法(不当景品類及び不当表示防止法)や薬機法(医薬品、医療機器等の品質、有効性及び安全性の確保等に関する法律)など、広告表現規制の厳格化がコンバージョン率に影響を与えるリスクがあります。実際に2025年7月期は自社D2C事業(オルクス)がTikTokのアルゴリズム変更の影響で損失を計上し、2026年7月期も回復が遅れて売上高は前期比51.1%減、セグメント損失は99百万円へ拡大しました。祖業のマーケティング支援事業でも大手クライアントの広告予算減少で運用型広告が計画を大きく下回っており、特定プラットフォームや特定クライアントへの依存度が高い事業構造は業績変動要因になり得る点に注意が必要です。
まとめ
売れるネット広告社グループ(9235)は、「2,600回超のA/Bテストで磨いたノウハウ」と「戦略的同規模M&A」を両輪に、D2Cマーケティング支援からグローバル通信、自社D2Cブランド、デジタルアセット・Web3まで事業領域を急拡大させてきた企業です。一方で2026年7月期は既存事業の計画未達と約8.3億円の一過性費用で純損失11.1億円を計上し、自己資本がマイナスに転じました。
投資の観点からのポイントを整理すると、以下の通りです。
事業の独自性:創業16年で蓄積した2,600回超のA/Bテストに基づく「最強の売れるノウハウ」と、大手企業を含む1,000社超のクライアント基盤。自ら運営するD2Cブランド(オルクス)でノウハウを実証する好循環も独自の強み
成長性:2026年7月期に6件のM&Aを決めてグループを急拡大し、2027年7月期は買収先の通期連結で売上高50.0億円(前期比3倍)・営業利益2.0億円の黒字転換を会社が予想。2028年7月期に売上高100億円・時価総額250億円を目指す「Ureru100」も継続
財務リスク:2026年7月期は営業損失5.4億円・純損失11.1億円で自己資本△1.2億円の債務超過、決算短信に「継続企業の前提に関する重要事象等」を記載。8月10日の株式交換・株式交付で純資産は正に戻ったが、上場維持基準への適合計画は別途開示待ち。のれん・減損、PMI、増資による希薄化のリスクも続く
バリュエーション:株価411円(2026年9月15日)、時価総額約39.6億円。PSRは2026年7月期実績で約2.4倍、2027年7月期の会社予想売上高なら約0.8倍、予想PERは約30倍。いずれも黒字転換計画の達成が前提の数字で、PBRは債務超過のため算出できない
2026年7月期の黒字化計画は第4四半期に損失が集中する形で崩れ、記事の前提そのものが変わりました。今後は、上場維持基準への適合計画の内容、2027年7月期の四半期ごとの進捗(とくに買収先の利益寄与が計画どおり出ているか)、そして追加の資金調達の有無が、株価を左右する焦点になります。「成長ストーリー」よりも先に、債務超過からの回復と黒字化計画の実現性を四半期ごとに検証する姿勢が求められる銘柄といえるでしょう。
売れるネット広告社グループ
売れるネット広告社グループは、D2C・ネット通販事業者向けデジタルマーケティング支援を専門とする企業。クラウドサービス「売れるD2Cつくーる」でランディングページ制作、申し込みフォーム、フォローメール・LINE・SMS配信まで一括提供。2,…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績数値は2026年9月14日開示の2026年7月期決算短信、株価指標は2026年9月15日終値時点の情報に基づいています。