こどもNISAとは|2027年1月開始・年60万円で上限600万円、12歳から教育費に払出し可
こどもNISAは、2027年1月に始まる0〜17歳向けのNISAです。2026年3月に公布された改正法ですでに決まっている制度で、大人のNISAの「つみたて投資枠」を子どもにも開く形をとります。
年60万円まで、総額600万円まで投資信託を積み立てられ、分配金・値上がり益は非課税
12歳以降(小6の1月から)は、教育費・生活費に限って払い出せる。財務省の説明では、親権者の申出書と子どもの同意を示す書面が要る
18歳になると大人のNISAへ自動で移行。こどもNISAから持ち越した分は、大人の生涯1,800万円の枠に含まれる
口座開設の申込みは大手ネット証券で2026年10月から始まる(SBI証券などは10月1日から)
この記事では、払出しのルール、ジュニアNISAとの違い、親が入金するときの贈与税、18年間の積立シミュレーションと元本割れのリスク、親自身のNISAとの使い分けを、財務省・金融庁・国税庁の資料をもとに整理します。
この記事の内容(目次)
こどもNISAとは?2027年1月開始の「0〜17歳のつみたて投資枠」
こどもNISAは、NISAの「つみたて投資枠」の年齢制限をなくし、0〜17歳の間だけ子ども用の上限を設けた制度です。「こどもNISA」は通称で、法律上は非課税口座に設ける「未成年者特定累積投資勘定」と呼ばれます。
根拠の改正法(令和8年法律第12号)は2026年3月31日に公布済みで、こどもNISAの部分は2027年1月1日に施行されます(e-Gov法令検索「租税特別措置法」第37条の14(2027年1月1日施行版))。払出しの例外や依頼書の記載事項を定めた政令・財務省令も同じ日に公布されており、制度の骨格は「検討中」ではなく法令で決まっています。
法令で決まっていること
対象:その年の1月1日時点で18歳未満の子ども。生まれた年から使える
年間投資枠:60万円(大人のつみたて投資枠は120万円)
非課税保有限度額:600万円(購入した金額で数える)
対象商品:大人のつみたて投資枠と同じ、長期の積立・分散投資に向く投資信託(対象の一部のETFを含む)。成長投資枠は使えないので、個別株は買えない
買い方:契約に基づいて定期的に買う積立だけ
非課税期間:無期限
払出し:12歳以降に、教育費・生活費に充てる場合に限って可能(次の章)
18歳以降:手続きなしで大人のNISAに移行
いずれも財務省「令和8年度の税制改正」(2026年4月)p.3と財務省「令和8年度税制改正の大綱」p.18〜21に書かれている内容です。
NISAの外(課税口座)で投資すると、値上がり益と分配金には20.315%の税金がかかります。こどもNISAは、この税金が0歳からかからない枠を子どもに持たせる仕組みです。
キャピタルゲインとインカムゲインの違い|税率20.315%の内訳とNISA非課税の活用法
キャピタルゲイン(売却益)とインカムゲイン(配当・利子)の違いを初心者向けに解説。税率20.315%の計算方法、新NISA非課税枠の活用法、株・投信・債券・不動産ごとの具体例と向いている投資スタイルを紹介します。
金融機関ごとに違うこと・これから決まること
手続きの細部:払出しの依頼書に書く事項(払い出す額、教育費・生活費に充てる事由の詳細など)は2026年3月公布の財務省令で決まっている。実際の書式、書面か電子か、子どもの同意を示す書面の形は各金融機関の手続きで決まる
取扱商品と入金方法:どの投資信託を扱うか、積立の最低金額、入金・決済の方法は証券会社ごとに違う
次の制度改正:金融庁は2026年8月の令和9年度税制改正要望で、売却した非課税枠を翌年ではなくその年のうちに復活させる案などを出している。決まるかどうか、こどもNISAにどう当てはめるかは、2026年末の税制改正大綱以降
いつ引き出せる?境目は「3月31日時点の年齢」で小6の1月と高3の1月
こどもNISAのお金は、子どもの年齢で払出しのルールが3段階に変わります。境目の年齢は誕生日ではなく「その年の3月31日時点の年齢」で数えるので、学年に置き換えると分かりやすくなります。
小6の12月まで:原則として払い出せない。例外は政令で決まった「やむを得ない事由」(下の囲み)で、口座の資産を全部払い出す場合だけ(口座は廃止される)
小6の1月から高3の12月まで:子どもの教育費・生活費に充てるなら払い出せる。依頼書には払い出す額と事由の詳細を書く(財務省令)。財務省・金融庁の説明では、親権者が申出書を金融機関に出し、子どもが同意したことを示す書面を添える
高3の1月から:制限がなくなり、用途を問わず払い出せる
「3月31日時点で12歳である年」は小学校を卒業する年なので、私立中学の入学金を払う小6の1〜2月には、すでに払出しができる時期に入っています。大学の入学金や前期の授業料も、高3の12月までは教育費として、1月以降は制限なしで引き出せます。
払出しの条件は財務省「令和8年度税制改正の大綱」p.19〜20と租税特別措置法第37条の14によります。
ルールに反して払い出すとどうなる?
制限のある期間に目的外で払い出すと、こどもNISAの口座と子ども専用口座はその時点で廃止され、それまでの運用益(値上がり益と分配金)に約20%(復興特別所得税などを含め20.315%)の税金が源泉徴収されます。損が出ていても、その損はなかったものとされます(大綱p.20〜21、租税特別措置法第37条の14第8項)。非課税の恩恵がさかのぼって消えるので、教育費以外に使う予定のお金は入れない方が無難です。
分配金・売却代金は子ども専用の口座に残る
こどもNISAの中で投資信託を売ったり分配金を受け取ったりしたお金は、すぐに子ども専用の預金口座・預り金口座(特定課税未成年者口座)に入り、同じ払出しのルールがかかります。親の口座へ移すことはできませんが、こどもNISAでの買付けには使えます。
18歳になったら?大人のNISAへ自動移行、600万円は1,800万円に含まれる
子どもが18歳になった年の翌年1月1日から、口座は手続きなしで大人のNISAに切り替わります。金融庁は「特段の手続きを要することなく、自動的に成人後のつみたて投資枠へと移行する」と説明しています(アクセスFSA 2026年2月号)。大人のNISAは年360万円(つみたて投資枠120万円・成長投資枠240万円)、生涯の非課税保有限度額が1,800万円(成長投資枠は1,200万円まで)です(財務省「令和8年度の税制改正」p.3)。
600万円は上乗せではない:こどもNISAで保有したまま持ち越した分(購入した金額)は、大人になってからの1,800万円の枠に含めて管理される。600万円分を保有したまま大人のNISAへ移れば、成人後に使える残りは1,200万円
成長投資枠が使えるようになる:個別株や、つみたて投資枠の対象外のETFも非課税で買える
お金の管理は子ども本人に移る:払出しの制限はなくなり、本人が自由に売却・払出しできる。親が「大学の費用だから」と止める仕組みはない
未成年の間は金融機関を変えられない:こどもNISAの勘定は、最初に開いた金融機関の非課税口座にしか設けられない(財務省「令和8年度税制改正の大綱」p.19、租税特別措置法第37条の14第5項第7号ニ・第19項)。手数料や品ぞろえで乗り換えたくなっても、大人のNISAに切り替わるまではそのまま
年60万円の上限いっぱいで積み立てると、10年で600万円に届きます。0歳から始めれば10歳で上限に達し、その後は売却しない限り追加の買付けはできません(売却した分の枠は翌年に戻る)。上限に届いたら、残りの教育資金は親のNISAなどで用意することになります。
途中の年齢から始めると、使える上限は小さくなります。こどもNISAで買えるのは「その年の1月1日時点で18歳未満の年」だけなので、2027年1月1日に10歳の子は2034年までの8年分で最大480万円、17歳の子は2027年の60万円だけです。
ジュニアNISAとの違い——払出しの自由度と期限の有無
2016〜2023年のジュニアNISAとの大きな違いは、「高3の12月まで原則引き出せない」と「非課税が5年で切れる」の2点がなくなったことです。一方で、買える商品はつみたて投資枠の対象商品(投資信託が中心)に絞られ、年間の上限も80万円から60万円に下がりました。
観点 | ジュニアNISA | こどもNISA |
|---|---|---|
口座を開ける期間 | 2016〜2023年 | 2027年以降 |
年間の上限 | 80万円 | 60万円 |
非課税で持てる総額 | 400万円 | 600万円 |
非課税の期間 | 5年 | 無期限 |
買えるもの | 上場株式・投資信託など | つみたて投資枠の対象商品 |
払出し | 高3の12月まで原則不可 | 小6の1月から教育費・生活費に可 |
ジュニアNISAは非課税期間が5年で、続けて非課税で持つには翌年の枠に移す「ロールオーバー」の手続きが必要でした(財務省「ジュニアNISA制度の概要」)。こどもNISAは大人のNISAと同じ無期限です。
ジュニアNISAの口座を持っている場合は?
こどもNISAには自動で移らない:別の制度なので、同じ証券会社でも新たに申し込む(楽天証券「こどもNISAとは?」のよくある質問)
ジュニアNISAの残高はこどもNISAへ移せない:こどもNISAに入れられるのは、その年に新たに買い付けた対象商品だけ
ジュニアNISAは2024年以降、年齢や理由を問わず全額なら非課税で払い出せる:一部だけの払出しはできず、払い出すと口座は廃止される(金融庁「2023年までのNISA」)。上の表の「払出し」は2023年までの制度の説明
ジュニアNISAはどれくらい使われたのか
金融庁は2019年12月の時点で、ジュニアNISAを「利用実績が乏しい」として延長しないと整理しています(金融庁「令和2年度税制改正について」)。最後の年の数字は次のとおりです。
口座数は124万口座(2023年12月末、金融庁「NISA・ジュニアNISA口座の利用状況調査」)。大人のNISAは2025年12月末で2,821万口座(金融庁 同調査 令和7年12月末時点)
2023年に一度も買付けがなかった口座が約3分の1(123.7万口座のうち41.6万口座)
金融庁は、こどもNISAがジュニアNISAと違う点として、まず12歳以降の払出しと無期限の非課税期間を挙げ、「こうした使い勝手の良さ」で利用を広げたいとしています(アクセスFSA 2026年2月号)。
親が入金すると贈与になる——110万円の枠と「名義預金」の注意
こどもNISAの口座は子ども名義なので、親や祖父母が入れたお金は子どもへの贈与です。贈与税がかかるかどうかは、子どもが1年間(1〜12月)に受け取った贈与の合計で決まります。
年110万円までは贈与税がかからない:暦年課税の基礎控除。父・母・祖父母から受け取った分は合算する(国税庁 No.4402)。こどもNISAの上限60万円だけなら収まるが、祖父母からの援助やほかの口座への入金も同じ枠を使う
「教育費だから非課税」にはならない:親が子の教育費を払うのは非課税だが、それは必要な都度そのまま支払いに充てる場合に限られ、教育費の名目でも預金や株式の購入に充てれば贈与税がかかる(国税庁 No.4405)。こどもNISAでの積立も、110万円の枠の中で考えるのが安全
110万円を超えると子どもに贈与税:申告・納税するのは受け取った子ども側で(国税庁 No.4402)、18歳未満の子への贈与は「一般税率」で計算する(国税庁 No.4408)
名義預金と見なされないために
国税庁は、家族名義の預金や投資信託でも、実際に資金を出して管理していた人の財産と認められれば、その人の相続税の対象になるとしています(国税庁「相続税の申告書作成時の誤りやすい事例⑥」)。贈与は「あげる」「もらう」の合意で成り立つ(民法第549条)ので、子どもが小さいうちは親権者が子どもに代わって受け取る形になります。後から贈与だったと説明できるよう、次のような記録を残しておくと安心です。
贈与するたびに、日付・金額・贈与する人を書いた贈与契約書を作る(祖父母からの分は特に)
入金は贈与する人の口座から子ども名義の口座への振込みにして、現金で動かさない
子どものお金を親の生活費や親の投資に使わない
子どもが大きくなったら、口座があることと中身を本人に伝える
児童手当を積み立てるのはあり?
児童手当を受け取るのは子どもではなく親(受給資格者は父母等)です。児童手当をこどもNISAに入れるのも、親から子への贈与として扱うのが筋です。金額は第1子・第2子で3歳未満が月1万5,000円、3歳から高校生年代までが月1万円(こども家庭庁「児童手当制度の概要」)なので、年12万〜18万円と110万円の枠には十分収まります。
高校生年代までの児童手当を全部積み立てると、第1子・第2子なら元本は約240万円(誕生月で変わる)。次の章の「月1万円を18年」は、ほぼこの使い方に当たります。
積立シミュレーション:月1万円を18年で、年3%なら約286万円
毎月1万円を0歳から18年間積み立てると、元本は216万円。年率3%で増えれば約286万円、5%なら約347万円になります(KabuGraph算出)。
毎月1万円を0歳から積み立てた場合の評価額(年率別)
積み立て方 | 元本(万円) | 年率3%(万円) | 年率5%(万円) |
|---|---|---|---|
月1万円を18年 | 216 | 286 | 347 |
月2万円を18年 | 432 | 571 | 693 |
月5万円を10年、18歳まで保有 | 600 | 885 | 1,145 |
非課税の効き目は利益の部分に出る:月1万円・年率5%なら利益は約131万円。課税口座なら20.315%、約27万円の税金がかかる部分です
上限いっぱい(月5万円)は10年で打ち止め:600万円に届いた後は、売却しない限り運用だけになる
3%と5%は計算上の仮定:どの投資信託でも実現するとは限らない。次の章のとおり、同じ18年でも終わる時期で結果は大きく変わる
自分の条件で試すなら:KabuGraphの資産運用シミュレーター
月額・年数・利回りを変えて試したいときは、資産運用シミュレーターが使えます。月額と利回りを入れると、積み立てた元本と運用益の推移がグラフで出ます。下は、月1万円を18年、年率3%で積み立てる条件を入れた例です。
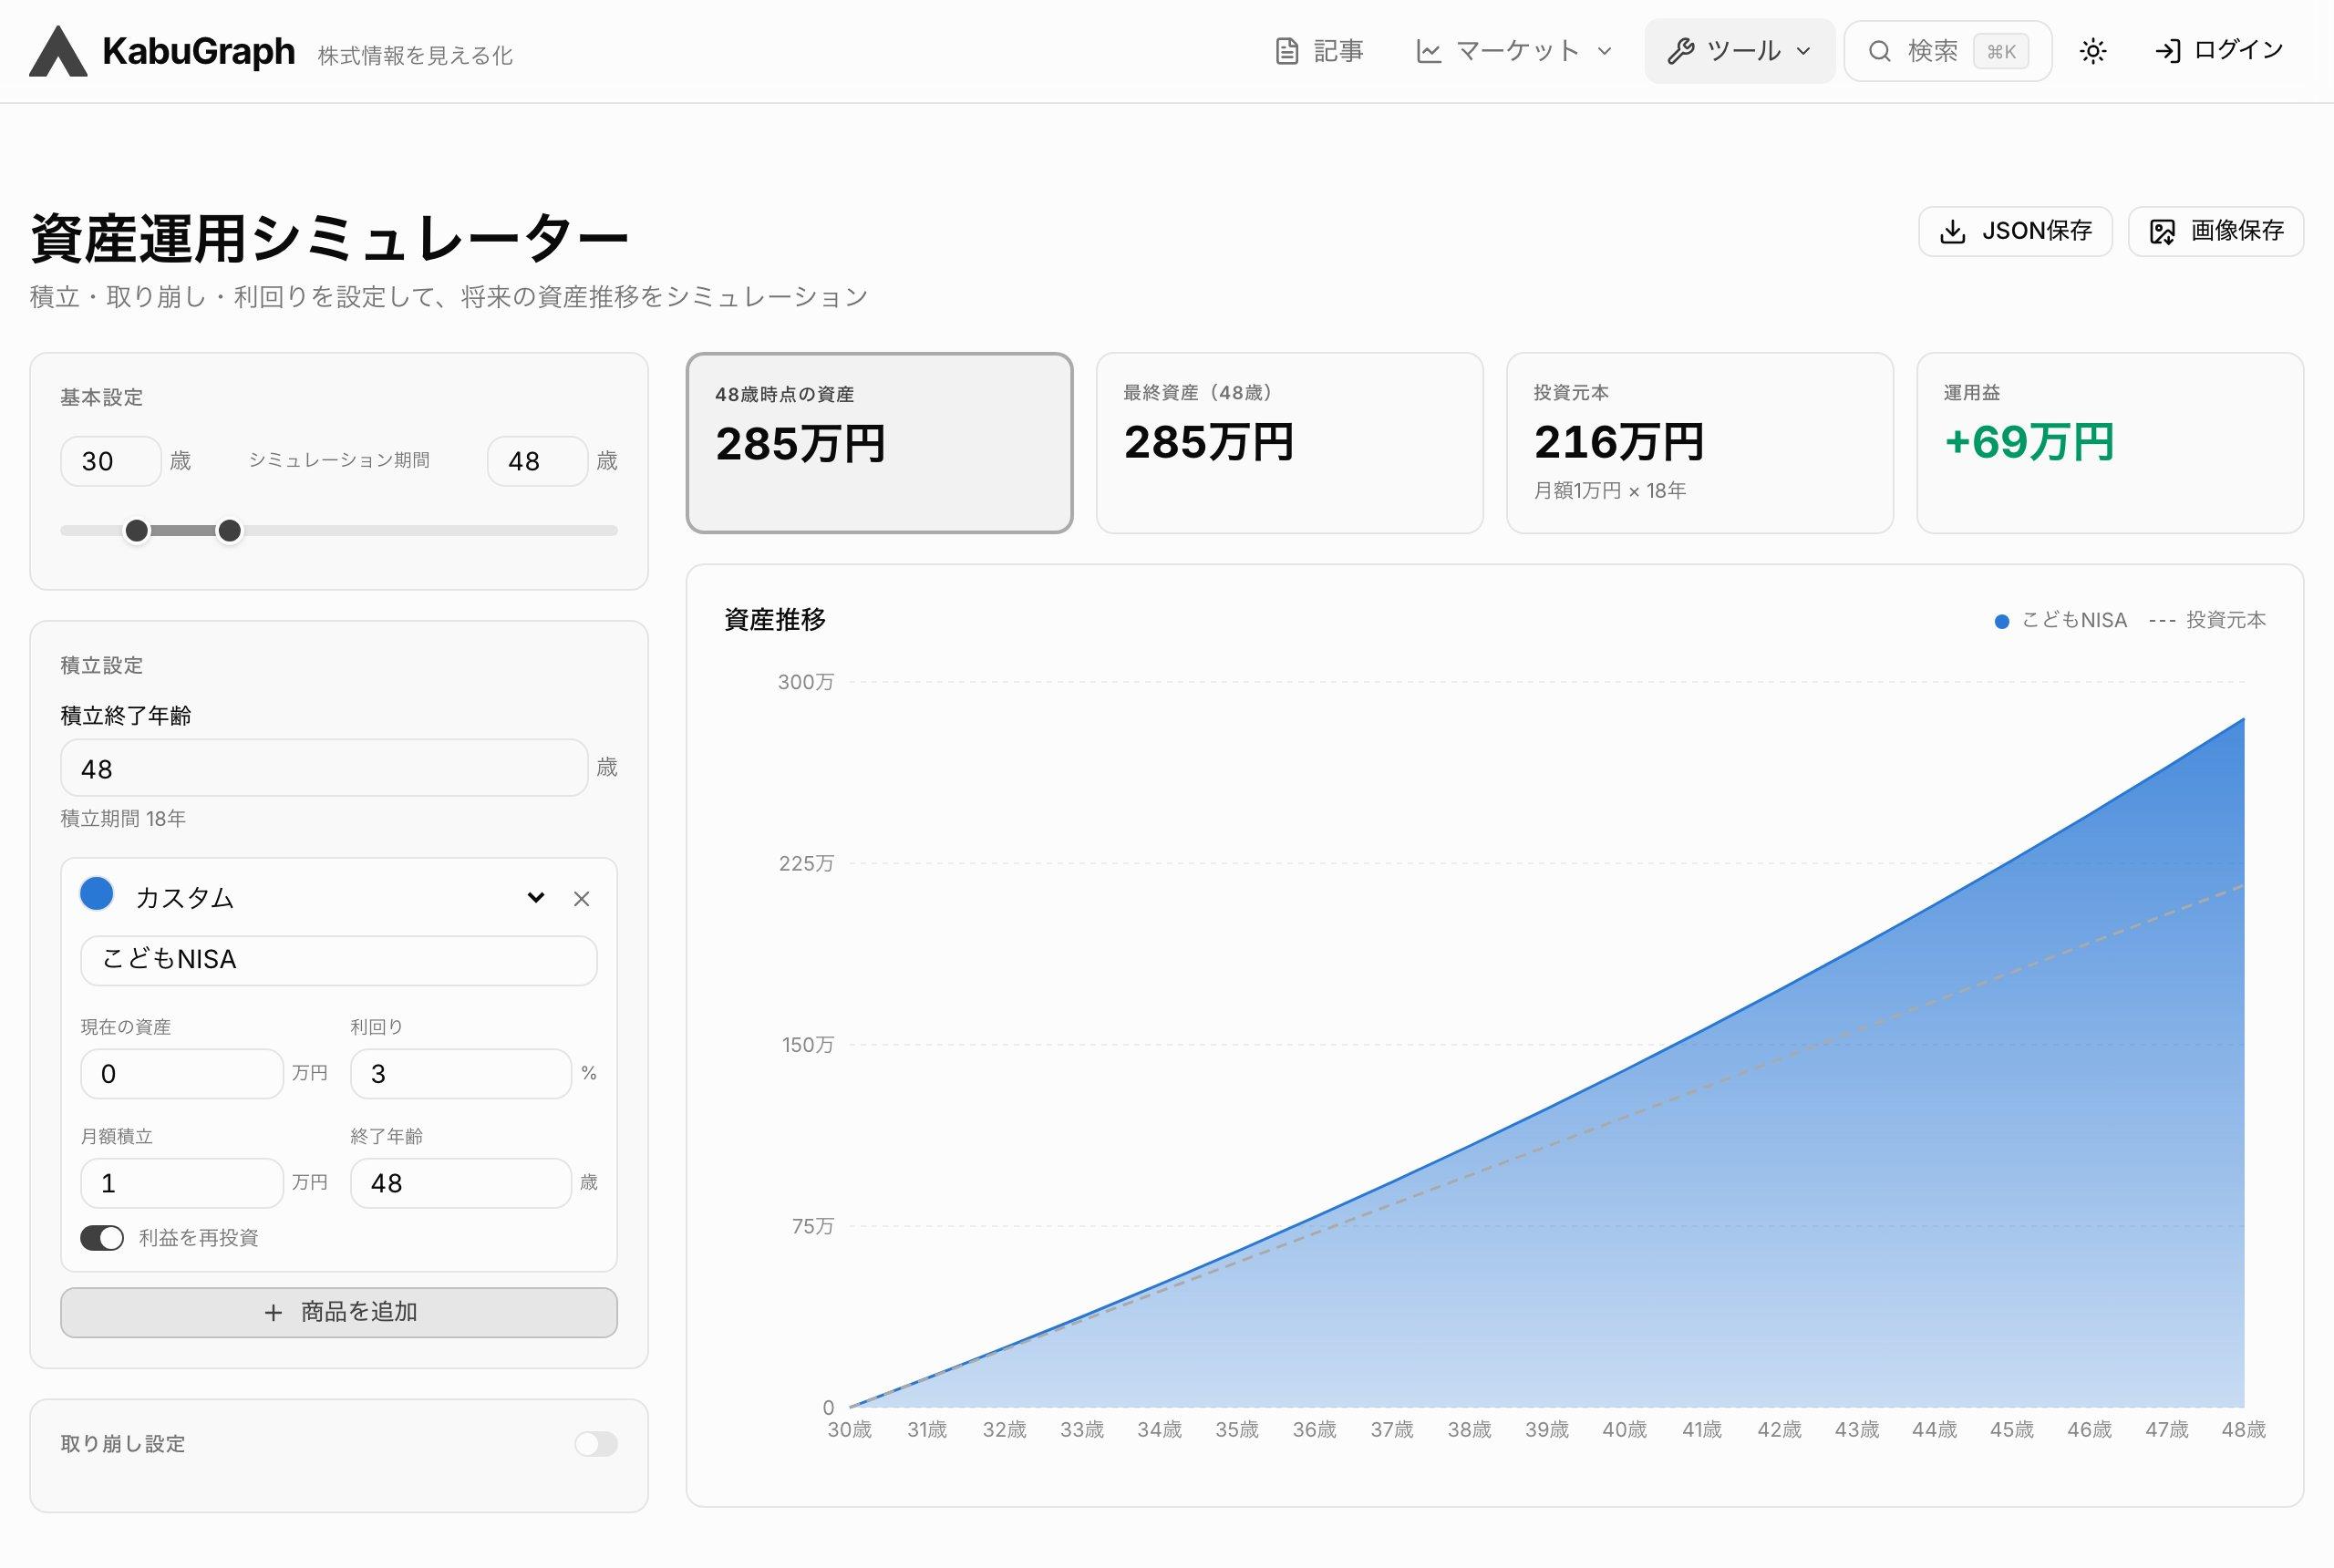
年齢は親の年齢で入れる:シミュレーターの年齢は18歳以上で入力する作りなので、開始年齢に今の自分(親)の年齢を入れ、積立終了年齢とシミュレーション期間の終わりを18年後にします。年齢の数字は期間を決めるだけで、結果には影響しません
商品は1つにして「カスタム」に:最初から入っている商品は1つを残して✕で消し、残した商品の「現在の資産」を0にします。種類を「カスタム」にして名前を「こどもNISA」などにし、月額積立(万円)と利回り(%)を入れ、取り崩し設定はオフにします
上限600万円を超えない設定に:月5万円なら10年で上限に届きます。月額×12×年数が600万円以内になるように設定します。「月5万円を10年、18歳まで保有」を試すなら、商品の「終了年齢」を10年後にし、シミュレーション期間の終わりは18年後のままにします
記事の表と1〜2万円ずれることがある:この記事の表は毎月初め、シミュレーターは毎月末に積み立てる計算のためです(月1万円・18年・年率3%は、表では約286万円、シミュレーターでは285万円)
元本割れのリスク:同じ18年の積立でも結果は1.2倍〜6.7倍
こどもNISAで買うのは値動きのある投資信託なので、元本割れはありえます。結果を大きく左右するのは「いつ終わるか」です。米国株(S&P500)に毎月同額を積み立てた過去の記録で、高校卒業の3月に終わる18年間と、小学校卒業の3月に終わる12年間の結果を並べました。
S&P500に毎月積み立てた場合の「評価額÷元本」(各年3月に終了)
18年間の積立は、1889〜2026年のどの年に終わっても元本を下回っていない。ただし評価額は元本の1.17倍(1942年)〜6.66倍(1999年)と大きく開き、中央値は2.40倍
リーマン・ショック後の2009年3月に終わった18年は1.19倍。9年前の2000年3月に終わっていれば6.50倍だった
12年間だと元本割れがある:2009年は0.74倍、1933年は0.85倍。中学入学の費用を株式だけで用意すると、出口の暴落をそのまま受ける
これはドル建ての米国株の結果で、為替の変動や信託報酬は入っていません。日本株はバブル崩壊後に長い下落を経験しており、どの市場でも同じ結果になるとは限りません。米国株が今どのくらい割高かは、S&P500のPER・CAPEの推移で長期の水準と比べられます。
親のNISAとどちらを優先する?——自由度なら親、枠を広げるなら子
親自身のNISAの枠が余っているなら、まず親のNISAで積み立てる方が自由度は高くなります。こどもNISAのお金は入れた時点で子どもの財産になり、使い道と時期に制限がかかるからです。
引き出し
親のNISA:いつでも、何にでも使える
こどもNISA:小6の1月までは原則不可。その後も高3の12月までは教育費・生活費だけ
お金の持ち主
親のNISA:親の財産。教育費に使わなかった分は親の老後資金に回せる
こどもNISA:子どもの財産。18歳以降は子どもが自由に使える
非課税の枠
親のNISA:1人あたり年360万円・生涯1,800万円
こどもNISA:年60万円・総額600万円。子どもが成人後に使う1,800万円の枠を先取りする形
買えるもの
親のNISA:成長投資枠で個別株や幅広いETFも買える
こどもNISA:つみたて投資枠の対象商品(投資信託が中心)だけで、個別株は買えない
こどもNISAが生きるのはこんな家庭
親の枠を毎年使い切っている、または使い切る見込みがある:世帯の非課税枠が子ども1人につき600万円増える
祖父母から教育資金の援助を受けたい:孫の名義で受け取り、運用益に税金をかけずに育てられる
教育資金を親の老後資金と分けておきたい:払出しの制限が「使い込み防止」として働く
子どもの成人後の資産形成の土台にしたい:18歳以降はそのまま子ども自身のNISAとして続く
対象商品の選び方
つみたて投資枠の対象は371本(2026年9月24日時点)。株価指数に連動する指定インデックス型の信託報酬は、投資先が国内のもので平均0.27%、海外・内外のもので平均0.34%です(金融庁「つみたて投資枠対象商品の分類」)。
使うのが10年以上先の分:値動きは大きいが長期の成長を取りにいく株式中心の投資信託
使う時期が近い分:株式と債券を組み合わせたバランス型、または売却して現金で持つ
同じ指数に連動するなら信託報酬の低いもの:コストは18年間毎年かかる
子どもに個別株を持たせたいなら:こどもNISAではできない。課税の未成年口座で買うか、18歳以降の成長投資枠で
口座開設の手順と金融機関の対応——申込みは2026年10月から
大手ネット証券は2026年10月からこどもNISAの申込みを受け付けます(SBI証券・三菱UFJ eスマート証券は10月1日から)。実際に積み立てられるのは、制度が始まる2027年1月からです。
親権者が同じ証券会社に自分の口座を持つ(求める会社が多い)
子ども名義の未成年口座(こども口座)を開く。子どもの本人確認書類やマイナンバーなどが要る
10月1日以降に、未成年口座からこどもNISAを申し込む
2027年1月から積立が始まる
SBI証券:2026年10月1日から事前受付(SBIホールディングス 2026年9月11日)
三菱UFJ eスマート証券:2026年10月1日から申込受付。親権者名義の口座が必要で、対象は投資信託約270銘柄の予定(2026年6月26日時点、同社 2026年8月17日)
楽天証券:2026年10月から受付開始の予定(同社「こどもNISAとは?」)
まとめ
こどもNISAは2027年1月開始。0〜17歳が年60万円・総額600万円まで投資信託を非課税で積み立てられる。法律で決定済み
払出しは小6の1月から教育費・生活費に限って可、高3の1月から自由。ルールに反すると運用益に課税される
18歳になった翌年から大人のNISAに自動移行。持ち越した分は1,800万円に含まれ、未成年の間は金融機関を変えられない
親・祖父母の入金は子どもへの贈与。年110万円の枠と名義預金に注意し、記録を残す
月1万円を18年で元本216万円、年3%なら約286万円。ただし終わる時期で結果は大きく変わるので、使う時期が近い分は早めに値動きを抑える
親のNISAの枠が余っているなら親のNISAが先。こどもNISAは世帯の枠を広げたいとき、祖父母の援助を受けるとき、教育資金を分けておきたいときに向く