勤次郎(4013)の企業分析|クラウド約90万ライセンスの統合HRM、営業利益倍増で利益率28%へ
勤次郎(4013)は、就業管理・人材管理・給与管理・健康管理を統合的に提供するHRMソリューション企業です。中堅・大企業向けの「Universal 勤次郎」と中小企業向けの「JOBEE」を展開し、クラウドの契約ライセンス数は約90万(2026年6月末、前年同期比+25%)まで伸びています。
2025年12月期は売上高53.7億円(前期比+22.7%)、営業利益15.2億円(同+108.4%)と大幅増益を達成。営業利益率は28.3%に急改善し、クラウドシフトの効果が表れました。
2026年12月期の会社予想は売上高60.0億円(同+11.7%)、営業利益16.0億円(同+5.2%)の増収増益ですが、ソフトウェア償却費や人件費が増えるため、営業利益率は26.7%に下がる計画です。上期(1〜6月累計)は営業利益が前年同期比3.9%減で、会社の上期計画にも届きませんでした。
この記事では、勤次郎のHRM事業の構造、クラウドシフトの進捗、業績推移、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 就業管理30年超の老舗がクラウドで飛躍
勤次郎は1981年に名古屋市で創業した会社です(旧社名:日通システム、2021年に現社名へ変更)。1994年に就業管理・給与計算のパッケージソフトを売り出し、以来この分野を主力にしてきました。
2017年に決算期を3月から12月に変え、2019年に本店を東京に移しています。2020年10月に東証マザーズへ上場し、2022年4月の市場区分の見直しで東証グロース市場に移りました。
主力の「Universal 勤次郎」は、就業(勤怠)管理・人材管理・給与管理・健康管理を一つにつないで提供するHRMプラットフォームです。近年はオンプレミス(顧客の社内サーバーに導入する形)からクラウドへの切り替えを進めており、クラウド事業の売上構成比は2025年12月期で73%、2026年上期で約80%に達しています。
項目 | 内容 |
|---|---|
会社名 | 勤次郎株式会社 |
証券コード | 4013(東証グロース) |
設立 | 1981年4月 |
上場 | 2020年10月 東証マザーズ → 2022年4月 東証グロース |
代表者 | 代表取締役会長CEO 加村稔(創業者)/代表取締役執行役員社長COO 加村光造 |
従業員数 | 331名(連結、2026年1月末時点) |
本社 | 東京都千代田区(秋葉原UDXビル) |
決算期 | 12月期(2017年に3月期から変更) |
セクター | 情報・通信業 |
売上の7割超がクラウド事業
勤次郎の報告セグメントは「HRM事業」と「不動産賃貸事業」の2つで、HRM事業の売上はクラウドとオンプレミスに分けて開示されています。2025年12月期の売上高に占める比率は次のとおりです。
クラウド事業(73.4%):Universal 勤次郎やJOBEEのクラウドサービス(HRM事業)
オンプレミス事業(23.7%):従来型のパッケージ販売・保守(HRM事業)
不動産賃貸事業(2.9%):保有オフィスの賃貸収入
事業区分別売上構成比(2025年12月期)
3つの主力サービスを理解する
Universal 勤次郎 — 中堅・大企業向け統合HRMプラットフォーム
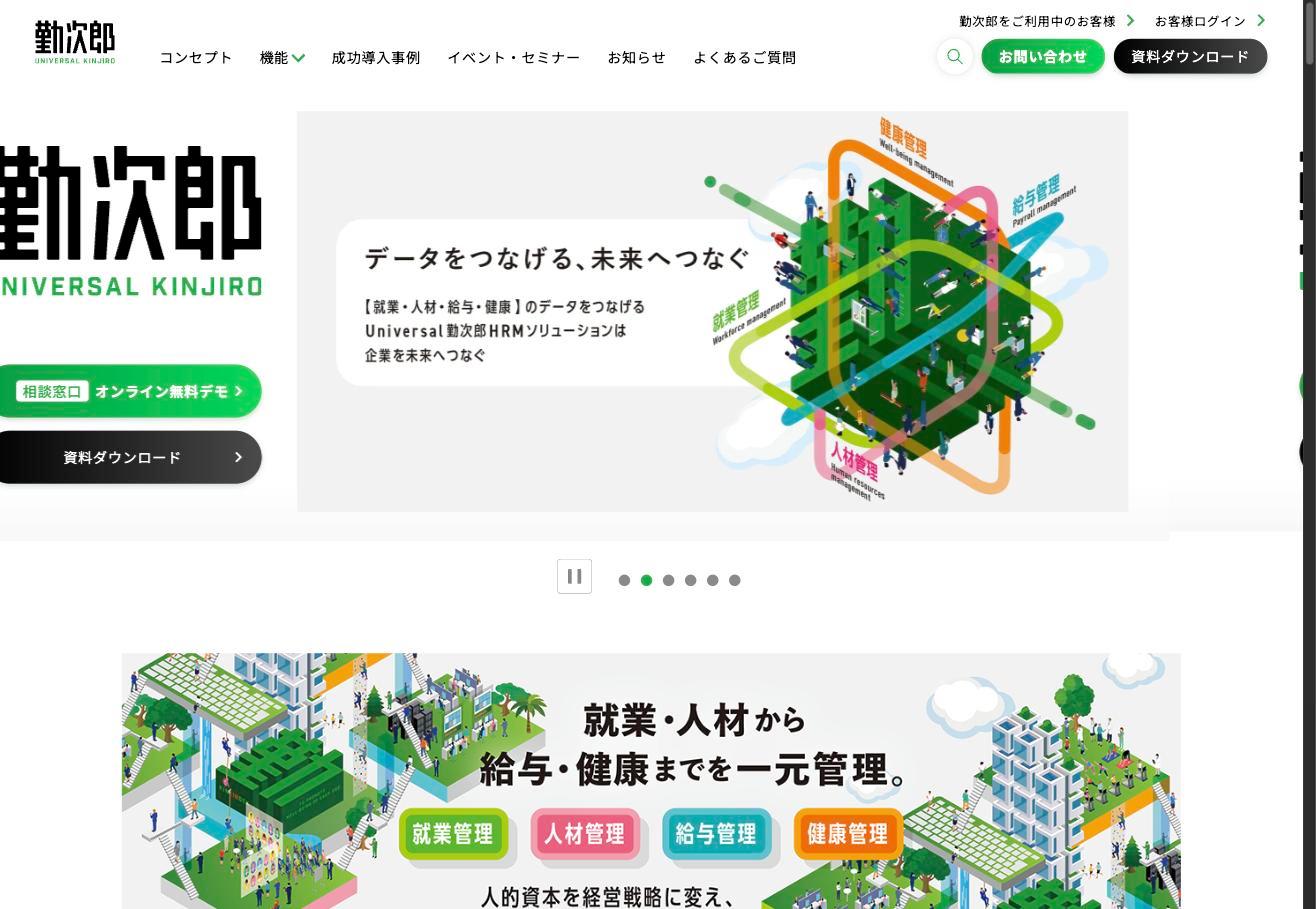
Universal 勤次郎は、就業管理・人材管理・給与管理・健康管理の4領域を統合的にカバーするHRMソリューションで、中堅・大企業を中心に導入されています。会社全体のクラウド契約ライセンス数は89.6万(2026年6月末)、契約社数は2,734社です。
契約ライセンス数は、1人の従業員が就業・人事・給与・健康の複数のサービスを使っていても1と数えます。直近5年は年平均20.8%で増えており、会社は2027年度以降に100万クラウドライセンスを目指しています。
クラウド基盤として「勤次郎プライベートクラウド」を展開し、シングルサインオン・多要素認証による「勤次郎AuthLink」でセキュアな環境を提供。就業データと健康データを一元管理し、人的資本経営の可視化を支援する点が競合との差別化ポイントです。
就業管理:勤怠打刻・シフト管理・残業管理・36協定対応
人材管理:人事情報・評価・異動履歴・タレントマネジメント
給与管理:給与計算・年末調整・社会保険
健康管理:健康診断結果の管理・ストレスチェック・産業医面談
JOBEE — 中小企業向けクラウドHRM(2025年8月リリース)
JOBEEは、従業員100名未満の中小企業向けのクラウド型HRMサービスです。2025年8月に勤怠管理から始まり、2026年3月には人材管理と給与計算も同じシステムで使えるようになりました。料金は初期費用無料、月額150円/名からです。
PC・スマートフォン・タブレットからの打刻に対応し、シフト作成から日々の勤怠確認、月次集計、給与計算までをクラウド上で完結できます。Universal 勤次郎と合わせて企業規模の異なる顧客層をカバーすることで、HRM市場全体の開拓を図っています。
ヘルス×ライフ — 従業員の健康を「診える化」するアプリ
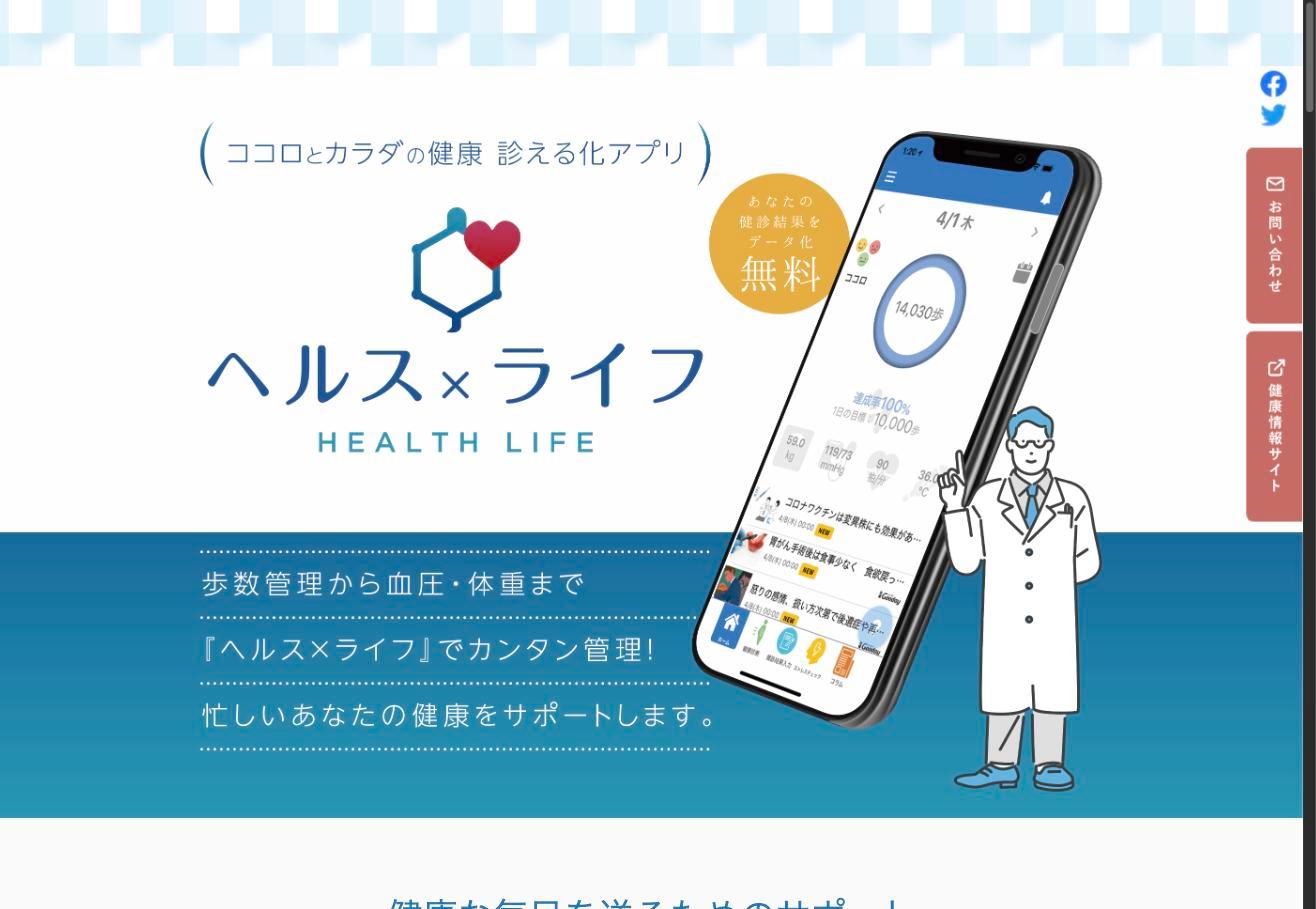
ヘルス×ライフは、「ココロとカラダの健康 診える化アプリ」をコンセプトとした健康管理サービスです。歩数管理・血圧・体重などの日常的な健康データと、企業の健康診断結果をデータ化して一元管理します。
2020年以降、健康経営や人的資本開示への関心が高まる中、勤怠データと健康データを連携できる点が勤次郎の独自の強みです。勤務時間が長い従業員の健康リスクを可視化するなど、就業管理の知見を健康管理に活かすアプローチは競合が模倣しにくい領域となっています。
業績推移と財務分析
勤次郎の連結業績(2018年12月期から連結)は、クラウドシフトの進捗に伴い売上・利益ともに着実な成長を見せています。特にFY2025/12は営業利益が前年比+108.4%と倍増し、営業利益率が28.3%に急改善しました。
決算期 | 売上高 | 営業利益 | 純利益 | EPS | 1株配当 | 営業利益率 |
|---|---|---|---|---|---|---|
2019年12月期 | 31.9億円 | 4.6億円 | 3.3億円 | 23.24円 | 1.5円 | 14.4% |
2020年12月期 | 34.3億円 | 5.6億円 | 3.3億円 | 20.24円 | 10.0円 | 16.4% |
2021年12月期 | 33.2億円 | 2.6億円 | 1.6億円 | 7.97円 | 8.5円 | 7.9% |
2022年12月期 | 35.5億円 | 4.4億円 | 3.0億円 | 15.4円 | 8.5円 | 12.5% |
2023年12月期 | 39.2億円 | 5.7億円 | 3.7億円 | 19.0円 | 8.5円 | 14.6% |
2024年12月期 | 43.8億円 | 7.3億円 | 4.6億円 | 23.6円 | 8.5円 | 16.7% |
2025年12月期 | 53.7億円 | 15.2億円 | 10.1億円 | 51.52円 | 10.0円 | 28.3% |
2026年12月期(予) | 60.0億円 | 16.0億円 | 10.5億円 | 53.22円 | 10.0円 | 26.7% |
営業利益率28%の背景 — クラウドのレバレッジ効果
FY2021/12に減収・営業利益率7.9%まで落ち込んだ勤次郎ですが、その後はクラウドサービスのストック型収益の積み上げにより着実に回復。FY2025/12では売上高22.7%増に対して営業利益が108%増と、売上の伸び以上に利益が加速するレバレッジ効果が鮮明になりました。
クラウド事業(売上構成比73.4%)は初期導入コストが小さく、ライセンス数の増加がそのまま限界利益の積み上げに直結します。オンプレミスからの移行が進むにつれ、売上の質が改善しているのが利益率急改善の主因と考えられます。
なお、FY2025/12の増収はクラウドだけによるものではありません。会社の説明では、オンプレミス事業も大型契約などで売上が5.5%増えていました。
通期業績推移(売上高・営業利益・営業利益率・売上成長率)
会社予想 — 2026年12月期は増収増益でも利益率は低下
2026年12月期の会社予想は売上高60.0億円(前期比+11.7%)、営業利益16.0億円(同+5.2%)です。増収率は前期の22.7%から鈍り、営業利益率は28.3%から26.7%に下がる計画です。
売上の伸びが鈍るのは、オンプレミスの顧客がクラウドへ移っていくためです。会社の計画では、クラウド事業が+26%伸びる一方、オンプレミス事業は−26%で、なかでも導入時に一度だけ計上されるソフトウエア製品の売上は5.07億円から2.32億円へ半分以下になります。
利益率が下がる理由として、会社は次の費用の増加を挙げています(いずれも前期比の計画)。
ソフトウェア償却費 +2.33億円:2025年に出した新機能の開発費(ソフトウェア資産)を、数年に分けて費用にし始めるため
人件費 +1.20億円:事業拡大に合わせた人員の強化と昇給
クラウド利用費 +0.75億円:クラウドライセンス数の拡大に伴う増加
出典:2025年12月期 決算説明資料よりKabuGraph作成
2026年12月期上期 — 増収減益で会社計画に届かず
2026年12月期の上期(1〜6月累計)は、売上高27.9億円(前年同期比+7.4%)、営業利益7.1億円(同−3.9%)、純利益4.5億円(同−5.3%)の増収減益でした。会社が出していた上期の計画(売上高29.0億円・営業利益7.4億円)に対しては、売上96%・営業利益95%の着地です。
クラウド:ライセンス数は計画どおり増え、クラウドライセンス売上は18.4億円(+26.7%)。リカーリング比率(毎月・毎年入ってくるストック型収益の割合)は76.1%(前年同期68.8%)に上がった
オンプレミス:売上は5.1億円(−19.4%)。会社は、顧客の契約がクラウドに切り替わったためと説明しており、これが上期計画に届かなかった主な理由
利益:新機能のソフトウェア償却費や、人材確保のための人件費が増えた(会社は先行投資と位置づけ)
出典:2026年12月期 第2四半期(中間期)決算短信・決算説明資料よりKabuGraph作成
4〜6月の3ヶ月だけで見ると、売上高14.6億円(+8.6%)、営業利益3.8億円(−1.3%)で、減益幅は1〜3月の3ヶ月(営業利益−6.9%)より縮まっています。
通期の予想は据え置かれ、会社は「通期計画に対する進捗は堅調」としています。ただし上期の進捗率は売上46.5%・営業利益44.1%で、前期(上期で通期実績の約48%)より低めです。下期に計画どおり伸びるかは、例年11月に出る第3四半期の決算で確かめたいところです。
株価指標と配当
2026年10月1日の終値641円で、PERは12.4倍(2025年12月期の実績EPS 51.52円基準。会社予想EPS 53.22円なら12.0倍)、時価総額は134億円です。勤怠クラウドで競合するヒューマンテクノロジーズ(5621)のPER 14.9倍(同日)より低い水準です。
配当は1株あたり10.0円(予想配当利回り1.56%)で、2025年12月期に8.5円から増配しました。
投資家が注目すべきポイント
強み・成長ドライバー
1. 就業管理30年超の知見と約90万ライセンスの顧客基盤
勤怠管理は法令(労基法・36協定・働き方改革関連法)への準拠が求められる専門性の高い領域です。勤次郎は1994年に就業管理パッケージを売り出して以来、この分野を主力にしてきました。クラウドの契約ライセンス数は約90万(2026年6月末)まで積み上がっており、この顧客基盤と知見は新規参入企業が短期間で築けるものではありません。
2. クラウドシフトが生む高い利益レバレッジ
クラウド事業の売上比率は73.4%(2025年12月期)に達し、ストック型収益の比率(リカーリング比率)は76.1%(2026年上期)まで高まっています。FY2025/12の営業利益率28.3%が示すように、クラウドの比率が上がるほど利益が出やすい構造です。
ただし今期は、償却費や人件費などの先行投資で営業利益率が26.7%に下がる計画です。投資をライセンス数の伸びで回収できるかが、次の利益率改善のカギになります。
3. 「勤怠×健康」の独自ポジション
勤怠データと健康データの両方を持つHRMベンダーは国内でも稀です。健康経営優良法人認定制度(経済産業省)や人的資本開示の流れが追い風となり、「ヘルス×ライフ」を通じた健康管理領域は中長期の差別化要因になり得ます。
リスク・注意点
1. 時価総額134億円の小型株と、グロース市場の上場維持基準
東証グロース市場に上場する小型株で、時価総額は134億円(2026年10月1日終値ベース)です。創業者の加村稔会長と資産管理会社2社で議決権の51.3%(2025年12月末)を持ち、市場で売買される株が少ないため、出来高が限られ株価が大きく動きやすい点に注意が必要です。
また東証は、グロース市場の上場維持基準を2030年3月から厳しくします。いまは「上場10年経過後に時価総額40億円以上」ですが、見直し後は「上場5年経過後に時価総額100億円以上」が求められます。
対象になるか:2020年10月に上場しており、すでに5年を過ぎているので対象
いつ判定されるか:2030年3月1日以後に最初に来る決算期末から。12月決算の勤次郎は2030年12月末が最初で、期末までの3か月の平均株価で計算する
いまの余裕:134億円は基準を上回っているが、株価が4分の1ほど下がると100億円を割る水準
割り込んだら:1年の改善期間内に戻せなければ上場廃止の手続きに入る(初回の判定のあとに基準に合わせるための計画を開示した会社は、その計画期間中は上場廃止が猶予される)
出典:日本取引所グループ「上場維持基準(グロース市場)」「グロース市場の上場維持基準の見直し等の概要」、有価証券報告書(2025年12月期)よりKabuGraph作成
2. クラウド勤怠管理市場の競合激化
KING OF TIME(ヒューマンテクノロジーズ・5621)、ジョブカン(DONUTS)、マネーフォワードクラウド勤怠など、クラウド勤怠管理市場には有力なSaaS企業が複数参入しています。価格競争や機能競争が激化するリスクがあります。
ヒューマンテクノロジーズ(5621)の企業分析|月300円ワンプライスのKING OF TIMEでARR71億円・課金ID358万
勤怠管理クラウド「KING OF TIME」のヒューマンテクノロジーズ(5621)を分析。人事労務・給与まで1人月300円のワンプライスで課金IDを積み上げ、有償サービスでARPUを上げる戦略、課金体系変更の押し上げが消える2027年3月期の減速、2030年3月期へ後ろ倒しした営業利益率30%目標を解説します。
3. オンプレミス事業の縮小リスク
クラウドシフトの裏側では、オンプレミス事業(2025年12月期の売上比率23.7%)が縮小していきます。オンプレミスはソフトウエアの代金が導入時に一度に入るのに対し、クラウドは利用料として少しずつ入るため、移行が順調に進むほど、短期的には全体の売上の伸びが鈍ります。
実際に2026年上期はオンプレミス事業の売上が19.4%減り、会社の上期計画に届かない原因になりました。
4. 2026年12月期は増収率が鈍り、利益率も下がる計画
会社予想では売上成長率が+22.7%から+11.7%に鈍ります。2025年12月期はオンプレミスで大型契約があった一方、今期はソフトウエア製品の売上が半分以下(5.07億円→2.32億円)になる計画です。
費用面でも償却費や人件費が増え、上期は減益でした。前期のような大幅増益を期待すると、数字が見劣りしやすい年です。
まとめ
勤次郎は、30年超の就業管理の知見をクラウドサービスに転換し、利益率を大きく改善させた企業です。FY2025/12の営業利益率28.3%は、クラウドのストック型収益モデルが効き始めたことを示しています。
一方、2026年12月期は先行投資で利益率が下がる計画で、上期はオンプレミスの売上減もあって減益となり、会社の上期計画に届きませんでした。下期に通期計画を達成できるかが当面の焦点です。
PERは12.4倍(2026年10月1日時点)で、「勤怠×健康」という独自のポジションと約90万ライセンスの顧客基盤が評価される余地はあると考えられます。ただし、小型株特有の流動性リスク、2030年から厳しくなるグロース市場の上場維持基準(時価総額100億円)、クラウド勤怠市場の競争激化には留意が必要です。
勤次郎
勤次郎は、就業管理・人材管理・給与管理・健康管理を統合的に提供するHRMソリューション企業です。中堅・大企業向けの「Universal 勤次郎」とクラウドサービス「JOBEE」が主力製品。従業員数100名以下の企業向けに小規模対応サービスも…