ヒューマンテクノロジーズ(5621)の企業分析|月300円ワンプライスのKING OF TIMEでARR71億円・課金ID358万
ヒューマンテクノロジーズ(5621)は、勤怠管理クラウド「KING OF TIME」を中核に、課金ID数358万・月次解約率0.27%(いずれも2026年3月期)という強固なストック基盤を持つSaaS企業です。
2026年3月期は売上高75.0億円(前期比+23.8%)、営業利益13.7億円(同+47.2%)と大幅増益を達成し、8期連続増収を記録しました。料金は1人月額300円のワンプライスで、勤怠管理に加えて人事労務・給与計算・データ分析まで追加料金なしで使えます。この価格で利用者(課金ID)を増やし、その上に有償サポートや電子契約など300円の外側のサービスを載せてARPU(1IDあたりの単価)を引き上げるのが同社の成長戦略です。
足元は減速局面です。2027年3月期は前期の課金体系変更による押し上げがなくなり、会社予想は+14.3%増収にとどまります。第1四半期(4〜6月の3ヶ月)は売上高+13.3%、営業利益△1.8%でした。
この記事では、KING OF TIMEシリーズの事業構造、業績推移と財務分析、中長期の成長戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — 20年超の開発で勤怠管理SaaS市場No.1を築いた企業
ヒューマンテクノロジーズは、2001年設立の前身会社から続くクラウド型バックオフィスサービスの開発企業です(現在の法人は2011年12月設立)。創業初期からクラウド(当時はASP)による勤怠管理に特化し、2003年に「KING OF TIME」を提供開始。20年以上にわたりアップデートを重ねて機能を拡充し、勤怠管理SaaS市場で利用ID数シェアNo.1(富士キメラ総研調べ、2014〜2025年度の12年連続)を続けています。2023年12月には東証グロース市場に上場しました。
項目 | 内容 |
|---|---|
会社名 | 株式会社ヒューマンテクノロジーズ |
証券コード | 5621(東証グロース) |
設立 | 2011年12月(前身会社は2001年11月) |
代表取締役社長 | 家﨑晃一 |
主要サービス | KING OF TIMEシリーズ(勤怠管理・人事労務・給与計算・データ分析・電子契約・システムログ) |
売上高(2026/3期) | 75.0億円(前期比+23.8%) |
営業利益率(2026/3期) | 18.3% |
上場日 | 2023年12月22日 |
同社の特徴は、勤怠管理から人事労務・給与計算・データ分析までを1人月額300円のワンプライスで提供し、利用者数(課金ID数)を積み上げるビジネスモデルにあります。初期費用0円・追加料金なしの分かりやすい料金で導入障壁を下げ、中小企業を中心に6.1万社の顧客基盤を築きました。
会社は今後、KING OF TIMEを入口に有償サポートや他社サービスもまとめて販売する「マルチソリューションベンダー」への進化を掲げています。300円の外側のサービスでARPU(1IDあたりの単価)を上げることが狙いです。
KING OF TIMEシリーズを理解する
ヒューマンテクノロジーズの事業は、KING OF TIMEシリーズを中心としたクラウドサービスの単一セグメントで構成されています。「勤怠管理」を中核に、バックオフィス業務全体をカバーする製品群を展開しています。
勤怠管理 — 月額300円/IDで市場No.1を獲得した中核プロダクト
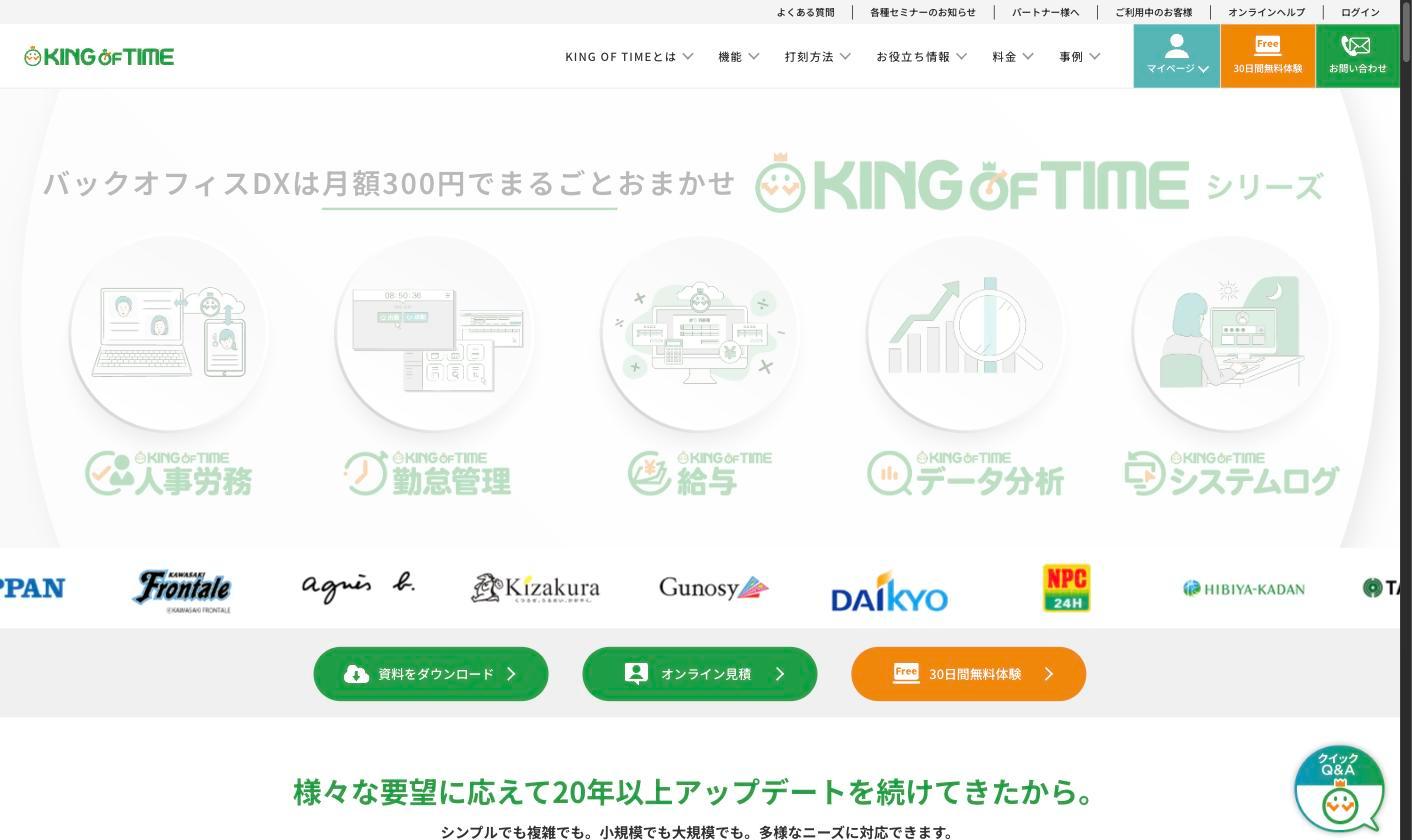
KING OF TIME 勤怠管理は、1人あたり月額300円(人事労務・給与計算などシリーズ全体を含む料金)で打刻・残業時間管理・有休管理・シフト管理・ワークフロー(申請・承認)などを一括で提供するクラウドサービスです。ICカード・指紋・顔認証・スマートフォンなど多様な打刻方法に対応し、フレックスや変形労働時間制といった複雑な勤務形態にも柔軟に設定できます。
2019年4月の働き方改革関連法の施行を追い風に中小企業の導入が加速し、課金ID数は358万(2026年3月期末)、課金社数は6.1万社に到達しました。月次解約率は0.27%(2026年3月期)と低く、一度導入した企業が乗り換えにくい「粘着性」の高いサービスとなっています。
ワンプライスの中身 — 300円で人事・給与・分析まで使える
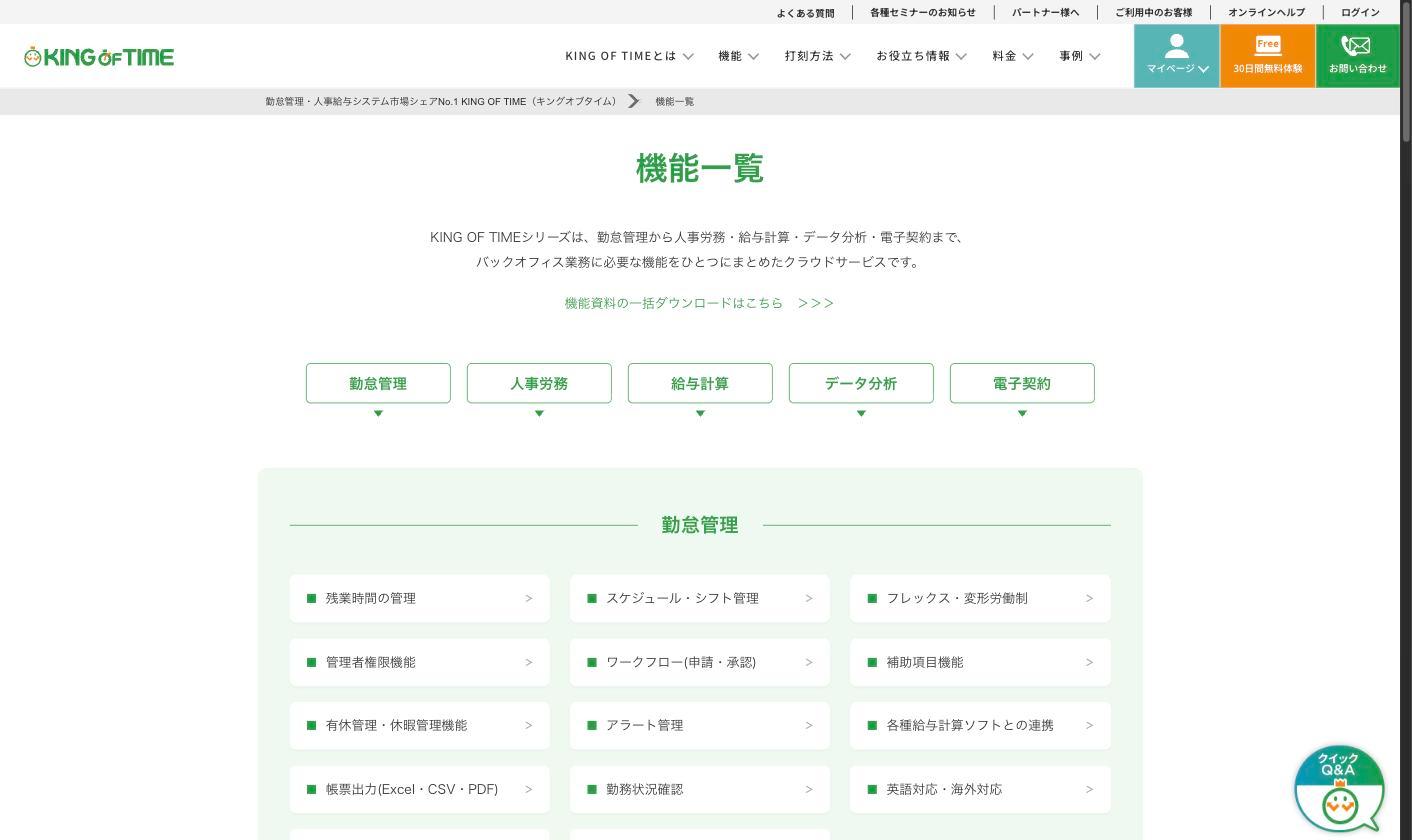
KING OF TIMEの料金は、初期費用0円・1人月額300円のワンプライスです。勤怠管理に加えて人事労務・給与計算・データ分析・システムログ(PCの操作ログ取得)まで追加料金なしで使え、それぞれを単体で契約することはできません。
別料金になるのは、有償オプションの「KING OF TIME 電子契約」だけです。会社はこの300円をリリース当時から据え置いています。
サービス名 | 概要 | 料金 |
|---|---|---|
KING OF TIME 勤怠管理 | 打刻・残業管理・有休管理・シフト管理 | 1人月額300円のワンプライス |
KING OF TIME 人事労務 | 入退社手続き・社会保険・マイナンバー管理 | 300円に含む(追加料金なし) |
KING OF TIME 給与 | 給与計算・年末調整・明細配信 | 300円に含む(追加料金なし) |
KING OF TIME データ分析 | 残業・有休取得率の可視化・異常検知 | 300円に含む(追加料金なし) |
KING OF TIME 電子契約 | 雇用契約書・誓約書の電子締結 | 有償オプション(別料金) |
ワンプライスが効くのは、勤怠管理で蓄積した出退勤データが、人事労務・給与計算・データ分析の基礎データになるからです。勤怠データがそのまま給与計算の入力になり、データ分析で労務リスクの可視化にも使えるため、追加料金なしで組み合わせるほど業務効率が上がります。会社はこれを「ワンプライス戦略」と呼び、新規導入を増やす武器にしています。
ARPUを上げる手段 — 300円の外側の有償サービス
人事労務や給与計算は300円に含まれるため、使う機能が増えても単価は上がりません。ARPU(1IDあたりの単価)の引き上げは、300円の外側にある有償サービスで狙います。会社が挙げているのは次の4つです。
プレミアムサポート:導入から運用までを有償で支援する
パートナーサービス:会計・HR・BPOなど他社のサービスをKING OF TIMEの顧客にまとめて販売する(会社は「SMP=サブスクリプション・マネジメント・プラットフォーム」と呼ぶ)
給与計算BPaaS:給与計算の業務そのものを、システムと合わせて代行する
KING OF TIME 電子契約:雇用契約書などを電子で締結・保管する有償オプション
出典:ヒューマンテクノロジーズ 2026年3月期決算補足説明資料よりKabuGraph作成
ただし、これらはまだ数字に大きくは表れていません。1IDあたりの月額単価(ID単価)は2021年3月期から2026年3月期まで163〜168円でほぼ横ばいで、2026年3月期は166円でした(KING OF TIMEの利用料売上を月平均の課金ID数で割った値)。定価の300円を下回る水準で、これまでの増収はほぼ課金ID数の増加によるものです。
打刻端末や有償サポートなどの「その他」売上は、2026年3月期に7.9億円(前期比+13.4%)で売上全体の約1割です。
OEMパートナーシップによる面的展開
KING OF TIMEは自社販売に加え、OEM提供を成長の柱としています。他社サービスの勤怠管理機能として、KING OF TIMEのエンジンが組み込まれています。最近始まった主な提携は次のとおりです。
2025年4月:会計ソフト大手の弥生に「弥生勤怠 Next」として提供開始
2025年12月:採用支援のミイダスに「ミイダス 勤怠管理」として提供開始
2026年4月:タレントマネジメントのHRBrainに「HRBrain 勤怠管理」として提供開始
出典:ヒューマンテクノロジーズ 2026年3月期決算短信・2027年3月期第1四半期決算補足説明資料よりKabuGraph作成
OEMモデルは、パートナー企業の既存顧客にリーチできるため、自社の営業コストをかけずに課金ID数を伸ばせるメリットがあります。パートナー側も勤怠管理機能を自社開発する必要がなくなるため、双方にとって効率的な協業モデルです。
業績推移と財務分析
通期業績推移(売上高・営業利益・営業利益率)
売上高は8期連続増収を続けており、FY2022/3の35.8億円からFY2026/3の75.0億円へ4年間で2.1倍に成長しました(年率約20%)。SaaS特有の積み上げ型収益により、課金IDが増えるほど売上が安定的に積み上がる構造です。
FY2023/3の営業利益急落と回復の軌跡
営業利益率のチャートで目を引くのは、FY2023/3に16.5%→7.8%へ急落した点です。これは給与計算サービスの新機能・新製品の開発投資(約3.3億円)と、積極採用による人件費の増加が重なったためです。営業利益は5.9億円→3.3億円へ減少しましたが、売上高は42.2億円と18%の増収を維持しており、成長投資期であったことがわかります。
その後は急速に回復し、FY2024/3に10.3%、FY2025/3に15.4%、FY2026/3に18.3%とV字回復を遂げました。同社は2030年3月期に営業利益率30%程度を目標に掲げています。
ただし2026年5月に、達成時期を従来の2028年3月期から2年後ろ倒ししました。AI・セキュリティへの投資を優先したためで、FY2027/3は営業利益率が17.9%へ一旦下がる計画です(後述)。
EPS・1株配当の推移
EPS・1株配当の推移(株式分割調整後)
EPSはFY2023/3の減益期を底に急回復し、FY2026/3は105.9円と3年間で3.6倍に成長しました。配当は配当性向30%を目安に設定されており、FY2026/3は32.0円(前期20.5円から56%増配)。FY2027/3は35.0円への増配を予想しています。2022年8月(1株→60株)と2023年9月(1株→300株)に株式分割を実施しており、上記の数値はすべて分割調整後です。
財務基盤 — 高い自己資本比率と堅実な財務体質
指標 | FY2025/3 | FY2026/3 |
|---|---|---|
総資産 | 58.9億円 | 67.9億円 |
純資産 | 44.3億円 | 52.7億円 |
自己資本比率 | 75.3% | 77.6% |
ROE | 15.7% | 21.0% |
営業CF | 10.3億円 | 9.4億円 |
自己資本比率は77.6%と高水準で、有利子負債に依存しない堅実な財務体質です。ROEはFY2025/3の15.7%からFY2026/3の21.0%へ上昇し、資本効率も改善しています。FY2026/3の投資CFが△23.9億円と大きいのは、定期預金の預け入れ(21億円)や有価証券の取得(9.5億円)など手元資金の運用が主因であり、事業上の大型投資ではありません。現金及び現金同等物は23.5億円ですが、定期預金・有価証券などを含めた手元流動性は約47億円(会社開示)あります。
FY2027/3の会社予想と中長期の成長シナリオ
FY2027/3の会社予想は売上高85.7億円(+14.3%)、営業利益15.4億円(+12.2%)、純利益11.1億円(+9.6%)です。売上成長率はFY2026/3の23.8%から大きく鈍化しますが、主な理由は前期の一時的な押し上げがなくなることです。
課金体系の変更:打刻した人数ではなく登録した人数に課金する方式へ、2025年4月に切り替えが完了した
FY2026/3の押し上げ:KING OF TIMEの利用料売上の伸び(+25.1%)のうち約7.9ポイントがこの変更による一時的な上乗せで、除くと実質+17%前後
FY2027/3の計画:上乗せがなくなり、利用料売上は+13.5%、売上高全体は+14.3%。会社は中期的に「成長率20%基調への回帰」を目指すとしている
出典:ヒューマンテクノロジーズ 2026年3月期決算補足説明資料よりKabuGraph作成
利益面では、AI関連1.6億円・セキュリティ関連1.3億円の計2.9億円の戦略投資を織り込み、営業利益率は18.3%→17.9%に下がる計画です。それでも絶対額では10億円以上の増収、1.7億円の営業増益を見込んでいます。
中長期の成長ドライバーとして会社が挙げるのは、既存顧客のARPU向上と新規顧客の獲得、OEM・販売店との協業深化、M&Aの機動的な検討の3つです。勤怠管理SaaS市場全体の拡大(中小企業のクラウド化余地は依然として大きい)も追い風になります。
営業利益率30%程度の目標は達成時期が2030年3月期へ後ろ倒しされましたが、実現すれば現在の売上水準でも営業利益は22億円超になる計算です。
2027年3月期 第1四半期(4〜6月)は増収・営業減益
2026年8月14日に発表した第1四半期(4〜6月の3ヶ月)は、増収ながら営業利益は前年同期をわずかに下回りました。
売上高:20.1億円(前年同期比+13.3%)。通期予想に対する進捗率は23.5%
営業利益:3.9億円(同△1.8%)。営業利益率は19.4%(前年同期は22.4%)
純利益:2.9億円(同△0.6%)
出典:ヒューマンテクノロジーズ 2027年3月期第1四半期決算補足説明資料よりKabuGraph作成
会社の説明では、減益は前年の第1四半期に投資の計上が抑えられていた反動で、今期は通常ペースで投資しています。SMP機能やASEAN向け給与サービスの開発で、外注費が前年同期比+38.6%と増えました。
増収率が低いのは、前年の課金体系変更で比較の水準が上がったことに加え、年度替わりに既存顧客が退職者などのIDを整理したためです。会社はこの影響を除いたKING OF TIMEの実質成長率を約20%としています。一方で、「新規獲得のペース自体も前年に比べ緩やかとなった」とも書いています。
主要KPIの推移 — ARR・課金ID数・月次解約率
ARR(年間経常収益)の推移
ARRはFY2023/3の39.5億円からFY2026/3の71.3億円へ3年間で1.8倍(CAGR 21.8%)に成長しました。売上高の約9割がKING OF TIMEの月額利用料なので、ARRの伸びがそのまま翌年度の売上のベースラインになります。直近の2026年6月末は72.5億円(前年同期比+12.9%)で、課金体系変更の押し上げがなくなり伸びが落ち着いています。
課金ID数の推移(期末時点)
課金ID数はFY2023/3末の202万IDからFY2026/3末の358万IDへ3年間で1.8倍に拡大しました。FY2026/3は、2025年4月に完了した課金体系変更で課金対象が広がったことと、新規導入の拡大が伸びを押し上げました。2026年6月末は367万ID(前年同期比+14.3%)で、会社は新規獲得のペースが前年より緩やかになったと説明しています。
月次解約率の推移
月次解約率は0.25〜0.30%で推移しています。FY2025/3に0.30%まで上がった後、FY2026/3は0.27%に戻りましたが、直近の2026年6月末(2025年7月〜2026年6月の1年間)は再び0.30%です。
SaaSとして低い水準であることに変わりはなく、ARRの安定成長を支える基盤です。ただし、グラフの注視ライン(0.30%)にはFY2025/3と直近の2度達しています。
投資家が注目すべきポイント
強み — 低解約率と分かりやすいワンプライス
月次解約率は0.3%前後(FY2026/3は0.27%)と低い水準です。勤怠管理は従業員全員が毎日使うサービスであり、打刻ルール・有休設定・シフトパターンなどの初期設定に手間がかかるため、一度導入すると乗り換えコストが高くなります。この「粘着性」がストック収益の安定性を支えています。
さらに、勤怠管理から給与計算まで初期費用0円・1人月額300円で全機能が使えるワンプライスは料金が分かりやすく、新規導入を後押しする武器になっています。弥生・ミイダス・HRBrainへのOEM提供で販路も広がりました。
この6.1万社・358万IDの顧客基盤に、有償サポートや電子契約、他社サービスの販売を載せてARPUを上げる余地があります。こうした有償サービスの売上はまだ小さく、立ち上がれば課金ID数の伸びに上積みされます。
リスク — 成長率鈍化と競合の多面的な攻勢
最大のリスクは、売上成長率の減速です。FY2027/3の会社予想は+14.3%と、FY2026/3の+23.8%から大きく鈍化する見通しです。主因は課金体系変更による押し上げの剥落ですが、第1四半期には会社自身が新規獲得ペースの鈍化にも触れています。中小企業の勤怠管理クラウド化が一巡するにつれ、この傾向が続く可能性があります。
ID単価は横ばいが続いており、300円の外側の有償サービスでARPUを引き上げ、会社が目指す「成長率20%基調」に戻せるかが中期的な鍵を握ります。利益面でも、営業利益率30%の達成時期は2030年3月期へ2年後ろ倒しされ、FY2027/3は利益率が一旦下がる計画です。
競合面では、freeeやマネーフォワードが会計・給与・勤怠を統合したプラットフォームを展開しており、「バックオフィスを1つのサービスで完結させたい」という企業には総合型が選ばれやすくなります。また、ジョブカン(DONUTS)やタッチオンタイム(デジジャパン)などの勤怠管理特化型の競合もシェアを持っています。KING OF TIMEは20年超の機能蓄積があり、人事労務・給与計算まで300円に含めて対抗していますが、会計まで1社で揃えたい企業を総合プラットフォームに奪われるリスクがあります。
また、売上のほぼ全額がKING OF TIMEシリーズに依存する単一プロダクト構造であるため、勤怠管理SaaS市場に構造的な変化(法改正による需要変動、無料サービスの台頭など)が起きた場合の影響は大きくなります。
まとめ
ヒューマンテクノロジーズは、勤怠管理SaaS市場でNo.1のシェアを持ち、課金ID数358万・月次解約率0.27%(いずれも2026年3月期)という堅固なストック基盤を強みとするSaaS企業です。人事労務・給与計算まで含めた1人月額300円のワンプライスで利用者を増やしてきました。
投資家にとっての注目点は以下の3つです。
ARPU施策の立ち上がり — プレミアムサポート・パートナーサービス・給与計算BPaaS・電子契約といった300円の外側の有償サービスで、横ばいのID単価を引き上げ、売上成長率の鈍化を補えるか
営業利益率30%への道筋 — FY2026/3の18.3%から、2030年3月期に30%程度という目標まで、AI・セキュリティ投資をこなしながら改善していけるか
競合環境の変化 — freee・マネーフォワードの総合プラットフォーム攻勢に対し、勤怠管理特化の強みで顧客基盤を守りきれるか
8期連続増収・営業利益率のV字回復・配当性向30%の安定還元と、SaaS企業として手堅い成長を続けていますが、課金体系変更の押し上げが消えた後の成長率の鈍化(FY2027/3予想+14.3%、第1四半期の3ヶ月は+13.3%)と単一プロダクト依存は留意すべき点です。四半期ごとのKPI(ARR・課金ID数・解約率)を確認しながら、中長期の成長シナリオを検証していくことが重要です。