グロービング(277A)の企業分析|「戦略×実行」JIモデルとAIで挑む2031年売上1,200億円構想
2027年5月期 第1四半期決算まで反映
グロービング(277A)は、元アクセンチュア出身の輪島総介氏が2017年に設立し、2021年にコンサルティング事業を本格化させたテクノロジーコンサルティング企業です。
戦略策定から実行まで同じチームが顧客組織の当事者として伴走する「JI(Joint Initiative)型コンサルティング」と、自社開発のAIプロダクト群を武器に、大企業のDX・経営変革を支援しています。
2026年5月期(IFRS)は売上高115.1億円(前期比+39.4%)、営業利益40.0億円(同+53.6%)、営業利益率34.8%。2031年5月期に売上高1,200億円・AI関連売上比率70%以上を目指し、2026年12月には持株会社「WAOホールディングス」へ移行する予定です。
2026年10月15日に発表した2027年5月期 第1四半期(3か月、IFRS)は、売上収益32.1億円(前年同期比+20.8%)、営業利益9.2億円(同−3.1%)の増収減益でした。主にコンサルタントの採用を加速して採用費が膨らんだためで、通期の会社予想(売上収益161億円・営業利益48.3億円)は据え置いています。
この記事では、事業モデル(TLS・GS・JIモデル)、AIプロダクト戦略、業績推移と最新の決算、投資判断のポイントを個人投資家の視点から解説します。
この記事の内容(目次)
会社概要 — 元アクセンチュア陣が創った「戦略×実行×AI」のコンサルティング会社
グロービングは、元アクセンチュア・PwCコンサルティングの輪島総介氏が2017年1月に神奈川県鎌倉市で設立。2021年3月の三菱マテリアルのDX戦略案件を機にコンサルティング事業を本格化させました。
大手ファームが分業する「戦略策定」と「実行支援」を、同一チームが顧客組織の当事者として手がける「JIモデル(Joint Initiative)」が差別化の核です。経営陣の多くは戦略系ファーム出身で、上場を主導した田中耕平氏(前社長)も元アクセンチュアです。
項目 | 内容 |
|---|---|
会社名 | グロービング株式会社(Globe-ing Inc.)※2026年12月1日付で「WAOホールディングス株式会社」に商号変更予定 |
証券コード | 277A(東証プライム) |
設立 | 2017年1月(コンサルティング事業の本格開始は2021年3月) |
上場 | 2024年11月29日 東証グロース → 2026年4月30日 プライム市場へ区分変更 |
代表者 | 福田 浩基(代表取締役社長兼CEO、元ボストン コンサルティング グループ。2026年8月27日就任) |
従業員数 | 320名(連結、2026年8月末時点)。調整後コンサルタント数(取締役を含む会社の定義)は219名 |
本社 | 東京都港区赤坂(東京ミッドタウン ミッドタウン・タワー39F)。登記上の本店は南青山で、2026年12月1日に赤坂へ移す予定 |
決算期 | 5月期 |
業種 | サービス業(テクノロジーコンサルティング) |
沿革 — 事業開始から3年半で上場、1年5ヶ月でプライムへ
年月 | 出来事 |
|---|---|
2017年1月 | 輪島総介氏らが神奈川県鎌倉市に設立 |
2021年3月 | 三菱マテリアルのDX戦略案件を機にコンサルティング事業を本格開始 |
2023年10月 | クリエイティブ・マーケティング領域の強化でアバランチを子会社化 |
2024年11月29日 | 東証グロース市場に上場(公開価格4,530円・初値5,600円) |
2025年3月1日 | 1株→5株の株式分割 |
2026年4月30日 | プライム市場へ区分変更 |
2026年8月27日 | 福田浩基氏が代表取締役社長兼CEOに就任 |
2026年12月1日(予定) | 持株会社体制へ移行、「WAOホールディングス株式会社」に商号変更 |
IPO前の実績 — 売上は急拡大、利益は投資で振れる
IPO時のⅠの部に記載されたIPO前の業績推移です(2023年5月期までは単体、2024年5月期は連結)。
決算期 | 売上高 | 経常利益 | 純利益 |
|---|---|---|---|
2021年2月期 | 0.8億円 | 0.0億円 | 0.0億円 |
2022年2月期 | 10.2億円 | 2.2億円 | 1.2億円 |
2022年5月期(決算期変更・3ヶ月) | 4.2億円 | 1.1億円 | 0.8億円 |
2023年5月期 | 26.1億円 | 7.4億円 | 4.7億円 |
2024年5月期(連結) | 41.8億円 | 3.8億円 | 2.6億円 |
IPOの概要
上場日: 2024年11月29日(東証グロース)
公開価格: 4,530円 → 初値5,600円(+23.6%)
主幹事: 三菱UFJモルガン・スタンレー証券
調達資金: 会社が公募増資で受け取ったのは約22億円(売出しを含む公開株全体の規模は約49億円)。コンサルタントの採用費・人件費、オフィス増床、ソフトウェア開発に充当
上場前の主要株主(Ⅰの部): 輪島総介 34.1%、EMMA&KEITO 29.2%(輪島氏の資産管理会社)、パーソルクロステクノロジー 6.3%、KFV 4.2%(田中耕平氏の資産管理会社)、田中耕平 2.4%
出典:グロービング 新規上場申請のための有価証券報告書(Ⅰの部)・2025年5月期 決算短信、東証の株価(初値)よりKabuGraph作成
創業者の持株比率は、上場後の売却で約48%まで下がっています。上場前は輪島氏と資産管理会社で63%を持っていましたが、上場時の売出しと2025年夏の2回の売却で過半数を割りました。会社は2025年8月に、輪島氏が「支配株主」に当たらなくなったと開示しています。筆頭株主であることは変わりません。
2024年12月:上場時の売出しなどを経て、資産管理会社と合わせた保有割合は57.5%
2025年7月:会社が自社株買い(立会外の買付け)で輪島氏から36万株を約9億円で取得し、56.2%に。取得した株は社員向けの譲渡制限付株式やM&Aに使う方針
2025年8月:輪島氏が機関投資家2社に立会外で売却し、47.7%に。目的は留保金課税(同族会社が利益をため込んだ場合の上乗せ課税)の対象から外れることと、プライム上場に向けた流通株式比率の引き上げ
2026年5月末:EMMA&KEITO 30.7%+輪島氏 17.3%=48.0%で筆頭株主。続いて日本カストディ銀行(信託口)7.1%、パーソルクロステクノロジー 6.6%、KFV 4.4%
出典:輪島総介氏の大量保有報告書・変更報告書、グロービング「自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果」(2025年7月22日)・「当社代表取締役による株式の売却及び親会社以外の支配株主の異動に関するお知らせ」(2025年8月15日)・2026年5月期 決算短信〔IFRS〕よりKabuGraph作成。2026年5月末は自己株式を除く発行済株式数に対する比率
2026年の経営体制 — CEO交代と持株会社化
2026年8月27日付で、元BCGマネージング・ディレクター&パートナーで2024年2月から取締役CSOを務めていた福田浩基氏が代表取締役社長兼CEOに就任しました(4月14日発表)。会社は、特定の個人に経営を依存しないために導入した「代表取締役の輪番制」の一環と説明しています。
前社長の田中耕平氏は取締役兼CSOとして経営戦略・M&Aを担い、12月の持株会社化後は事業を引き継ぐ新会社(グロービング株式会社)の社長を務めます。創業者の輪島氏は2025年8月に代表取締役を退き、取締役・AI事業本部長としてAIエージェント開発を率いています。
出典:グロービング「持株会社体制への移行に伴う分割準備会社の設立及び吸収分割契約の締結並びに定款の一部変更に関するお知らせ」(2026年7月15日)、「代表取締役の異動に関するお知らせ」(2026年4月14日)、2026年5月期 決算短信〔IFRS〕(重要な後発事象)、「福田浩基が代表取締役社長兼CEO上級執行役員に就任」(2026年8月31日)よりKabuGraph作成
事業を理解する — TLSコンサルティングとAIプロダクト
グロービングの事業は「コンサルティング事業」と「AI事業」の2セグメントです。2026年5月期の売上の96.5%はコンサルティングで、AI事業はまだ3.5%。ただしコンサルティングの中身は「JI型」と「AI関連」へ急速にシフトしています。
指標 | FY2025/5 | FY2026/5 |
|---|---|---|
コンサルティング事業 売上高 | 82.1億円 | 111.1億円(+35.2%) |
AI事業 売上高 | 0.4億円 | 4.1億円(+857%) |
JI売上比率(連結売上に占める割合) | 44% | 60% |
AI関連売上比率 | 30% | 49% |
調整後コンサルタント数 | 178名 | 203名 |
年間売上10億円以上の顧客 | 1社 | 2社 |
TLS(Thought Leadership Strategy) — 経営の最上流に向き合う戦略コンサルティング
TLSは、業界再編や事業ポートフォリオの再構築、中長期の成長戦略、全社AI戦略といった経営の最上流にある構造課題に向き合うチームです。CxOとともに「正しい問い」を設計するところから始め、戦略策定から実行まで同じメンバーが伴走します。
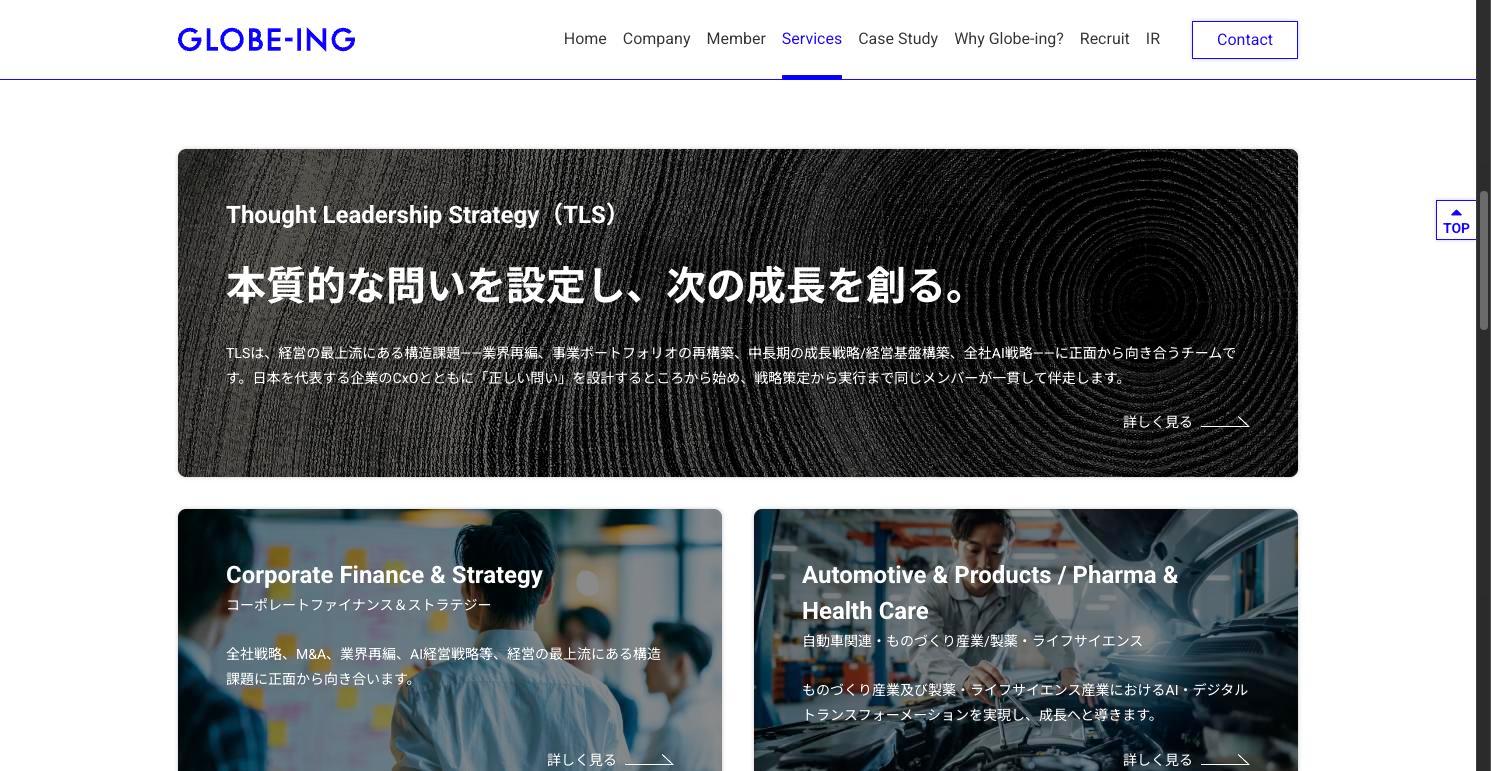
Corporate Finance & Strategy — 全社戦略・M&A・業界再編・AI経営戦略
Automotive & Products / Pharma & Health Care — 自動車関連・ものづくり産業、製薬・ライフサイエンスのAI・DX
Technologies, Media & Telecommunications(TMT) — テクノロジー・メディア・通信
Chemical & Utility — 化学・素材産業、電力・ガス・エネルギー
GS(Growth Strategy) — 経営課題を横断的に支援
GSは、業界を横断する経営アジェンダや新技術を活用したイノベーションで、顧客や社会の「成長」を創出するチームです。5つのソリューションチームで展開しています。
Technology Transformation(TX) — テクノロジーを活用した経営改革・業務改革
Supply Chain Management(SCM) — サプライチェーン全体を経営アジェンダとして再設計
Financial Performance(FP) — 財務・経営管理の高度化とAIを取り込んだ意思決定
Management Consulting(MC) — 経営の重要な意思決定の支援と内製化
AI & DATA — AIによる顧客の業務プロセスの再構築
JIモデル — 「戦略策定」と「実行伴走」を同一チームが一貫して行う
グロービング最大の差別化ポイントが「JIモデル(Joint Initiative)」です。一般的なファームでは戦略チームが計画を作り、別の実行チームや外部SIerが実装します。この分業では戦略と実行の間で情報が落ち、「絵に描いた餅」に終わるプロジェクトも少なくありません。
クライアントから見れば「戦略の質が実行で劣化しない」ことがメリットで、長期のリピート契約につながります。FY2026/5期は年間売上10億円以上の顧客が2社(前期1社)、1億円以上5億円未満が16社(同12社)に増え、戦略アカウントの深耕が売上を押し上げました。
出典:グロービング JIサービスページ、2026年5月期 決算説明資料
AI事業 — 自社開発の4つのAIプロダクト
もう一つの成長エンジンがAI事業です(2026年5月期の中間期に「クラウドプロダクト事業」から改称)。コンサルティングの現場で培った知見をプロダクト化し、会社はこれらを業務機能特化型の「AI-PF(経営OS)」と総称。ホワイトカラーの企画管理業務をAIで代替することを狙っています。
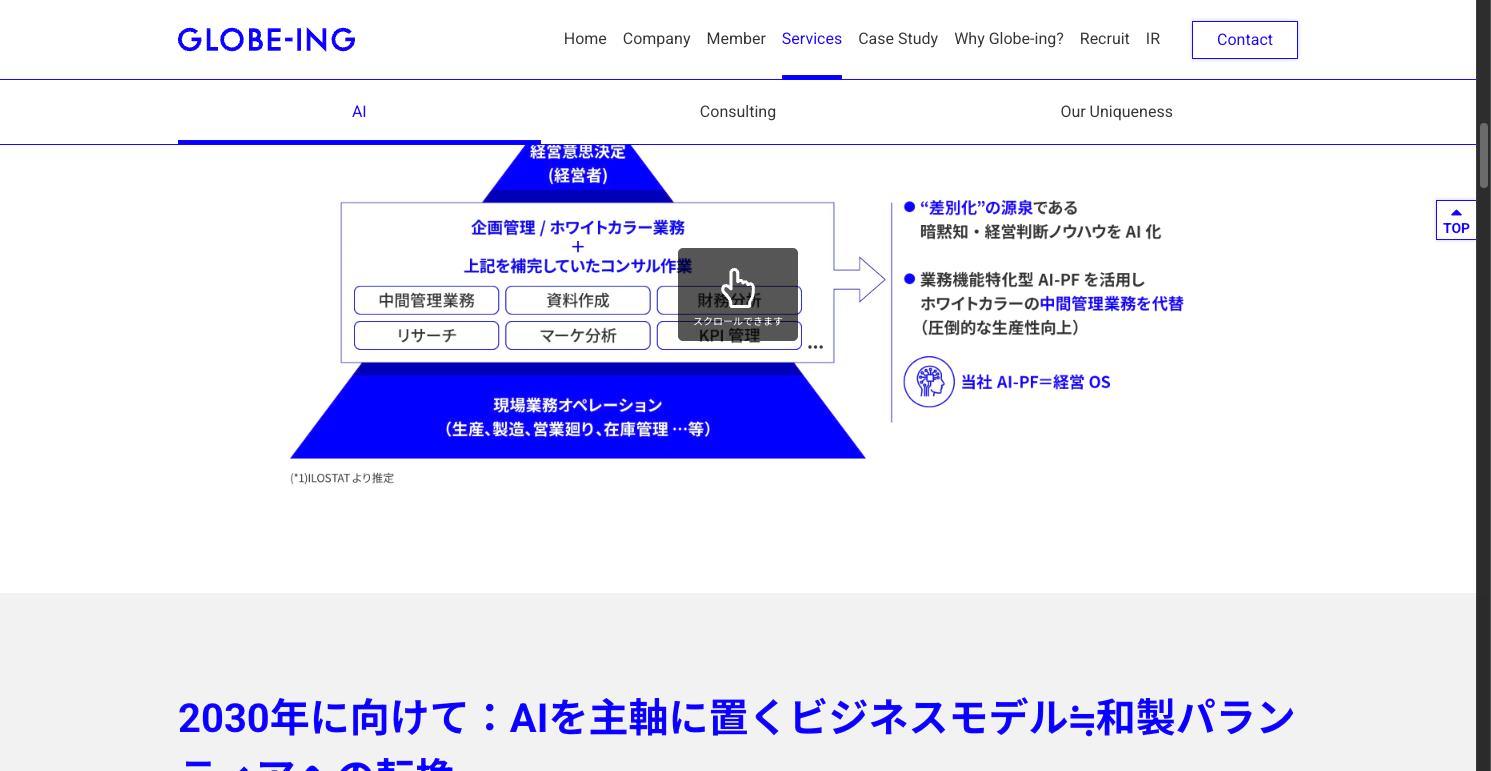
暗黙知プラットフォーム — 企業の競争力の源泉である「匠」のノウハウ(暗黙知)をAIで活用できる形に構造化し、AIエージェントに組み込む
グロービングくん(AIコンサルタント、特許取得済み) — 企画支援AIエージェント。経営企画資料を、コンサルティングの知見と企業固有の判断基準を反映して多角的にレビュー
AIスペンドインテリジェンス — 調達コスト最適化の知見をAI化。費目の表面ではなく価格構造から削減余地を分析し、直接材の価格分析や取引先選定・交渉を支援。2026年11月から大手総合電機メーカーの調達子会社でテスト運用を始める予定
AIMeE(AI議事コン、特許取得済み) — 議事録の自動生成と会議の評価ダッシュボードで、会議のムダ削減と品質向上を支援
出典:グロービング AIサービスページ、グロービング 2027年5月期 第1四半期決算説明会資料 p.20(テスト運用)
AIの体制は本体に集めています。2024年5月にLaboro.AI(5586)と設立した合弁会社X-AI.Laboは、2025年9月にLaboro.AIの持分22%を約4.1億円で買い取って完全子会社にし、同年12月に本体へ吸収合併しました。Laboro.AIとは新たに業務提携を結び、協業は続けています。
出典:グロービング「合弁契約解消及び持分取得に関するお知らせ」(2025年9月25日)・「完全子会社の吸収合併(簡易合併・略式合併)に関するお知らせ」(2025年10月20日)よりKabuGraph作成
2031年ビジョン「GoFor2031」— 売上1,200億円・AI関連比率70%以上
項目 | 内容 |
|---|---|
目標時期 | 2031年5月期 |
売上高 | 1,200億円(FY2026/5期の約10倍) |
AI関連売上比率 | 70%以上(FY2026/5期は49%) |
事業の3本柱 | JI×AI-X(コンサル)/AI-PF(プロダクト)/投資・M&A |
AI関連売上比率は2026年5月期で49%(2027年5月期 第1四半期は56.1%)ですが、これはAIを扱ったコンサル案件を含む広い定義で、AIプロダクトを顧客と共同開発するAI事業セグメントは、まだ売上の3.5%です。ビジョンを達成すれば、人月型のコンサルティング会社からAIプラットフォーム企業へと質的な転換を遂げることになります。
会社は2031年5月期に向けて全社で年率約60%の売上成長を目指し、そのうち基盤のコンサルティング(JI×AI-X)は年率35%と置いています。残りは投資・M&A(AIベンチャーのロールアップなど)とAI-PFで上積みする構想です(グロービング 2027年5月期 第1四半期決算説明会資料 p.16)。
業績推移 — 上場2期目で営業利益率35%(IFRS)に到達
上場間もないため、開示されている通期決算はFY2025/5期とFY2026/5期の2期分です。短い開示期間ながら、その成長スピードは特筆に値します。
通期業績推移(売上高・営業利益・純利益、IFRS)
FY2026/5期のハイライトは以下の通りです。
売上高115.1億円(前期比+39.4%)— JI型案件の拡大と既存顧客の深耕で、大企業のDX・AI投資拡大の追い風を受けた
営業利益40.0億円(同+53.6%)— 売上成長を上回るペースで利益が拡大し、営業利益率は31.6%→34.8%に改善。前期にはAI事業の減損損失1.05億円が入っており、これを除くと伸びは+48%
純利益28.8億円(同+81.7%)— 税引前利益+54.4%に加え、賃上げ促進税制の適用などで実効税率が前期の37%から27%へ低下。今期の会社予想は税率を30%前後に戻しており、純利益の伸びは+18%の見込み。ROEは37.7%(期末自己資本ベース、KabuGraph算出)
初配当を実施 — 1株16.1円(配当性向15.9%)。FY2027/5期は35.6円(配当性向30%)へ増配予想
出典:グロービング 2026年5月期 決算短信〔IFRS〕(2026年8月26日開示)・業績予想の修正(2026年1月14日)よりKabuGraph作成
2027年5月期 第1四半期決算(2026年10月15日発表)
第1四半期(2026年6〜8月の3か月、IFRS)は、売上収益32.1億円(前年同期比+20.8%)、営業利益9.2億円(同−3.1%)の増収減益でした。採用の加速などで費用が膨らみ、営業利益率は35.8%から28.7%に下がりました。会社は「通期計画に向けて概ね想定通りの推移」としています(グロービング 2027年5月期 第1四半期決算説明会資料 p.6)。
項目 | 2026/5 1Q | 2027/5 1Q | 前年同期比 |
|---|---|---|---|
売上収益 | 26.6億円 | 32.1億円 | +20.8% |
営業利益 | 9.5億円 | 9.2億円 | −3.1% |
営業利益率 | 35.8% | 28.7% | −7.1pt |
純利益 | 6.5億円 | 6.3億円 | −2.6% |
会社の説明による増減の中身は次のとおりです。
売上は前の四半期から16.4%増 — 2026年5月期 第4四半期に響いた大口顧客の業績急変から、既存・新規の顧客がともに伸びて再成長の軌道に戻ったと会社は説明しています。売上は四半期として過去最高です。コンサルティング事業では、戦略アカウントを中心としたJI案件の拡大とAI関連の売上の伸びを挙げています
採用関連費用が前年同期比+352% — パートナークラスを中心に採用を前年同期の約2倍に増やし、採用関連費用は約2.0億円(前年同期は約0.4億円)に膨らみました。販管費は12.8億円と前年同期から55%(4.5億円)増えており、会社は採用以外の投資も想定どおりの水準で実施して販管費率が上がったとしています。採用費が前年同期並みなら営業利益率は33.6%だったとの試算で、前年同期(35.8%)との差の残り約2ポイントは採用費以外の要因です
売上総利益率は68.7%に改善(前年同期66.6%) — 会社は、プロジェクト単位の利益率は適正な水準を保っているとしています。利益率の低下は原価ではなく販管費の増加によるものです
純利益は−2.6%で、一時的な要因はなし — 特別な損益や税率の振れはなく(税負担率31.6%、前年同期32.0%、KabuGraph算出)、営業減益がほぼそのまま表れました
セグメント別(3か月、外部顧客への売上収益)は次のとおりです。
コンサルティング事業:売上収益31.3億円(+21.7%)、セグメント利益12.7億円(+9.6%)
AI事業:売上収益0.8億円(−7.9%)、セグメント利益0.3億円(−46.5%)。大手顧客と3つのプロダクト(スペンドインテリジェンス・グロービングくん・AI議事コン)の共同開発とPoC・要件定義を進めている段階です。2026年5月期は売上4.1億円・セグメント利益2.3億円(日本基準)で黒字に転じていました
全社費用:セグメントに配分しない一般管理費は3.8億円(前年同期2.6億円)
主要KPIは、コンサルタントの増員と、JI・AI関連の売上比率の上昇が続きました。
調整後コンサルタント数:219名(2026年5月期末203名から16名の純増。会社は計画どおりとしています)。パートナーは31名で、第1四半期だけで6名増えました。第2四半期以降に8名の入社が決まっており、最終的に46名程度を見込んでいます
JI売上比率:70.7%(JI売上22.7億円。第1四半期の連結売上に占める割合)。2026年5月期の60%から上がり、会社は通期でも70%超の維持を目指しています
AI関連売上比率:56.1%(18.0億円)。2026年5月期は49%。AI関連売上のうち43%(7.8億円)は、AIプロダクトの共同開発案件の売上です。これは連結売上を案件の内容で分けた会社の集計で、セグメントとは別の切り口です。AI事業セグメントの外部売上は0.8億円なので、共同開発案件の売上の大半(少なくとも約7億円)はコンサルティング事業の売上に入っています(KabuGraph算出)
コンサルタント平均年収:2,109万円(2026年5月期2,004万円)。大型パートナーの採用で上がりました。調整後コンサルタント数と平均年収は、いずれもコンサルティング業務に関わる取締役を含む会社の定義で、平均年収には取締役の役員報酬も入っています
出典:グロービング 2027年5月期 第1四半期決算短信〔IFRS〕 p.4・p.11〜12、2027年5月期 第1四半期決算説明会資料 p.6・p.8〜12・p.35・p.38よりKabuGraph作成
通期の会社予想(2026年7月15日公表)は据え置かれ、第1四半期の進捗率は売上20.0%・営業利益19.1%・純利益18.7%でした(KabuGraph算出)。前年の第1四半期は、通期実績の売上の23.1%・営業利益の23.8%を占めていました。
予想どおりに着地するには、第2〜第4四半期の売上が計128.9億円と、前年同期(88.5億円)から+46%伸びる必要があります(KabuGraph算出)。会社は、年10億円近くまで予算を確保した顧客が新たに2社あることや、パートナーの増員で売上の拡大を見込んでいます(第1四半期決算説明会資料 p.9・p.10)。第1四半期の+20.8%から伸びが加速するかが、予想の確度を測る最初の材料になります(KabuGraphの見方)。
同じ資料では、8月に就任した福田社長が力を入れるとしたM&Aと海外展開の進捗も示されました。
M&A:2026年6月以降にパイプラインを本格的に作り始め、初期検討30社、意向表明書(LOI)の提出2社。複数の案件がデューデリジェンス・最終交渉の段階にあるとしています
海外:シンガポールを起点に、JI×AIのモデルを海外へ広げる方針。現在も売上の約10%は海外関連のテーマです
AIスペンドインテリジェンス:2026年11月から、大手総合電機メーカーの調達子会社でテスト運用を始めます
出典:グロービング 2027年5月期 第1四半期決算説明会資料 p.3・p.17・p.18・p.20よりKabuGraph作成
FY2027/5 会社予想 — 増収増益も利益率は一時的に低下
項目 | FY2026/5 実績 | FY2027/5 予想 | 増減 |
|---|---|---|---|
売上高 | 115.1億円 | 161.0億円 | +39.8% |
営業利益 | 40.0億円 | 48.3億円 | +20.6% |
純利益 | 28.8億円 | 33.8億円 | +17.6% |
営業利益率 | 34.8% | 30.0% | −4.8pt |
1株配当 | 16.1円 | 35.6円 | +121% |
会社予想と配当予想は、第1四半期の発表(2026年10月15日)でも据え置かれました。会社は、予想を修正するかどうかを修正基準(売上高で10%、利益で30%の変動)に当たる可能性が高いかで判断するとしています(グロービング 2027年5月期 第1四半期決算説明会資料 p.13)。
四半期推移 — 第4四半期の減速から、第1四半期は売上が前四半期比16%増(IFRS)
四半期業績推移(3か月ごと、IFRS)
2026年5月期 第4四半期(3か月): 売上27.6億円・営業利益6.8億円(営業利益率24.5%)。売上は前の四半期(31.0億円)から11%減り、前年同期比の伸びも+20%に鈍化
2027年5月期 第1四半期(3か月): 売上32.1億円・営業利益9.2億円(営業利益率28.7%)。売上は前の四半期から16.4%増え(前年の同じ時期は+15.5%)、四半期の最高を更新。営業利益率も第4四半期から約4ポイント戻ったが、採用費の増加などで前年同期の35.8%は下回る
第4四半期の減速について、会社は主要顧客の業績悪化と、AI開発への人員シフトを理由に挙げています。大口顧客の業績が急に悪化した(景気要因を含む)影響で売上が減り、さらにコンサルタントの一部をAIプラットフォーム(AI-PF)の開発に回しました。利益率が下がったのは、この開発投資に加え、第2〜3四半期に抑えていた採用を再開したためです。
売上が一部の大口顧客に寄っている点も押さえておきたいところです。2026年5月期はトヨタ自動車向けが23.1億円と、連結売上の20.1%を占めました(前期の主要顧客は本田技研工業12.7億円・MTG 9.8億円)。大口顧客の予算や業績の変化が、四半期の売上を左右しやすい構造です。
会社予想の営業利益率30%は、採用とAI・M&Aへの投資を続ける前提の数字です。第1四半期の28.7%は第4四半期の24.5%から戻ったものの30%をわずかに下回り、会社は採用費が前年同期並みなら33.6%だったとしています。会社は売上と利益率のバランスを見ながら採用を続ける方針で(第2四半期以降もパートナー8名の入社が決定)、利益率が30%前後を保てるかが確認点です(KabuGraphの見方)。
出典:グロービング 2026年5月期 決算説明会資料(2026年7月15日)・決算短信〔IFRS〕(主要な顧客に関する情報)、2027年5月期 第1四半期決算説明会資料 p.6・p.7・p.9・p.40よりKabuGraph作成
株式分割と配当
株式分割: 2025年3月1日付で1株→5株(上場前の2024年9月20日にも1株→5株)。1単元あたり約100万円から約20万円程度になり、個人投資家が買いやすくなった
配当: FY2026/5期にIPO後初の配当として1株16.1円を実施。FY2027/5期は配当性向30%を目途に1株35.6円(+121%増配)を予想。業績拡大を通じた累進的な配当(減配せず、維持か増配を続けること)を目指すとしている
成長投資と株主還元の両立を図る方針です。
投資家が注目すべきポイント
強み① 高い売上成長率と利益率の両立
売上成長率+39%・営業利益率34.8%(IFRS)は、上場コンサルで高収益の代表格であるベイカレントに並ぶ水準です。
ベイカレントの2026年2月期は売上収益1,483億円(+28%)・営業利益率34%で、グロービングはその約13分の1の規模です。利益率はほぼ同じで、売上の伸びはグロービングの方が高くなっています。
コンサルティング会社は採用を先行させると利益率が下がりやすく、グロービングも2024年5月期は採用強化で経常利益が半減しました。それでも直近2期で高い利益率を保てている要因として、次の3点が挙げられます。
高単価の準委任契約 — コンサルタント平均年収2,004万円(2026年5月期。取締役の役員報酬を含む会社の定義)という報酬水準を支える単価
JI型の長期案件 — 3〜5年の伴走で稼働の空きが出にくい
AIによる社内の生産性向上 — 会社はコンサルタントの業務をAIで効率化したうえでサービスを提供するとしており、今後も社内のAI・DX活用でコンサルタントの純増数以上の売上成長を目指す
2027年5月期の第1四半期は、成長率・利益率ともに2026年5月期の通期の水準を下回りました。売上の伸びは+20.8%、営業利益率は採用の加速などで28.7%です。会社予想(売上+39.8%・営業利益率30.0%)どおりに両立を保てるかは、第2四半期以降の数字で確かめる必要があります(KabuGraphの見方)。
出典:グロービング 2026年5月期 決算説明会資料・2027年5月期 第1四半期決算短信〔IFRS〕、ベイカレント 2026年2月期 決算短信〔IFRS〕よりKabuGraph作成
強み② AIプロダクトの成長余地
2031年5月期に「売上1,200億円・AI関連売上比率70%以上」を掲げる通り、同社はAIを将来の主力と位置づけています。
AI関連売上比率は2026年5月期の49%から、2027年5月期 第1四半期(3か月)は56.1%に上がった。ただしAIを扱ったコンサル案件を含む定義で、AI事業セグメントは2026年5月期で売上の3.5%(4.1億円)、第1四半期の売上は0.8億円(前年同期比−7.9%)。AIプロダクトの共同開発案件の売上(第1四半期7.8億円)も大半はコンサルティング事業に計上されており、セグメントの売上だけではAIの進み具合を測りきれない。会社は今期のAI事業セグメントの売上も約4億円(前期並み)と見込んでおり、まだ共同開発の段階にある
AIスペンドインテリジェンスは2026年11月から、大手総合電機メーカーの調達子会社でテスト運用に入る(会社は拡販の準備も進めているとしている)。共同開発の段階から、プロダクトとしての売上につながるかが次の確認点(KabuGraphの見方)
暗黙知プラットフォームやグロービングくん(特許取得済み)、AIMeE(同)など独自プロダクトを持ち、すでに黒字化している点は、人月で稼ぐ一般的なAIコンサル会社との差別化要因
AIプロダクトはコンサルタントの稼働に依存しないため、スケールすれば利益率も改善する構造
強み③ 大企業との長期取引が広がる顧客基盤
クライアントは大企業が中心で、準委任契約による長期伴走型のビジネスモデルです。
JIモデルの「戦略から実行まで一貫」の提供価値はリピート契約に直結しやすい
年間売上1億円以上の顧客は22社(10億円以上が2社)に拡大し、新規営業コストを抑えながら売上を積み上げられる
JI売上比率は2026年5月期の60%から、2027年5月期 第1四半期は70.7%に上がった。会社は通期でも70%超の維持を目指している
ただし大口顧客への集中も大きい(リスク⑤)
リスク① 人材確保とスケーラビリティ
調整後コンサルタント219名(2026年8月末)でFY2027/5に売上161億円を達成するには、さらなる増員と生産性の向上が必要です。
コンサルティング業界全体で人材獲得競争が激化しており、質の高いコンサルタントを十分に採用・育成できるかが短期的な最大のボトルネック
1人あたり売上高が下がればコンサル事業の利益率も低下する
会社は今期、調整後コンサルタント数を四半期ごとに15名程度ずつ増やす前提で、社内のAI活用によって人数の伸び以上の売上成長を目指すとしている。年60名程度(約3割増)の増員だけでは売上+40%に届かないため、生産性の向上が計画どおり進むかが鍵になる
第1四半期は16名の純増で計画どおりだったが、パートナー層を中心に採用を加速して採用関連費用が前年同期比+352%に増え、ほかの投資も重なって営業利益は前年同期を3.1%下回った。採用は売上より先に費用が出るため、増員と利益率の両立が今期の課題になる
リスク② 上場企業としてのトラックレコードの短さ
2024年11月の上場から約2年、上場後に開示された通期決算は2期分のみです。
IPO時のⅠの部では2020年2月期〜2024年5月期の業績が開示されているが、FY2024/5期は売上が大きく伸びたのに経常利益が半減(7.4億→3.8億円)。成長投資と利益のバランスは期によって大きく振れる
会社予想の達成精度は通期2回分では検証しきれず、景気後退局面やDX投資の引き締め時の耐性は未知数
PERは実績16.8倍・予想14.3倍(2026年10月15日終値。第1四半期決算の発表前の株価)。売上は+40%の会社予想だが、PERと比べるべき純利益の伸びは+18%で、利益の伸びに対して割安とまでは言いにくい。実績の蓄積が進むまではディスカウントが妥当と考える投資家も多い
リスク③ AI事業の競争環境
企業向けAIソリューション市場には、大手コンサル・SIer・AI専業企業が参入しています。
競合はアクセンチュアやデロイトなどの大手コンサル、NTTデータや富士通などのSIer、エクサウィザーズ(4259)やABEJA(5574)などのAI専業企業
「コンサル現場の知見から生まれた」という差別化はあるが、生成AIの進化で参入障壁が下がる可能性もあり、競争優位が持続するかは注視が必要
リスク④ 経営体制の変化と持株会社化
2026年8月27日付でCEOが交代し、12月には持株会社「WAOホールディングス」へ移行します。
CEOは上場を主導した田中耕平氏から、元BCGで2024年から取締役CSOを務めてきた福田浩基氏へ。会社は「代表取締役の輪番制」の一環と説明している。田中氏は取締役兼CSOとして残り、12月以降は事業会社グロービング株式会社の社長を務める。創業者の輪島総介氏も取締役・AI事業本部長として残る内部昇格型の交代で、経営方針の断絶リスクは小さいとみられる
創業者の輪島氏は2025年に株式の一部を売却し、資産管理会社と合わせた持株比率は約48%(2026年5月末)に下がった。支配株主ではなくなったが、筆頭株主として影響力は大きい
持株会社化はM&Aを含む事業ポートフォリオの拡充が狙い。福田社長はM&Aと海外展開に自ら力を入れるとしており、2027年5月期 第1四半期の時点で意向表明書(LOI)を2社に出し、複数の案件がデューデリジェンス・最終交渉の段階にある。買収による成長は資本効率やのれんの規律が問われるため、新体制のもとでの投資判断を見極める必要がある
リスク⑤ 大口顧客への集中
2026年5月期はトヨタ自動車1社で売上の20.1%(23.1億円)を占めました。
第4四半期は主要顧客の業績が急に悪化した影響もあって、売上が前の四半期から11%減った。2027年5月期 第1四半期は既存・新規の顧客がともに伸びて前の四半期から16.4%増に戻ったが、大口顧客の予算や業績の変化がそのまま業績に響きやすい構造は変わらない
会社は2027年5月期について、年10億円近くまで予算を確保した顧客が新たに2社あるとしており、顧客の分散が進むかが確認点
出典:グロービング 2026年5月期 決算短信〔IFRS〕(主要な顧客に関する情報)・決算説明会資料、2027年5月期 第1四半期決算説明会資料 p.3・p.10・p.12・p.17よりKabuGraph作成
バリュエーション
指標 | 数値 | コメント |
|---|---|---|
株価 | 1,696円 | 2025年3月に1:5分割実施 |
時価総額 | 約487億円 | プライム市場の中小型 |
PER(実績) | 16.8倍 | EPS 100.98円で計算 |
PER(予想) | 14.3倍 | 会社予想EPS 118.55円。売上+40%に対し純利益は+18%の予想 |
PBR | 6.34倍 | ROE 37.7%の高い資本効率を反映 |
配当利回り | 0.95% | 実績配当16.1円で計算。今期の予想配当35.6円では2.1% |
まとめ
グロービング(277A)は、元アクセンチュア出身の創業者が立ち上げた新興テクノロジーコンサルで、「戦略から実行まで」を同一チームが当事者として担うJIモデルと、自社開発AIプロダクト(暗黙知PF・グロービングくん・AIスペンドインテリジェンス・AIMeE)の二本柱で急成長しています。
業績: FY2026/5期(IFRS)は売上+39%・営業利益率34.8%。FY2027/5は先行投資で営業利益率30%へ低下する見通しで、第1四半期は売上+20.8%・営業利益−3.1%(営業利益率28.7%)。会社予想は据え置き
ビジョン: 2031年5月期に売上1,200億円・AI関連売上比率70%以上
バリュエーション: 実績PER 16.8倍・予想PER 14.3倍(2026年10月15日終値、第1四半期決算の発表前)。今期の純利益は+18%の予想で、上場2期目と実績も浅い
体制: 2026年8月のCEO交代に続き、12月には持株会社「WAOホールディングス」へ移行
投資判断のカギは、AIプロダクトの売上拡大ペースと、利益率低下が一時的な成長投資で終わるかどうかです。第2四半期以降に売上の伸びが加速するか(通期予想の達成には残り3四半期で前年同期比+46%が必要)、第1四半期に28.7%まで戻した営業利益率が30%前後を保てるか、AI事業セグメントの売上とスペンドインテリジェンスのテスト運用の行方、コンサルタント数の増員ペース、トヨタ自動車をはじめとする大口顧客の動向をウォッチすることをおすすめします。
グロービング
準委任契約によるコンサルティングサービスと各種SaaSクラウドプロダクト事業を展開。CxO・プロジェクトリーダーと協業し、『外部視点を持ったインサイダー』として顧客企業内に入り込み、戦略とデジタルを融合したワンストップサービスを提供。