フィックスターズ(3687)の企業分析|「Speed up your AI」高速化技術で営業利益率26%を実現するプライム上場テック企業
フィックスターズ(3687)は、「Speed up your AI」を掲げ、ソフトウェアの高速化技術を武器に半導体・自動車・金融など幅広い産業を支えるテクノロジー企業です。
FY2025/9は売上高96.1億円(前期比+20.3%)、営業利益25.7億円(同+11.9%)を達成し、直近4期は営業利益率25%超を維持。2026年9月期の会社予想は売上高108億円(+12.3%)、営業利益31億円(+20.2%)とさらなる成長を見込みます。
この記事では、フィックスターズのソリューション事業とSaaS事業の構造、業績推移、量子コンピューティング戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 「高速化のエキスパート集団」
フィックスターズは2002年に設立されたソフトウェア高速化の専門企業です。コンピュータの計算資源を最大限に引き出す「パフォーマンスエンジニアリング」を中核に、マルチコアCPU・GPU・FPGAなどの性能最適化で数倍〜数百倍の高速化を実現してきました。
項目 | 内容 |
|---|---|
会社名 | 株式会社フィックスターズ |
証券コード | 3687(東証プライム) |
設立 | 2002年8月 |
代表取締役社長 | 三木 聡 |
本社 | 東京都港区芝浦(BLUE FRONT SHIBAURA TOWER S 31階) |
従業員数 | 354名(連結、2026年6月末) |
事業内容 | ソフトウェア高速化、量子コンピューティングSaaS、セキュアAIアプライアンス |
主要顧客 | キオクシア、ソニー・ホンダモビリティ、ネクスティ エレクトロニクス、みずほ証券 |
2014年に東証マザーズに上場、2016年に東証一部(現プライム)へ市場変更。2025年3月にコーポレートスローガンを「Speed up your AI」に刷新し、AI時代における高速化技術の価値を前面に打ち出しています。
2つの事業セグメントを理解する
フィックスターズの事業は「ソリューション事業」と「SaaS事業」の2セグメントで構成されています。ソリューション事業が売上の約93%を占める主力ですが、SaaS事業が前年比+59%と急成長しており、収益構造の転換が進みつつあります。
セグメント別売上構成比(FY2026/9 Q3累計)
ソリューション事業 — 5つの産業領域で高速化を提供
ソリューション事業は、顧客のソフトウェアを受託で高速化する「パフォーマンスエンジニアリング」が中心です。コンサルティング(性能評価・ボトルネック特定)→ 高速化(アルゴリズム改良・ハードウェア最適化)→ サポート(実製品への組み込み支援)の一気通貫サービスを提供し、リピート率99%超の顧客基盤を持ちます。
産業別の構成は半導体が約35%、自動車が約40%を占め、以下の5領域で展開しています。
Semiconductor — NAND型フラッシュメモリ向けファームウェア開発、次世代AIチップ向け開発環境基盤
Mobility — 自動運転の高性能化・実用化、次世代パーソナルモビリティの研究開発支援(ネクスティ エレクトロニクスとのJV)
Life Science — ゲノム解析・医用画像処理の高速化
Finance — デリバティブシステム・HFT(高頻度取引)の高速化
Industrial — スマートファクトリー支援、マシンビジョンシステムの高速化
FY2026/9 Q3累計でソリューション事業の売上は74.0億円(前年比+9.7%)、セグメント利益は26.9億円(同+12.0%)、セグメント利益率は36.4%と高い水準を維持しています。
SaaS事業 — 量子×最適化からセキュアAIまで
SaaS事業は、ソリューション事業で培った高速化技術を自社プロダクトとして展開する成長セグメントです。主力は以下の4つの製品・サービスです。
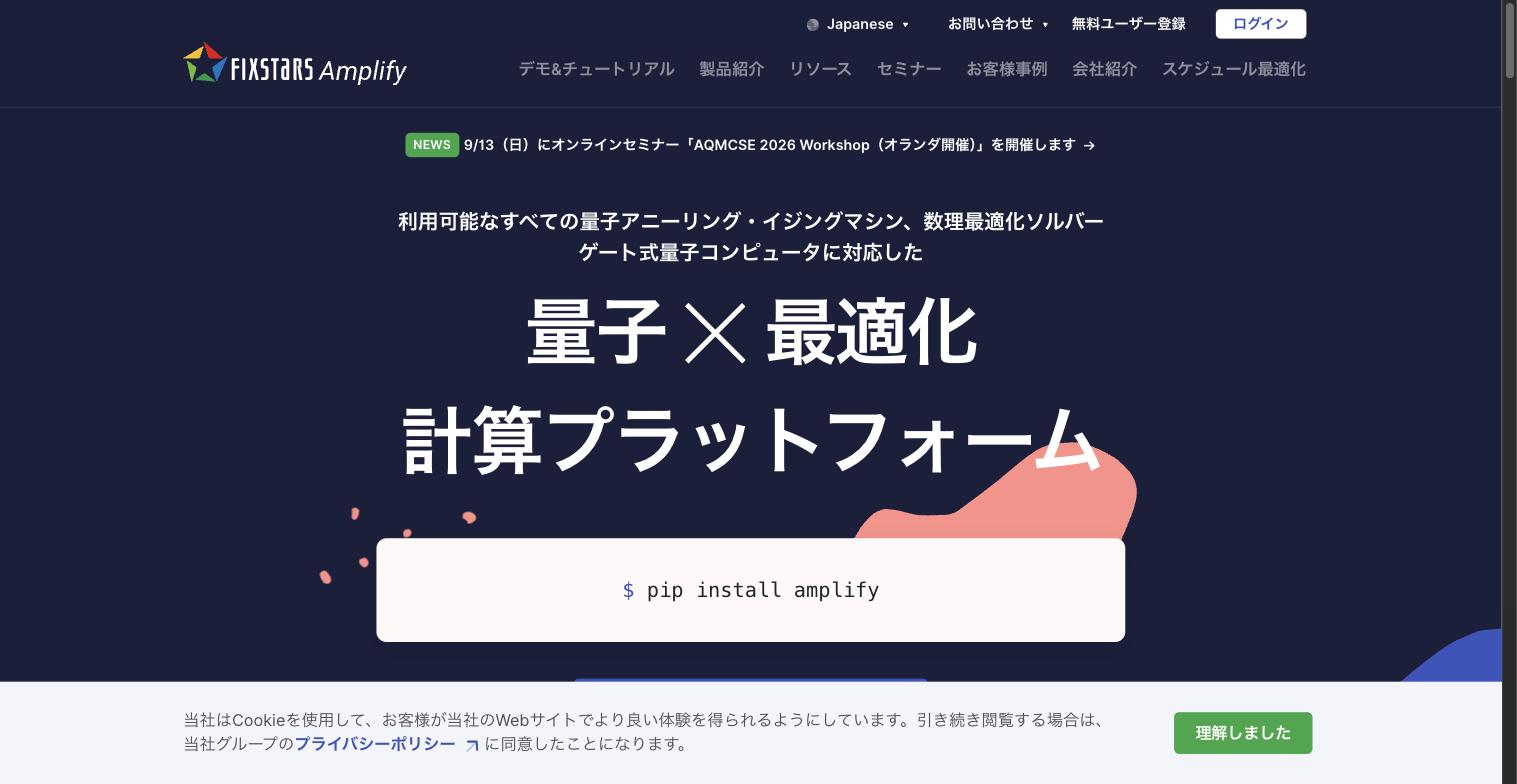
Fixstars Amplify — 量子×最適化計算プラットフォーム
量子アニーリング・イジングマシン・数理最適化ソルバー・ゲート式量子コンピュータに対応したクラウドプラットフォームです。配送ルート最適化や金融ポートフォリオ最適化など、組合せ最適化問題をPythonのSDKから簡単に実行できます。利用組織数は1,300超、累計実行回数は1.5億回を突破しました。子会社の株式会社Fixstars Amplifyが運営しています。
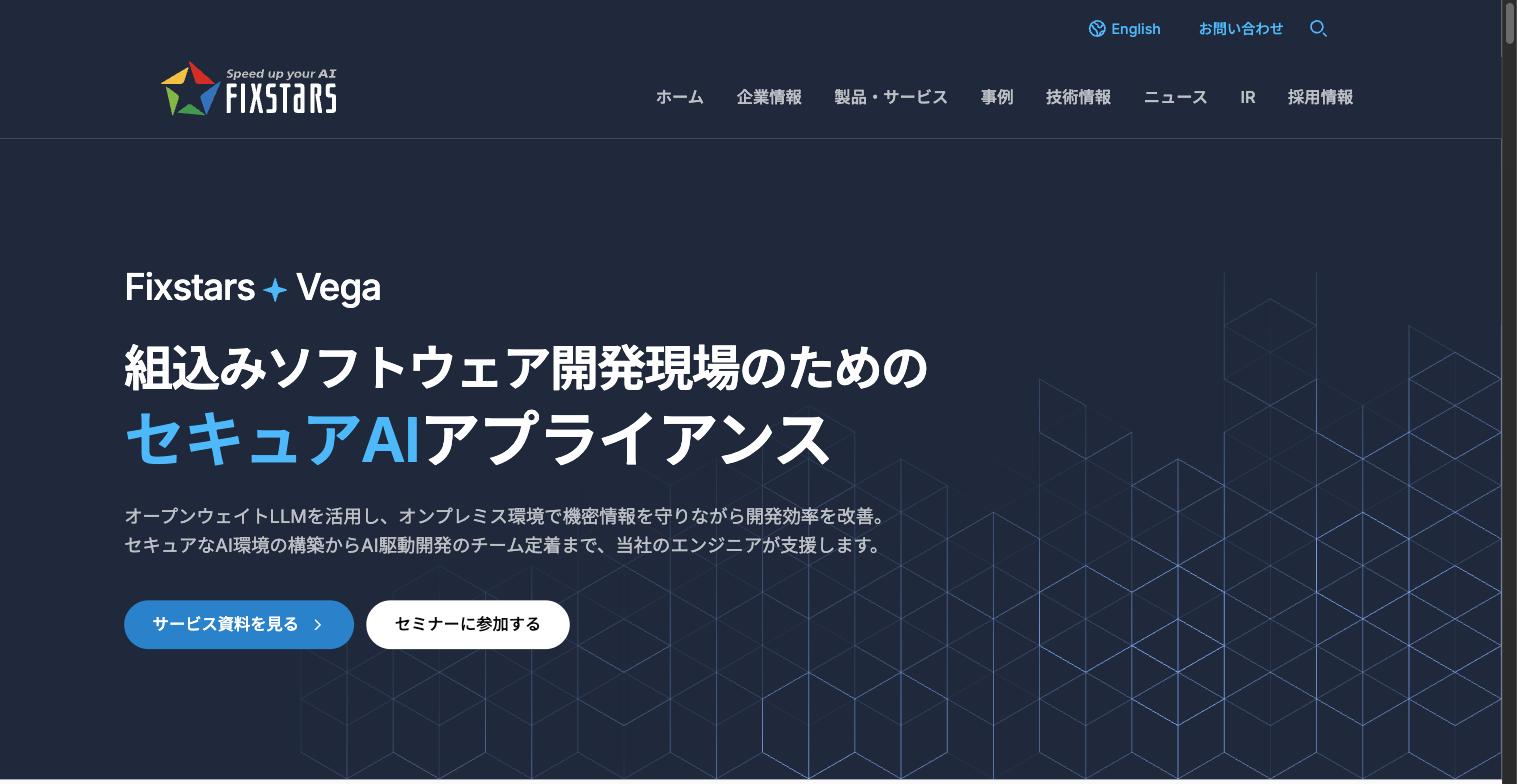
Fixstars Vega — 組込み開発向けセキュアAIアプライアンス
オンプレミス環境で機密情報を保護しながら生成AIを活用できる、組込みソフトウェア開発向けのセキュアAIアプライアンスです。オープンウェイトLLMを搭載し、ソースコードや設計情報を外部に出さずにAI駆動開発を実現します。FY2026/9 Q4から提供を開始し、ソリューション事業の既存顧客へのクロスセルが進んでいます。
Fixstars AIBooster / AIStation
AIBoosterは、GPUを用いたAI開発・運用のボトルネックを可視化し、ハイパーパラメータ自動最適化でAI学習時間を最大1/16に短縮するプラットフォームです。AIStationは、最新のLLM/AIモデルと高性能GPUを搭載した専用ワークステーションをレンタル提供するセキュアなプライベートAI環境で、機密性の高い情報を扱う企業向けに展開しています。
METIS Eye — 乳がんAI画像診断支援
子会社Smart Opinionが展開する、超音波画像にAIを用いた乳がん精密検査の要否判定を支援するサービスです。Mayo Clinicの臨床データを活用した技術で、テレビニュースでも取り上げられ認知拡大中。複数の医療機関でテスト運用を進めています。
FY2026/9 Q3累計のSaaS事業全体の売上は5.0億円(前年比+59.1%)。一方でセグメント損失は4.7億円と赤字が続いており、Amplifyの収益化と新製品の市場浸透が今後の焦点です。
業績推移と財務分析
通期業績推移
フィックスターズはFY2021/9を底に4期連続で増収増益を達成しています。FY2025/9は売上高96.1億円、営業利益25.7億円と過去最高を更新しました。コロナ禍で一時減収となったFY2020/9〜2021/9からの回復は力強く、売上は4年で+74.8%成長しています。
通期業績推移(売上高・営業利益・営業利益率)
FY2026/9の会社予想は売上高108億円(前期比+12.3%)、営業利益31億円(同+20.2%)、純利益19.5億円(同+0.3%)です。純利益の伸びが小さいのは、前期に計上した連結除外益(ドローン・オートパイロットラボの連結除外に伴う特別利益)の反動です。
セグメント別業績推移
セグメント別 四半期売上推移(百万円)
ソリューション事業はQ2に季節的なピークがあり、Q3はやや減速する傾向です。SaaS事業もQ3は114百万円と一時的に落ちていますが、これはAmplifyの利用パターンの季節性によるもので、累計では前年比+59.1%と高い成長を維持しています。
1株配当の推移
フィックスターズは2018年4月に1:5の株式分割を実施しています。以下の配当額は分割後の基準に調整済みです。連結配当性向30%以上、DOE(株主資本配当率)7%を配当方針としています。FY2025/9は前期の19円から18円に減配となりましたが、FY2026/9は19円(予想)に戻る見込みです。
1株配当の推移(分割調整後)
財務の健全性
FY2026/9 Q3末時点の自己資本比率は83.6%、総資産108.7億円に対し純資産90.8億円と極めて健全な財務基盤を持ちます。有利子負債はほぼゼロで、成長投資をすべて自己資金で賄える体力があります。
投資家が注目すべきポイント
成長ドライバー:AI時代の高速化ニーズ
フィックスターズの中期ビジョンは「速くしてあげる+動かしてあげる」——つまり、従来のソリューション事業(高速化受託)に加え、SaaS事業で自社IP(知的財産)を活かしたプロダクト展開を拡大することです。
AI推論をエッジデバイスで高速に動かすニーズは自動車・半導体・医療で急拡大しており、これはフィックスターズの最も得意とする領域です。Fixstars Vegaは、ソリューション事業の100社超の既存顧客にセキュアAI環境をクロスセルする戦略で、「AI駆動開発」セミナーを通じた新規リード獲得も進めています。
人材と研究開発
エンジニア数は448名(2026年6月末)と着実に増加しています。研究開発費は四半期あたり1.4〜1.6億円規模で投下しており、量子コンピューティングやAIの基盤技術に継続投資しています。連結従業員354名に対しエンジニアが448名と、子会社を含めた技術集団の厚みが競争力の源泉です。
バリュエーション
株価2,244円(2026年9月9日時点)に対し、PERは37.2倍、PBRは8.78倍、配当利回りは0.8%です。PERは37.2倍と、成長テック企業としては許容範囲ですが、SaaS事業の黒字転換の見通しと、ソリューション事業の成長持続性が株価のカギを握ります。時価総額は約755億円で、プライム市場のIT企業としては中型株に位置します。
まとめ
フィックスターズは「ソフトウェアを速くする」という一貫した技術軸で20年以上事業を展開し、営業利益率26%超・ROE 22%超・自己資本比率83%という強固な収益基盤を築いてきた企業です。
ソリューション事業は半導体・自動車を軸に安定成長。リピート率99%超の顧客基盤が収益の礎
SaaS事業はAmplify・Vegaを軸に前年比+59%成長。赤字フェーズだが収益化に向けた投資段階
AI時代の追い風で「速くしてあげる+動かしてあげる」の両輪戦略が加速する可能性
PER 37倍のバリュエーションは成長期待を織り込んだ水準であり、SaaS事業の黒字転換時期がバリュエーション妥当性の分水嶺となるでしょう。高速化技術という「代替されにくい」技術力に期待する中長期投資家にとって、注目に値する銘柄です。
フィックスターズ
ソフトウェア高速化に特化した技術サービス企業。マルチコアCPU・GPU・FPGAなどハードウェアの性能を最大限に引き出すソフトウェア開発を強みとする。自動運転、FA(工場自動化)、ヘルスケア、金融など幅広い産業の顧客に対し、画像処理アルゴリ…