ENECHANGE(4169)の企業分析|EV充電を切り離して営業黒字へ、電力比較「エネチェンジ」と会計問題からの再建
ENECHANGE(4169)は、電力・ガスの比較プラットフォーム「エネチェンジ」と、電力事業者向けSaaS「エネチェンジ Utility」を展開するエネルギーテック企業です。
2024年にはEV充電事業の会計問題で決算を訂正し、一時は債務超過(負債が資産を上回る状態)に陥りました。創業者が退任し、2回の第三者割当増資と、EV充電事業の切り離し(2025年3月、中部電力ミライズとの合弁会社へ)で立て直しています。
2026年3月期は売上高67.0億円、営業利益5.9億円と、過去最高の営業利益で黒字に転じました。ただし営業利益のうち約3.7億円は一度きりの収益で、純利益1.3億円(上場後はじめての黒字)も税金の会計処理で生まれたものです。2026年夏からは自社株買いと点検会社の買収に動き、2027年3月期の第1四半期(4〜6月)は前年の一過性の反動で減収減益でした。
この記事では、ENECHANGEの事業構造、EV充電事業分離の経緯、業績推移、競合環境、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — ケンブリッジ発のエネルギーテック企業
ENECHANGEは、城口洋平氏がケンブリッジ大学での電力データ解析研究をもとに2015年4月に設立したエネルギーテック企業です。「エネルギーの未来をつくる」をミッションに、電力自由化を追い風にした電力・ガス比較プラットフォームを国内最大級に成長させました。
項目 | 内容 |
|---|---|
会社名 | ENECHANGE株式会社 |
証券コード | 4169(東証グロース) |
設立 | 2015年4月 |
上場 | 2020年12月(東証マザーズ)→ 2022年4月 東証グロース |
代表取締役CEO | 丸岡智也(2024年9月就任) |
従業員数 | 191名(2026年3月末、連結) |
本社 | 東京都港区虎ノ門三丁目2番2号 |
決算期 | 3月(2024年に12月決算から変更) |
セクター | 情報・通信業 |
激動の10年 — 成長・危機・再出発
2015年4月 — 城口洋平氏がケンブリッジ大学での電力データ解析研究をもとにENECHANGE設立
2016年4月 — 電力自由化に合わせ、家庭向け電力比較サイト「エネチェンジ」を本格展開
2020年12月 — 東証マザーズに上場。エネルギーテック企業として初のIPO
2022年 — EV充電事業に本格参入し、テレビCMなどの先行投資を開始。2023年からはSPC(特別目的会社)を使って充電器の設置を加速し、営業赤字が拡大
2024年2月 — 第三者割当増資で約40億円を調達(引受先は投資ファンドのJICVGIオポチュニティファンド1号)
2024年7月 — 監査法人の指摘を受けて2023年12月期の決算を訂正し、債務超過に。外部調査委員会の報告を受けて城口CEOが退任(7月30日付)
2024年9月 — 丸岡智也氏が代表取締役CEOに就任し、経営再建を開始。決算期を3月に変更
2025年2月 — 伊藤忠エネクスが第三者割当増資(29.5億円)を引き受け、筆頭株主に
2025年3月 — EV充電事業を中部電力ミライズとの合弁会社「ミライズエネチェンジ」へ分離・事業開始(中部電力ミライズ51%、ENECHANGE 49%)
2025年5月 — 2025年3月期末で債務超過を解消し、継続企業の前提に関する注記(会社の存続に疑いがあるという注記)が外れる
2026年5月 — 2026年3月期決算で過去最高の営業利益(5.9億円)、上場後はじめての純利益黒字。同月、ミライズエネチェンジが民事再生手続開始を申立て(負債総額約47億円)
2026年7〜8月 — 非常用発電機の点検会社ダーウィンを買収。10億円の自社株買いを実施
2026年9月 — 金融庁が、2023年の売上の過大計上を理由に課徴金約9,150万円の納付を命令。家庭向けの電話・代理店営業を子会社へ移すと発表(12月予定)
事業構造を理解する — 3つのソリューション領域
ENECHANGEは「エネルギー流通プラットフォーム事業」の単一セグメントですが、ソリューション別に「電力切替支援(家庭/法人)」「SaaS・システム開発」「その他」の3領域で売上を開示しています。EV充電事業は2025年3月に連結から外れ、持分法適用関連会社(出資比率に応じて損益だけを取り込む会社)になりました。
ソリューション別売上構成比(2026年3月期)
家庭向け電力切替 — 年間1,500万人が使う比較サイト
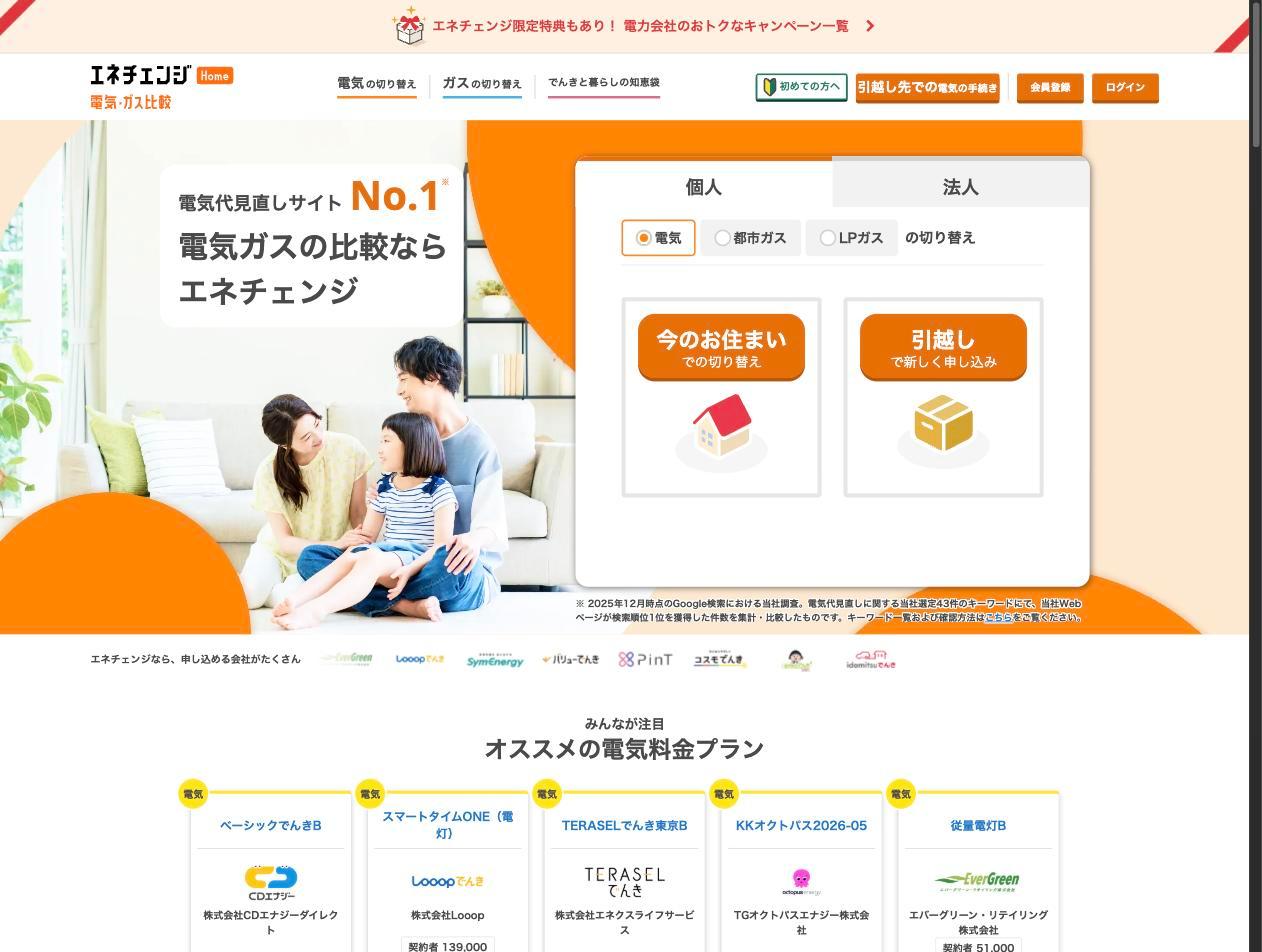
「エネチェンジ Home」は、郵便番号と世帯情報を入力するだけで最適な電力・ガス会社を比較できる消費者向けプラットフォームです。収益は、電力・ガス会社から受け取る送客手数料(フロー)と、契約が続く限り使った電力量に応じて入る継続手数料(ストック)の2本立てです。継続手数料は1kWhあたり0.6〜0.7円程度と会社は仮定しています。
KPI | 2025年4-6月 | 2026年4-6月 | 前年比 |
|---|---|---|---|
家庭売上高 | 7.6億円 | 7.5億円 | ▲1% |
継続ユーザー数 | 286千件 | 258千件 | ▲10% |
ストックARPU | 531円 | 614円 | +16% |
継続ユーザー数は減っていますが、1ユーザーあたりの継続収入(ストックARPU)は前年比+16%と伸びています。会社は、ユーザー獲得のやり方を見直したことでユーザー数が微減し、継続顧客の電気料金の上昇などで単価が上がったと説明しています。
2026年4〜6月の家庭の売上はほぼ前年並みでした。会社によると、電気料金が落ち着いて切替需要が足踏みし、新電力各社も新規の顧客獲得に慎重でした。2026年12月には、家庭向けのうち電話・代理店による営業を子会社(ENECHANGEカスタマーサービス)に移す予定です。
法人向け電力切替 — 継続拠点数は過去最多の18,333件
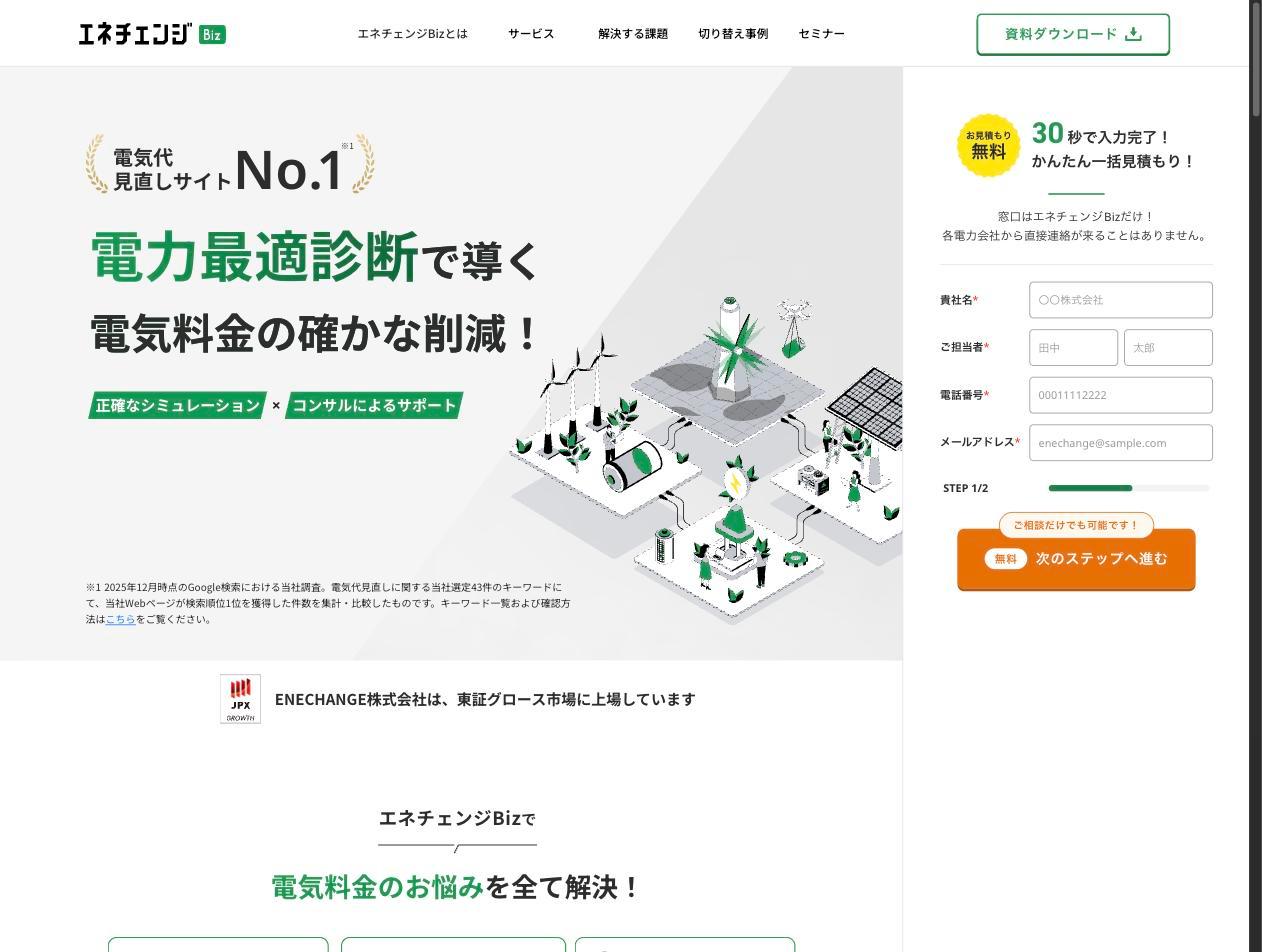
「エネチェンジ Biz」は、企業・店舗向けの電力一括見積サービスです。継続拠点数は18,333件(2026年6月末)で過去最多、前年同期比+13%と伸びています。1拠点あたりの継続収入(ストックARPU、2026年4〜6月の3ヶ月)は17,081円で+13%でした。会社は、大型案件の獲得と手数料率の見直しを理由に挙げています。
ただし、この単価は四半期ごとにぶれます。小さな拠点の獲得が増えた2026年1〜3月は、前年比9%下がりました。営業体制の強化による低圧法人(中小企業・店舗)の獲得や、副商材(非化石証書など)の販売が成長ドライバーです。
SaaS・システム開発 — 電力事業者向けDXソリューション
電力・ガス事業者向けに、顧客ポータル・料金シミュレーション・申し込みシステム・デマンドレスポンス(DR)機能などをSaaSで提供する「エネチェンジ Utility」が主力です。2026年3月期の売上高は11.4億円でした。ただしこのうち約3億円は、過去に受注した案件の完了がこの期に重なった一度きりの収益です(会社が示した四半期ごとの一過性の額をKabuGraphが合計)。
その反動で、2027年3月期の第1四半期(4〜6月)の売上高は2.0億円と前年同期から46%減りました。一過性を除いた前年と比べても10%減です。会社は、2027年3月期中に提供を始める新電力向け基幹システム(顧客管理や料金計算を担うシステム)の開発に人員を集中させたためと説明しています。
KPI | 2025年4-6月 | 2026年4-6月 | 前年比 |
|---|---|---|---|
SaaS売上高 | 3.7億円 | 2.0億円 | ▲46% |
SaaS売上高(一過性を除く) | 2.2億円 | 2.0億円 | ▲10% |
顧客数 | 39社 | 42社 | +3社 |
(持分法)ミライズエネチェンジ — EV充電インフラ
2025年3月に中部電力ミライズ(51%)とENECHANGE(49%)の合弁で事業を開始した「ミライズエネチェンジ」がEV充電事業を運営していましたが、2026年5月19日に民事再生手続開始を申し立てました(負債総額は子会社3社を含めて約47億円、中部電力の発表)。EVの普及が想定を下回って充電器の稼働率が低く、設置コストも上がったことが理由です。申立て前の累計設置口数は10,304口(2025年12月末時点)と国内トップクラスのEV充電インフラの規模でした。ENECHANGEは2026年3月期に持分法適用会社評価損5.4億円を計上済みで、今後の追加損失リスクは限定的とされていますが、EV充電事業の今後は民事再生手続の行方に左右されます。
業績推移と財務分析
通期業績推移 — EV事業を切り離し、営業利益は過去最高に
ENECHANGEは2024年に決算期を12月から3月に変更しています。以下のグラフでは12月決算期と3月決算期を通しで表示します(2025/3期は15ヶ月の変則決算)。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
2026年3月期の黒字には、一度きりの要因が含まれています。営業利益5.9億円のうち約3.7億円は、過去に受注したシステム開発案件の完了がこの期に重なったことや、法人取引先との一時的な精算による収益でした。これを除いた営業利益は約2.2億円です。
純利益1.3億円は上場後はじめての黒字ですが、繰延税金資産の計上(将来の税金が減る見込みを、先に利益として計上する会計処理)による2.5億円の利益が支えています。税引前では1.2億円の赤字でした。合弁会社ミライズエネチェンジの評価損5.4億円などの持分法による損失(計7.3億円)が響きました。
それでも、一度きりの分を除いても本業は黒字です。会社は改善の主因として、EV充電事業が連結から外れて費用が減ったことと、電力切替・SaaSの好調を挙げています。
出典:2026年3月期決算短信、繰延税金資産の計上に関するお知らせ(2026年5月15日)、2027年3月期第1四半期決算説明資料よりKabuGraph作成。一過性の額は会社が示した四半期ごとの値の合計
ソリューション別売上推移(四半期)
ソリューション別 四半期売上高推移
2027年3月期 第1四半期 — 前年の一過性の反動で減収減益
2027年3月期の第1四半期(2026年4〜6月)は、売上高13.5億円(前年同期比13%減)、営業利益0.5億円(75%減)と減収減益でした。前年の同じ時期に一度きりの収益が入っていた反動が大きく、会社はこれを除けば売上高は3%減、調整後EBITDAは38%増だと説明しています。
電力切替支援:10.9億円(3%増)。家庭は7.5億円とほぼ横ばい、法人は3.4億円(13%増)で拠点数が過去最多に
SaaS・システム開発:2.0億円(46%減)。新電力向け基幹システムの開発に人員を回したため、一過性を除いても10%減
純利益:0.47億円(前年同期は1.7億円の赤字)
出典:2027年3月期第1四半期決算短信・決算説明資料よりKabuGraph作成。数値は3ヶ月(第1四半期累計と同じ)
通期の会社予想(売上高68億円、営業利益6億円、純利益5.5億円)は据え置きです。会社は下期に利益が偏る計画だとしていますが、第1四半期の純利益は通期予想の約9%にとどまります。
財務状況 — 増資で立て直し、自社株買いと買収へ
財務が立ち直ったのは、2回の第三者割当増資とEV充電事業の切り離しによるものです。2024年2月に投資ファンドから約40億円、2025年2月に伊藤忠エネクスから29.5億円を調達しました。伊藤忠エネクスはこの増資で筆頭株主になり、2026年3月末時点でも筆頭株主です。
EV充電事業を合弁会社に移したことでも、純資産が約25億円改善しました。債務超過は2025年3月期末に解消しています。
2026年6月末は現預金約41億円、有利子負債約5億円、純資産約48億円、自己資本比率69.1%でした。その後、7月に点検会社ダーウィンを約5.8億円で買収し(全額借入)、8月には10億円の自社株買い(発行済株式の7.6%)を終えています。会社の試算では、これらを反映すると現預金は約31億円、有利子負債は約11億円、自己資本比率は約58%になります。
調整後EBITDA(営業利益に減価償却費などを足した、会社が重視する利益)は、2026年3月期に6.5億円でした。このうち3.7億円が一度きりの分で、除くと2.8億円です。2027年3月期は6.55億円を見込み、中期経営計画では2028年3月期に12.5億円を目標にしています。
主要投資指標
指標 | 値 |
|---|---|
株価 | 264円 |
時価総額 | 113億円 |
PER(実績) | 86.3倍 |
PER(会社予想) | 約20倍 |
PBR | 約2.8倍 |
EPS(実績) | 3.06円 |
ROE | 2.8% |
配当利回り | なし(無配) |
投資家が注目すべきポイント
成長ドライバー — 電力自由化の深化と、点検×AIの買収戦略
新電力シェアの拡大 — 新電力の契約口数シェアは約25%(2026年3月末)まで拡大しています。会社の調査では、電力の小売全面自由化から10年たっても家庭の約6割はまだ電力会社を切り替えていません。ENECHANGEはこの切替需要を取り込むプラットフォームとして恩恵を受けます
固定費を抑えた成長 — 2026年3月期の売上高は、期間をそろえた会社の比較で前年比+28%と、中期経営計画の目安(年15%程度)を上回りました。広告費は増えた一方、人件費などの事業部固定費は14%減っています。一度きりの収益を除いた調整後EBITDAも2.8億円の黒字で、売上を伸ばせば利益が残りやすい形に近づいています
法人電力切替の拡大余地 — 法人の低圧市場(中小企業・店舗)はまだ開拓余地が大きく、営業体制強化と副商材(非化石証書など)のクロスセルで拠点数とARPUの両面で成長が見込めます
点検×AIの買収戦略 — 2026年6月に「現場領域のAI活用」を新しい成長戦略に掲げ、7月に非常用発電機の点検会社ダーウィンを買収、AI画像解析のFlight PILOTにも19.89%出資しました。ダーウィンは消防法で年1回義務づけられた点検を手がけ、売上高3.2億円・営業利益1.0億円(2026年3月期、会社試算)です。点検の仕事を電力切替の法人顧客(約1.8万拠点)にも売り込み、同業の買収を重ねる(ロールアップ)方針です
リスク要因
高すぎるバリュエーション — 実績PER 86倍(2026年10月9日終値264円)は、税効果で黒字になった純利益1.3億円が分母で、本業の物差しにはなりにくい数字です。2027/3期の会社予想の純利益5.5億円で見ると約20倍ですが、第1四半期の進み具合は約9%にとどまります。会社予想を下振れすればPERはさらに切り上がります
会計不正問題の尾を引くリスク — ガバナンス強化は進んでいますが、2026年9月には金融庁の課徴金納付命令も出ており、信頼回復には時間がかかります。上場維持基準の純資産の条件は2025年6月に満たしました。今後の目安は、2030年3月以降に上場5年以上のグロース市場の会社に求められる時価総額100億円の基準です(2026年10月9日時点で約113億円)
電力市場環境への感応度 — 電力価格が高騰すると新電力が顧客獲得を控え、ENECHANGEのフロー収入が減少します。2022年のウクライナショック時にはこのメカニズムで成長が鈍化した実績があります。2026年夏は政府の電気・ガス料金の支援が再開され、会社は切替需要が急に増えることは見込みにくいとしています
買収を重ねる戦略のリスク — 買収を続けると、のれん(買収額のうち相手の純資産を上回る部分)や借入が増えます。買収した会社の業績が計画を下回れば、減損で損失が出るおそれがあります
ミライズエネチェンジの民事再生 — 2026年5月に民事再生手続を申立て(負債総額約47億円)。ENECHANGEは持分法適用会社評価損5.4億円を計上済みで追加損失リスクは限定的とされるが、EV充電事業の今後は不透明
競合環境 — 電力比較とエネルギーSaaSの主要プレイヤー
ENECHANGEの競合は、ソリューション領域ごとに異なります。
領域 | 主な競合 | 特徴 |
|---|---|---|
家庭電力比較 | 新電力ネットなど | ENECHANGEはエネルギー特化でシミュレーション精度に強み。価格.comの電気料金比較もENECHANGEが運営 |
法人電力 | エネオク(エナーバンク) | エネオクはリバースオークション方式で差別化。ENECHANGEはストック型手数料モデルで長期収益を確保 |
エネルギーSaaS | パネイル(未上場)など | 電力事業者向けDXは参入障壁が高い。ENECHANGEは42社の実績と多機能プラットフォームで先行 |
EV充電 | テラチャージ、e-Mobility Power | ミライズエネチェンジは設置口数10,304口だったが、2026年5月に民事再生を申立て。連結外で直接の業績影響は限定的。テラチャージがENECHANGEに起こした損害賠償訴訟(5.1億円)は、2026年2月に東京地裁が請求を棄却 |
家庭向け電力比較で目立つ価格.comの電気料金比較も、実はENECHANGEが運営しています(価格.comのページに明記)。自社サイトの「エネチェンジ」だけでなく、他社の比較サイトにも自社の仕組みを提供して利用者を集めているのが特徴です。
まとめ
ENECHANGEは、EV充電事業の会計問題と債務超過という危機を、2回の増資とEV充電事業の切り離しで乗り越えました。2026年3月期は過去最高の営業利益5.9億円で黒字に転じ、純利益も上場後はじめて黒字になりました。ただし営業利益の約6割は一度きりの収益で、純利益の黒字は税金の会計処理によるものです。
2026年夏からは、10億円の自社株買いと点検会社の買収という新しい段階に入りました。一方、分離先のミライズエネチェンジは2026年5月に民事再生を申し立てており、EV充電事業の行方には不透明感が残ります。
強み — 国内最大級の電力比較プラットフォーム(価格.comの電気料金比較も運営)、ストック型収益の積み上げ、固定費を抑えた事業構造
課題 — 実績PER 86倍という高い株価評価、一度きりの収益を除くとまだ小さい利益、会計不正からの信頼回復、電力市場環境への依存、無配の継続
注目ポイント — 2027年3月期の会社予想(売上高68億円、営業利益6億円、純利益5.5億円)の達成状況。純利益は前期の4.2倍を見込みますが、前期の1.3億円は税効果込みの数字です。第1四半期(4〜6月)は前年の一過性の反動で営業利益が75%減り、純利益の進み具合は約9%でした。会社は下期偏重の計画としており、ダーウィンの連結と自社株買い後の財務が初めて出る第2四半期決算で、巻き返しの兆しがあるかを確かめたいところです
経営再建の途上にある企業として、成長ポテンシャルとガバナンスリスクのバランスを見極めることが重要です。中長期で電力切替市場の拡大に賭けるなら、利益の積み上がりと信頼回復の進捗を四半期ごとに確認していく姿勢が求められます。