プログリット(9560)の企業分析|シャドテン・スピフルのサブスク急成長とイングリッシュカンパニー買収で広がる英語学習市場
プログリット(9560)は、短期集中型の英語コーチングサービスと、シャドテン・スピフル・ディアトークなどのサブスクリプション型英語学習アプリを展開する英語学習企業です。
2026年10月14日に発表した2026年8月期決算は、売上高76.5億円(前期比+33.1%)、営業利益15.2億円(同+26.5%)、純利益11.1億円(同+25.0%)と過去最高を更新し、7月に出した連結予想も上回りました。前期比は前期の単体の実績との比較で、4月にグループインしたイングリッシュカンパニー(旧スタディーハッカー)の4〜8月の5か月分を含みます。
第3四半期累計の営業利益は前年並みでしたが、広告宣伝費を上期に集中させた分、第4四半期の営業利益は4.5億円と四半期の過去最高になりました。2027年8月期の会社予想は売上高95.0億円(+24.2%)、営業利益17.5億円(+15.0%)、純利益12.0億円(+8.0%)で、年間配当は22円から32円への増配です。利益の伸びが売上より緩やかな計画と、子会社の税負担の軽減で膨らんだ今期の純利益を踏まえて、PER 10倍前後という評価をどう見るかが論点です。
この記事では、プログリットの事業構造、サブスクアプリの成長性、業績推移、M&A戦略、投資判断のポイントを個人投資家の視点から解説します。
会社概要 — マッキンゼー出身の起業家が挑む英語学習の構造改革
プログリットは、マッキンゼー・アンド・カンパニー出身の岡田祥吾氏が2016年9月に設立した英語学習企業です。「世界で自由に活躍できる人を増やす」をミッションに掲げ、創業6年で2022年9月に東証グロース市場への上場を果たしました。
項目 | 内容 |
|---|---|
会社名 | 株式会社プログリット(PROGRIT Inc.) |
証券コード | 9560(東証グロース) |
設立 | 2016年9月 |
代表取締役社長 | 岡田 祥吾 |
従業員数 | 連結393名・単体283名(2026年8月末時点、正社員・契約社員) |
本社所在地 | 東京都港区浜松町一丁目30番5号 浜松町スクエア11階 |
上場市場 | 東証グロース(2022年9月上場) |
決算期 | 8月期 |
時価総額 | 約121億円(2026年10月14日終値時点) |
沿革
岡田氏はマッキンゼー時代に「英語ができれば世界が広がるのに、日本人の多くが効果的な学習法に出会えていない」という課題意識を持ち、2016年に起業しました。当初は「TOKKUN ENGLISH」としてサービスを開始し、2018年5月に「プログリット」へ改称。2019年10月には社名も株式会社プログリットに変更しました。
2016年9月 — 銀座にて設立。「TOKKUN ENGLISH」として英語コーチング開始
2018年5月 — サービス名を「プログリット」に変更
2020年6月 — リスニング特化アプリ「シャドテン」リリース
2022年9月 — 東証グロース市場に新規上場
2023年12月 — スピーキング特化アプリ「スピフル」リリース
2024年7月 — AI英会話アプリ「ディアトーク」リリース
2026年4月 — 英単語アプリ「プロワーズ」リリース
2026年4月 — ベネッセからイングリッシュカンパニー(旧スタディーハッカー)を譲り受け、連結決算へ移行
2026年7月 — 共同創業者の山碕峻太郎副社長が8月末での退任を発表。売却意向のあった保有株の一部(110.8万株)を自社株買いで吸収
2026年9月 — 創業10周年。有料サービスの累計利用者が10万名を突破
事業構造を理解する — コーチング×サブスクの二本柱
プログリットの売上高は、英語コーチングサービス(59%)とサブスクリプション型英語学習サービス(41%)の二本柱で構成されています(2026年8月期通期、連結)。4月に連結したイングリッシュカンパニーはコーチング側に入るため、第3四半期累計(56%/44%)より英語コーチングの比率が上がりました。
サービス別売上構成比(2026年8月期通期)
1. 英語コーチングサービス「プログリット」
専任のコンサルタントが受講者一人ひとりに2〜12ヶ月のオーダーメイドカリキュラムを設計し、毎日の学習進捗をチャットで管理する短期集中型の英語コーチングです。
ビジネスモデル:初回カウンセリング→2〜12ヶ月のプラン(2ヶ月45.8万円〜)→卒業後は継続コース「NEXTコース」またはサブスクアプリへ
高い継続率:通常コース卒業生の継続コース(NEXTコースかサブスク)への入会率は2026年8月期の各四半期で72〜74%。5段階の満足度アンケートは4.5と高水準
法人研修の拡大:これまでに研修で導入した企業は累計412社(2026年8月末、前期末比+72社)。売上高1兆円以上の上場企業195社(従業員1,000名以上)のうち44社が導入済みで、カバー率は23%
校舎展開:関東9校舎、関西3校舎、東海1校舎の計13校舎(オンライン受講も可)
2. シャドテン — リスニング特化の月額制アプリ
シャドーイング(音声を聞きながら影のように復唱するトレーニング)に特化した月額制アプリです。ユーザーが録音した音声をプロの添削者がフィードバックする仕組みで、AIだけでは実現しにくい精度の高い矯正が強みです。
有料会員数:13,363人(2026年8月末、前年同期比+31.3%)
月間売上高:約2.25億円(2026年8月期第4四半期時点)
月額料金:21,780円(税込)
3. スピフル — スピーキング特化の月額制アプリ
ビジネス英語のスピーキングに特化したトレーニングアプリです。AIが発話内容を評価し、実践的なビジネスフレーズの定着を支援します。2023年12月のリリースから約3年で、急速に会員数を伸ばしています。
有料会員数:15,926人(2026年8月末、前年同期比2.2倍)
月間売上高:約0.64億円(2026年8月期第4四半期時点)
月額料金:5,478円(税込)
4. ディアトーク — AI英会話アプリ
2024年7月にリリースされたAI英会話アプリです。「ロールプレイングモード」では、商談・交渉・プレゼンなどのビジネスシーンをAIが再現し、実務に直結した英会話トレーニングが可能です。業界・職種・自社の文化まで細かく設定でき、「自分の仕事で通じる英語」を鍛えるコンセプトが特徴です。
5. プロワーズ — 英単語学習アプリ
2026年4月にリリースされた英単語アプリです。「0.5秒で単語が出てくる瞬発力トレーニング」と、発話の正誤判定を含む多彩なトレーニングモードが特徴です。2026年9月30日にはサービス横断の共通ポイント「プログリットポイント」を始め、第1弾としてプロワーズでの学習で貯めたポイントを英語コーチングの新規受講の受講料割引(3万円、税抜)に使えるようにしました。今後はサブスク3サービスへ順次広げる計画です。
6. イングリッシュカンパニー(2026年4月グループイン)
2026年4月にベネッセコーポレーションから全株式を0円で譲り受け、完全子会社にしました。社名を「スタディーハッカー」から「イングリッシュカンパニー」に変え、プログリット社長の岡田祥吾氏が取締役会長に就いています。
特徴:第二言語習得研究(SLA)に基づく「科学的トレーニング」を売りにする英語コーチングスクール
債務超過の会社を0円で取得:負債が資産を上回る債務超過の会社で(2025年3月末の純資産−6.0億円、みなし取得日の2026年3月31日は−2.94億円)、直前まで4四半期続けて営業赤字でした。のれん2.94億円(11年で均等に費用化)は、引き継いだ負債5.7億円が資産2.8億円を上回った分です
買収前の7か月は営業赤字:期首から連結していた場合の影響額は、2025年9月〜2026年3月の7か月で売上高7.56億円、営業損失0.56億円です(のれん償却を含む会社の概算、未監査)
2026年8月期の利益への貢献は小さい:連結したのは2026年4〜8月の5か月分です。会社は同社単独の損益を開示していませんが、同社の4〜5月を組み込み直した第3四半期は、単体より売上高が2.4億円、営業利益が0.18億円多いだけでした(KabuGraph算出)。6〜8月期は立て直しの費用で赤字を許容する方針でした
2027年8月期は「のれん償却後で黒字」が前提:トレーナー職を期末までに5〜7名増やし、のれん償却後で黒字を達成する計画です
立て直しの中身:不採算スタジオの閉鎖、スタジオの設備投資、AI活用に向けたITインフラの整備
出典:株式会社スタディーハッカーの株式の取得に関するお知らせ(2026年4月7日)・2026年8月期 第3四半期決算短信・決算説明資料、2026年8月期 決算短信 p.12・通期決算説明資料 p.25・66よりKabuGraph作成
業績推移と財務分析
プログリットは上場後の3年間、売上高が毎年3〜5割のペースで伸びました。2026年8月期は連結決算に移り、4月に買収した会社の5か月分を含めて+33.1%でした。2027年8月期の会社予想は+24.2%で、この会社を通期で連結する分を含みます。
通期業績推移
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
2025年8月期は売上高57.5億円(前期比+29.1%)、営業利益12.0億円(同+45.9%)でした。営業利益率は20.9%と初めて20%を超えました。2026年8月期は連結で売上高76.5億円(同+33.1%)、営業利益15.2億円(同+26.5%)、営業利益率は19.9%と前期をわずかに下回りました。2027年8月期の会社予想は売上高95.0億円(同+24.2%)、営業利益17.5億円(同+15.0%)で、営業利益率は18.4%とさらに下がる計画です。
通期業績の詳細
決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | EPS |
|---|---|---|---|---|---|
2022/8 | 22.5億円 | 3.3億円 | 3.2億円 | 1.9億円 | 18.14円 |
2023/8 | 30.2億円 | 5.0億円 | 4.9億円 | 3.6億円 | 31.31円 |
2024/8 | 44.5億円 | 8.2億円 | 8.2億円 | 6.1億円 | 49.89円 |
2025/8 | 57.5億円 | 12.0億円 | 12.1億円 | 8.9億円 | 71.15円 |
2026/8 | 76.5億円 | 15.2億円 | 15.0億円 | 11.1億円 | 90.33円 |
2027/8(予) | 95.0億円 | 17.5億円 | 17.4億円 | 12.0億円 | 105.22円 |
2026年8月期 通期決算(2026年10月14日発表)— 予想を上回り、第4四半期で利益を回収
売上高76.5億円、営業利益15.2億円、純利益11.1億円で、7月9日に出した連結予想を全ての段階で上回りました。売上高と全ての段階利益が過去最高です(プログリット 2026年8月期 決算短信(サマリー)、2026年8月期 通期決算説明資料 p.3〜4)。
項目 | 予想(7月9日) | 実績 | 達成率 |
|---|---|---|---|
売上高 | 76.0億円 | 76.5億円 | 101% |
営業利益 | 14.5億円 | 15.2億円 | 105% |
経常利益 | 14.4億円 | 15.0億円 | 104% |
純利益 | 9.8億円 | 11.1億円 | 113% |
EPS | 78.33円 | 90.33円 | 115% |
会社が通期決算説明資料 p.8で示した営業利益の増減要因(前期の単体との比較)は次のとおりです。
粗利が13.6億円増加:事業の成長による売上総利益の増加。連結したイングリッシュカンパニーの分を含みます
広告費と人件費に計8.7億円:認知拡大のための広告費が5.4億円、採用強化による人件費・採用費が3.3億円増えました
その他の費用が1.7億円増加:事業成長に伴う支払手数料とサーバ・API費用が各0.6億円、その他が0.4億円
営業利益は3.2億円の増益:12.0億円から15.2億円へ(+26.5%)
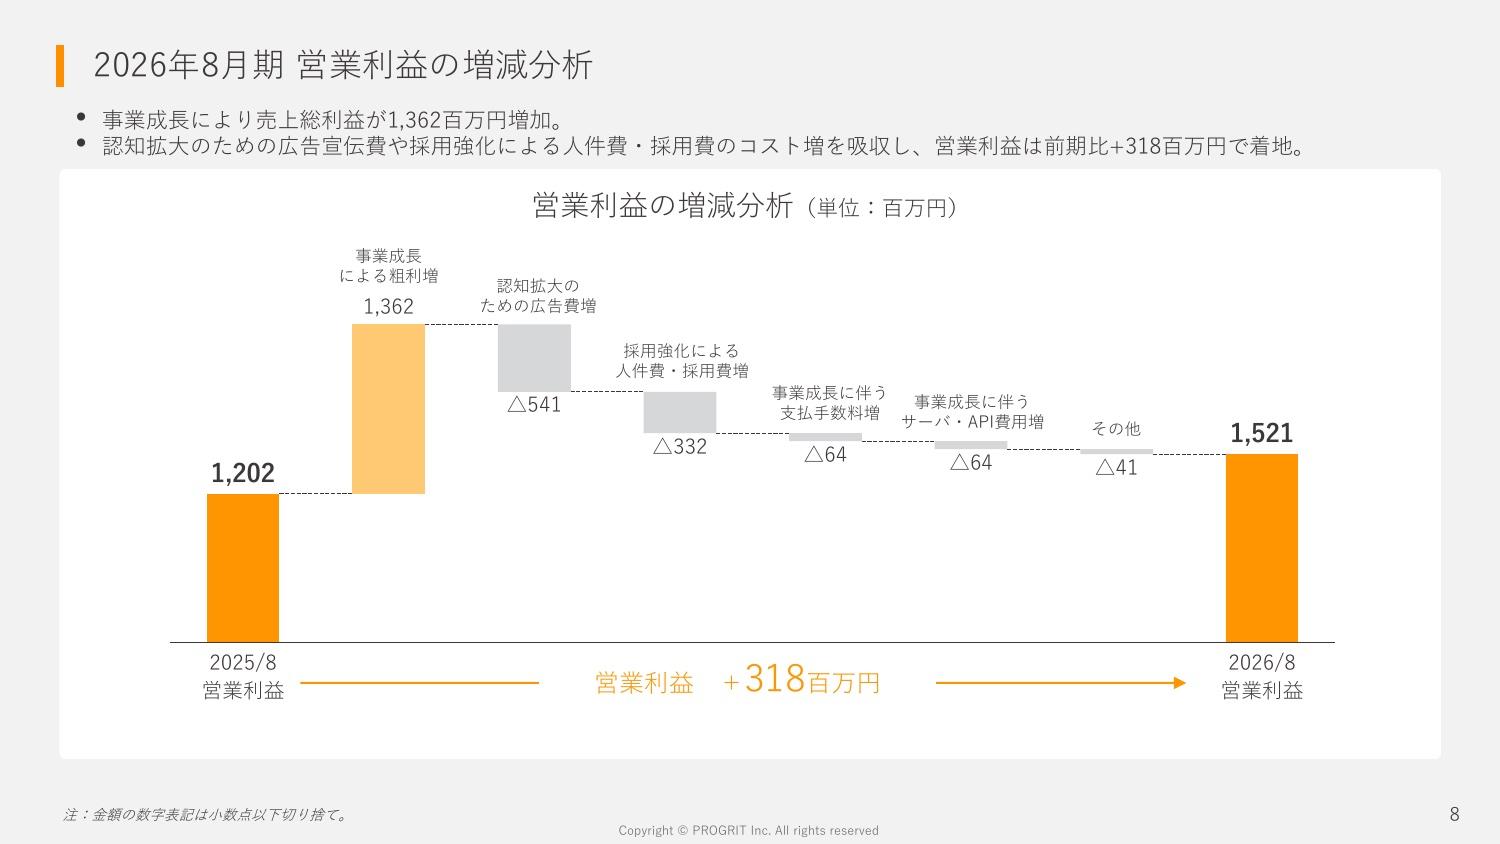
第4四半期(2026年6〜8月)の営業利益は4.50億円と、四半期の過去最高でした(前年同期は1.57億円)。会社は「期初の計画どおり、上期から必要な投資を実施し、上期・下期の利益を平準化しながら成長を実現」したと説明しています(通期決算説明資料 p.14)。四半期ごとの流れは、下の「第3四半期累計は利益横ばい、第4四半期で回収」で見ます。
イングリッシュカンパニーは0円で取得したため、純資産のマイナス分がそのまま「のれん」2.94億円になり、負ののれん(利益)は出ていません。のれんは11年で均等に償却し、今期の償却は0.11億円、期末残高は2.83億円です。損益は2026年4月1日〜8月31日の5か月分を連結しており、同社の決算日も3月から8月に変えました(2026年8月期 決算短信 p.2・5・10・12)。会社は同社単独の売上・利益を開示していません。
2027年8月期の会社予想 — 売上高95億円、営業利益+15%
2027年8月期の連結予想は売上高95.0億円(前期比+24.2%)、営業利益17.5億円(同+15.0%)、純利益12.0億円(同+8.0%)、EPS 105.22円です(2026年8月期 決算短信(サマリー)、通期決算説明資料 p.23)。イングリッシュカンパニーを初めて12か月連結する年で、利益の伸びは売上より小さくなります。
粗利率は73.5%→70.4%に下がる計画:CFOは「プログリット単体対比では現時点で各利益率の低いEC社を連結する影響」と説明しています
純利益の伸び(+8.0%)が営業利益より小さい:2026年8月期にあった繰延税金資産の計上による税負担の軽減がなくなるためです。予想の経常利益と純利益から逆算した税負担は約31%です(KabuGraph算出)
EPSは+16.5%と純利益より伸びる:7月の自社株買いで株数が通期で減るためで、伸びのおよそ半分は株数の減少によるものです(期中平均の株数から KabuGraph算出)
出典:プログリット 2026年8月期 通期決算説明資料 p.23、プログリット CFO による2026年8月期 通期決算解説(同社IRニュースに掲載)よりKabuGraph作成
予想の前提として、会社は次の点を挙げています(通期決算説明資料 p.23・25)。
英語コーチング:売上高+23〜28%(イングリッシュカンパニーの12か月分の連結を含む)。プログリットのコンサルタント職を期末までに20〜25名純増し、継続コース入会率70〜75%を維持、校舎を2つ新設(第3・第4四半期)
英語学習アプリ:売上高+20〜25%程度。2027年8月期からプロワーズを含むアプリ群をこう呼びます。シャドテン・スピフルは解約率の低下と流入数の増加を図ります
イングリッシュカンパニー:トレーナー職を期末までに5〜7名純増し、のれん償却後で黒字
費用:S&M比率は2026年8月期と同程度の35〜40%。1月の需要期に広告宣伝費を集中して投じ、上期・下期の利益を平準化します
KabuGraphの見方では、+24.2%の増収計画には、買収した会社の連結期間が5か月から12か月に延びる分が入っています。会社が短信で示した「期首から連結していた場合」の影響額(売上高+7.56億円、営業損失0.56億円)を2026年8月期に足すと売上高84.0億円・営業利益14.7億円で、そこからの伸びは売上高+13%、営業利益+19%です(会社の概算は未監査。KabuGraph算出)。英語学習アプリの計画(+20〜25%程度)も、2026年8月期のサブスクの実績(+44.5%)からは減速します。同じ範囲で比べた売上の伸びは、上場後の3年間の年率3〜5割から1割台に下がる計画です。
第3四半期累計は利益横ばい、第4四半期で回収 — 広告費の配分と利益率
2026年8月期は、利益の出方が前年までと逆になりました。第3四半期累計(2025年9月〜2026年5月)は売上高が+21.6%、売上総利益が+23.2%伸びたのに対し、営業利益は+0.8%の横ばい、純利益は−5.2%でした。
項目 | 25/8期 Q1〜Q3 | 26/8期 Q1〜Q3 | 増減 |
|---|---|---|---|
売上高 | 42.3億円 | 51.4億円 | +9.1億円(+21.6%) |
売上総利益 | 31.3億円 | 38.6億円 | +7.3億円(+23.2%) |
販管費 | 20.9億円 | 28.0億円 | +7.2億円(+34.5%) |
うちS&M(営業・マーケティング費) | 14.8億円 | 20.8億円 | +6.0億円(+40.4%) |
営業利益 | 10.5億円 | 10.5億円 | +0.1億円(+0.8%) |
純利益 | 7.7億円 | 7.3億円 | −0.4億円(−5.2%) |
粗利は7.3億円増えましたが、販管費も7.2億円増えてほぼ食い切りました。増加分の大半は営業・マーケティング費(S&M。広告宣伝費と営業人員の人件費など)の6.0億円で、残りは管理部門と開発の費用(計1.1億円)です。会社は「2026年8月期は上期から必要な投資を行う」方針で、1月の需要期と4月に広告宣伝費を集中投下しました(第2四半期のS&M費は前年同期比+2.65億円、第3四半期は+1.93億円)。四半期ごとに見ると、S&M比率が上がった四半期は営業利益率がそのまま落ちる関係がはっきり出ています。
四半期 | 売上高 | 営業利益 | 営業利益率 | S&M比率 |
|---|---|---|---|---|
25/8 1Q | 14.2億円 | 4.45億円 | 31.3% | 31% |
25/8 2Q | 13.9億円 | 3.54億円 | 25.6% | 35% |
25/8 3Q | 14.2億円 | 2.44億円 | 17.3% | 39% |
25/8 4Q | 15.2億円 | 1.57億円 | 10.4% | 46% |
26/8 1Q | 16.8億円 | 4.48億円 | 26.8% | 35% |
26/8 2Q | 16.6億円 | 2.52億円 | 15.3% | 45% |
26/8 3Q | 20.5億円 | 3.70億円 | 18.0% | 40% |
26/8 4Q | 22.6億円 | 4.50億円 | 19.9% | 38% |
第4四半期は売上高22.6億円(前年同期比+48.9%)、営業利益4.50億円(同+185.1%)で、S&M比率は38%に下がりました。会社は「1月の需要期に広告投資を集中させた上で、下期は期初計画どおりにコストをコントロール」したと説明しています(2026年8月期 通期決算説明資料 p.16)。上場後の3年間は上期に利益を積み上げて下期に投資していた形を、この年から上期・下期の利益を平準化する形に変えたもので、CFOは決算解説で「計画通りに実現することができました」と述べています。
第3四半期の時点では、通期予想(14.5億円)の達成に第4四半期で3.97億円の営業利益が必要でした。通期の実績15.2億円から第3四半期累計10.5億円を引くと4.68億円です。この差し引きには、第3四半期の累計に入っていなかったイングリッシュカンパニーの4〜5月分(0.18億円)も含まれ、それを除いた第4四半期3か月の値が上の表の4.50億円です。どちらで見ても必要額を上回り、過去3年の第4四半期(0.59億・0.79億・1.57億円)を大きく超えました。
サービス別売上推移
四半期ごとのサービス別売上推移です。サブスクサービスの売上は四半期ごとに積み上がってきました。2026年8月期の第3四半期からは、イングリッシュカンパニーの連結で英語コーチングの売上が一段増えています。
四半期別サービス別売上推移
2026年8月期の第4四半期(2026年6〜8月)は、英語コーチングが13.8億円(前年同期比+53.8%)、サブスクサービスが8.8億円(同+41.7%)で、どちらも四半期の過去最高でした(2026年8月期 通期決算説明資料 p.12)。英語コーチングの伸びにはイングリッシュカンパニーの3か月分が入っており、会社は同社分を分けて開示していません。サブスクへの同社の寄与は、第3四半期の組み替えで見ると2か月で0.1億円と小さく、+41.7%はおおむね既存のアプリの伸びです(KabuGraph算出)。売上総利益率は71.5%で、同社の連結により前年同期の73.9%から下がりました(同 p.13・66)。
サービス | 25/8 4Q | 26/8 4Q | 前年同期比 |
|---|---|---|---|
英語コーチング | 900百万円 | 1,384百万円 | +53.8% |
サブスクサービス | 618百万円 | 877百万円 | +41.7% |
合計 | 1,519百万円 | 2,262百万円 | +48.9% |
サブスク会員の増え方は四半期ごとに大きく振れる
サブスクの売上高は2026年8月期に+44.5%伸びましたが、有料会員数を四半期ごとに追うと、増え方には大きな波があります。
四半期末 | シャドテン会員数 | 純増 | スピフル会員数 | 純増 |
|---|---|---|---|---|
25/8 4Q末(2025年8月) | 10,181人 | +1,374人 | 7,361人 | +1,248人 |
26/8 1Q末(2025年11月) | 10,207人 | +26人 | 9,054人 | +1,693人 |
26/8 2Q末(2026年2月) | 11,556人 | +1,349人 | 13,287人 | +4,233人 |
26/8 3Q末(2026年5月) | 11,673人 | +117人 | 15,199人 | +1,912人 |
26/8 4Q末(2026年8月) | 13,363人 | +1,690人 | 15,926人 | +727人 |
シャドテンは広告を厚く打った25/8期4Qと26/8期2Qに1,300人強ずつ増え、間の四半期は+26人・+117人とほぼ横ばいでした。CFOは第3四半期の決算解説でこの点について「第2四半期に1,000名を超える大幅な有料会員数の増加があり、一定の比率で生じる短期解約を第3四半期は吸収する必要があった」と説明しています。スピフルも第2四半期の+4,233人から第3四半期は+1,912人に減速しており、CFOは決算解説で「この短期間の急伸の反動を第4四半期では吸収せざるを得ない」との見方を示しています(プログリット CFO による2026年8月期 第3四半期決算解説(同社IRサイトに掲載))。
第4四半期はシャドテンが+1,690人と過去最大の増加になり、8月末の有料会員は13,363人(前年同期比+31.3%)でした。スピフルは+727人(前四半期比+4.8%)と落ち着き、8月末は15,926人(同2.2倍)です(2026年8月期 通期決算説明資料 p.19・20)。CFOは、シャドテンについて「2Qの大幅増加の反動を吸収し微増となった3Qから1,690名増と過去最大の増加幅」になったと説明し、四半期ごとのばらつきは「年単位のトレンドで見ていただきたい」としています(プログリット CFO による2026年8月期 通期決算解説(同社IRニュースに掲載))。
KabuGraphの見方では、第3四半期までの純増は広告を厚くした四半期に集中し、翌四半期は短期解約の吸収で伸びが鈍るという波でしたが、第4四半期の過去最大の純増で、「広告の厚い四半期だけ増える」とは言い切れなくなりました(第4四半期のS&M比率は38%に下がりましたが、S&Mの額は8.48億円と四半期で最大です。S&Mにはコーチングやイングリッシュカンパニーの費用も含まれ、アプリごとの広告費は開示されていません)。会社は短信で、シャドテンの平均継続期間が延びていると書いています(2026年8月期 決算短信 p.2)。ただし解約率そのものは開示されておらず、2027年8月期の英語学習アプリの計画も+20〜25%程度と、2026年8月期のサブスク売上の伸び(+44.5%)からは減速します。
配当の推移と方針
プログリットは配当性向30%を目安に安定的・継続的な配当を実施する方針です。2024年8月期に初配当(年間13円)を開始し、2025年8月期は19円、2026年8月期は中間11円+期末11円=年間22円(配当性向24.4%)でした。2027年8月期は中間16円・期末16円の年間32円(配当性向30.4%)と、10円の増配を予想しています。
2026年8月期の配当性向が目安の30%を下回った理由について、CFOは「利益水準からすれば増配余地はありますが、同期に約830百万円の自社株買いをしていることもあり、内部留保を優先して予想を据え置いています」と説明しています(プログリット CFO による2026年8月期 通期決算解説(同社IRニュースに掲載))。期末配当11円は11月25日の定時株主総会での承認が条件です(2026年8月期 通期決算説明資料 p.27)。
決算期 | 年間配当 | EPS | 配当性向 |
|---|---|---|---|
2023/8 | 0円 | 31.31円 | — |
2024/8 | 13円 | 49.89円 | 26.6% |
2025/8 | 19円 | 71.15円 | 26.7% |
2026/8 | 22円 | 90.33円 | 24.4% |
2027/8(予) | 32円 | 105.22円 | 30.4% |
財務健全性
2026年8月期末(連結、2026年8月31日)の自己資本比率は36.3%で、前期末(単体)の50.4%から14.1ポイント下がりました。純資産は22.3億円、現金及び預金は42.4億円です。純利益11.1億円を計上した一方で、7月の自社株買い8.3億円と配当3.7億円を払ったため、純資産は前期末から0.5億円減りました(2026年8月期 決算短信 p.3・9、通期決算説明資料 p.9)。期中の資本と借入の動きは次のとおりです。
2026年7月10日に自己株式110.8万株(発行済の8.85%)を1株750円、総額8.31億円で取得(自己株式の取得結果)
取得資金として三井住友銀行から6.64億円を借入(返済期日2031年6月末、資金借入に関するお知らせ)
8月31日にりそな銀行との当座貸越枠を5億円から10億円へ増額(当座貸越契約の増額)
期末の借入金は10.7億円(1年内返済2.5億円+長期8.2億円)に増えましたが、現預金42.4億円を大きく下回り、差し引きのネットキャッシュは31.7億円です(KabuGraph算出)。現預金のうち14.6億円は受講料の前受け(契約負債)にあたります。営業キャッシュフローは16.0億円で、自社株買いの後でも現預金は期首の34.2億円から増えており、資金繰りには余裕があります。
のれんは期末2.83億円で、純資産の約13%です。M&Aを成長戦略の柱に置く以上、次の案件は借入か株式(取得した自己株式の活用を会社は示唆)で賄うことになります。
成長戦略と競合環境
成長戦略の3本柱
2026年8月期の通期決算説明資料では、成長領域を「大人×英語」(既存事業の深掘り)、「大人×英語以外」(グローバル人材育成)、「子ども×英語」の3つに整理し、自社の資源に加えてM&Aも積極的に使う方針を示しています(2026年8月期 通期決算説明資料 p.29)。事業ごとの取り組みは次のとおりです。
英語コーチング:高い収益性を維持した成長 — ブランディング広告による認知拡大と、コンサルタントの採用強化による供給力拡大を同時に推進。マーサージャパンとの業務提携で大手グローバル企業への販路を開拓中。2026年5月には、研修担当者が受講者の進捗を確認できる管理システム「PROGRIT Learning Studio」を法人向けに始めた
サブスクサービス:学習が習慣化するアプリへの進化 — 各アプリの解約率改善と、学習データの連携・共通ポイントによる複数アプリの同時利用と長期利用。共通ポイント「プログリットポイント」は2026年9月30日に始まった(プログリットポイントの提供開始のお知らせ)。スピフルは2025年9月に韓国でも提供を始めた(初の海外展開)
M&A・新領域:英語の周辺と子ども向けへ — 法人向けには英語に加えてマネジメント・プレゼンテーション・異文化理解などのメニューをM&Aも使って揃え、グローバル人材育成の研修に広げる方針。子ども向けには資格・受験対策やプリスクールなど付加価値の高い英語学習へ広げる(通期決算説明資料 p.32・34)
ターゲット市場の規模
プログリットは成長領域ごとの市場規模を次のように示しています(矢野経済研究所の調査をもとに同社作成)。
領域 | 市場 | 規模 |
|---|---|---|
大人×英語 | 成人向け外国語教室 | 約1,700億円 |
大人×英語以外 | 企業向け研修サービス | 約6,000億円 |
子ども×英語 | 子ども向け英語関連 | 約1,650億円 |
競合環境 — 英語コーチング市場は群雄割拠
英語コーチング市場には複数の有力プレイヤーが存在します。プログリットの差別化ポイントは「コーチングの品質」と「サブスクアプリによるLTVの最大化」ですが、各社がそれぞれの強みで市場を分け合っています。
サービス | 特徴 | 期間 | 料金帯 |
|---|---|---|---|
プログリット | 専任コンサルタントによる学習管理。サブスクアプリでLTV最大化 | 2〜12ヶ月 | 約46万円〜(2ヶ月) |
トライズ(TORAIZ) | 1年1,000時間の学習。ネイティブ講師レッスン込み | 2〜12ヶ月(主力は1年) | 約96万円(1年) |
ライザップイングリッシュ | RIZAPブランドの英語版。結果にコミット型 | 2〜4ヶ月 | 約44万円〜 |
イングリッシュカンパニー | 第二言語習得研究ベース。現在はプログリットグループ | 3〜6ヶ月 | 約56万円〜 |
ベルリッツ | 140年以上の歴史。通学型レッスン主体 | 任意 | レッスン単価制 |
加えて、AI英会話アプリ(Duolingo、スピークバディ等)の台頭が市場全体の価格帯を押し下げる構造的なリスクとなっています。プログリットはこの流れに対し、AI英会話アプリ「ディアトーク」を自ら投入しつつ、コーチングの「人によるサポート」を差別化軸として維持する両面戦略を採っています。
経営体制の変化 — 共同創業者の退任と8.85%の自社株買い
2026年7月9日、共同創業者で取締役副社長の山碕峻太郎氏が8月31日付で退任すると開示されました(取締役の辞任に関するお知らせ)。同氏と資産管理会社HOHETOは保有株の売却意向を示し、会社は需給への影響を抑えるため、翌10日にToSTNeT-3で110.8万株を前日終値の750円で買い取りました。
退任理由は「一身上の都合」。会社は質疑応答で「ガバナンス上の問題や経営陣の対立といったネガティブな理由は一切ない」とし、4月の執行役員制度導入以降、計画的に引き継ぎを進めてきたと説明(2026年8月期 第3四半期決算に関する質疑応答(要旨))
HOHETOは買い取り後も85.8万株(議決権比率7.54%)を保有し、山碕氏は残りについて長期保有の意向。オーバーハング(売り圧力)が完全に消えたわけではない
自己株式は将来のM&A対価や株式報酬に充てる想定で、消却は未定
2026年4月には、CFOと執行役員6名が会社からの融資を原資に総額2億円を上限として自社株を市場で買い付けている(当社取締役等による当社株式取得に関するお知らせ)
投資家の目線では、創業10年で共同創業者が保有株の一部(110.8万株)を750円で手放した事実と、経営陣が730円前後の株価で最大2億円の買い付けを決めた事実が同じ年に並んでいます。買い戻しで株数(自己株式を除く)が8.85%減り、2027年8月期の予想EPS(105.22円)はその分だけ押し上げられています。株価は5月末の715円から、決算発表当日(2026年10月14日)の終値で950円まで戻しました。
株価指標
指標 | 数値 |
|---|---|
株価 | 950円 |
時価総額 | 約121億円 |
PER(実績) | 10.5倍 |
PER(会社予想) | 9.0倍 |
PBR | 4.91倍 |
配当利回り(実績22円) | 2.32% |
配当利回り(予想32円) | 3.37% |
ROE | 50.3% |
売買代金(1日平均) | 約3,000万円 |
PER 10.5倍(実績)・9.0倍(会社予想)は、2026年8月期の+33.1%という増収率だけを見れば割安に映ります。しかし市場が値付けしているのは売上ではなく利益で、2027年8月期の会社予想は純利益+8.0%にとどまります。「成長率に対して安すぎる」と感じたら、まず次の点を確かめてください。
予想EPSの伸び+16.5%の半分は株数の減少:会社予想EPSは90.33円→105.22円ですが、純利益の伸びは+8.0%で、残りは7月の自社株買いで株数が減った分です。PEG(PERを利益の伸び率で割った値)は、純利益の伸びで割ると約1.1倍、EPSの伸びで割ると約0.5倍です(KabuGraph算出)
実績PERは税負担の軽減で低く見える:2026年8月期の純利益には、子会社の繰延税金資産の計上による税負担の軽減が入っています。第3四半期累計の見積実効税率31.5%で計算し直した純利益約10.2億円(EPS約82.9円)を使うと、実績PERは約11.5倍です(KabuGraph算出)
AI代替懸念と上期の減益が重なった:株価は2025年9月末の1,141円から2026年5月末の715円まで下げました。この間の2026年4月9日には、上期の営業利益が前年同期比12%減った決算と同じ日に、会社が投資家の懸念に答える形で「生成AIの進化と当社事業への影響に関する当社の見解について」を開示しています。会社が見解を出すほど、市場には英語学習がAIに置き換わるという見方があります(KabuGraphの見方)
流動性が薄く、株主も偏る:売買代金は1日平均約3,000万円(2026年6〜9月)と少なく、大口の資金が入りにくい規模です。株主も偏っており、岡田社長とその資産管理会社だけで約4割、元副社長の資産管理会社を合わせると約5割の株を持っています(自己株式を除く。2026年2月末の大株主の状況と7月の買い戻しからKabuGraph算出)。市場で売買される株は実質半分ほどで、この層の銘柄は業績が良くてもPERが付きにくい構造です
自社株買いの効果は予想に織り込み済み:7月の8.85%の買い戻しの効果は2027年8月期の予想EPSに入っており、株価も5月末の715円から950円まで戻しました。ここからは、利益率の低い子会社を通期で抱えながら営業利益+15%の計画を達成できるかが問われます(KabuGraphの見方)
一方でROE 50.3%は、2026年8月期の純利益11.1億円を期末の自己資本22.1億円で割った値です(連結初年度のため、短信も期首と期末の平均ではなく期末の自己資本で計算)。7月の自社株買いで自己資本が減ったことと、税負担の軽減で純利益が膨らんだことの両方で高く出ており、利益を生む力をそのまま表した数字ではありません。PBR 4.91倍が高いのも、自己資本が小さいためです。
まとめ
プログリットは、英語コーチングとサブスクアプリの二本柱で、上場後の3年間に年率3〜5割の増収を続けてきた英語学習企業です。2026年8月期は買収した会社を含めて売上高+33.1%、営業利益+26.5%で着地し、上期から投資して上期・下期の利益をならす形を計画どおりに実現しました。2027年8月期の会社予想は売上高+24.2%、営業利益+15.0%で、期首から連結していた場合と比べた売上の伸びは+13%です(KabuGraph算出)。
強み:卒業生の7割超が継続コースに入会する高い顧客ロイヤルティ、シャドテン・スピフルの成長によるストック収益の積み上げ(2026年8月期のサブスク売上+44.5%)、研修導入企業412社とマーサージャパンとの提携による法人市場の開拓、営業キャッシュフロー16.0億円とネットキャッシュ31.7億円、10円の増配予想(年間32円)
注意点:2027年8月期は利益の伸びが売上より小さい計画(粗利率73.5%→70.4%、純利益+8.0%)、英語学習アプリの成長計画が+20〜25%程度に減速、2026年8月期の純利益に子会社の税負担の軽減(約0.9億円、KabuGraph推計)が入っていること、共同創業者の退任と保有株の一部売却、自社株買いの借入で自己資本比率が36.3%へ低下、AI英会話アプリの台頭による主力コーチング事業の構造的リスク、債務超過で取得したイングリッシュカンパニーの立て直しの進み具合
バリュエーション:PER 10.5倍(実績)・9.0倍(会社予想)(2026年10月14日終値950円、決算発表前)は増収率だけを見れば割安に映るが、予想EPSの伸び+16.5%の半分は株数の減少で、純利益の伸びで割ったPEGは約1.1倍。「成長に対して格安」とまでは言えない。売買代金1日約3,000万円の流動性の薄さと、AI代替への懸念もPERを抑えていると見られる(KabuGraphの見方)。配当は配当性向30%を目安とし、2027年8月期は年間32円(予想利回り3.4%)
英語学習は景気後退期に需要が落ち込みやすいセクターですが、グローバル人材の不足は日本の構造的課題であり、法人研修の拡大余地は大きいです。上期から投資して上期・下期の利益をならす設計は、2026年8月期の第4四半期の数字で確認できました。次の焦点は、利益率の低いイングリッシュカンパニーを通期で抱える2027年8月期に、同社をのれん償却後の黒字にしながら営業利益+15%の計画を達成できるかどうかです。