東京海上HD(8766)の企業分析|海外利益67%・修正純利益9,500億円、グローバル損保の成長戦略
2027年3月期 第1四半期決算まで反映
東京海上ホールディングス(8766)は、国内損害保険事業を基盤に、海外保険事業で利益の67%を稼ぐグローバル損害保険グループです。
2026年3月期は、日本基準とIFRSの決算短信が2本開示されました。日本基準では経常収益8兆8,722億円(前期比+5.1%)・純利益9,804億円、IFRSでは保険収益7兆6,936億円(同+4.0%)・親会社の所有者に帰属する当期利益5,312億円(同+17.9%)です。
同社は2026年3月期の有価証券報告書からIFRSを任意適用しており、2027年3月期の会社予想もIFRSベースです。当期利益8,300億円(前期比+56.2%)、修正純利益9,500億円・修正ROE 13.0%を見込んでいます(東京海上HD公式サイト、2026年6月26日開示のIFRS決算短信)。
この記事では、東京海上HDの4つの事業セグメント、業績推移、海外戦略、株主還元、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — 日本最大の損害保険グループ
東京海上ホールディングスは、1879年創業の東京海上保険会社(日本で最初の保険会社)を祖とするグループです。2002年4月に東京海上火災保険と日動火災海上保険が株式移転により共同持株会社「ミレアホールディングス」を設立し、2004年10月に両社が合併して東京海上日動火災保険が発足。2008年7月にミレアホールディングスが東京海上ホールディングスへ商号変更しました。
項目 | 内容 |
|---|---|
会社名 | 東京海上ホールディングス株式会社 |
証券コード | 8766(東証プライム) |
設立 | 2002年4月(ミレアホールディングスとして設立、2008年7月に現商号へ変更) |
代表取締役社長 | 小池昌洋(2026年8月時点) |
従業員数 | 67,526名(連結、2026年3月31日現在) |
本社 | 東京都千代田区大手町 |
事業展開 | 日本と世界56の国・地域 |
発行済株式総数 | 19億3,400万株(2026年10月1日の1:15分割後は290億1,000万株) |
時価総額 | 約15兆8,588億円(株価8,200円、2026年9月18日終値) |
事業構成と利益の内訳
東京海上グループは「国内損害保険」「国内生命保険」「海外保険」「ソリューション・その他」の4つの事業セグメントで構成されています。2026年度通期予想(IFRS、2026年5月公表)ベースでは、修正純利益に占めるInternational(海外保険)事業の比率は67%に達しており、日本の損保会社としては突出して高い海外比率を誇ります。
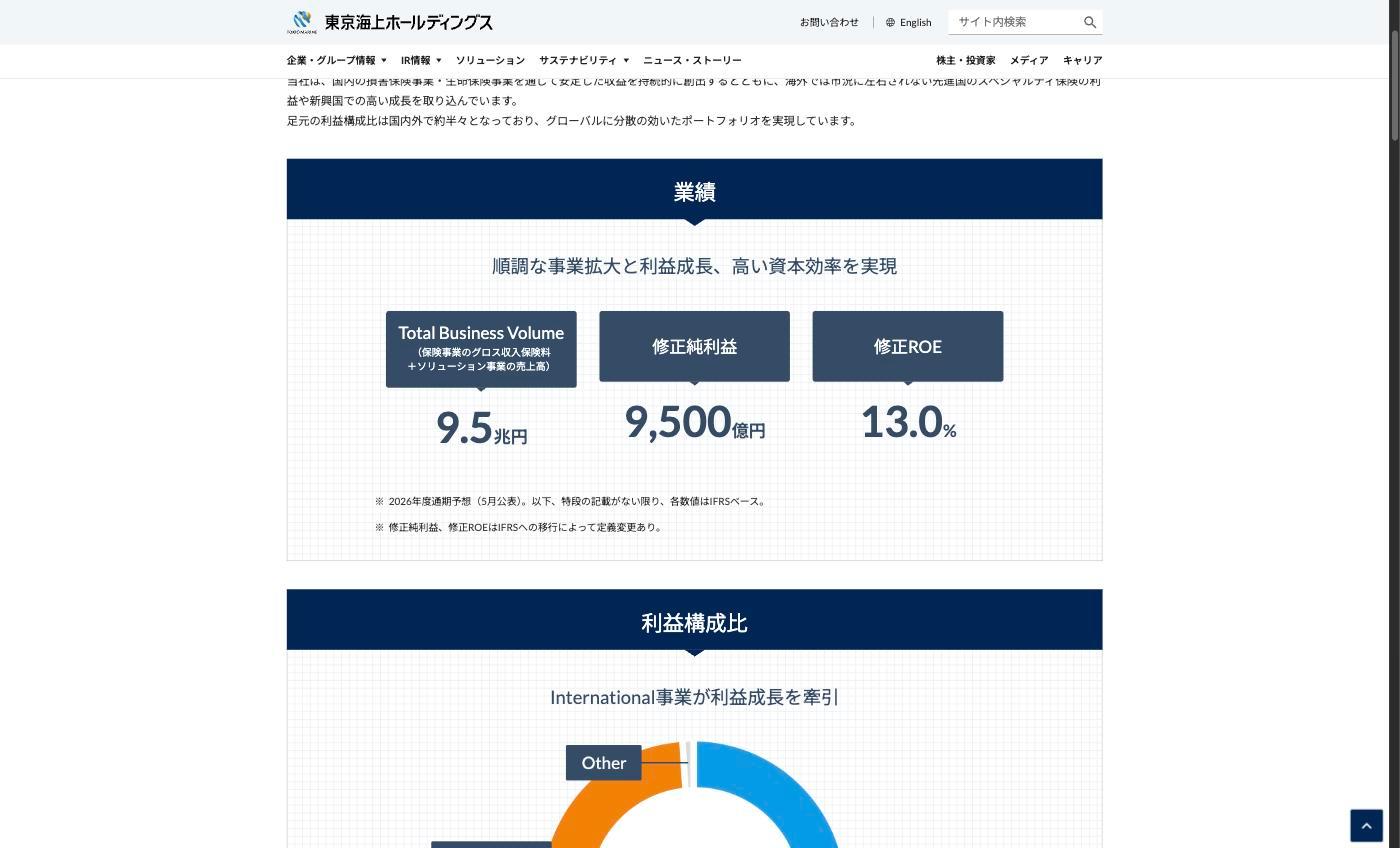
セグメント別利益構成比(2026年3月期、日本基準)
経常収益・純利益の推移(2020年3月期〜2027年3月期予想)
4つの事業セグメントを理解する
① 国内損害保険事業 — 自動車保険売上No.1の東京海上日動
中核子会社である東京海上日動火災保険は、国内損害保険業界でシェア首位のリーディングカンパニーです。自動車保険・火災保険はいずれも売上No.1(東京海上日動 自社・調査機関調べ)で、自動車保険の主力商品「トータルアシスト」を軸に、傷害保険・企業向けリスクソリューションまで幅広い商品ラインナップを展開しています。
2026年3月期の国内損害保険事業のセグメント利益は7,444億円(前期比1,488億円減少)でした。減益の主因は政策保有株式の売却益が前期比1,129億円減少したことで、保険引受そのものは自動車・火災の商品・料率改定効果により改善しています。実際、政策株式売却益を除いたJapan P&C事業(東京海上日動)の事業別利益は前年比+462億円の増益でした。
② 海外保険事業 — TMHCCを中核としたスペシャルティ保険
東京海上HDの最大の成長エンジンが海外保険事業です。2008年以降、積極的なM&Aにより海外プラットフォームを構築してきました。主要子会社は以下の通りです。
Tokio Marine HCC(TMHCC) — 100種類以上のスペシャルティ保険を引受け。ヒューストンに本社を置き、世界180以上の地域で事業展開。2015年に約75億ドルで買収した東京海上HD史上最大のM&A案件
Philadelphia Insurance Companies(PHLY) — 全米トップクラスの中小企業向け損害保険会社。2008年にグループ入り
PURE Group — 米国の富裕層向け住宅・自動車保険のスペシャリスト。2020年に約31億ドルで買収
Tokio Marine Kiln — ロンドン・ロイズ市場でのスペシャルティ保険。東京海上グループは英国(ロイズ)で6位につけている
2026年3月期の海外保険セグメント利益は5,590億円(前期比+706億円、+14.4%)と、過去10年で最高の水準になりました(KabuGraph調べ、決算短信セグメント情報の過去10年比較)。特にTMHCCを中心としたスペシャルティ保険の堅調な料率環境と引受規律が好業績を支えています。世界的なインフレや気候変動リスクの高まりを受け、保険料率は上昇基調にあり、追い風が続いています。
③ 国内生命保険事業 — あんしん生命
東京海上日動あんしん生命保険は、東京海上グループの生命保険会社です。損保代理店チャネルを活用した販売が特徴で、医療保険「メディカルKit NEO」や個人年金保険などの商品を展開しています。
2026年3月期のセグメント利益は236億円(前期比465億円減少)と大幅減益でした。利益規模は他のセグメントと比較すると小さく、グループ全体の業績への影響は限定的です。なお、IFRSベースでは国内生保は2,048億円の損失を計上しており、会計基準による差異が大きいセグメントです。
④ ソリューション・その他事業 — 保険周辺の金融・サービス事業
2026年3月期より、従来の「金融・その他事業」から「ソリューション・その他事業」へ名称が変更されたセグメントです。2026年3月期のセグメント利益は214億円(経常収益2,856億円)で、前期の80億円から大きく伸びました。3つの保険セグメントに比べると利益規模は小さいものの、IFRSベースの修正純利益でも「Solution」として独立した区分で開示されています。
セグメント別利益(2025年3月期・2026年3月期)
業績推移と株主還元
経常収益・利益の推移
東京海上HDの経常収益は、海外M&Aと保険料率の上昇を背景に右肩上がりで成長してきました。2026年3月期の経常収益は8兆8,722億円(前期比+5.1%)で過去最高を更新。一方、経常利益は1兆3,486億円(同▲7.6%)と減益でしたが、これは前年の自然災害の少ない好条件からの反動によるもので、依然として高水準を維持しています。
決算期 | 経常収益(億円) | 経常利益(億円) | 純利益(億円) |
|---|---|---|---|
2022/3 | 58,638 | 5,674 | 4,205 |
2023/3 | 66,486 | 5,039 | 3,764 |
2024/3 | 74,247 | 8,426 | 6,958 |
2025/3 | 84,401 | 14,600 | 10,553 |
2026/3(日本基準) | 88,723 | 13,486 | 9,804 |
2026/3(IFRS) | — | — | 5,312 |
2027/3予(IFRS) | — | — | 8,300 |
項目 | 日本基準 短信(2026年5月20日) | IFRS 短信(2026年6月26日) |
|---|---|---|
収益 | 経常収益 8兆8,722億円(+5.1%) | 保険収益 7兆6,936億円(+4.0%) |
税引前の利益 | 経常利益 1兆3,486億円(▲7.6%) | 税引前利益 7,507億円(+25.9%) |
親会社株主(所有者)帰属利益 | 9,804億円(▲7.1%) | 5,312億円(+17.9%) |
1株当たり利益 | 515.55円 | 279.35円 |
1株当たり純資産 | 2,885.44円 | 4,235.02円 |
ROE | 18.7% | 7.1% |
2027年3月期第1四半期 — 保険収益+12.3%、通期予想は据え置き
2026年8月12日に開示された2027年3月期第1四半期決算短信〔IFRS〕は、2026年4〜6月の3ヶ月の実績です。保険収益は2兆471億円(前年同期比+12.3%)と2桁の伸びで、親会社の所有者に帰属する四半期利益は2,643億円(同+3.3%)でした。
項目(IFRS、3ヶ月) | 2027/3 1Q | 2026/3 1Q | 増減率 |
|---|---|---|---|
保険収益 | 2兆471億円 | 1兆8,227億円 | +12.3% |
税引前四半期利益 | 3,781億円 | 3,391億円 | +11.5% |
親会社の所有者に帰属する四半期利益 | 2,643億円 | 2,559億円 | +3.3% |
修正純利益 | 2,613億円 | 2,710億円 | ▲3.6% |
1株当たり四半期利益 | 138.25円 | 133.49円 | +3.6% |
通期予想(親会社の所有者に帰属する当期利益8,300億円、修正純利益9,500億円)と配当予想は、この時点ではいずれも据え置きでした。修正純利益が前年同期比▲3.6%と小幅に減っている一方で当期利益が増えているのは、キャピタル損益などの調整項目の差によるものです。なお1株当たりの数値は、後述する1:15分割の前の基準です。
株主還元 — 増配+年間4,000億円の自社株買い
東京海上HDは積極的な株主還元方針を掲げています。2026年3月期の年間配当は1株218円(前期172円から+46円)。2027年3月期は245円(+27円)を予想し、15期連続の増配となる見込みです(配当額はいずれも2026年10月1日の1:15分割前の1株ベース。分割に伴う予想の書き換えは後述)。さらに2026年度は、自己株式取得を前年度の2,400億円から4,000億円へ大幅に引き上げる方針で、まず2,000億円の実行を決定しました(2026年5月20日決議、取得期間は2026年5月21日〜12月23日)。なお、この4,000億円にはBerkshire Hathaway Groupへの第三者割当による希薄化を相殺する分の自己株式取得(2,874億円、2026年3月23日公表)は含まれません(出典:東京海上HD 2026年度上期IR説明会資料 p.25)。この2,874億円ぶんは取得を終え、2026年8月4日に「自己株式の取得状況および取得終了に関するお知らせ(2026年3月23日開催の取締役会決議分)」が開示されています。
この積極的な資本政策の背景には、2026年3月に公表したBerkshire Hathaway Groupとの戦略的提携があります。提携は「当社への戦略的出資」「再保険分野における協働」「M&A等における戦略的提携」の3本柱で、Berkshire社は当初、発行済株式の約2.5%を取得。WAQS(Whole Account Quota Share)再保険を通じて長期かつ安定的な再保険キャパシティを確保し、グローバルな投資機会でも両社が協働します。再保険マーケットの変動に左右されにくい引受体制と、資本政策の柔軟性の向上につながる提携です(出典:東京海上HD 2026年度上期IR説明会資料 p.23)。
また、資本準備金1兆4,739億円をその他資本剰余金に振り替えることで、将来的な株主還元の自由度を確保する動きも注目されています(2026年5月20日取締役会決議・6月29日株主総会決議、効力発生日2026年8月31日)。
株式分割(1:15)と株主優待制度の新設 — 2026年8月25日開示
2026年8月25日、東京海上HDは株式分割・株主優待制度の導入・定款変更・配当予想の修正・自己株式取得に係る事項の変更を一括で発表しました。投資単位を下げて個人株主を増やし、長期保有を促す狙いです(出典:東京海上HD 2026年8月25日 適時開示)。
株式分割 — 普通株式1株を15株に分割。基準日2026年9月30日、効力発生日2026年10月1日(権利落ち日は2026年9月29日)。発行済株式総数は19億3,400万株から290億1,000万株へ。発行可能株式総数も80億株から1,000億株へ変更
株主優待制度の新設(同社初) — 初回基準日は2027年3月31日、以後は毎年3月31日。100株以上を3年以上継続保有した株主に初回7,500円相当、翌年以降も100株以上を継続保有すれば毎年2,500円相当の電子マネー等。継続保有は毎年3月31日・9月30日時点の株主名簿で判定し、同一株主番号で連続7回以上の記載が「3年以上」の条件
配当予想の修正 — 2027年3月期の期末配当予想を122.5円から8.17円(分割後基準、分割前換算122.55円)へ。第2四半期末は分割前の122.5円のままで、年間合計は基準が混ざるため「-」と表示される。分割による株数増加を考慮すれば5月公表の245円と実質同額
自己株式取得の株数上限を変更 — 5月20日決議分の取得株式総数の上限を1億3,000万株から19億5,000万株へ。取得価額の総額2,000億円(上限)と取得期間(2026年5月21日〜12月23日)は変更なし
株価と投資指標 — 会計基準でPERが倍近く変わる
株価8,200円(2026年9月18日終値)で計算した投資指標は次のとおりです。2026年3月期は日本基準とIFRSでEPS・BPSが大きく違うため、PER・PBRはどちらの基準で計算したものかを必ず確認してください。KabuGraphの銘柄ページはIFRSベースで表示しています。
指標 | 値 | 計算の中身 |
|---|---|---|
株価 | 8,200円 | 2026年9月18日終値 |
時価総額 | 約15兆8,588億円 | 8,200円 × 発行済19億3,400万株 |
PER(IFRS) | 29.4倍 | 2026年3月期のIFRS実績EPS 279.35円 |
PER(日本基準) | 15.9倍 | 2026年3月期の日本基準実績EPS 515.55円 |
PER(IFRS、会社予想) | 18.6倍 | 2027年3月期の予想EPS 441.83円 |
PBR(IFRS) | 1.94倍 | 1株当たり親会社所有者帰属持分 4,235.02円 |
PBR(日本基準) | 2.84倍 | 1株当たり純資産 2,885.44円 |
配当利回り(実績) | 2.66% | 2026年3月期の年間配当218円 |
配当利回り(会社予想) | 約3.0% | 2027年3月期の予想配当245.05円(分割前換算) |
自社株買い4,000億円と配当をあわせた2026年度の株主還元総額(会社予想)は8,600億円規模で、時価総額15兆8,588億円に対する総還元利回りは5%を超えます(KabuGraph算出)。
投資家が注目すべきポイント
強み — グローバル分散と高い資本効率
海外保険事業の利益比率67%(2026年度の修正純利益に占めるInternational事業の構成比、IFRSベース)は、国内損保の同業他社(MS&AD、SOMPO)と比べても高い水準です。特にTMHCCを中心としたスペシャルティ保険は、一般的な損害保険と比べて景気変動の影響を受けにくく、利益率も高い傾向があります。
地域別では日本1位、南アフリカ3位、タイ4位、英国(ロイズ)6位、マレーシア7位、米国(企業向け保険)12位、ブラジル(自動車保険)3位と、世界56の国・地域で事業を展開。この分散により、特定地域の自然災害や景気変動のリスクを吸収できる構造になっています(東京海上HD公式サイト)。
修正ROEは13.0%(2027年3月期予想)と保険業界ではトップクラスの資本効率を実現しており、バフェット流のバリュー投資の観点からも魅力的な水準です。
リスク — 自然災害・会計基準の読み違え・為替
最大のリスクは自然災害です。気候変動により台風・洪水などの自然災害が激甚化する中、保険金支払額が急増するリスクがあります。再保険でカバーしているものの、大規模災害が集中した場合の一時的な業績悪化は避けられません。
IFRSの任意適用(2026年3月期の有価証券報告書から)に伴う利益水準の見かけ上の変化も、短期的には情報リスクです。同じ2026年3月期でも純利益は日本基準9,804億円・IFRS 5,312億円と開きがあり、株価指標サイトごとにどちらのEPSを使っているかが違います。PERで言えば同じ株価8,200円でも15.9倍と29.4倍に割れるので、基準を揃えずに割安・割高を判断しないことが重要です。会社は基準をまたいで見られる「修正純利益」「修正ROE」を主要KPIに置いています。
また、海外利益比率が高いため為替リスクも大きいです。特にドル・ユーロの対円レートが円高に振れた場合、海外子会社の利益が目減りします。2027年3月期の会社予想EPS 441.83円(IFRS)で見たPERは18.6倍(株価8,200円、2026年9月18日終値)で、為替・自然災害リスクを織り込んだ水準と解釈できます。
類似銘柄の比較分析については、同じ金融セクターの三菱UFJフィナンシャル・グループや三井住友フィナンシャルグループの記事もあわせてご覧ください。
まとめ
東京海上ホールディングスは、国内損保首位の安定基盤に、海外スペシャルティ保険の高成長を組み合わせた「攻守バランス型」のグローバル損保グループです。
修正純利益9,500億円・修正ROE 13.0%の高い収益力(2027年3月期予想)
海外保険が利益の67%を占めるグローバル分散ポートフォリオ
年間4,000億円の自社株買い+15期連続増配の積極的な株主還元
2026年10月1日効力の1:15株式分割と、同社初の株主優待制度(100株以上を3年以上継続保有、初回7,500円相当)
自然災害・会計基準の違いによる指標の読み違え・為替変動がリスク要因
株価8,200円(2026年9月18日終値、分割前)での配当利回りは実績218円ベースで2.66%、2027年3月期の会社予想(分割前換算245.05円)ベースで約3.0%です。PERは2027年3月期の予想EPS 441.83円(IFRS)で18.6倍。高い収益力と株主還元姿勢を考えると、長期投資の観点から検討に値する水準といえるでしょう。
東京海上ホールディングス
東京海上ホールディングスは、東京海上日動火災保険を中核とする国内最大級の損害保険グループ。自動車保険・火災保険・傷害保険・海上保険等の国内損害保険事業を主力に、東京海上日動あんしん生命保険による国内生命保険事業、北米・欧州・アジアなど世界4…