マクアケ(4479)の企業分析|「0次流通」で新商品市場を創るプラットフォームのV字回復と成長性
マクアケ(4479)は、「アタラシイものや体験の応援購入サービス」Makuakeを運営するプラットフォーム企業です。一般流通の前段階である「0次流通」市場を自ら創出し、新商品のテスト販売・先行販売をオンラインで実現しています。親会社はサイバーエージェント(持株比率50.87%)。
2022〜2024年の3期連続赤字から2025年9月期にV字回復で黒字転換。2026年9月期は第3四半期累計で営業利益8.4億円(前年同期比+101%)と倍増し、通期予想を4月・9月の2回上方修正しました(期初の営業利益4.0億円が、9月の修正後は8.6億円。売上高は58.5億円)。
この記事では、マクアケの事業モデル(応援購入と付随サービス)、V字回復の業績推移、成長ドライバーと投資リスクを、個人投資家の視点から解説します。
この記事の内容(目次)
会社概要 — 「0次流通」を創ったサイバーエージェント発のプラットフォーム
マクアケは、2013年5月にサイバーエージェントの社内ベンチャーとして設立されました(設立時は「サイバーエージェント・クラウドファンディング」)。代表取締役の中山亮太郎氏が創業し、同年8月に「Makuake」のサービスを開始。2019年12月に東証マザーズ(現グロース)に上場しています。
「生まれるべきものが生まれ 広がるべきものが広がり 残るべきものが残る世界の実現」をビジョンに掲げ、新商品・新サービスをいち早く世に出したい事業者(実行者)と、新しいものに関心がある消費者(サポーター)をつなぐ場を提供しています。
項目 | 内容 |
|---|---|
会社名 | 株式会社マクアケ(Makuake, Inc.) |
証券コード | 4479(東証グロース) |
設立 | 2013年5月 |
上場 | 2019年12月(東証マザーズ)→ 2022年4月 東証グロース |
代表取締役 | 中山亮太郎 |
本社 | 東京都目黒区青葉台3-1-12 青葉台イーストビル1F |
従業員数 | 152名(2025年9月末時点) |
資本金 | 31億38百万円 |
筆頭株主 | サイバーエージェント(50.87%) |
時価総額 | 約124億円(2026年9月10日時点) |
マクアケのビジネスモデルの核は「0次流通」という概念です。スーパーや百貨店での売買市場(1次流通)の前に存在する、新商品のテスト販売・消費者反応のリサーチ・最初の顧客獲得を目的とする市場です。従来は展示会や見本市が担っていたこの機能を、オンラインプラットフォームで民主化したことがマクアケの最大の差別化ポイントです。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
事業を理解する — 応援購入プラットフォームの仕組み
マクアケの事業は「応援購入サービス事業」の1本(単一セグメント)で、売上の大半は応援購入サービス「Makuake」の手数料です。その周りに、実行者の広告運用を請け負う広告配信代行(2025/9期の売上7.3億円)や、企業の研究開発の成果を商品にするMakuake Incubation Studio(MIS)、販路を広げるMakuake STORE・SHOPなどの付随サービスを持っています。
1. 応援購入サービス「Makuake」
Makuakeは、新商品や新サービスを世に出したい事業者(実行者)と、新しいものに関心のある消費者(サポーター)をマッチングする応援購入プラットフォームです。一般的なクラウドファンディングとの違いは、資金調達が目的ではなく新商品のテスト販売・先行販売が目的である点です。
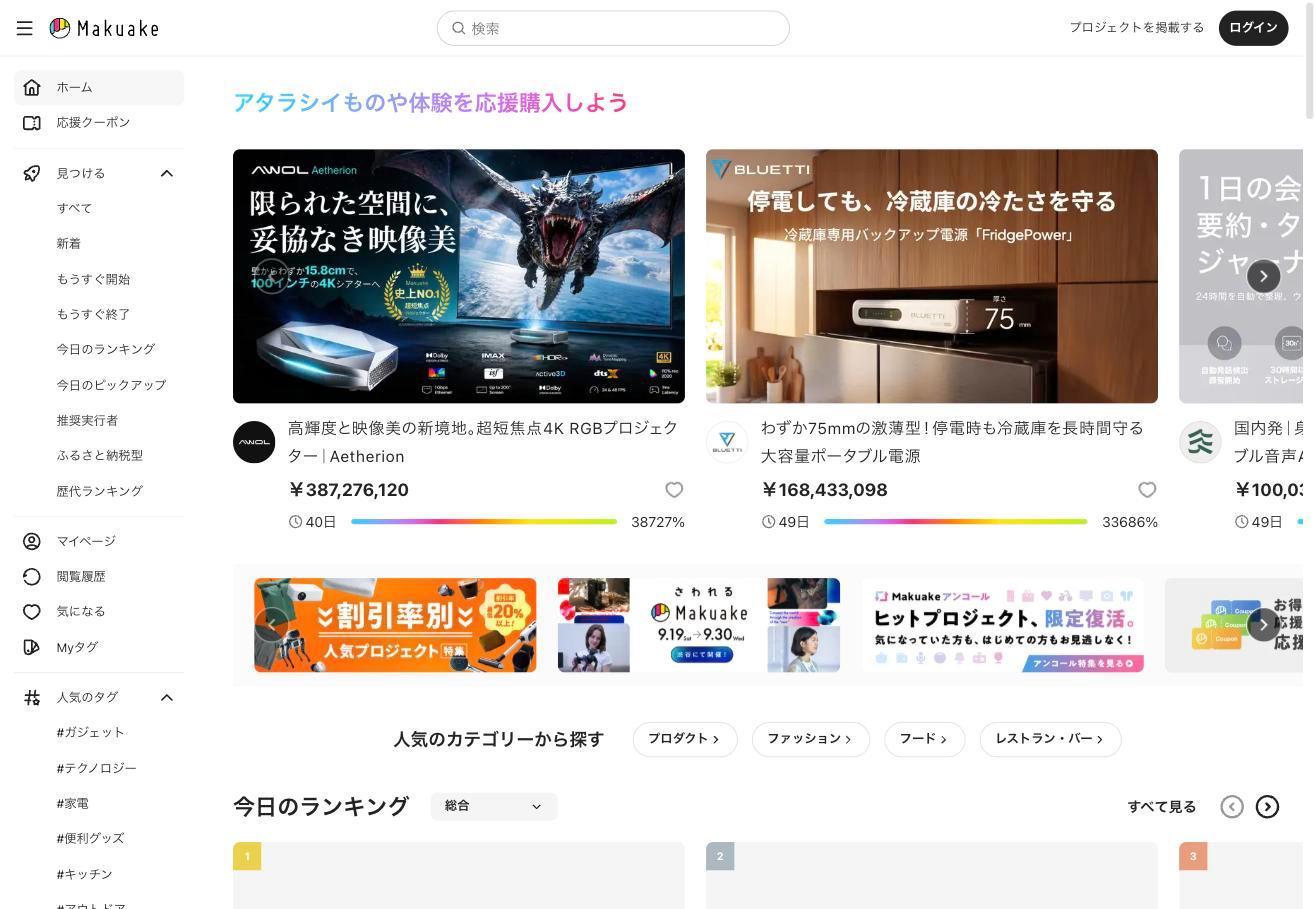
ビジネスモデルの仕組みは以下の通りです。
実行者がMakuake上で新商品・新サービスのプロジェクトを掲載
サポーターがプロジェクト情報を見て、設定されたリターン(商品)を応援購入
Makuakeが手数料(応援購入総額の20%、税別・決済手数料込)を控除し、実行者に支払い
実行者がサポーターにリターン商品を提供
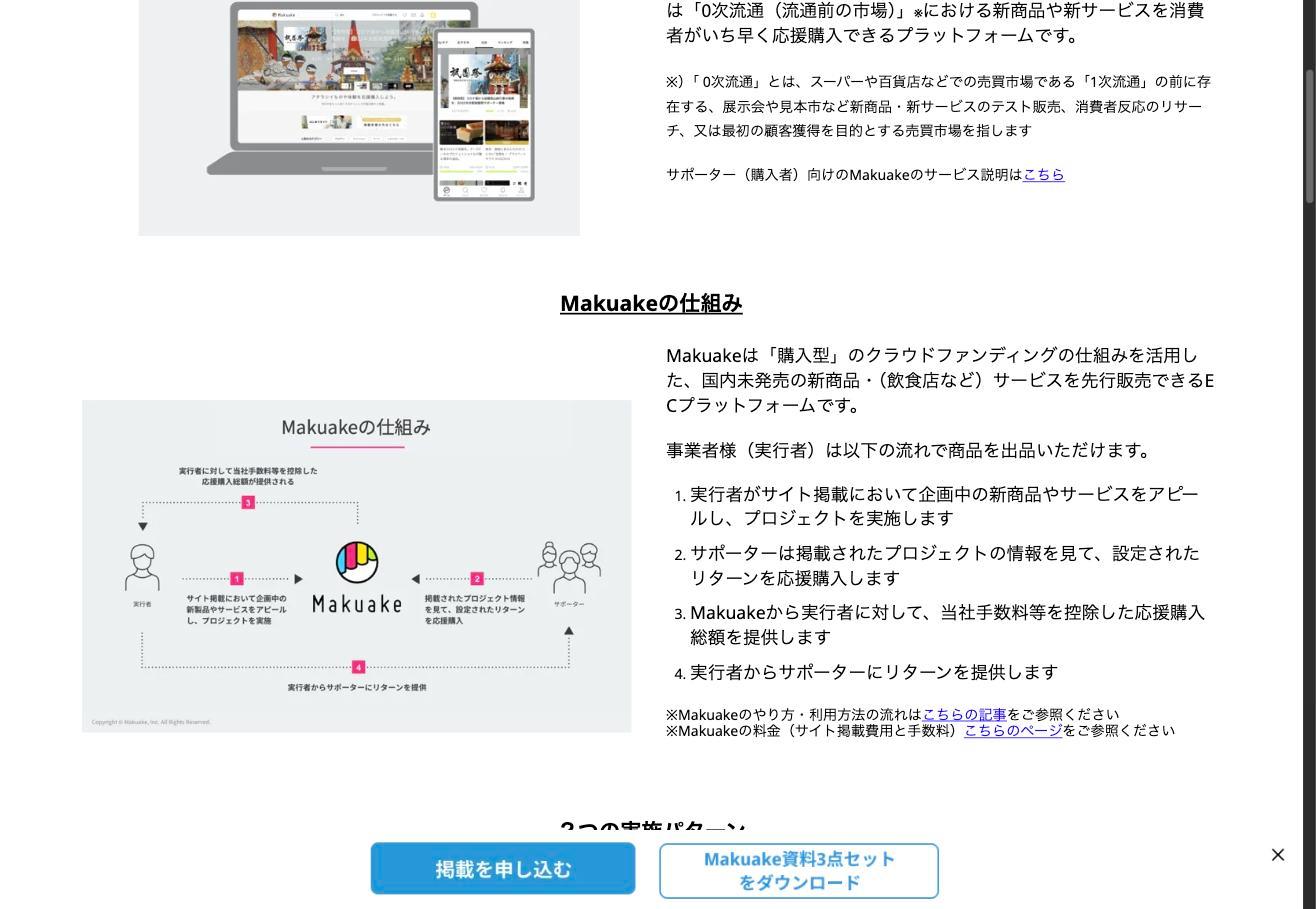
各プロジェクトには専任のキュレーターがつき、プロジェクトの企画設計・プロモーション戦略・薬機法や景品表示法の法令チェック・メディア露出の支援まで伴走します。単なるプラットフォームではなく、新商品ローンチの総合支援サービスとして機能している点が強みです。
2. 付随サービス① Makuake Incubation Studio(MIS)
MISは、企業が持つ技術や研究開発の成果を新商品・新規事業として商品化するまでを一気通貫で支援するインキュベーションサービスです。商品企画・マーケティング・資金戦略・デザイン・PRまでをカバーし、Makuakeでの先行販売を「出口」として設定します。
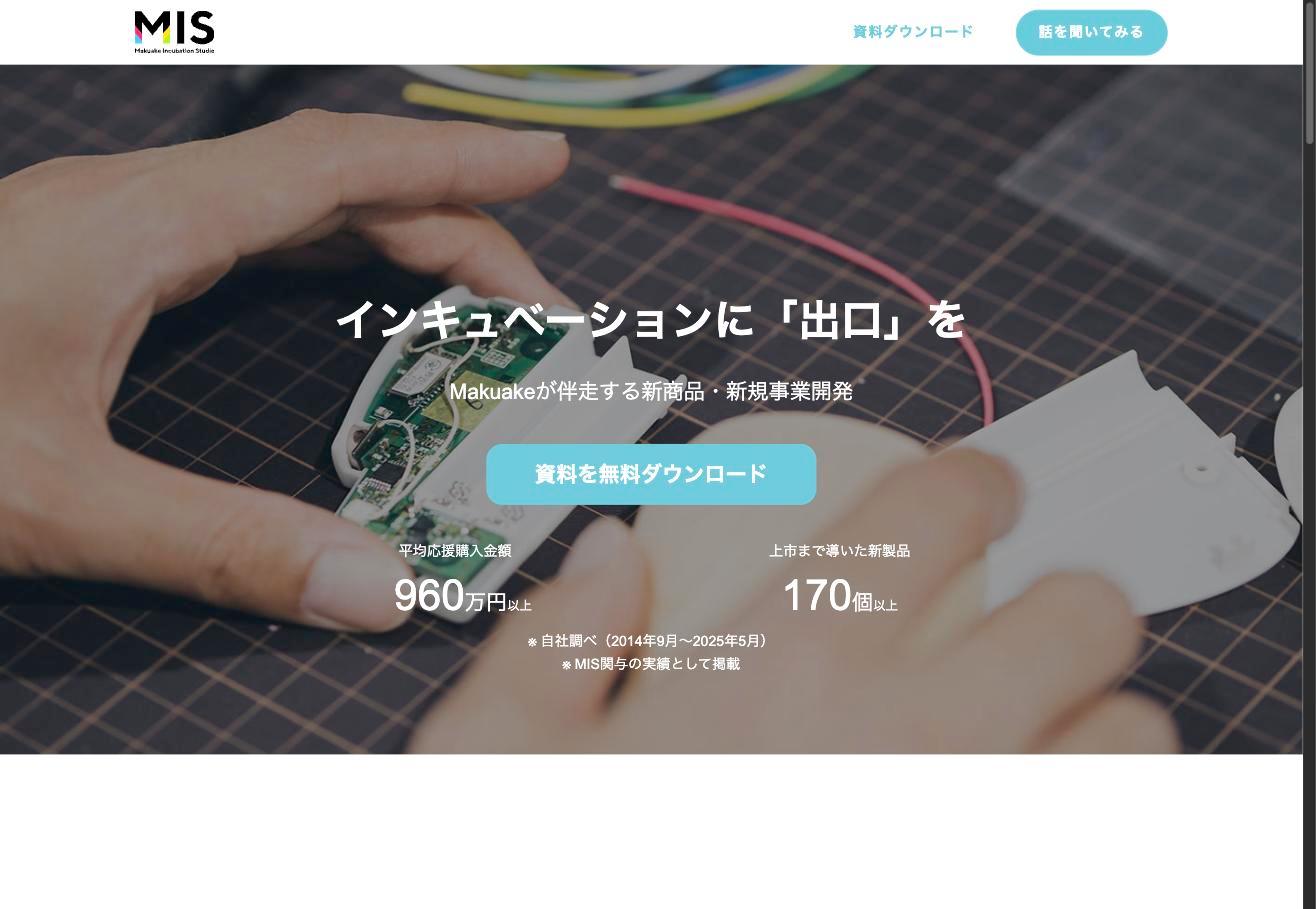
MISの実績として、平均応援購入金額960万円以上、上市まで導いた新製品170個以上(2014年9月〜2025年5月、自社調べ)を掲げています。大企業の「死蔵技術」を商品化につなげるユニークなポジションです。
3. 付随サービス② 広告配信代行・販路拡大・リサーチ
Makuakeプラットフォームの周辺には、実行者を多面的に支援する複数のサービスがあります。広告配信代行サービスは、Makuakeでプロジェクトを行う実行者の広告運用をマクアケが請け負うもので、実際の運用は親会社のサイバーエージェントに委託しています(2025/9期の委託料は8.8億円)。広告費を含めた金額を売上に計上する(グロス計上)ため売上高への寄与が大きく、2026年9月期はこのサービスの伸びも上方修正の一因になりました。
また、Makuakeで実績のある商品のEC販売を取り次ぐ「Makuake STORE」やリアル店舗展示の「Makuake SHOP」といったプロジェクト終了後の販路拡大サービスも展開しています。Makuakeで消費者の反応を検証した商品を一般流通へ橋渡しする、プラットフォームの価値を延長する位置づけです。
2025年には、生活者の声とデータで商品企画を助けるリサーチ「Makuakeインサイト」(4月)と、楽天市場・Yahoo!ショッピングなど大手ECモールへの出店・販売を代行する「Makuake STORE for ECモール」(10月)を始めました。会社は商品の企画(Plan)→デビュー(Debut)→拡販(Growth)を一貫して支える構想を掲げていますが、この2つが売上に占める割合はまだ5%未満です(2026年9月期 第3四半期決算説明資料)。
業績推移と財務分析 — 赤字3期からのV字回復
マクアケの業績は、コロナ特需の反動減→3期連続赤字→V字回復という明確なストーリーを描いています。
V字回復の経緯
2020〜2021年はコロナ禍で巣ごもり需要が追い風となり、応援購入の取扱高が急拡大しました。しかし2022年以降は経済再開(リ・オープニング)で消費がお店や旅行に戻り、売上高は3期連続で前年割れ、2022/9期〜2024/9期は営業赤字が続きました。会社の説明は次のとおりです。
2022/9期:下期から出品と購入件数が減少。上期にキュレーターと審査人員の採用を強化していたこともあり、営業赤字(▲3.2億円)に転落。ソフトウェアなどの減損損失10.1億円も計上し、純損失は13.5億円に膨らんだ
2023/9期:リアルでの消費が加速し、応援購入総額は11.0%減。営業赤字は▲4.9億円に拡大
2024/9期:1プロジェクト当たりの単価は伸びたが、円安・物価高とプロジェクト獲得体制の課題で掲載数が伸びず、応援購入総額は5.8%減。広告宣伝費の抑制で営業赤字は▲0.6億円まで縮小
転機は2024/9期の下期です。同社は第3四半期からアクティブプロジェクト件数の拡大よりも1プロジェクト当たりの単価向上に軸足を移し、7〜8月には手数料体系も見直しました(後述)。2025/9期も引き続き、実行者とサポーターの両面で次の施策を重ねました。
優良実行者への支援の仕組み化 — 大きな応援購入金額を狙う実行者に絞り、キュレーターによる応援購入金額最大化のサポートを型化して再現性を高めた
リピート実行者の囲い込み — 新商品デビューを後押しする特典提供と集客支援キャンペーン
クーポン施策の支援強化 — 実行者が出すクーポンを適切なタイミングで配布できるようマーケティング支援を強化
アンコールプロジェクト — 終了済みの人気案件を、一般流通に出る前に数量限定で再掲載
指標 | 2024/9期 | 2025/9期 | 増減 |
|---|---|---|---|
月次プロジェクト単価 | 113万円 | 140万円 | +24.4% |
月中アクティブプロジェクト件数 | 1,160件 | 1,075件 | ▲7.3% |
応援購入総額 | 165.9億円 | 172.2億円 | +3.8% |
売上高 | 36.5億円 | 45.8億円 | +25.3% |
うち広告配信代行 | 非開示 | 7.3億円 | — |
営業利益 | ▲0.6億円 | 4.5億円 | 黒字転換 |
決算期 | 売上高 | 営業利益 | 純利益 | EPS |
|---|---|---|---|---|
2021/9 | 46.2億円 | 3.3億円 | 2.5億円 | 20.44円 |
2022/9 | 42.1億円 | ▲3.2億円 | ▲13.5億円 | ▲107.55円 |
2023/9 | 38.1億円 | ▲4.9億円 | ▲4.9億円 | ▲38.98円 |
2024/9 | 36.5億円 | ▲0.6億円 | ▲1.0億円 | ▲8.16円 |
2025/9 | 45.8億円 | 4.5億円 | 4.1億円 | 31.95円 |
2026/9(予) | 58.5億円 | 8.6億円 | 7.4億円 | 58.03円 |
2026/9期Q3:営業利益倍増と上方修正
2026年9月期第3四半期累計(2025年10月〜2026年6月)は、売上高43.9億円(前年同期比+31.1%)、営業利益8.4億円(同+101.0%)と大幅な増収増益を達成しました(2026年9月期 第3四半期決算短信)。
第3四半期累計の取扱高は170.1億円(+31.1%)で、3か月単体(2026年4〜6月)では62.2億円(+27.2%)と四半期の過去最高を更新しました。AI搭載ガジェットや近未来的な家電プロジェクトの増加でプロジェクト単価が大幅に上昇したことが主因です。
この好調を受け、会社は通期業績予想を2回上方修正しました。期初(2025年10月)の予想は売上高47.6億円・営業利益4.0億円でしたが、2026年4月28日に売上高54.0億円・営業利益6.7〜8.0億円へ、9月1日に売上高58.5億円・営業利益8.6億円へ引き上げています(2026年9月1日 通期業績予想の修正に関するお知らせ)。家電・ガジェットの大型プロジェクトと、広告配信代行を中心とした付随サービスの売上が想定を上回ったことが理由です。
項目 | 修正前 | 修正後 | 変動 |
|---|---|---|---|
売上高 | 54.0億円 | 58.5億円 | +8.3% |
営業利益 | 6.7〜8.0億円 | 8.6億円 | +7.5〜28.4% |
純利益 | 5.9〜7.0億円 | 7.4億円 | +5.7〜25.4% |
財務の健全性
マクアケは無借金経営で、自己資本比率は67.1%(2026年6月末)と高い水準です。プラットフォームビジネスの特性上、大きな設備投資は不要で、固定費の中心はキュレーターを含む人件費です。赤字期も手元流動性は十分に確保されており、財務リスクは限定的です。ただし、創業以来一度も配当を実施しておらず、成長投資を優先する姿勢を明確にしています。
投資家が注目すべきポイント
成長ドライバー:AI・ガジェット需要とプロジェクト単価の上昇
2026年9月期の好調を支える最大のドライバーは、AI搭載ガジェット・近未来的家電カテゴリのプロジェクト増加です。マクアケはサービス開始13周年のお知らせ(2026年8月26日)で、直近1年間にガジェット・家電・オーディオの3ジャンル合計の応援購入総額が約1.7倍(昨対170%)に伸びたと公表しています(マクアケ ニュース)。AIスマートグラスや家庭用4Kプロジェクター(2026年6月にいずれもMakuake歴代1位の応援購入金額を更新)など、1プロジェクトで数千万円〜数億円規模の応援購入を集める大型案件が増えており、手数料20%のモデルで直接的に売上を押し上げています。
競合環境と差別化
日本の購入型クラウドファンディング市場では、CAMPFIREやGREEN FUNDINGが主な競合です。マクアケの差別化は「応援購入」というブランディングと、キュレーターによる伴走型支援にあります。単なる掲載場所ではなく、プロジェクトの成功確率を高めるためのマーケティング・法務・PR支援が組み込まれている点で、実行者にとって「Makuakeに載ること自体がマーケティング」として機能しています。
一方で、EC大手にも新商品を先行販売する場があります(楽天市場が期間限定で開いた「楽天市場クラウドファンディング」など)。ただし、これらは既存ECの延長であり、「0次流通」に特化したキュレーション機能を持つマクアケとは事業コンセプトが異なります。マクアケ自身も楽天市場に「Makuake STORE 楽天市場店」を出すなど、EC大手とは販路として組む面もあります。
バリュエーション
2026年9月10日時点の株価974円に対し、PER 30.5倍・PBR 2.31倍です。前期実績ベースでは成長株としてやや高い水準ですが、上方修正後の2026/9期の会社予想EPS(58.03円)ベースではPER約17倍まで低下します。V字回復のモメンタムが続くかどうかが、バリュエーションの妥当性を左右します。
なお、いまの純利益は税金が軽い点に注意が必要です。過去の赤字を繰り越して課税所得から差し引ける仕組み(繰越欠損金)などで、2025/9期の税負担は税引前利益の4%にとどまりました。2026/9期の会社予想でも税負担は14%程度です。
税金が通常の水準(約30%)に戻ると、同じ税引前利益でも純利益は3割ほど減ります。2025/9期をこの条件で計算し直すと、実績PERは約42倍です(KabuGraph算出)。
今後の注目ポイント
2026/9期Q4(7〜9月)の業績 — Q3累計の営業利益8.4億円は修正後の通期予想8.6億円の98.1%。ただし会社は4Qに先行投資を予定しており、修正後の予想から逆算すると4Q(3か月)の営業利益は0.2億円程度。先行投資の中身と、それが来期の成長につながるかを見たい
取扱高のトレンド — AI・ガジェットブームが一過性か構造的かを見極める。手数料の値上げ効果が一巡したいま、応援購入の売上は取扱高にそのまま連動するので、取扱高の伸びが鈍ると広告配信代行だけでは売上を支えきれない
広告配信代行の成長持続性 — 新しい収益の柱として成長中だが、Makuake本体への依存を超えてスケールできるかが鍵
新しい中期経営計画 — 会社が掲げる中期経営計画の目標(2027/9期に売上高52億円・営業利益7億円)は、今期の修正後予想が1年前倒しで上回った。会社は2026/9期の着地をもって計画を修正するとしており、本決算で示される次の成長目標の水準が焦点
配当方針 — 2024年12月に資本準備金を取り崩して累積赤字を埋め(欠損填補)、利益剰余金はプラスに戻った(2026年6月末で10.9億円)。会社は当面は内部留保を優先するとしており、配当の時期は未定
まとめ
マクアケは「0次流通」という独自の市場を創出し、新商品のテスト販売プラットフォームとしてのポジションを確立した企業です。コロナ特需の反動で3期連続赤字に沈みましたが、優良実行者に絞った単価向上策、2024年夏の手数料体系の見直し、広告配信代行の伸長、コスト管理の徹底でV字回復を実現。2026/9期は営業利益倍増・上方修正と強いモメンタムが続いています。
AI・ガジェット需要というプロジェクト単価を押し上げるトレンドが追い風ですが、プラットフォーム依存のリスク集中、サイバーエージェントによる過半数支配、小型株ゆえの流動性リスクは認識しておくべきポイントです。売上の柱である手数料収入は取扱高に連動するシンプルな構造なので、四半期ごとの取扱高トレンドを追うことが投資判断の核になるでしょう。
マクアケ
マクアケは、新商品やサービスを世に出したい事業者と、新しいものに関心がある生活者をつなぐ応援購入プラットフォームを運営しています。Makuake上で事業者が新商品を先行販売し、消費者が応援の気持ちで購入する仕組みです。プロジェクト実行者から…