ネットスターズ(5590)の企業分析|StarPayが築くキャッシュレス決済インフラと年間取扱高2.1兆円の成長力
ネットスターズ(5590)は、マルチQRコード決済ゲートウェイ「StarPay」を軸に、日本のキャッシュレス決済インフラを支えるフィンテック企業です。
2025年12月期に念願の通期黒字化を達成し、2026年12月期は売上高57億6,000万円(前期比+20.3%)、営業利益5億円(同+70.8%)と利益成長フェーズへの移行を目指しています(純利益は前期にあった一時的な税効果がなくなるため、ほぼ横ばいの見込み)。年間決済取扱高は2兆1,228億円(2025年12月期、前期比+33.2%)に伸び、店舗向けに複数のステーブルコインをまとめて導入できる決済サービス(会社調べで日本初)にも参入するなど、次世代の決済インフラとしての存在感を高めています。
この記事では、ネットスターズの事業モデルと収益構造、黒字化の背景と今後の成長戦略、投資判断のポイントを、個人投資家の視点から解説します。
この記事の内容(目次)
会社概要 — QRコード決済を日本に持ち込んだパイオニア
ネットスターズは、中国出身で日本国籍を取得したエンジニアの李剛(り つよし)氏が2009年にエンジニア3名で創業しました。「お金の流れを、もっと円(まる)く」を企業理念に掲げ、決済インフラの構築を通じた社会課題の解決に取り組んでいます。
項目 | 内容 |
|---|---|
会社名 | 株式会社ネットスターズ(NETSTARS CO., LTD) |
証券コード | 5590(東証グロース) |
設立 | 2009年2月 |
上場 | 2023年9月(東証グロース) |
代表取締役社長 | 李 剛 |
従業員数 | 224名(連結、2026年3月時点) |
本社 | 東京都中央区八丁堀 |
資本金 | 45億477万円(2026年3月時点) |
時価総額 | 約122億円(2026年10月2日時点) |
WeChat Payの日本初代理店からマルチ決済プラットフォームへ
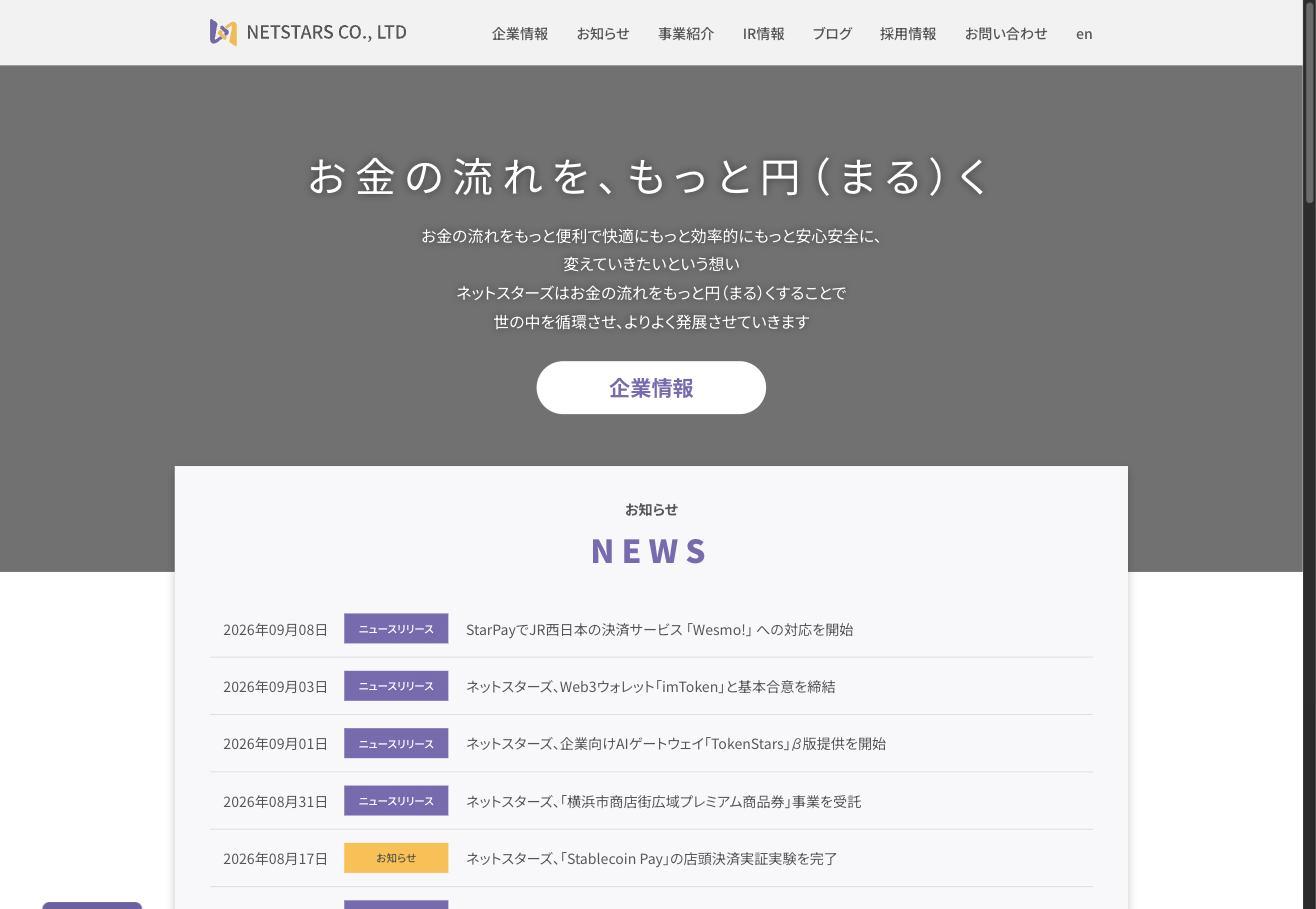
ネットスターズの決済事業の原点は、2015年にテンセント社と提携し、WeChat Payの日本初の代理店となったことにあります。当時はインバウンド決済のニーズが急速に高まっていた時期で、中国人観光客がスマホ一つで日本の店舗で支払える仕組みを日本に導入しました。
その後、WeChat Pay・Alipayなど複数の決済ブランドに1つのゲートウェイで対応する「StarPay」を展開し、2018年にはPayPay・楽天ペイなど国内のQRコード決済も加えて、単一ブランドの代理店から決済インフラのプラットフォーマーへと転身しました。2021年にはKKR・SIGなど海外投資家から総額66億円を調達し、2023年9月に東証グロース市場に上場しています。
主要な経営指標(2026年10月2日時点)
指標 | 値 |
|---|---|
株価 | 717円 |
PER(実績) | 24.7倍 |
PER(一時的な税効果を除く目安) | 約35倍 |
PER(会社予想ベース) | 約24.5倍 |
PBR | 1.58倍 |
配当利回り | 無配(株主優待あり) |
時価総額 | 約122億円 |
事業を理解する — StarPayを軸にした3つのサービスライン
ネットスターズはフィンテック事業の単一セグメントで構成されていますが、サービスラインとしては「StarPay」「StarPay-DX」「StarPay-Global」の3つの柱で展開しています。売上構成は決済関連が約9割(90.0%)、DX関連が6.6%、その他が3.3%です(2025年12月期実績)。
StarPay — 40種以上の決済ブランドに対応するマルチ決済ゲートウェイ
StarPayはネットスターズの中核サービスであり、1つの端末・1つのインターフェースで40種以上の決済ブランドに対応するマルチキャッシュレス決済ソリューションです。QRコード決済(PayPay、d払い、楽天ペイ、au PAYなど)に加えて、クレジットカード、電子マネー、共通ポイント、さらにステーブルコインにも対応しています。
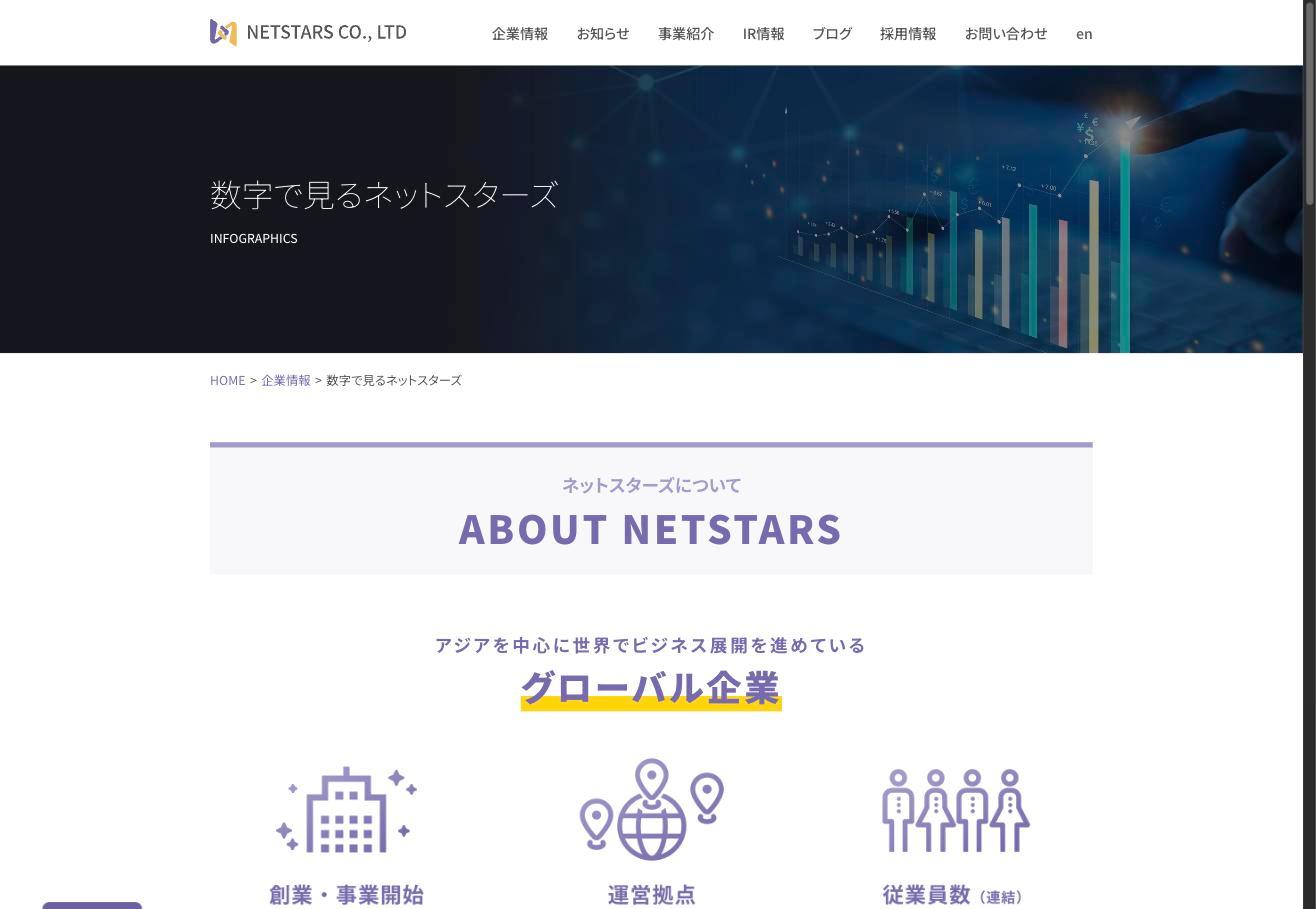
加盟店にとってのメリットは明確です。本来であれば決済ブランドごとに端末や契約が必要なところを、StarPayなら1回の契約・1台の端末で全決済ブランドに対応できます。直接取引する国内企業は約1.5万社、導入アカウント(店舗・自販機などの決済端末)は約70万に達し、決済処理の成功率は99.999%(2025年、他社側の原因によるエラーを除く)と安定した基盤を提供しています(2026年3月公表の事業計画及び成長可能性に関する事項、ネットスターズ インフォグラフィックス)。
StarPay-DX — 決済データを活用した店舗DXソリューション
StarPay-DXは、決済ゲートウェイで蓄積したデータを活用して店舗の省人化・デジタル化を支援するDXソリューションです。予約・会員管理・クーポン・セルフオーダーなど、決済にとどまらない店舗運営のデジタル化を包括的に提供します。
DX関連の売上は2025年12月期で3億1,700万円(全体の6.6%)と小さく、開発案件の減少で前期の3億6,000万円から減りました。2026年上期(1〜6月の累計)は1億8,300万円(前年同期比+32.0%)と持ち直しています。自治体向けのデジタル商品券(横浜市商店街広域プレミアム商品券など)やミニアプリ開発など、決済基盤を軸とした付加価値サービスとして育成中です。
StarPay-Global — インバウンド決済とクロスボーダー展開
StarPay-Globalは、WeChat Pay・Alipay・UnionPayなど海外の決済ブランドと日本の加盟店をつなぐクロスボーダー決済サービスです。ネットスターズの決済事業の原点であるインバウンド決済の知見を活かし、13の国・地域のQRコード決済に対応して、訪日客が自国のアプリのまま日本の店舗で支払えるようにしています。
海外金融機関へのOEM提供も行っており、海外ではカタール・カンボジア・モンゴルでサービスを展開しています。2025年3月には、日本の統一QRコード(JPQR)と海外のQRコード決済をつなぐ仕組みで海外の事業者との精算を担うため、資金移動業(第二種)の登録を受けました。
新たな成長領域 — ステーブルコイン決済とAIゲートウェイなど
2026年に入り、ネットスターズは決済の周辺で新しい事業を相次いで打ち出しています。
Stablecoin Pay — USDC・USDT・JPYCに対応したマルチステーブルコイン決済。羽田空港などでの実証を経て2026年7月に加盟店向けの受付を始め(手数料0.98%)、8月にはローソンの店舗でも実証を行いました。店舗向けに複数のステーブルコインをまとめて導入できるサービスとしては日本初(会社調べ)で、先行者として利用の広がりが注目されます
TokenStars — 複数の生成AIモデルを一元管理する企業向けAIゲートウェイ。2026年9月にβ版提供を開始。決済ゲートウェイで培ったマルチプロバイダー統合の技術をAI領域に展開する試みです
ゲーム向け決済の子会社 — 2025年12月施行のスマホソフトウェア競争促進法で、アプリ内課金以外の決済手段が広がることを見込み、ゲームなどエンタメアプリ向けの決済を担う「StarPay-Entertainment」を2026年1月に設立しました
加盟店向けの早期精算サービス — 決済会社からの入金より先に、加盟店へ決済代金を支払うサービスを予定しています。立替資金に備えて、2026年4月に三井住友銀行と極度額60億円の当座借越契約を結びました
売上構成比(2025年12月期実績)
業績推移と財務分析 — 赤字脱却から成長加速へ
ネットスターズの業績は、2022〜2024年の赤字期を経て2025年12月期に通期黒字化を達成しました。赤字の時期は、取扱高に比べて人件費や開発・販促の費用が先行していたためです(会社は2023〜2024年を「先行投資フェーズ」と位置づけています)。取扱高が臨界量に達したことで、ストック型の手数料収入が固定費を上回る構造へと転換しました。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
黒字化の要因 — 決済取扱高の臨界量到達
2025年12月期の売上高は47億8,800万円(前期比+22.7%)、営業利益は2億9,300万円と黒字に転換しました(前期は8,400万円の赤字)。黒字化の最大の要因は、決済手数料を中心としたストック型収入が固定費を上回ったことです。年間決済取扱高は2兆1,228億円(前期比+33.2%)に伸び、利益率の高い決済関連の売上が43億1,000万円(同+30.0%)に増えて、営業利益の段階で費用をまかなえるようになりました。
一方、営業利益より下の段階では、本業以外の要因も大きく効いています。
受取利息1億4,200万円:加盟店に支払う前の決済代金(預り金、2025年末で301億円)を銀行に預けて得た利息です。金利の上昇で増え、経常利益4億4,300万円の約3分の1を占めます
一時的な税効果1億4,400万円:繰延税金資産の計上(将来の税金が減る見込みを前倒しで利益に計上したもの)で、税金費用が差し引きでマイナスになりました。このため純利益4億8,500万円は税引前利益4億200万円を上回っています。会社は2026年以降、税負担が通常の水準に戻るとしています
出典:ネットスターズ 2025年12月期決算短信・通期連結業績予想値と実績値との差異等に関するお知らせ(2026年2月12日)よりKabuGraph作成
2026年12月期の進捗 — 上期は計画超過の利益成長
2026年12月期の会社予想は売上高57億6,000万円(前期比+20.3%)、営業利益5億円(同+70.8%)です。純利益は4億9,300万円(同+1.7%)とほぼ横ばいの見込みで、前期の一時的な税効果がなくなり、税負担が通常に戻るためです。上期(2026年1〜6月の累計)の実績は以下の通りです。
項目 | 2026/12 上期累計 | 前年同期比 | 通期計画進捗率 |
|---|---|---|---|
売上高 | 24億6,700万円 | +14.3% | 42.8% |
営業利益 | 1億5,400万円 | +161.6% | 30.8% |
純利益 | 2億300万円 | +59.5% | 41.2% |
決済取扱高 | 1兆1,289億円 | +15.2% | — |
売上高は通期計画の42.8%にとどまり、上期の計画(26億9,200万円)も8%ほど下回りました。会社が挙げた理由は次の3つです。
原油高:ガソリンスタンドや小売店を中心に、決済取扱高が計画をやや下回った
インバウンドの低調:中国からの訪日客の減少などで、訪日客の決済に回復が見られない
端末販売の減少:新しい決済端末への切り替えの時期にあたり、端末の販売が大きく減った
出典:ネットスターズ 2026年12月期 第2四半期決算説明資料よりKabuGraph作成
一方で営業利益は1億5,400万円と、上期の計画(1億4,000万円)を上回りました。人件費や減価償却費、サーバー費の抑制が効いており、コスト管理の改善がうかがえます。
通期業績の推移(詳細)
決算期 | 売上高 | 営業利益 | 純利益 | EPS |
|---|---|---|---|---|
2022/12 | 29億8,700万円 | ▲5億5,400万円 | ▲5億7,200万円 | ▲35.84円 |
2023/12 | 37億2,000万円 | ▲3億2,100万円 | ▲3億4,700万円 | ▲21.51円 |
2024/12 | 39億200万円 | ▲8,400万円 | ▲3,700万円 | ▲2.25円 |
2025/12 | 47億8,800万円 | 2億9,300万円 | 4億8,500万円 | 28.99円 |
2026/12(予) | 57億6,000万円 | 5億円 | 4億9,300万円 | 29.31円 |
投資家が注目すべきポイント
キャッシュレス市場の成長はまだ途上
日本のキャッシュレス決済比率は2025年に58.0%でした(経済産業省が2026年3月に公表した新しい国内指標)。国際比較に使う従来の指標では46.3%で、中国(83.3%、2023年)などと比べるとまだ低い水準です。政府は国内指標で2030年に65%、将来的には80%を目標に掲げており、市場の拡大余地は依然として大きいと言えます。ネットスターズは決済取扱高の拡大がそのまま売上に直結するビジネスモデルのため、キャッシュレス普及の追い風を直接受けます。
ステーブルコイン決済は「第二の成長エンジン」になるか
2023年6月の改正資金決済法施行により、日本でもステーブルコインの法的な位置づけが明確になりました。ネットスターズは2026年7月、USDC・USDT・JPYCに対応した店舗向けの「Stablecoin Pay」(手数料0.98%)を始めています。
羽田空港などでの実証を経て加盟店向けの受付を始め、8月にはローソンの店舗でも実証を行いましたが、現時点では実証段階から商用化フェーズに移った直後であり、売上への寄与はまだ限定的です。Web3ウォレット「imToken」と協業の検討に向けた基本合意(2026年9月)を結ぶなど、利用者基盤の拡大に向けた動きが続いています。
バリュエーションの評価
株価717円(2026年10月2日終値)での実績PERは24.7倍ですが、分母の2025年12月期の純利益には一時的な税効果(1億4,400万円)が入っています。これを除いた目安のPERは約35倍です(KabuGraph算出)。税負担が通常に戻る前提の会社予想で計算した予想PERは約24.5倍です。
予想PER約24.5倍は、営業利益が+70.8%伸びる会社予想を前提にすれば割高とまでは言えません。ただ上期の売上は計画を下回っており、下期に取り戻せるかが評価の前提になります。PBRは1.58倍、時価総額は約122億円の小型株です。黒字が定着し利益成長が確認できれば、評価が見直される余地があります。
株主還元は無配ですが、2026年8月に株主優待を新設しました。
内容:100株以上の株主にデジタルギフト2,000円分(PayPayマネーライト・dポイントなどから選択)。株価717円で100株(7万1,700円)なら約2.8%にあたります
条件:初回の2026年12月末は保有期間の条件なし。2027年以降は1年以上の継続保有が条件
目的:投資家層の拡大と、出来高・流動性の向上
出典:ネットスターズ 株主優待制度の新設に関するお知らせ(2026年8月13日)よりKabuGraph作成
リスク要因
決済事業者の内製化リスク — PayPayや楽天ペイなど大手決済事業者が加盟店との直接契約を強化した場合、ゲートウェイの介在価値が低下する可能性があります
ゲートウェイの取り分の低さ — ネットスターズの売上高は決済取扱高の0.2%前後にとどまります。会社も手数料率で差をつけるのは以前より難しいとしており、取扱高の成長が鈍化すれば、収益の天井が見えやすいモデルです
流動性リスク — 時価総額約122億円・東証グロース市場の小型株であり、機関投資家の組み入れ対象になりにくく、出来高が薄い日もあります。大口の売買が株価を大きく動かすリスクに留意が必要です。会社は出来高・流動性の向上を目的の一つとして、2026年8月に株主優待を新設しました
国内外の消費動向 — 訪日客が使う海外のQRコード決済は2025年の取扱高の7.3%で、会社は中国からの訪日客の減少による影響を限定的としています。ただ2026年上期は、原油高によるガソリンスタンド・小売の取扱高の伸び悩みとインバウンドの低調が重なって売上が計画を下回っており、消費の動きが取扱高に響きやすい構造です
まとめ
ネットスターズは、マルチ決済ゲートウェイ「StarPay」を核に、日本のキャッシュレス決済インフラを支えるフィンテック企業です。
2015年にWeChat Payの日本初の代理店として決済事業を始め、40種以上の決済ブランドに対応するプラットフォームへと進化。年間決済取扱高は2兆1,228億円(2025年12月期)に達しました。2025年12月期の通期黒字化を経て、2026年12月期は営業利益+70.8%を見込んでいます(純利益は前期の一時的な税効果がなくなるため、ほぼ横ばいの見込み)。ステーブルコイン決済やAIゲートウェイ「TokenStars」など新たな領域にも先行投資しており、「ゲートウェイ」というビジネスモデルの横展開が今後の成長ドライバーとなるか注目です。
テイクレートの低さや流動性リスクといった構造的な課題があります。実績PER 24.7倍は一時的な税効果で低く見えており、除いた目安は約35倍、会社予想ベースの予想PERは約24.5倍です(2026年10月2日終値)。上期に下回った売上計画を取り戻し、会社予想どおりの利益成長を確かめられるかが、再評価のきっかけになるでしょう。
ネットスターズ
ネットスターズは、マルチQRコード決済サービス「StarPay」を提供するフィンテック企業。StarPayは1つの端末・1つのインターフェースで40種以上のキャッシュレス決済ブランド(PayPay・d払い・楽天ペイ・WeChat Pay等)…