Laboro.AI(5586)の企業分析|BCG出身CEOが率いるオーダーメイドAI開発、博報堂提携と生成AI戦略の全容
Laboro.AI(5586)は、「すべての産業の新たな姿をつくる」をミッションに掲げ、企業ごとにオーダーメイドのAIソリューションを開発・実装する産業AI企業です。
2026年9月期の第3四半期累計(2025年10月〜2026年6月)では、売上高19.1億円(前年同期比+38.8%)、営業利益2.5億円(同+85.7%)と大幅な増収増益を達成。通期業績予想も上方修正し、売上高25.8億円(前期比+35.7%)、営業利益3.8億円(同+98.6%)を見込んでいます(2026年8月13日開示)。
この記事では、Laboro.AIのカスタムAI事業の仕組み、業績推移、生成AI・AIエージェント戦略、博報堂との提携、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — BCG・東大松尾研出身のCEOが創業したAIベンチャー
Laboro.AIは、ボストンコンサルティンググループ(BCG)出身の椎橋徹夫氏が2016年に設立したAIソリューション企業です。椎橋氏はBCGで当時最年少のプリンシパルに昇進後、東京大学・松尾豊研究室でAI研究に携わり、PKSHA Technologyの立ち上げにも参画した経歴を持ちます。
項目 | 内容 |
|---|---|
会社名 | 株式会社Laboro.AI(Laboro.AI Inc.) |
証券コード | 5586(東証グロース) |
設立 | 2016年4月 |
上場 | 2023年7月(東証グロース) |
代表取締役CEO | 椎橋徹夫(BCG・東大松尾研出身) |
従業員数 | 100名(2025年9月期末時点、連結) |
本社 | 東京都中央区銀座 |
セクター | 情報・通信業 |
平均年収 | 968万円 |
「テクノロジーとビジネスを、つなぐ。」が原点
Laboro.AIの創業背景には、椎橋氏がBCGのコンサルティング現場で感じた「AI技術は進歩しているのに、ビジネスの現場ではほとんど活用されていない」という課題意識があります。BCGでデジタル・アナリティクス領域を専門とした後、東大・松尾研究室でAIの最先端を学び、「テクノロジーとビジネスの橋渡し」を事業の核に据えて起業しました。
社名の「Laboro」はラテン語で「働く・労働」を意味し、AIが産業の現場で実際に「働く」ことで価値を生むという思想を体現しています。2022年には広告大手の博報堂と資本業務提携を締結し、マーケティング領域のAI活用を共同で推進する体制を構築しました。
事業紹介 — カスタムAIとシステム開発の2セグメント
Laboro.AIの事業は大きく「カスタムAIソリューション事業」と「システム開発事業」の2セグメントで構成されています。売上の98%以上を占めるカスタムAI事業が成長の中核です。
カスタムAIソリューション事業 — オーダーメイドのAI開発
Laboro.AIの主力事業は、顧客企業の経営課題に合わせて一からAIソリューションを設計・開発する「カスタムAI」です。画一的なパッケージ型AIでは対応が難しい個社固有の複雑な課題に対して、オーダーメイドで取り組む点が最大の特徴です。
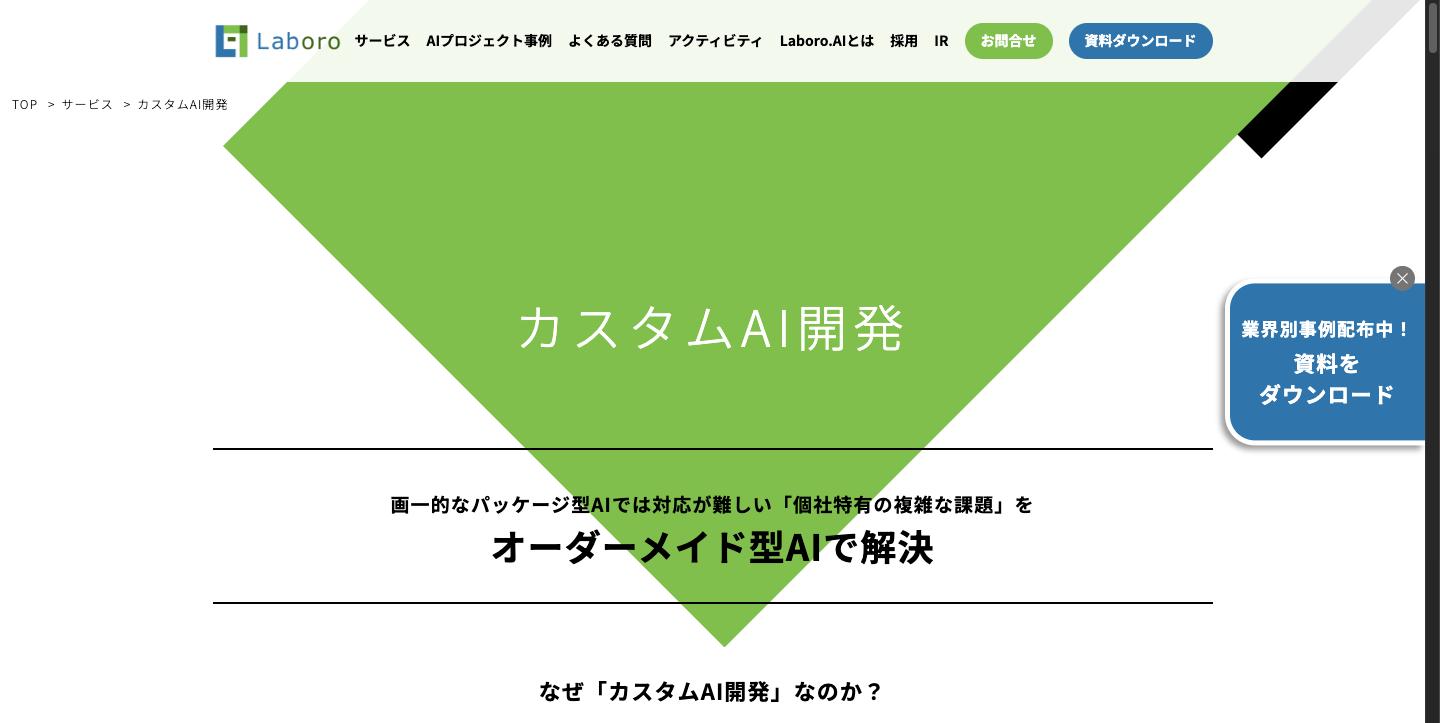
同社が掲げるのは「バリューアップ型AIテーマ」というコンセプトです。AIの真価は、人の作業を単純に置き換える「効率化」ではなく、新製品・サービスの創出やビジネスモデルの根本的な変革といった「新しい価値の創出」にこそ発揮されるという考え方です。
この事業は、2つの柱で展開されています。
AI-ソリューションデザイン — AI開発ノウハウとビジネスコンサルティング力を融合した独自メソッド「ソリューションデザイン」を用いて、経営課題の分析からAIの設計・開発・実装までを一気通貫で提供
エージェントトランスフォーメーション — AIエージェントの活用を前提として、ビジネスプロセスそのものを再構築する支援。既存業務の延長ではなく、ゼロベースでAI前提の業務設計を行う
AIエージェント/生成AI領域への展開
生成AIの急速な普及を受け、Laboro.AIはAIエージェント/生成AI領域のカスタムAI開発を成長の軸に据えています。同社は「AI開発ベンダーではなく、ビジネス変革パートナー」を標榜し、単なるチャットボット導入ではなく、AIエージェントの活用を前提としたビジネスプロセスの再構築まで支援します。
また、自社プロダクトとして生成AIエージェント「未来リサーチ」を開発しています。マーケティング領域の企画業務を支援する対話型AIエージェントで、仮想インタビューや未来の消費者行動観察といった独自機能を搭載。博報堂との提携を活かしたマーケティングAI領域の展開が期待されます。
プロジェクト事例は、EC・小売、製造、金融・保険、建設・土木、広告・マーケティング、自治体・公的機関など12の業界にわたり、累計400件以上の実績があります(Laboro.AI プロジェクト事例)。
システム開発事業 — 子会社CAGLAが担うAI実装基盤
2つ目のセグメントであるシステム開発事業は、子会社の株式会社CAGLAが手がけています。カスタムAI事業で開発したAIモデルを、顧客の既存システムに組み込むための開発・保守を担う位置づけです。2026/9期Q3累計の売上高は58百万円と小規模ですが、Laboro.AI本体の顧客からの紹介や、システム開発色の強い問い合わせを受ける受け皿として機能しています。
業績推移と財務分析 — 売上成長が加速、利益率も改善局面へ
通期業績推移
Laboro.AIは2023年7月の上場以降、3期連続で増収を続けています。2026/9期の会社予想(上方修正後)では売上高25.8億円(前期比+35.7%)、営業利益3.8億円(同+98.6%)と、売上成長の加速に加えて利益率の改善が見込まれています。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
注目すべきは営業利益率の推移です。2024/9期〜2025/9期は売上が伸びる一方で、ソリューションデザイナやエンジニアの採用投資を先行させたため営業利益率は10%台に低下していました。しかし2026/9期は、生成AIの社内活用による生産性向上で当初計画より少ない人員増で売上目標を達成できる見込みとなり、営業利益率が14.7%まで回復する見通しです。
Q3累計の進捗と四半期推移
2026/9期Q3累計(2025年10月〜2026年6月)の実績は以下のとおりです。
項目 | Q3累計実績 | 通期予想 | 進捗率 |
|---|---|---|---|
売上高 | 19.1億円 | 25.8億円 | 74.1% |
営業利益 | 2.5億円 | 3.8億円 | 64.7% |
純利益 | 1.8億円 | 2.7億円 | 65.7% |
売上高の進捗率74.1%は、Q4(7月〜9月)に残り約6.7億円の売上が必要な計算です。決算短信によれば、Q3単独の売上はQ2と比べるとやや軟調でしたが、これは3月決算の顧客企業が多く年度初めに体制変更・人事異動が重なること、5月の大型連休でプロジェクトの稼働日数が減少したことが要因であり、「期初計画の想定の範囲内で事業は順調に進捗」と説明されています。
一方、営業利益の進捗率64.7%はやや低く見えますが、Q4に利益が偏りやすい季節性を考慮すると、通期予想の達成は射程圏内と見られます。なお、この通期予想自体が2026年8月13日に上方修正されたものです(売上高は当初予想比+4%、営業利益は同+29%)。
セグメント別の構造
Q3累計のセグメント別業績を見ると、カスタムAIソリューション事業が売上18.8億円(前年同期比+37.6%)、セグメント営業利益2.5億円(同+35.3%)と堅調です。新規顧客はQ3累計で12社を獲得しており、既存顧客のDX投資需要も堅調に推移しています。
システム開発事業は売上58百万円、営業損失4百万円と赤字ですが、2025年9月期の途中から連結に加わった子会社CAGLAの事業であり、今後の貢献拡大が期待されます。
財務基盤 — 自己資本比率90%、実質無借金
Laboro.AIの財務基盤は極めて健全です。Q3末時点で自己資本比率90.4%、現金及び預金23.2億円を保有。有利子負債は実質的にゼロで、総資産30.2億円のうち純資産が27.3億円を占めます。IPO時の資金調達が主な資金源であり、事業から安定的にキャッシュを創出できる収益体質が定着しています。配当は無配ですが、成長投資を優先する方針と整合的です。
投資家が注目すべきポイント
成長ドライバー: エンタープライズDX投資の拡大
Laboro.AIの成長を支える最大の追い風は、日本企業のDX投資とAI導入需要の構造的な拡大です。ChatGPTの登場以降、生成AIやAIエージェントに対する企業の関心は急速に高まっており、幅広い業界で積極的なDX投資が続いています。決算短信でも「堅調な顧客のDX投資需要を捉え、営業活動が順調に進捗」と記載されており、市場環境の追い風が続いていることがうかがえます。
生成AIが自社の利益率を押し上げる好循環
2026/9期の業績上方修正で注目すべきは、その背景にある「生成AIによる自社の業務生産性向上」です。決算短信によれば、ソリューションデザイナやエンジニアが積極的に生成AIを活用した結果、当初想定していた採用・体制拡大の必要性が低下。少ない人員増で売上目標を達成できる見込みとなり、人件費・採用研修費が計画を下回りました。
つまり、顧客にAIを売る企業が、自社でもAIを使って利益率を改善するという好循環が生まれています。この構造が持続すれば、売上成長に対して利益がより速く伸びるレバレッジ効果が期待できます。
AI特化上場企業との比較
Laboro.AIの投資判断をする上で、同じくAIソリューションを提供する上場企業との比較が参考になります。
企業名 | 証券コード | 時価総額 | 売上高 | PER | 特徴 |
|---|---|---|---|---|---|
Laboro.AI | 5586 | 149億円 | 19億円 | 101.1倍 | カスタムAI開発 |
ABEJA | 5574 | 297億円 | 36億円 | 62.9倍 | AIプラットフォーム |
pluszero | 5132 | 168億円 | 15億円 | 44.9倍 | AIコンサル・開発 |
エクサウィザーズ | 4259 | 825億円 | 120億円 | 46.9倍 | SaaS型AI(exaBase) |
Laboro.AIのPER 101倍は、同業他社と比べて最も高い水準にあります。これは直近通期(2025/9期)のEPS 9.23円を基準に計算されたものであり、今期予想EPS 16.85円で計算すると予想PERは約55倍まで低下します。ただし、それでも成長期待を相応に織り込んだ水準であることに変わりはありません。
カスタムAIモデルの強みとスケーラビリティの課題
Laboro.AIのビジネスモデルの強みは、高い粗利率(Q3累計で68.2%)と深い顧客関係にあります。オーダーメイドで経営課題に寄り添うため、顧客のスイッチングコストは高く、プロジェクト継続率70%超を維持しています。
一方で、カスタム型ゆえのスケーラビリティの壁は意識すべきポイントです。プロジェクトの品質はソリューションデザイナの力量に依存し、人材の採用・育成が成長のボトルネックになりえます。エクサウィザーズのようにSaaS型プロダクト(exaBase)を持つ企業と比べると、限界費用が下がりにくい構造です。自社プロダクト「未来リサーチ」の展開がこの課題を部分的に解消できるかが、中長期の注目点となります。
まとめ
Laboro.AIは、戦略コンサルティング出身のCEOが率いる、オーダーメイドAI開発に特化した成長企業です。パッケージ型AIでは解決できない個社固有の経営課題に対して、ビジネスコンサルティングとAI技術を融合した「ソリューションデザイン」で顧客の構造転換を支援しています。
2026/9期はQ3累計で売上39%増・営業利益86%増と成長が加速しており、生成AIの社内活用による生産性向上が利益率の改善にも寄与しています。博報堂との資本業務提携や、自社プロダクト「未来リサーチ」の開発といった成長の種も育ちつつあります。
投資判断においては、PER 101倍という高バリュエーション、時価総額149億円の小型株ゆえの流動性リスク、プロジェクト型ビジネスの業績変動性を踏まえた上で、AI市場の構造的拡大とLaboro.AI固有の差別化要因(ソリューションデザイナ人材、70%超の継続率、博報堂との提携)を天秤にかける必要があります。生成AI・AIエージェント領域での受注動向と、今期予想EPS 16.85円の達成状況が、今後の株価を左右する鍵となるでしょう。