カカクコム(2371)の企業分析|価格.com・食べログの二枚看板と、EQT対LINEヤフー争奪戦の行方
2027年3月期 第2四半期決算まで反映
価格比較「価格.com」と飲食口コミ「食べログ」を二枚看板に持つプラットフォーム企業。2026年5月からEQTとLINEヤフー・ベイン連合がTOB合戦を展開中で、買付価格はEQTが3,683円、LINEヤフー側の提示が3,700円まで上がりましたが、市場株価はなおこれらを上回って推移しています。
会社概要 — 「価格.com」から始まった比較・検索プラットフォーマー
カカクコムは、当時24歳だった槙野光昭氏が1997年5月に個人で開設した価格比較サイト「価格.com」を起源とする会社です。秋葉原の電器店を回って店頭価格を調べていた槙野氏が「消費者は一番安い店を探し、店はライバル店の価格を知りたがる」ことに着想を得てサイトを立ち上げ、同年12月に有限会社コアプライス(後のカカクコム)を設立しました(出典: 新R25)。2003年に東証マザーズへ上場し、2005年には東証一部(現プライム)へ昇格しています。
項目 | 内容 |
|---|---|
会社名 | 株式会社カカクコム(Kakaku.com, Inc.) |
証券コード | 2371(東証プライム) |
設立 | 1997年12月(有限会社コアプライスとして設立) |
上場 | 2003年10月 東証マザーズ上場 → 2005年3月 東証一部へ昇格 → 現在は東証プライム |
代表取締役社長 | 村上敦浩 |
従業員数 | 1,421名(連結、2026年3月末) |
本社 | 東京都渋谷区恵比寿南3-5-7 |
決算月 | 3月 |
事業内容 | 価格比較サイト「価格.com」、飲食店口コミ・予約サイト「食べログ」、求人検索エンジン「求人ボックス」等インターネットメディアの運営 |
「価格比較」から「消費のあらゆる意思決定」を支える会社へ
カカクコムの特徴は、価格.comで培った「比較・検索」の技術とノウハウを、飲食店探し・求人探し・住まい探しなど他の消費領域へ横展開してきた点にあります。
1997年 — 価格比較サイト「価格.com」を開設。家電・PC製品を中心に「最安値探し」の定番サイトへ
2005年 — 飲食店口コミ・予約サイト「食べログ」の提供を開始。現在はグループ最大の収益源に成長
2015年 — 求人情報の一括検索サービス「求人ボックス」を開始。2025年に10周年を迎えた
継続的に — 不動産(スマイティ)、旅行(フォートラベル、タイムデザイン)、住宅サービス(LiPLUS)等をインキュベーション事業として展開・M&Aで拡充
創業者の槙野氏は2001年、28歳で株式を売却して経営から退きましたが、その後カカクコムは株式会社デジタルガレージ(DG)を筆頭株主とする体制のもとで成長を続け、2018年にはKDDIが電通の保有株を793億円で取得して第2位株主となりました(資本提携は2026年9月28日に解消しましたが、保有株数は変わらず、業務提携も続いています)。この2社の存在は、後述するTOB(公開買付け)を理解するうえでも重要な前提です。
4つの事業を理解する
カカクコムは「価格.com事業」「食べログ事業」「求人ボックス事業」「インキュベーション事業」の4セグメントで構成されています。2026年3月期(2025年4月〜2026年3月)の売上収益構成比は以下の通りです。
事業別売上収益構成比(2026年3月期)
かつては「価格.com事業」が稼ぎ頭でしたが、現在は食べログ事業が売上・利益ともにグループ最大のセグメントへと成長しています。3期分の推移は以下の通りです。
セグメント別売上収益の推移
決算期 | 価格.com事業 | 食べログ事業 | 求人ボックス事業 | インキュベーション事業 | 合計売上収益 |
|---|---|---|---|---|---|
2024年3月期 | 217.3億円 | 278.5億円 | 93.5億円 | 80.1億円 | 669.3億円 |
2025年3月期 | 236.4億円(+8.8%) | 334.7億円(+20.2%) | 133.6億円(+43.0%) | 79.5億円(▲0.7%) | 784.4億円(+17.2%) |
2026年3月期 | 236.1億円(▲0.1%) | 402.4億円(+20.2%) | 202.1億円(+51.2%) | 100.7億円(+26.6%) | 941.3億円(+20.0%) |
さらに注目すべきはセグメント利益の推移です。急成長中の求人ボックス事業は、2026年3月期に14.9億円のセグメント損失を計上し、黒字から一転して赤字に転落しました。積極的な広告投資によって新規クライアント獲得を優先した結果であり、成長投資フェーズにあることがわかります。
決算期 | 価格.com事業 | 食べログ事業 | 求人ボックス事業 | インキュベーション事業 |
|---|---|---|---|---|
2024年3月期 | 112.5億円 | 148.1億円 | 46.1億円 | 19.6億円 |
2025年3月期 | 117.3億円(+4.3%) | 180.8億円(+22.1%) | 42.6億円(▲7.5%) | 19.3億円(▲1.8%) |
2026年3月期 | 125.5億円(+6.9%) | 222.0億円(+22.8%) | ▲14.9億円(赤字転落) | 27.4億円(+42.3%) |
価格.com事業 — 「最安値を探す」文化を作った原点事業
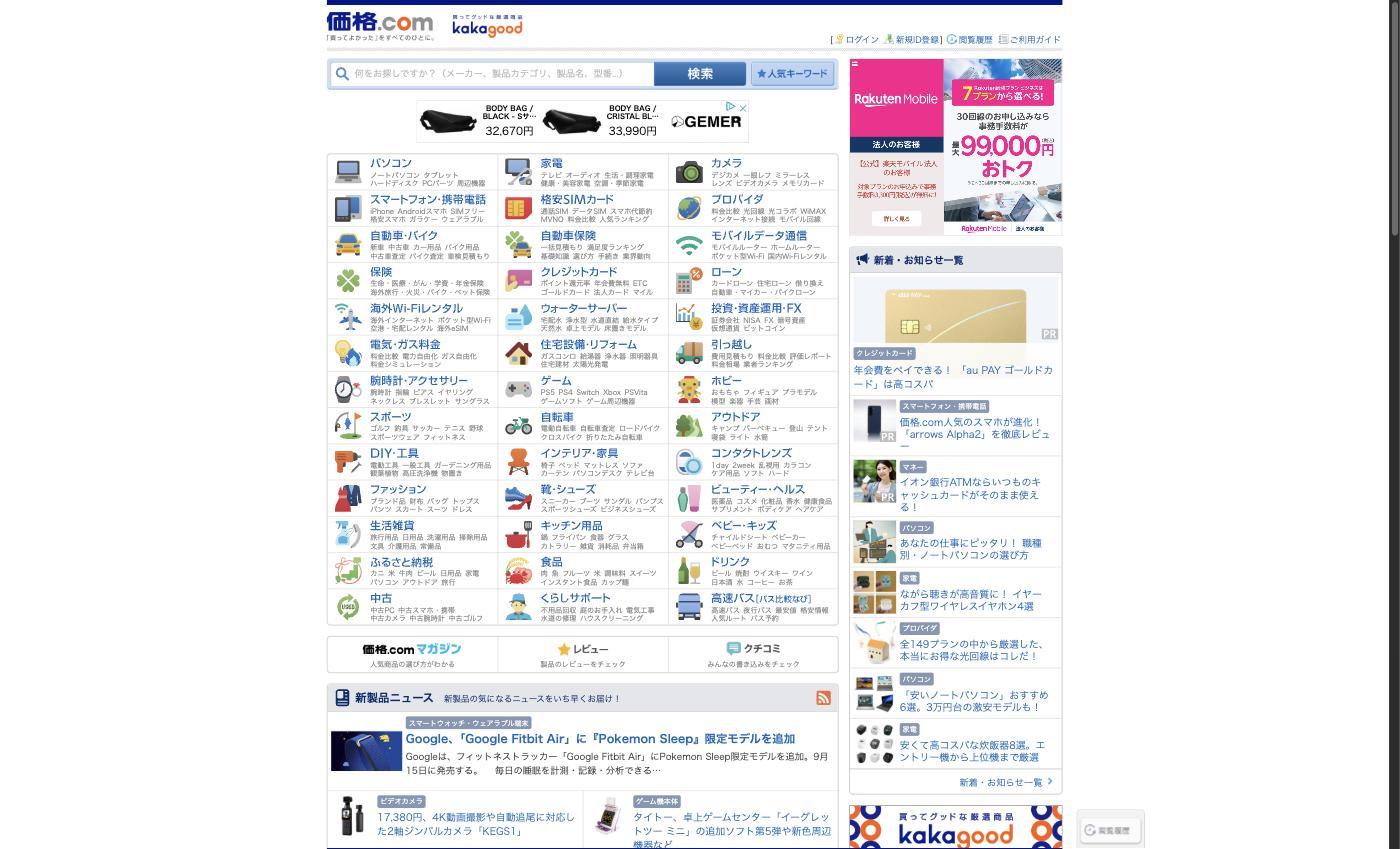
「価格.com」は、家電・パソコン・カメラなどの製品価格をショップ横断で比較できるサイトとして1997年に始まりました。現在は家電・PCだけでなく、自動車、住宅ローン、保険、クレジットカード、格安SIM、宿泊予約まで、比較対象を消費全般に拡大しています。
収益モデルは、掲載店舗・事業者からの手数料が中心です。ECショップから製品ページ経由でユーザーが送客された際の成果報酬や、掲載店舗の月額掲載料、保険・金融といった比較領域では資料請求・申込件数に応じた送客手数料などで構成されています。
2026年3月期の価格.com事業の売上収益は236.1億円とほぼ横ばいでした。2027年3月期上期(2026年4〜9月の累計)は金融領域(クレジットカード・カードローン・住宅ローン)の減収が響き、売上収益は110.8億円(前年同期比▲4.3%)、セグメント利益は56.2億円(同▲8.5%)でした(ショッピングは堅調)。家電量販店のネット化が一巡し、比較サイト市場そのものが成熟期に入っていることも背景にあると考えられます。
一方でセグメント利益は125億円前後(2026年3月期125.5億円、5月に公表した2027年3月期の会社予想133億円)を稼ぐ、グループの「キャッシュカウ(金のなる木)」的な役割を担っています。
競合環境としては、mybest(月間約3,500万ユーザー)が独自の実検証型ランキングで存在感を高めているほか、GoogleショッピングがGoogle検索結果から直接商品比較・購入へ誘導する仕組みを強化しています。さらに、GoogleのAI Overview(生成AI検索)の普及により、ユーザーが検索結果ページ上で情報を完結させる「ゼロクリック」現象が広がっており、2026年時点でGoogle検索の約6割がサイト遷移なしに終わるとの調査もあります。SEOによる集客を収益の起点とする価格.comにとって、この構造変化は中長期的な脅威です。
カカクコム自身もこの課題を認識しており、2026年6月のAI Engineering Summit Tokyoでは、約960万行に及ぶレガシーシステムをPython+FastAPI+htmxベースにAI駆動で全面刷新する「DODAI」プロジェクト(創業30周年の2027年5月を目標)を発表しています。ただし、このプロジェクトは主にシステム基盤の刷新であり、ゼロクリック問題に対する事業モデル面での具体的な打ち手はまだ明確に打ち出されていない点には注意が必要です。
食べログ事業 — 月間利用者9,153万人、グループ最大の収益源
「食べログ」は2005年に開始した飲食店の口コミ・評価サイトです。ユーザーによる5点満点の評価やレビューを掲載し、「今日、どの店で食べるか」を決める際の定番サービスとして定着しました。月間利用者数は9,153万人(2026年9月)と国内最大級ですが、前年同月の9,673万人からは減っています。
収益モデルは大きく3つあります。
飲食店からの掲載料(サブスクリプション課金) — 店舗ページの充実度や集客支援機能に応じた月額プラン
ネット予約手数料 — 食べログ経由の予約人数に応じた成果報酬
個人向け有料会員サービス・広告 — 人気店の予約枠先行案内などのプレミアム機能、飲食店以外からの広告出稿
2026年3月期の食べログ事業は売上収益402.4億円(前期比+20.2%)、セグメント利益222.0億円(同+22.8%)と、2桁の増収増益を3期連続で継続しています。2027年3月期上期(4〜9月の累計)も売上収益221.8億円(前年同期比+17.1%)、セグメント利益129.0億円(同+18.8%)と勢いは衰えていません。
契約店舗数・ネット予約人数がともに過去最高を更新し続けており、「口コミデータの蓄積」と「利用者数」が相互に強化し合うネットワーク効果が、価格.com事業を上回る成長エンジンとなっています。
競合としては、リクルート系のホットペッパーグルメ(クーポン豊富で日常利用向け)、楽天グループが筆頭株主のぐるなび(サイト名は「楽天ぐるなび」。宴会・幹事向け機能に強み、楽天ポイント連携)が従来からの主要ライバルです。近年はこれらに加え、Googleマップの口コミがローカル検索(MEO)の順位に直結する形で飲食店選びに大きな影響を持ち始めており、「まずGoogle Mapsで探す」というユーザー行動が食べログの集客導線を迂回するリスクが生じています。
求人ボックス事業 — 急拡大の裏で赤字転落、Indeed型の「攻めの投資」
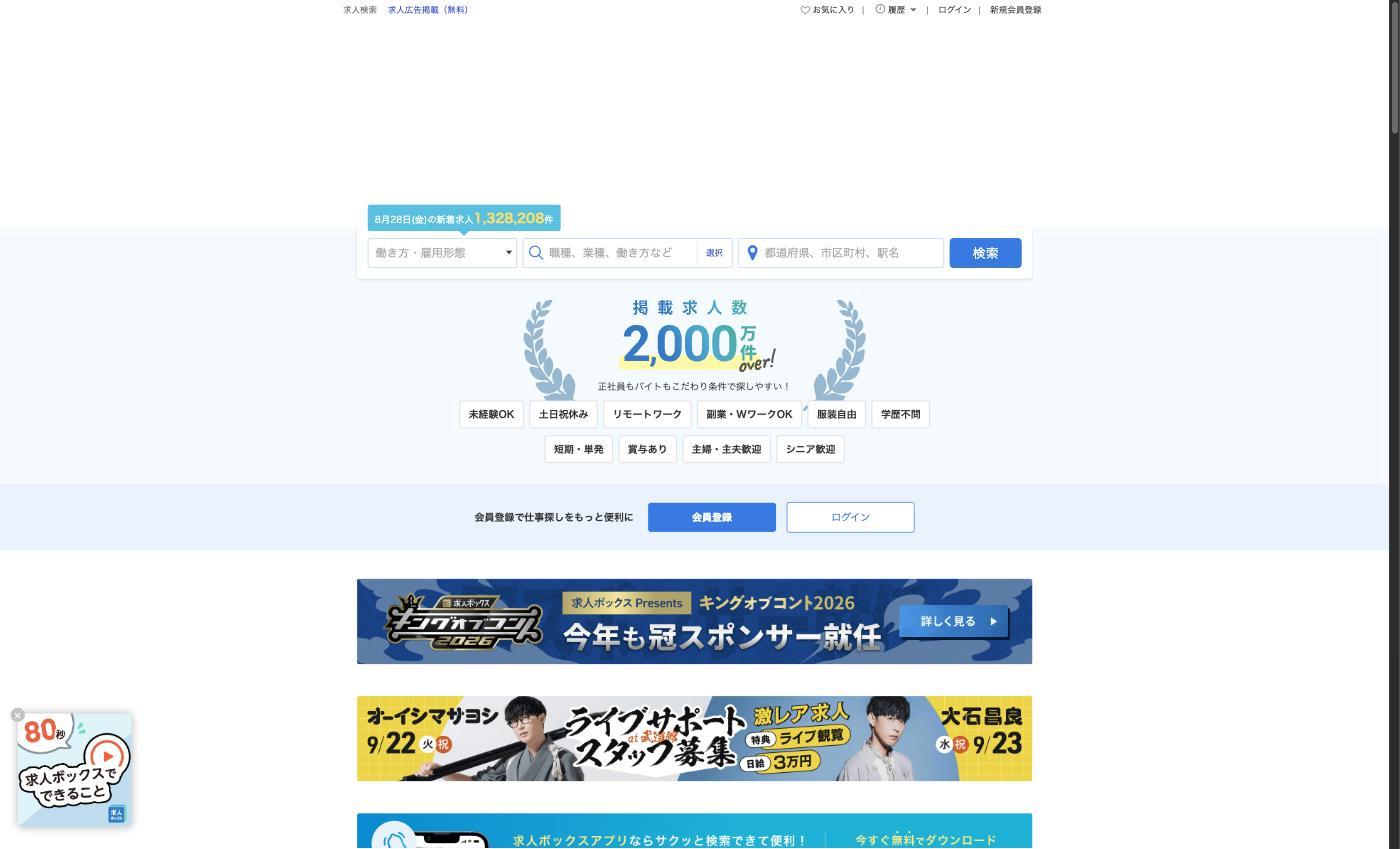
「求人ボックス」は2015年に開始した求人情報の一括検索エンジン(アグリゲーター)です。企業や求人サイトが掲載する求人情報をインターネット上から収集・横断検索できるようにする仕組みで、米国発のIndeedや国内の「スタンバイ」(LINEヤフー60%・ビジョナル40%の合弁)と同じビジネスモデルに位置づけられます。月間利用者数は1,865万人(2026年9月、前年同月は1,280万人)、稼働アカウント数(月に1度でも有料求人広告を掲載したアカウント)は約1万4,500(2026年1〜3月の四半期平均)です。
収益モデルはクリック課金(CPC)型が中心で、求職者が求人広告をクリックするたびに掲載企業から料金が発生する仕組みです。このほか成果報酬型の掲載プランや採用支援サービスも展開しています。
2026年3月期の売上収益は202.1億円(前期比+51.2%)と急拡大した一方、セグメント損益は14.9億円の赤字に転落しました(2025年3月期は42.6億円の黒字)。クリック単価の上昇を伴う積極的な広告出稿によって新規クライアントの獲得を優先しており、目先の利益より市場シェアの拡大を優先する「戦略的投資フェーズ」にあることが、会社側からも説明されています。
2026年4月1日には、エン株式会社(旧エン・ジャパン)から求人サイト「エンゲージ」事業(株式会社エンゲージ、議決権85.1%)を取得して連結子会社化しました。取得対価は51.5億円(調整額込み)で、取得対価の配分が確定した結果、HR事業に計上されたのれんは9.2億円です。これに伴い、2027年3月期第1四半期から報告セグメントの名称を「求人ボックス事業」から「HR事業」(求人ボックス+エンゲージ)に変更しています。
2027年3月期上期(2026年4〜9月の累計)のHR事業の売上収益は138.2億円(前年同期比+43.7%)でしたが、これは新規連結のエンゲージ26.7億円を含む数字です。エンゲージを除くと111.5億円(+15.9%、KabuGraph算出)と、前期の+51.2%から伸びは大きく鈍化しており、セグメント損失は7.4億円(前年同期は3.7億円の損失)に広がりました。会社はエンゲージの連結に加え、求人ボックスの営業体制の強化と有料集客の拡大を続けたためと説明しています。5月に公表した2027年3月期の会社予想はHR事業の売上収益318億円・セグメント損失9億円で、求人ボックス単体では売上収益262億円(+30%)・営業利益0億円(前期比15億円の改善)を見込んでいます。投資回収の道筋が今後の焦点です。
求人検索エンジン市場は、Indeed(リクルート傘下)・求人ボックス(月間利用者数1,865万人、2026年9月)・スタンバイ(LINEヤフー・ビジョナルの合弁)の「3大アグリゲーター」が競う構図です。LINEヤフーが自前の求人検索エンジンを持つことは、同社連合がカカクコムを買収した場合の事業重複という論点にもつながります。3サービスとも掲載企業からのクリック課金(CPC)型を主な収益源とする点は共通していますが、Indeedはグローバル展開と圧倒的な利用者数による大量採用向け、求人ボックスはクリック単価の低さからコスト重視のパート・アルバイト採用に強み、スタンバイはYahoo!検索との連携で地方採用に強い、という棲み分けが形成されています。
赤字転落の背景をより具体的に見ると、カカクコムは求人ボックスのブランド認知拡大に累計70億円弱の広告費を投じたとされています(決算が読めるようになるノート)。テレビCMを含む大規模なブランド広告と、クリック単価引き上げを伴う運用型広告の両面で積極投資を行った結果、前期42.6億円の黒字から一転して14.9億円の赤字となりました。Indeedとの差を詰めるための「シェア獲り」フェーズであり、利益が出ないのではなく「利益を出さない」戦略的判断である点が、単なる収益悪化とは異なります。
インキュベーション事業 — 次の柱を育てる新規事業ポートフォリオ
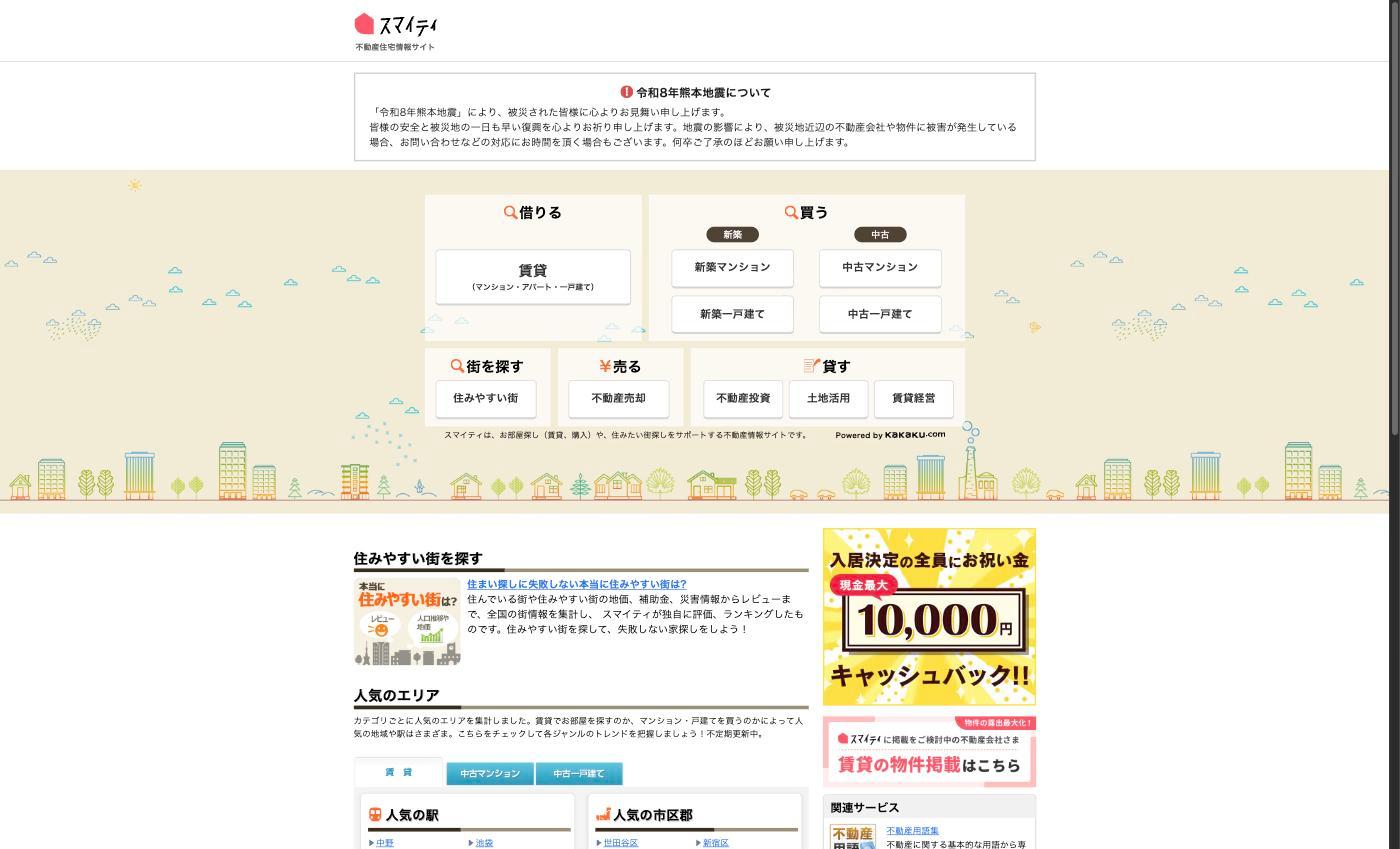
インキュベーション事業は、価格.com・食べログ・求人ボックスに続く「次の収益の柱」を育成するポートフォリオ型のセグメントです。主な構成サービスは以下の通りです。
スマイティ — 不動産・住宅情報の比較サイト。インキュベーション事業の中核サービスの一つ
フォートラベル — 旅行口コミサイト
タイムデザイン(連結子会社) — 航空券付き宿泊予約システム「ツアービルダー」等、旅行のダイナミックパッケージシステムを開発
LiPLUS(連結子会社) — リフォーム等ホームサービスのマッチングプラットフォーム「LiPLUS」を運営
LCL(連結子会社) — 高速バス比較サイト「バス比較なび」を運営
icotto(イコット) — 宿泊旅行の情報メディア(なお保険比較の「価格.com保険」は価格.com事業に属する)
2026年3月期の売上収益は100.7億円(前期比+26.6%)、セグメント利益27.4億円(同+42.3%)と大きく伸びました。増収21.2億円の大半は2025年4月に子会社化したLiPLUSホールディングス(「暮らし」領域、19.2億円を新規計上)の連結化によるもので、旅行・移動領域(タイムデザイン等)も+12.5%と堅調でした。一方、不動産領域では「中古マンション」カテゴリの減収が重石となるなど、複数の小規模事業の集合体だけに、内訳ではまだら模様という特徴もあります。
M&Aによる事業取得(タイムデザイン、LiPLUS、LCL等はいずれも買収による連結子会社)も積極的に行っており、既存の集客力と比較・検索のノウハウを新領域に持ち込む「垂直立ち上げ」の手法がカカクコムの成長パターンの一つとなっています。
インキュベーション事業内の各サービスはそれぞれ異なる競合と対峙しています。不動産領域の「スマイティ」は、SUUMO(リクルート、利用率No.1)やLIFULL HOME'S、アットホーム(加盟店数6.3万店)が圧倒的な物件掲載数を持つ市場で、メタサーチ型の比較サービスとして差別化を図っています。旅行領域のタイムデザインは楽天トラベル・じゃらん・一休.com(LINEヤフー傘下)といった大手OTAがひしめく中、ニッチな旅行商品で独自の立ち位置を築いています。
業績推移と財務分析
通期業績推移 — 過去最高売上も、投資フェーズで減益に
カカクコムの業績を長期で見ると、2021年3月期(コロナ禍による食べログの外食需要蒸発)で落ち込んだ後、5期連続の増収基調にあることがわかります。
売上高・営業利益の長期推移(2017年3月期〜2027年3月期予想)
直近の業績は以下の通りです。
決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 | 売上成長率 |
|---|---|---|---|---|---|
2023年3月期 | 608.2億円 | 239.5億円 | 161.3億円 | 39.4% | +17.6% |
2024年3月期 | 669.3億円 | 258.2億円 | 181.0億円 | 38.6% | +10.0% |
2025年3月期 | 784.4億円 | 292.9億円 | 200.3億円 | 37.3% | +17.2% |
2026年3月期 | 941.3億円 | 272.4億円 | 188.0億円 | 28.9% | +20.0% |
2027年3月期(会社予想) | 1,145.0億円 | 308.0億円 | 207.0億円 | 26.9% | +21.6% |
直近の業績推移(売上高・営業利益・営業利益率・売上成長率)
2026年3月期は売上収益941.3億円(前期比+20.0%)と過去最高を更新した一方、営業利益は272.4億円(同▲7.0%)、純利益は188.0億円(同▲6.1%)とそろって減益になりました。営業利益率も前期の37.3%から28.9%へ急低下しています。
減益の主因は2つです。
求人ボックス事業の投資拡大 — 前述の通り、同事業のセグメント損益が黒字(+42.6億円)から赤字(▲14.9億円)に転落し、単純計算で約57億円の減益要因に
M&A関連費用・AI投資などの費用増 — 会社は求人ボックスへの投資による減益を期初から計画していたが、これに加えてM&A案件関連費用や生成AIへの投資が発生し、営業利益は会社予想(280億円)を若干下回った(決算説明資料)
2027年3月期上期(2026年4〜9月の累計)の決算でも、売上収益525.1億円(前年同期比+17.0%)と増収を確保しながら、営業利益は137.4億円(同▲0.8%)、純利益は92.6億円(同▲1.1%)と小幅な減益となりました。会社は減益の要因として、HR事業での積極的な投資、価格.com事業の減益、TOBへの対応に伴う専門家への報酬などの一時的な費用を挙げています。各セグメントに配分しない全社費用は、前年同期の39.0億円から54.3億円に増えています。事業別の売上収益は食べログ事業が+17.1%、HR事業(求人ボックス+4月に連結したエンゲージ)が+43.7%、インキュベーション事業が+14.8%と伸びた一方、価格.com事業は▲4.3%でした(出典:カカクコム 2027年3月期 第2四半期(中間期)決算短信)。
2027年3月期の会社計画は、売上収益1,145.0億円(前期比+21.6%)、営業利益308.0億円(同+13.1%)、純利益207.0億円(同+10.1%)で、5月8日に公表した予想を11月4日の短信でも据え置きました。上期の進捗率は営業利益で44.6%です。
配当については注意が必要です。5月8日の決算発表時点では年間配当を前期の50円から4円増配の54円(中間27円・期末27円)と予想していましたが、5月12日の取締役会で、EQTのTOBが成立することを条件に、2026年9月30日(中間)と2027年3月31日(期末)を基準日とする配当をいずれも行わない(無配)と決議しました(カカクコム 2026年5月12日「剰余金の配当(無配)に関するお知らせ」)。TOBはまだ成立していませんが、11月4日の短信では中間配当(9月30日基準)が0円、期末の予想も0円(年間0円)となっています。不成立の場合に期末配当を出すかは開示されていないので、配当を当てにしない前提で考える必要があります。
TOB(公開買付け)合戦 — 株価を動かす最大の材料
2026年5月12日、スウェーデン発の投資ファンドEQTが、買収目的会社Kamgras1株式会社を通じてカカクコム株式へのTOBを開始すると発表しました(買付期間は5月13日〜7月2日、1株3,000円)。カカクコム取締役会は当初このTOBに賛同し、株主に応募を推奨する意見を表明しました(応募推奨は後述の通り7月に撤回)。成立すればカカクコム株式は非公開化・上場廃止となります。
EQTが非公開化を提案した理由として報じられているのは、四半期ごとの市場評価に左右されず、生成AI対応や新規事業への「積極的な先行投資」を行える経営体制を作るという狙いです。求人ボックス事業で見たような「増収でも減益」を伴う投資判断は、非公開企業の方が実行しやすいという考え方です。
当初の枠組みでは、筆頭株主のデジタルガレージ(DG、当時保有比率約20.7%)はEQT陣営に再出資し、議決権比率約20%を維持したまま経営に関与を続ける一方、第2位株主のKDDI(同約17.6%)は保有株式を売却して完全にExitするという設計でした。一般株主向けの買付価格が1株3,000円であるのに対し、DG・KDDIは自己株式取得(自社株買い)を通じて1株2,439円(当初。買付価格の引き上げに合わせて改定され、10月28日時点では2,994円)で応じるという異なる価格設定がなされており、みなし配当の益金不算入規定を活用した税務上の工夫とされています(出典: note ma_watch)。
実はLINEヤフーと米投資ファンド・ベインキャピタルの連合は、EQTのTOB開始前の5月7日から法的拘束力のない提案(1株3,000円、5月13日に3,232円へ引き上げ)をカカクコムに出しており、5月14日にその事実を公表していました。7月1日には法的拘束力のある提案(1株3,384円、KDDIと不応募契約〈TOBに応募せず、非公開化の後に会社の自己株式取得で売る契約〉を結べれば3,500円)を提出し、同日、大株主オアシス・マネジメントとの間で応募契約も結んでいます。食べログの持つ飲食店データやユーザー基盤は、LINEヤフーが持つ広告・決済・地図といった経済圏との親和性が高いと見られています。
これを受けてカカクコム取締役会は7月1日、LINEヤフー・ベイン案を「適格対抗買付提案」と評価し、EQT案への賛同は維持しつつも応募推奨を撤回し、応募するか否かは株主の判断に委ねる中立の立場に転じました(7月2日公表)。EQTは7月17日に買付価格を3,450円へ引き上げ、LINEヤフー・ベイン連合は7月29日、KDDIの協力が得られれば1株3,640円、得られなければ3,520円で、9月中旬をめどにTOBを開始する予定だと公表しました。ただしこのTOBは、カカクコム取締役会の賛同・応募推奨の決議が得られることを開始の前提条件としています。
EQTは8月13日に3,570円、8月27日に3,571円と引き上げを重ねました。この間、オアシス・マネジメント(アクティビストファンド、保有比率約19.5%)は8月18日に「3,640円を下回るTOBは支持しない」と表明し、LINEヤフー側は8月21日、EQTの買付期間中は追加提案を見送る「静観」の姿勢を示しました(オアシスとLINEヤフー・ベインの応募契約は8月20日で終了)。
そして9月10日、EQTは4回目となる引き上げで買付価格を1株3,680円とし、買付期間を9月29日まで延長しました。オアシスが示した3,640円を上回る水準です。カカクコム取締役会は同日、LINEヤフー・ベイン側に価格引き上げの意向の有無を照会しました。
LINEヤフー・ベイン連合は9月16日、価格を3,597円(KDDIと不応募契約を結べれば3,720円)へ引き上げる一方、TOBの開始時期を「9月中旬」から未定に変更しました。これに対しEQTは9月29日に3,681円、10月14日に3,682円、10月28日に3,683円と1円ずつ引き上げ、価格変更に伴う法令上の延長で期限は11月12日(計125営業日)になりました。
10月26日、LINEヤフー・ベイン連合は価格を3,700円(KDDIと不応募契約を結べれば3,720円のまま)へ引き上げ、競争法などの手続きは全て完了し、11月中旬のTOB開始を想定していると公表しました(LINEヤフー 2026年10月26日の開示)。開始にはカカクコムの特別委員会の答申と取締役会の賛同・応募推奨が前提条件で、11月4日時点でどちらも出ていません。
カカクコムは10月27日、契約に基づいてEQTに価格変更の協議を申し入れました。LINEヤフー・ベイン側は、申し入れの翌営業日から10営業日以内(KabuGraph算出で11月11日まで)にEQTが3,700円以上へ引き上げなければ、カカクコムはEQT案への賛同義務から解放されると主張しています。一方EQT側は、EQTのTOBが続く限りDGは契約上応じられず、KDDIも3,700円・3,720円では応じられる水準(EQTの価格の2%上で、現在は3,757円)に届かないため、両社で計38%の株を抑えられないLINEヤフー側が非公開化に必要な議決権の3分の2を確保するのは難しいと反論しています(LINEヤフー・ベイン側は、EQTのTOBが不成立に終わればKDDIと契約できる可能性は高いとしています)。
取締役会の立場は10月29日時点でも「EQT案に賛同するが、応募は株主の判断に委ねる」という中立のままです。延長が繰り返される一方でLINEヤフー・ベイン側のTOBが始まらない状態が長く続くのは望ましくないとし、どちらが企業価値と株主の利益に資するか、成立の可能性があるかを検討するとしています(カカクコム 2026年10月29日の開示)。EQTとオアシスの応募の協議も続いていますが、決定した事実はないとされています。なお9月28日には、カカクコムとKDDIが資本提携を解消しました(カカクコム 2026年9月28日の開示)。業務提携は続き、KDDIの保有株数も変わっていません。
日付 | できごと | 買付価格(1株あたり) |
|---|---|---|
2026年4月22日 | TOB報道前の終値(参考値) | 2,121円 |
2026年5月12日 | EQT傘下のKamgras1株式会社がTOB開始を発表(当初の買付期間は5月13日〜7月2日)。カカクコム取締役会は賛同・応募推奨を表明し、TOB成立を条件に2027年3月期を無配とする決議も行う | 3,000円 |
2026年5月14日 | LINEヤフー・ベインキャピタル連合が、法的拘束力のない初期提案(5月7日に3,000円、5月13日に3,232円)をカカクコムに提出済みであることを公表 | 3,232円(拘束力のない初期提案) |
2026年7月1日 | LINEヤフー・ベイン連合が法的拘束力のある提案を提出。同日、オアシス・マネジメントと応募契約(38,200,548株)を締結 | 3,384円(KDDIと不応募契約を結べれば3,500円) |
2026年7月2日 | 取締役会がLINEヤフー・ベイン案を「適格対抗買付提案」と評価(決議は7月1日)。EQT案への賛同は維持するが応募推奨を撤回し、応募の是非は株主の判断に委ねる中立の立場に。EQTへ価格変更の協議を申し入れ | — |
2026年7月17日 | EQTが7月1日提案を受けて1回目の価格引き上げ。期間を延長 | 3,450円 |
2026年7月29日 | LINEヤフー・ベイン連合が対抗TOBの開始予定を公表し価格を引き上げ(開始は9月中旬見込み。取締役会の賛同・応募推奨の決議が開始の前提条件) | 3,520円(KDDIの協力が得られれば3,640円) |
2026年8月13日 | EQTが2回目の価格引き上げ。期間を8月27日まで延長 | 3,570円 |
2026年8月18日 | 大株主オアシス・マネジメント(保有約19.5%)が「3,640円を下回るTOBは支持しない」と表明 | — |
2026年8月21日 | LINEヤフー・ベイン連合がEQTの買付期間中の追加提案を見送り「静観」を表明(8月19日付で通知)。オアシスとの応募契約は8月20日で終了 | — |
2026年8月27日 | EQTが3回目の価格引き上げ。期間を9月10日まで再延長 | 3,571円 |
2026年9月10日 | EQTが4回目の価格引き上げ。期間を9月29日まで再延長(決済開始日10月6日)。取締役会はLINEヤフー・ベイン側に引き上げ意向の有無を照会(9月11日公表、中立の立場は不変) | 3,680円 |
2026年9月16日 | LINEヤフー・ベイン連合が提示価格を引き上げ。開始時期は「9月中旬」から未定に | 3,597円(KDDIと不応募契約を結べれば3,720円) |
2026年9月28日 | カカクコムとKDDIが資本提携を解消(業務提携は継続、保有株数は不変) | — |
2026年9月29日 | EQTが5回目の価格引き上げ。期間を10月14日まで再延長 | 3,681円 |
2026年10月14日 | EQTが6回目の価格引き上げ。期間を10月28日まで再延長 | 3,682円 |
2026年10月16日 | 特別委員会が両陣営に価格引き上げを要請(LINEヤフー・ベインには、KDDIの協力の有無で分かれる2つの価格の一本化も)。EQTは10月26日、市場株価を踏まえた引き上げの要請には応じられないと回答 | — |
2026年10月26日 | LINEヤフー・ベイン連合が提示価格を引き上げ。開始は11月中旬を想定(特別委員会の答申と取締役会の賛同・応募推奨が前提条件) | 3,700円(KDDIと不応募契約を結べれば3,720円) |
2026年10月27日 | カカクコムがEQTに価格変更の協議を申し入れ | — |
2026年10月28日 | EQTが7回目の価格引き上げ。期間を11月12日まで再延長(決済開始日11月19日)。申し入れへの対応は検討中で決定した事実はないとする | 3,683円 |
2026年11月4日(記事更新時点の終値) | 市場株価(参考値) | 3,730円 |
TOB買付価格の引き上げ推移
株価指標 — TOB思惑を強く織り込んだ水準
PER39.2倍・PBR11.35倍という水準は、ROE28.9%という高い資本効率を考慮しても平時のファンダメンタルズだけで説明できる水準ではありません。TOB報道前の終値2,121円を基準にすると、現在の株価はそこから約76%上昇しており、現在の株価指標の大部分はTOB(買収)プレミアムを反映したものと捉えるのが実態に近いといえます。11月4日終値は同日12時の決算発表後の値で、前営業日比は+8円(+0.2%)でした。
言い換えると、TOBが不成立に終わったり、決着価格が市場の期待より低い水準にとどまったりした場合には、株価が本来のファンダメンタルズ水準(あるいはそれに近い水準)へ調整するリスクがあることを意味します。逆に、買収合戦がさらに激化して高値で決着すれば、現在の株価にも上振れの余地が残ります。
投資家が注目すべきポイント
3つの強み
1. 価格.com・食べログの圧倒的プラットフォーム地位
価格比較の「価格.com」と飲食店口コミの「食べログ」は、ともに国内で確立された地位を持つ消費者向けプラットフォームです。食べログの月間利用者数は9,153万人(2026年9月)と国内最大級で、利用者が増えるほど掲載店舗の集客価値が高まり、掲載店舗が増えるほど利用者の利便性が高まるというネットワーク効果により、後発サービスが規模で追いつくのは容易ではありません。
2. 高ROE・高利益率のストック型収益構造
ROE(自己資本利益率)28.9%、価格.com事業・食べログ事業のセグメント利益率は50%前後と、ネット専業企業らしい高い資本効率・収益性を維持しています。掲載店舗からの継続課金や送客手数料が収益の中心であり、一度確立した顧客基盤・データ資産から安定的にキャッシュを生み出す構造です。
3. 求人ボックス・インキュベーション事業という複数の成長エンジン
2015年開始の「求人ボックス」は2026年3月期に売上収益202.1億円(前期比+51.2%)まで急拡大し、月間利用者は1,865万人(2026年9月)に増えました。2026年4月にはエンゲージを加えてHR事業へ拡大しています。スマイティ(不動産)やタイムデザイン(旅行)、LiPLUS(ホームサービス)を含むインキュベーション事業も同期+26.6%の増収と、価格.com・食べログに続く収益の柱を複数同時に育てている点は、単一事業依存のリスクを下げる強みです。
注意すべきリスク
1. EQTとLINEヤフー・ベイン連合の争奪戦がもたらす株価の不確実性
2026年5月以降、欧州系ファンドEQT(Kamgras1)とLINEヤフー・ベインキャピタル連合が非公開化を巡って買付価格を段階的に引き上げる展開が続いています。EQTの価格は3,000円→3,450円→3,570円→3,571円→3,680円→3,681円→3,682円→3,683円と7回引き上げられ、期限は2026年11月12日です。LINEヤフー・ベイン連合の提示は3,700円(KDDIと不応募契約を結べれば3,720円)ですが、TOBは始まっていません。市場株価はどちらの価格も上回って推移しており、決着の価格・時期・そもそもの成否が、記事更新時点(2026年11月4日)で未確定です。
2. 上場廃止と、応募しなかった株主の扱い
いずれかの陣営のTOBが成立すると、カカクコムは非公開化の手続き(スクイーズアウト)を経て上場廃止となる予定で、通常の「長期保有を前提とした株式投資」とは異なる視点が必要です。手続きは株式併合で、応募しなかった株主の持株を1株未満の端数にし、最終的に金銭を交付します。予定どおり進めば、非上場株を持ち続けることにはなりません。
交付額は両陣営とも「TOB価格×持株数」と同じになるよう算定する予定で、TOB価格が変更されれば変更後の価格が基準です。11月4日時点ではEQT案が1株3,683円、開始前のLINEヤフー・ベイン案が3,700円(KDDIと不応募契約を結べれば3,720円)で、いずれも同日終値の3,730円を下回ります。EQT案の臨時株主総会は2027年1月上旬の予定で、受け取りは応募した場合の決済(11月19日開始)より遅くなります。応募しなかった株主には、会社法上、公正な価格での買取請求と裁判所への価格決定の申立ての手続きもあります(カカクコム 2026年5月12日の開示、LINEヤフー 2026年7月29日の開示)。
予定どおりに進まない場合もあります。EQT案は買付予定数の下限を議決権の3分の2を確保できる水準に設定していないため、成立しても株式併合の議案が否決される可能性が「理論上は否定できない」とされています(LINEヤフー・ベイン案にも同じ記載)。その場合EQTは、新たなTOBや市場外の取得(TOB価格と同じ価格)、市場内の買付け(市場価格)で追加取得して非公開化を目指すとしていますが、時期は決まっていません。TOBが不成立なら、応募した株は買い付けられず、スクイーズアウトも行われません。
3. 求人ボックスの先行投資による全社利益率の低下
求人ボックス事業は2026年3月期に売上を51.2%伸ばした一方、積極的な広告投資によりセグメント損益は14.9億円の赤字に転落しました(前期は42.6億円の黒字)。全社の営業利益率も37.3%から28.9%へ低下しており、成長投資と収益性のバランス、投資回収の道筋が今後の焦点です。2027年3月期はエンゲージ連結の初期費用でHR事業が9億円の赤字予想(上期で7.4億円の損失)となるうえ、TOB対応に伴う一時費用も加わって足元の利益を押し下げています。
4. AI検索の普及による「ゼロクリック」リスク
Googleの生成AI検索(AI Overview)の普及により、検索結果ページ上で情報が完結しサイトへ遷移しない「ゼロクリック」現象が広がっています。価格.comと食べログはともにSEO経由の集客を収益基盤としており、この構造変化が進行すれば送客モデル自体の前提が揺らぐリスクがあります。実際、価格.comの月間利用者数は3,988万人(2025年3月)→3,101万人(2026年3月)と減り、2026年9月も2,946万人(前年同月3,172万人)です。食べログも10,010万人→9,708万人→9,153万人(同9,673万人)と減っています。カカクコムはシステム基盤のAI刷新(DODAIプロジェクト)を進めていますが、事業モデルレベルでの対応策はまだ明確に打ち出されていません。
TOBを巡る投資家のアクション — 3つの選択肢
現在EQTの買付価格は1株3,683円(買付期限2026年11月12日)で、LINEヤフー・ベイン連合は1株3,700円を提示しています(KDDIと不応募契約を結べれば3,720円、TOBは未開始)。カカクコム取締役会はEQT案に賛同しつつも応募は推奨せず、株主の判断に委ねる中立の立場です(10月29日時点)。この状況下で、個人投資家には大きく3つの選択肢があります。
①EQTのTOBに応募する:TOBが成立すれば3,683円で売却できます(価格が引き上げられれば変更後の価格で買い付けられ、期間中はいつでも応募を解除できます)。ただし11月4日終値の3,730円を下回る価格であること、応募が買付予定数の下限に届かなければ不成立となること、取締役会は応募を推奨していない(中立)ことは押さえておく必要があります。第三者によるTOBへの応募は、税務上は原則として株式の譲渡所得(申告分離課税)として扱われます。ただし、TOBの税務処理はスキームによって異なるケースがあるため、具体的な税務判断は税理士等の専門家に確認することを推奨します。
②市場で売却する:市場株価が両陣営の価格を上回っている今(11月4日終値3,730円)は、市場売却のほうが手取りが多くなる可能性があります。ただし、売却後に価格がさらに引き上げられても、その恩恵は受けられません。
③保有を継続する:買収合戦がさらに激化して買付価格がもう一段上がることに期待する選択です。ただし、追加の価格引き上げが確約されているわけではなく、LINEヤフー側のTOBもまだ始まっていません。いずれかのTOBが成立すれば上場廃止となり、応募しなくても最終的に受け取るのはTOB価格と同額の金銭になる予定です(EQT案なら現時点で1株3,683円で、11月4日終値を下回ります。TOB価格が引き上げられれば、変更後の価格が基準です)。いずれも成立しなければ株価が大きく下がりうる点、2027年3月期は中間0円・期末予想0円で配当を見込めない点も理解した上での判断が必要です。
2つの陣営が描くカカクコムの将来像
EQT(PEファンド型アプローチ):非公開化により四半期ごとの市場評価から解放し、生成AI対応や新規事業への「先行投資」を加速させる方針です。EQTは「AIが主導する環境にカカクコムが適応し成長できるよう支援する」と表明しており、カカクコム自身が推進するDODAIプロジェクト(価格.comのAI駆動全面刷新)をPEファンドの資金力で後押しする構図といえます。筆頭株主のデジタルガレージは再出資して経営関与を継続する一方、KDDIはExitする枠組みです。
LINEヤフー・ベイン連合(戦略統合型アプローチ):LINEのユーザー基盤・PayPayの決済基盤とカカクコムのメディアを組み合わせ、送客や決済体験の強化を狙っています。特に、AI検索の普及でサイト遷移が減少する「ゼロクリック問題」について、LINEヤフーは自社の経済圏内でユーザー接点を確保することで解消を図れると主張しています。食べログのデータとLINEの9,700万人超のユーザー基盤を掛け合わせた広告・集客シナジーが核心です。なお、LINEヤフー傘下には一休.comがあり、食べログとの事業重複(飲食店予約)をどう整理するかという課題も指摘されています。
まとめ
カカクコム(2371)は、「価格.com」「食べログ」という2つの巨大プラットフォームに加え、「求人ボックス」という第3の成長エンジンを育ててきた、日本有数の消費者向けメディア企業です。
投資の観点からのポイントを整理すると、以下の通りです。
事業の強さ: 食べログ(2026年9月の月間利用者9,153万人)と価格.com、2つの確立されたプラットフォームに加え、求人ボックス・インキュベーション事業という複数の成長エンジンを持つ
業績: 2026年3月期は売上941.3億円(+20.0%)と過去最高を更新も、求人ボックスへの投資とM&A・AI関連費用で営業利益は272.4億円(▲7.0%)に減益。2027年3月期は増収増益(売上1,145億円・営業利益308億円)を計画し据え置いたが、上期(4〜9月の累計)はHR事業への投資、価格.comの減益、TOB対応費用で営業利益137.4億円(▲0.8%)と小幅減益。配当はTOB成立を条件に無配を決議済みで、短信では中間0円・期末予想0円
最大の注目材料: EQT(Kamgras1)とLINEヤフー・ベインキャピタル連合による非公開化TOB争奪戦。EQTの買付価格は3,000円から3,683円まで7回引き上げられ、期限は2026年11月12日。LINEヤフー・ベイン連合は3,700円(KDDIと不応募契約を結べれば3,720円)を提示し、11月中旬のTOB開始を想定。取締役会はEQT案に賛同するが応募推奨は撤回(中立)。市場株価3,730円(11月4日終値)はこれらをも上回って推移しており、決着は未確定
注意点: 現在の株価指標(PER39.2倍・PBR11.35倍)はTOBプレミアムを色濃く反映した水準。TOBの成否・価格次第で株価が大きく振れるリスクがある。いずれかのTOBが成立すれば上場廃止となり、応募しなかった株主も最終的にTOB価格と同額の金銭を受け取る予定(EQT案なら現時点で1株3,683円で、11月4日終値を下回る。価格が引き上げられれば変更後の価格が基準)
価格.comと食べログという2つの「比較・検索」プラットフォームを軸に新規事業を育てる複利的な成長モデル自体は魅力的である一方、現時点の株価は事業のファンダメンタルズ以上に、買収合戦の行方という「M&Aイベント」に強く連動する状況にあります。通常の中長期投資とは異なる視点が求められる、特殊な局面にある銘柄といえるでしょう。
カカクコム
購買支援サイト「価格.com」とレストラン検索・予約サイト「食べログ」を二大収益源とするインターネットメディア企業。商品の価格比較・クチコミ情報で消費者の購買行動を支援し、掲載店舗からの送客手数料・広告収入を得る。求人検索エンジン「求人ボッ…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中のTOB(公開買付け)関連の情報は2026年11月4日時点の適時開示・公開買付届出書に基づくものであり、その後の状況変化により内容が古くなっている可能性があります。最新の状況は必ず会社発表・適時開示情報をご確認ください。