太陽誘電(6976)の企業分析|世界シェア3位のMLCCとAIサーバー需要で進む利益回復
2027年3月期 第2四半期決算まで反映
積層セラミックコンデンサ(MLCC)で世界シェア3位(同社調べ)の電子部品メーカー。AIサーバー向けMLCCの需要拡大を追い風に、2026年11月5日に2027年3月期の営業利益予想を540億円(前期比+170%)へ再び引き上げました。9月にはTDKと、共同開発を軸とする業務提携の検討で基本合意しています。
この記事の内容(目次)
会社概要 — 光記録メディアから「電子部品専業」へ舵を切った老舗メーカー
太陽誘電は1950年、研究者の佐藤彦八氏が東京都杉並区で創業した、磁器コンデンサの製造からスタートした電子部品メーカーです。かつては世界初のCD-Rを開発し、「That's」ブランドの記録メディアメーカーとしても広く知られていましたが、2015年に光記録メディア事業から完全撤退。現在はコンデンサ・インダクタなどの電子部品事業に経営資源を集中しています。
項目 | 内容 |
|---|---|
会社名 | 太陽誘電株式会社(TAIYO YUDEN CO., LTD.) |
証券コード | 6976(東証プライム) |
設立 | 1950年3月23日 |
上場 | 1970年3月 東京証券取引所市場第二部に上場(1973年1月に東証一部指定)→ 2022年4月 東証プライム市場へ移行 |
代表者 | 代表取締役社長執行役員 佐瀬 克也 |
本社 | 東京都中央区京橋2-7-19 京橋イーストビル |
従業員数 | 20,604名(連結、2026年3月31日現在) |
決算月 | 3月 |
セクター | 電気機器 |
事業内容 | コンデンサ、インダクタ、複合デバイス等の電子部品の製造・販売(子会社29社・関連会社1社で構成) |
光記録メディアから電子部品専業へ — 大胆な事業転換の歴史
太陽誘電の歩みは、単なる部品メーカーの成長物語ではなく、主力事業を丸ごと入れ替える大胆な意思決定の連続でした。
1950年3月 — 東京都杉並区で創業。磁器コンデンサ・ステアタイト磁器絶縁体の生産を開始
1970年3月 — 東京証券取引所市場第二部に上場(1973年1月に東証一部へ指定)
1988年9月 — 世界初のCD-Rを商品化。「That's」ブランドの記録メディア事業で存在感を発揮
2015年12月 — 市場縮小を理由に光記録メディア事業から完全撤退。電子部品専業へ経営資源を集中
2019年1月 — コンデンサメーカーのエルナー株式会社を株式交換により完全子会社化
2023年6月 — 佐瀬克也氏が代表取締役社長執行役員に就任
2026年5月 — 「中期経営計画2030」を公表。2030年度に売上高4,800億円、営業利益率15%を目標に設定
2026年9月 — TDKと、MLCC・インダクタなどの共同開発を軸とする業務提携の基本合意書を締結
現在の売上構成は、積層セラミックコンデンサ(MLCC)を含むコンデンサが全体の約7割を占め、インダクタが約2割で続きます(2026年3月期実績)。
製品別売上構成比(2026年3月期)
製品分野別売上高の推移
コンデンサが6割台から7割超へ年々比重を高める一方、「複合デバイス」(通信用デバイス・回路モジュール)は2年間で349億円→148億円と半分以下に縮小しています。これは、収益性の低かった回路モジュール事業の対象アイテムを譲渡・撤退したためで、事業の急激な悪化というより、儲かりにくい事業を整理し、強みのあるコンデンサ・インダクタに経営資源を集中する構造改革が進行中であることを示しています。
事業・製品を理解する — MLCCとインダクタの「二本柱」
積層セラミックコンデンサ(MLCC)— あらゆる電子機器に入る「縁の下の力持ち」
MLCC(Multi-Layer Ceramic Capacitor)とは、セラミック(誘電体)と金属電極を交互に積み重ねた微小な部品で、電気を一時的に蓄え、電源電圧の変動を平滑化する役割を担います。パソコン、スマートフォン、自動車、家電など、電気を使うほぼすべての機器に搭載される汎用部品でありながら、高い信頼性と精密な製造技術が求められます。
太陽誘電はこのMLCC市場でシェア3位を公表しており(統合報告書2026 p.2、2026年3月末時点、同社調べ。2025年版までは「世界シェア第3位」と表記)、村田製作所・サムスン電機に次ぐポジションにあります。2015年には縦0.25mm×横0.125mm(0201サイズ)という世界最小クラスのMLCCを商品化しており、微細化・高容量化の技術を強みとしています。
近年の最大の成長ドライバーは、AIサーバー向けの大容量・小型MLCCです。生成AIの普及によりデータセンターの消費電力が急増しており、GPUに安定して大電流を供給するには、基板上に高密度で実装できる大容量MLCCが不可欠になっています。
会社は統合報告書2026 p.34で、薄いシートを数百〜1千層以上積み上げるMLCCを精度と生産性を両立させて製造できる企業は「当社を含め世界で数社に限られる」と説明しています。サーバー全体の売上構成比は、前期の6%以上から今期は10%を上回る見込みです(2026年8月の決算説明会 質疑応答要旨)。
自動車向けでは、EV(電気自動車)やADAS(先進運転支援システム)の普及に伴い、-40℃〜150℃といった過酷な環境でも安定動作する高信頼性MLCCの需要が拡大しています。スマートフォン向けは長年の主力市場ですが、近年は成長の中心がAIサーバーと自動車にシフトしています。
インダクタ — 「第二の柱」として拡大中
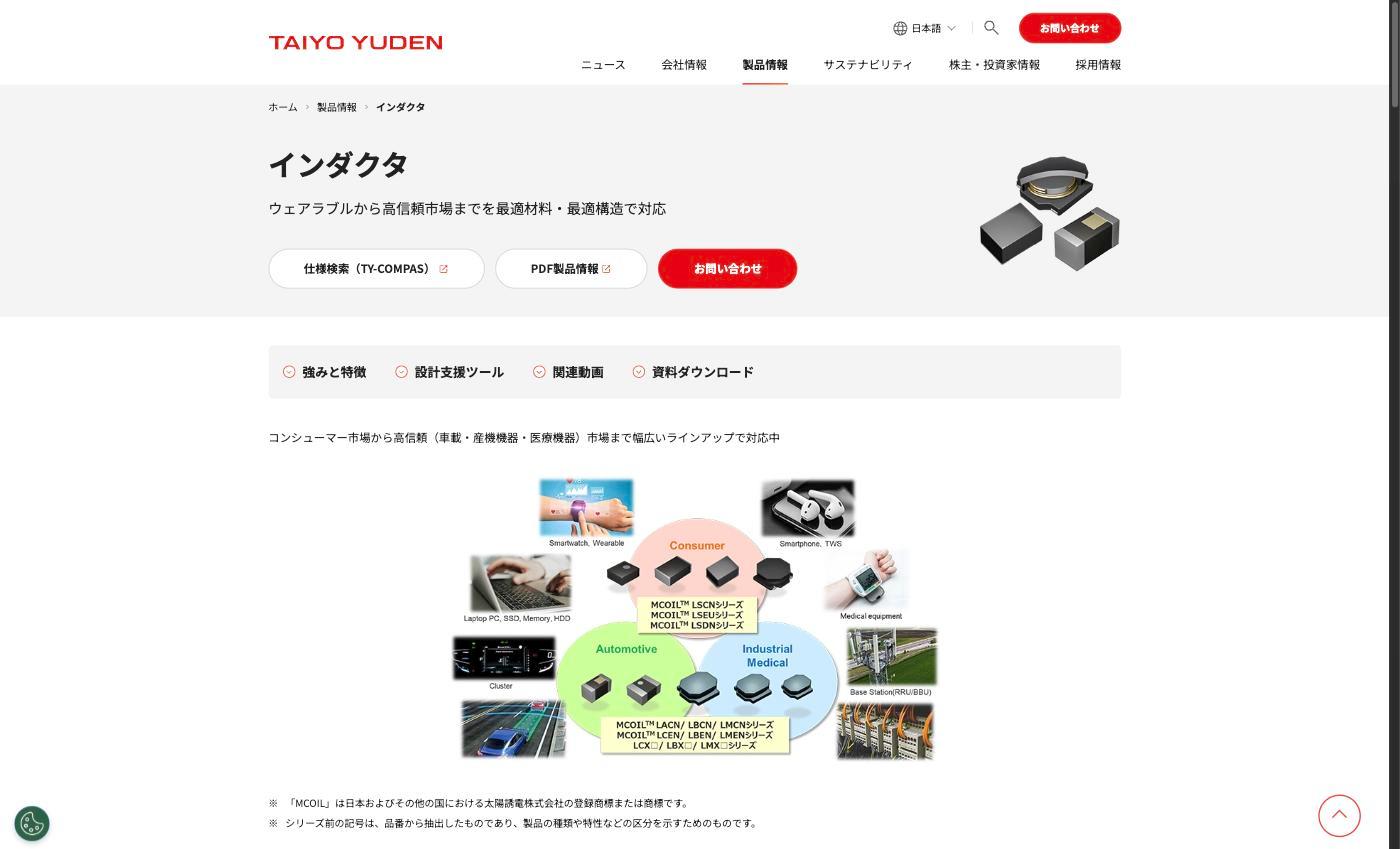
インダクタは、コイル状の構造で電流の変化を妨げる性質(自己インダクタンス)を利用し、ノイズ除去や電圧変換(DC-DCコンバータ)に使われる部品です。太陽誘電は「MCOIL™」ブランドで、金属材料と積層構造を組み合わせた高性能・小型のメタル系パワーインダクタを展開しています。
2026年3月期のインダクタ売上高は643億円(前期比+4.5%)で、コンデンサに次ぐ第二の収益柱に成長しました。中期経営計画2030でも重点成長領域の一つに位置付けられ、2027年3月期は745億円(前期比+15.8%)を計画しています。AIサーバー向けの新商品の出荷が今期から前倒しで始まりました。
複合デバイス・その他 — 通信用デバイスと事業構造改革
複合デバイスは、スマートフォン等の高周波回路に使う通信用デバイス(FBAR/SAWフィルタ)や回路モジュールで構成される事業です。2026年3月期の売上高は148億円(前期比-35.6%)と大きく減少しましたが、これはかねて進めていた回路モジュール事業の対象アイテムの譲渡・撤退が完了したことによるもので、事業自体の急激な悪化というより、低採算事業を整理する経営判断の結果です。量的な重要性が下がったため、2027年3月期からは「その他」に含めて開示されています。
その他区分には、2019年に完全子会社化したエルナー株式会社が手がけるアルミ電解コンデンサなどが含まれます。2026年3月期の売上高は245億円(前期比-1.5%)でした。
用途別の売上構成 | 2025年7〜9月 | 2026年7〜9月 |
|---|---|---|
情報インフラ・産業機器 | 23% | 28% |
自動車 | 29% | 28% |
通信機器 | 22% | 18% |
情報機器 | 17% | 18% |
民生機器 | 9% | 8% |
業績推移と財務分析 — 「谷」を越えて迎えた利益率の急回復
通期業績推移 — 3年で営業利益率2.8%→12.4%(予)まで回復
太陽誘電の業績は、スマートフォン需要の一巡と部品価格の下落により2022年3月期をピークに急減益となった過去があります。しかし2026年3月期を境に、AIサーバー特需を追い風とした急回復局面に入りました。
決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
2022年3月期 | 3,496.4億円 | 682.2億円 | 543.6億円 | 19.5% |
2023年3月期 | 3,195.0億円 | 319.8億円 | 232.2億円 | 10.0% |
2024年3月期 | 3,226.5億円 | 90.8億円 | 83.2億円 | 2.8% |
2025年3月期 | 3,414.4億円 | 104.6億円 | 23.3億円 | 3.1% |
2026年3月期 | 3,553.4億円 | 200.0億円 | 148.1億円 | 5.6% |
2027年3月期(会社予想) | 4,360.0億円 | 540.0億円 | 350.0億円 | 12.4% |
通期業績推移(売上高・営業利益・純利益・営業利益率・売上成長率)
営業利益率が2022年3月期から2年で急落した点は、半導体・電子部品業界特有の需要変動の波の大きさを物語っています。今期の会社予想どおりなら、「谷」を越えて上昇局面に入ったと言えるでしょう。
2027年3月期は2度の上方修正 — AIサーバー需要が想定を上回るペース
上期(2026年4〜9月の累計)は売上高が16.0%増、営業利益が約2倍になり、会社は11月5日に通期予想を8月に続いて引き上げました。増益を支えたのは、販売数量の増加と高付加価値品へのミックス改善による操業度効果(生産が増えて固定費の負担が軽くなる効果)です。
4〜9月の累計 | 2026年3月期 | 2027年3月期 | 前年同期比 |
|---|---|---|---|
売上高 | 1,776.2億円 | 2,060.3億円 | +16.0% |
営業利益 | 90.2億円 | 182.0億円 | +101.6% |
経常利益 | 81.1億円 | 159.1億円 | +96.2% |
純利益 | 55.4億円 | 81.4億円 | +46.8% |
3か月ごとの営業利益と営業利益率
7〜9月の売上高は1,121億円と前四半期から19.4%増え、売上高・営業利益とも8月時点の会社の想定を上回りました(決算説明会資料(メモ付) p.2)。
2027年3月期の会社予想の推移(営業利益・純利益)
修正の理由:会社は、AIサーバーを含む情報インフラ・産業機器とメモリモジュールなど情報機器の需要増加、販売価格の影響を挙げています。後者は同一製品の値下がりが8月の想定より小さくなる効果で、前期比ではなお73億円の減益要因です。8月予想からの増額90億円の内訳は、操業度効果+64億円、値下がりの縮小+57億円、固定費−15億円、為替−16億円です。
為替:上期は1ドル159.76円と前年同期より13.50円の円安で、営業利益を前年同期比75億円押し上げました。一方、通期の前提は8月の159.70円から157.88円へ円高方向に見直しており(10月以降は156円)、今回の増額は為替によるものではありません。
受注と価格:7〜9月のBBレシオ(受注高÷売上高)は全社1.70、コンデンサ1.83で、4四半期連続で受注が売上を上回りました。同一製品の販売価格は前四半期比で上昇に転じ(前年同期比ではまだ値下がり)、下期も上期より上がる見込みです。
純利益:海外子会社の従業員報酬をめぐる訴訟の第一審判決を受けた引当金28億円などの特別損失(上期計44億円、前年同期10億円)が響き、営業利益ほど伸びていません。7〜9月の3か月では前年同期比12.2%減です。
下期のハードル:通期予想の達成には下期に営業利益358億円が必要で、上期182億円の約2倍です。会社は、インダクタでもAIサーバー向けの売上が増えてミックス改善が進むと見込み、10〜12月の売上高は7〜9月比で±0%〜+4%としています。
出典:太陽誘電 業績予想の修正に関するお知らせ(2026年11月5日)、2027年3月期 第2四半期決算説明会資料 p.4〜5・p.8・p.10〜14・p.17〜18(値下がりの縮小はメモ付 p.12)、決算短信 添付資料 p.6・p.9よりKabuGraph作成。下期の必要額は通期予想と上期実績の差で、KabuGraph算出
中期経営計画2030 — 売上高4,800億円、ROE 15%を目指す
2026年5月8日に公表された「中期経営計画2030」では、2030年度に売上高4,800億円、営業利益率15%、ROE 15%、ROIC 10%の達成を目標に掲げています。
指標 | 2026年3月期(実績) | 2027年3月期(会社予想) | 2030年度(中計目標) |
|---|---|---|---|
売上高 | 3,553億円 | 4,360億円 | 4,800億円 |
営業利益率 | 5.6% | 12.4% | 15% |
ROE(自己資本利益率) | 4.5% | — | 15% |
ROIC(投下資本利益率) | 3.0% | — | 10% |
実現に向け、2026〜2030年度の5年間で累計2,700億円の設備投資を計画しており、当初はMLCCの生産能力を毎年10%程度増強する方針を示しました。すでに構造改革を実施した低採算の通信用デバイス事業に対し、今後はAIサーバー・自動車向けの高付加価値領域への集中投資により、収益性の改善を図る計画です。
計画の公表から半年の11月、会社は投資計画を2年早めて実行すると表明しました。AI関連市場の成長が計画策定時の予測を大幅に上回っているためで、来期はAIサーバー向けコンデンサの生産能力を今期の2倍以上にする予定です(第2四半期決算説明会資料(メモ付) p.10)。
配当・株主還元方針
太陽誘電の株主還元は配当を基本としており、配当性向30%・DOE(株主資本配当率)3.5%を目安に、企業価値向上に応じた安定的な配当の増加を目指す方針を掲げています。必要に応じて自己株式取得も資本効率向上策として実施するとしています。
決算期 | 年間配当金 | 配当性向 | DOE |
|---|---|---|---|
2026年3月期(実績) | 90円 | 76.0% | 3.8% |
2027年3月期(会社予想) | 90円 | 34.5% | 3.7% |
2026年3月期は純利益が23.3億円から148.1億円へ6.4倍に回復したことで、配当性向は前期の482.1%から76.0%まで低下しました。それでも目安の30%を大きく上回っているのは、2023年3月期から年間90円の配当を据え置き、利益が落ち込んだ2024年3月期・2025年3月期も減配しなかったためです。配当額を業績に急連動させず、安定配当を優先する姿勢の表れといえます。
今期は業績予想を引き上げた一方で年間90円の配当予想は据え置き、純利益の回復で配当性向は目安に近い34.5%まで下がる見通しです。配当利回りは1.37%(2026年11月5日終値、予想90円)と、値上がり益(キャピタルゲイン)を主眼に置いた銘柄である点には留意が必要です。
株価指標(2026年11月5日終値・決算発表前)
指標 | 値 |
|---|---|
株価 | 6,580円 |
時価総額 | 9,052億円 |
PER(株価収益率・実績) | 55.5倍 |
予想PER(予想EPS 260.51円) | 25.3倍 |
PBR(株価純資産倍率) | 2.29倍 |
EPS(1株あたり利益) | 118.49円 |
ROE(自己資本利益率) | 4.3% |
配当利回り | 1.37% |
PERの水準:実績の55.5倍は利益が回復途上の2026年3月期を分母にした数字で、東証プライムの実績PER(2026年10月末の単純平均、全体18.2倍・電気機器26.8倍)の2倍以上です。今期の会社予想EPSなら25.3倍まで下がりますが、下期の大幅な増益が前提です。
株価の振れ:2026年3月末の3,694円から7月1日に22,655円(終値)まで急騰した後に下げ、11月5日は6,580円です。この日は前日比13.53%安でしたが、決算発表は取引終了後の15:30なので、今回の決算や上方修正への反応ではありません(同じ日に村田製作所は16.58%安、TDKは8.12%安)。
株式数の増加:2023年に発行した転換社債の株式への転換が進み、自己株式を除く株式数は2026年3月末の約1億2,505万株から10月末に約1億3,435万株へ約7.4%増えました(KabuGraph算出)。1株当たり利益はその分薄まります(希薄化)が、社債の残高は3月末の508億円から9月末に150億円へ減りました。
出典:東証株価・JPX「規模別・業種別PER・PBR」・太陽誘電 2027年3月期 第2四半期(中間期)決算短信 p.1・添付資料 p.5・p.9よりKabuGraph作成
投資家が注目すべきポイント
3つの強み
1. AIサーバー特需をとらえる技術的優位性
MLCC世界シェア3位(同社調べ)という規模と、超小型(0.25×0.125mm)のMLCCと大容量化の技術を併せ持ちます。会社は、精度と生産性を両立させてMLCCを製造できる企業は自社を含め世界で数社に限られると説明しており、AIサーバー向けの高付加価値領域を伸ばしています。
2. 積極的な設備投資による成長ポテンシャル
中期経営計画2030では、2026〜2030年度の5年間で累計2,700億円を投じる計画で、当初はMLCC生産能力を毎年10%程度増強するとしていました。旺盛な需要を取りこぼさない供給体制を構築することで、2030年度に売上高4,800億円(2026年3月期比+35%)を目指しています。2026年11月には、この投資計画を2年早めて実行すると表明しました。
3. 利益率の急回復トレンド
営業利益率は2024年3月期の2.8%を底に、今期は12.4%の予想と、改善が加速しています。会社は販売数量の増加と、AIサーバー向けなど高付加価値品へのミックス改善による操業度効果を増益の主因に挙げており、この流れが続けば中期経営計画の目標達成に近づきます。
注意すべきリスク
1. 電子部品業界特有の景気循環リスク
太陽誘電の営業利益は、2022年3月期の682億円から2024年3月期には91億円へ、わずか2年で約87%減少した実績があります。スマートフォン需要の一巡や部品価格下落など、需給バランスが崩れた際の落ち込みは急激です。仮にAIサーバー投資が減速すれば、同様の急減益リスクが再燃する可能性があります。会社自身も2026年8月の決算説明会で、今の需給環境には「過熱感が見られる」と述べています(第1四半期決算説明会 質疑応答要旨)。
2. AIサーバー投資・為替への高依存リスク
成長の柱がAIデータセンター投資に集中しており、生成AIブームの持続性や大手クラウド事業者の設備投資動向に業績が大きく左右される構造です。また通期予想は1ドル157.88円(10月以降は156円)が前提で、急激な円高局面では業績予想の下振れ要因になり得ます。同社が開示する為替感応度は、米ドル1円の変動で年間売上高に約19億円、営業利益に約9億円です。
3. 高いバリュエーションと目標未達リスク
実績PER 55.5倍(会社予想ベースで25.3倍)は、利益の大幅な回復を織り込んだ水準です。収益性改善が計画通りに進まなければ株価調整リスクは大きくなります。
目標との差:2026年3月期のROEは4.5%で、目標の15%とは大きなギャップがあります。
値動き:株価は7月1日の高値圏(終値22,655円)から11月5日には7割下げています。
希薄化:転換社債の転換で、自己株式を除く株式数が2026年3月末から約7.4%増えました。
競合:村田製作所、サムスン電機、ヤゲオなど有力な競合他社との価格・技術競争も続きます。
メーカー | 特徴 |
|---|---|
村田製作所 | 電子部品大手。MLCCの世界シェアは首位 |
サムスン電機 | 韓国の電子部品大手 |
TDK | 電池・センサー等に多角化した総合部品メーカー |
太陽誘電 | 電子部品専業に近く、コンデンサ関連が売上の大半 |
ヤゲオ | 台湾の受動部品(抵抗・コンデンサなど)大手 |
太陽誘電は3位(2026年3月末時点、同社調べ)、首位の村田製作所は積層セラミックコンデンサの世界シェア40%を掲げています(村田製作所 採用サイト、2026年3月末時点)。どちらも各社の公表値で、算出方法が同じとは限りません。
収益性の面では、村田製作所との差が鮮明です。太陽誘電の営業利益率は今期の会社予想でTDKに並びますが、中期経営計画2030が目標とする15%は、村田製作所がすでに上回っている水準です。
営業利益率 | 2026年3月期(実績) | 2027年3月期(会社予想) |
|---|---|---|
村田製作所 | 15.4% | 23.0% |
TDK | 10.9% | 12.0% |
太陽誘電 | 5.6% | 12.4% |
TDKとの業務提携の基本合意 — 競合同士が共同開発を協議
2026年9月29日、太陽誘電はTDKと業務提携の基本合意書を締結しました。AIデータセンターやフィジカルAI(ロボットなど現実世界で動くAI)向けの最先端MLCC・インダクタの共同開発を主軸に、製造・調達での連携も含む包括的な提携を協議し、将来的な資本提携の可能性も検討します。
現在の関係:資本関係も人的関係もなく、特筆すべき取引関係もありません。
業績への影響:会社は2027年3月期への影響は軽微と見込み、中期的に収益基盤の強化につながるとしています。
進み具合:11月5日時点でも協業の内容は協議中で、決まり次第説明するとしています。
出典:太陽誘電 TDK株式会社との業務提携に係る基本合意書締結に関するお知らせ(2026年9月29日)、第2四半期決算説明会資料(メモ付) p.14よりKabuGraph作成
まとめ
太陽誘電(6976)は、MLCC世界シェア3位の技術力を武器に、AIサーバー特需という大きな成長機会をとらえつつある電子部品メーカーです。
投資の観点からのポイントを整理すると、以下の通りです。
事業の強さ: MLCC世界シェア3位(同社調べ)で超小型・大容量の技術を持ち、会社の説明ではハイエンド品を作れる世界で数少ないメーカーの一角
成長性: 2027年3月期は売上高4,360億円(+22.7%)、営業利益540億円(+170.0%)を予想(11月5日に上方修正)。中期経営計画2030では売上高4,800億円・ROE15%を目標に掲げ、5年累計2,700億円の設備投資計画を2年早めて実行する
収益構造: 営業利益率は2024年3月期の2.8%を底に回復し、2026年7〜9月は11.9%。販売数量の増加と高付加価値品へのミックス改善が利益率改善を牽引
TDKとの提携: 2026年9月に共同開発を軸とする業務提携で基本合意。内容は協議中で、将来的な資本提携の可能性も検討する
注意点: 実績PER55.5倍・予想PER25.3倍(2026年11月5日の決算発表前の終値)と利益の回復を織り込んだ株価水準で、値動きも大きい。通期予想の達成には下期に上期の約2倍の営業利益が必要。2026年3月期のROE4.5%と中計目標15%にはギャップがあり、景気循環リスク・AI投資への高依存リスクにも注意が必要
光記録メディア事業からの撤退という大胆な決断で電子部品専業へ転換し、その後の需要の波を乗り越えて今のAIサーバー特需をとらえた点は、同社の事業ポートフォリオを機動的に組み替える経営力を示しています。高いバリュエーションには注意が必要ですが、「収益改善フェーズの入り口に立った電子部品大手」として中長期視点で注目に値する銘柄といえるでしょう。
太陽誘電
積層セラミックコンデンサ(MLCC)を主力とする電子部品メーカー。コンデンサに加え、インダクタ、複合デバイス(FBAR/SAWデバイス等)など受動部品を幅広く手がける。スマートフォン・自動車・産業機器向けに小型・高性能な電子部品を供給し、国…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2026年11月5日公表の決算、株価指標は同日の決算発表前の終値に基づいています。