エムアップホールディングス(3661)の企業分析|ファンクラブ800超・チケプラで築くエンタメDXプラットフォーム
エムアップホールディングス(3661)は、国内最大規模となる800超のファンクラブサイトを運営し、課金会員380万人超の基盤を持つエンターテインメントDXプラットフォーム企業です。
2026年3月期は売上高317億円(前期比+23.0%)、営業利益50億円(同+23.1%)と8期連続の増収増益を達成。ファンクラブ会員基盤を起点に、EC・電子チケットを連携させた独自のエコシステムがライブ市場の活況を追い風に拡大を続けています。
この記事では、エムアップホールディングスの3つの事業構造、業績推移、成長戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — X JAPANのhideの夢から始まったエンタメDX企業
エムアップホールディングスは、「音楽はインターネットとモバイルで届ける時代が来る」というX JAPANのhideのビジョンを原点に、2004年12月に設立されたエンターテインメントIT企業です。
創業者であり現代表取締役の美藤宏一郎氏はレコード会社出身で、音楽業界の人脈とIT技術を融合させ、携帯電話向けコンテンツ配信からスタート。2008年にGLAYのファンクラブサイト運営を開始したことが転機となり、「ファンクラブ運営プラットフォーム」という独自のポジションを確立しました。
項目 | 内容 |
|---|---|
会社名 | 株式会社エムアップホールディングス(m-up holdings, Inc.) |
証券コード | 3661(東証プライム) |
設立 | 2004年12月 |
上場 | 2012年3月(東証マザーズ)→ 2013年9月 東証一部 → 2022年4月 プライム市場 |
代表取締役 | 美藤宏一郎 |
本社 | 東京都渋谷区渋谷三丁目12-18 |
セクター | 情報・通信業 |
事業拡大の軌跡 — 携帯コンテンツからファンプラットフォームへ
2004年 — 携帯電話向け有料コンテンツ配信・通信販売を目的に渋谷区で設立
2008年 — GLAYのファンクラブサイト「GLAY MOBILE」を開設し、ファンクラブ運営事業に本格参入
2012年 — 東証マザーズに上場、翌年東証一部へ市場変更
2018年 — EMTG(現Fanplus)を完全子会社化し、ファンクラブサイト数・会員基盤がほぼ倍増。電子チケット事業にも参入
2020年 — 持株会社体制へ移行し、現社名に変更。8つの事業子会社でグループシナジーを追求
2018年のEMTG買収は同社にとって最大の転機でした。それまで伸び悩んでいた業績が一気に加速し、2019年3月期から8期連続の増収増益を記録するに至っています。
3つの事業を理解する — ファンクラブ・EC・電子チケットの連携モデル
エムアップホールディングスの事業は、「コンテンツ事業」(ファンサイト+EC)と「電子チケット事業」の2報告セグメントで構成されています。ファンクラブの会員基盤を起点に、グッズ販売と電子チケットで収益を多層化する仕組みが最大の特徴です。
売上構成比(2026年3月期)
ファンサイト・ファンクラブ事業(Fanplus)
グループの中核を担うのが、子会社Fanplusが運営するファンクラブサイト運営事業です。アーティスト、タレント、声優、アニメ、スポーツ選手など幅広いジャンルの公式ファンクラブを月額・年額課金で運営し、会員限定コンテンツ、チケット先行販売、限定グッズなどを提供しています。
運営サイト数:800超(Fanpla Kit含む、国内最大規模)
課金会員数:380万人超(国内最大規模)
取引先:70社超の芸能事務所・レーベル
この事業のビジネスモデルはリカーリング(継続課金)型で、安定的かつ予測可能性の高い収益基盤を形成しています。ファンはアーティストの活動に惹かれて自発的に入会するため、一般的なサブスクリプションサービスと異なり会員獲得コストが低く、退会率も極めて低い点が大きな強みです。
2026年3月期のファンサイト事業の売上高は245億円(前期比+27.0%)と大幅に伸長しました。複数の大型アーティストによる活発な活動と新規ファンクラブ開設が寄与しています。さらに、韓国のファンエンゲージメントアプリ「bubble for JAPAN」の展開や、HYBE(BTSの所属事務所)が運営する「Weverse」とのID連携など、グローバルなファンプラットフォームとの接続も進めています。
EC事業 — ファンクラブ連携型のグッズ販売
EC事業は、ファンクラブ会員を主なターゲットに、アーティストグッズ・CD/DVD・限定アイテムの販売を行っています。会員限定販売やオリジナル特典の付与で差別化を図っているほか、ライブ会場での「事前購入・会場受取」や独自決済「PlusPay」によるキャッシュレス物販も展開。オンラインとリアルを融合した購買体験を提供しています。
さらに、ファンクラブ限定のオンラインくじ「Fanpla Chance」が収益成長をけん引しています。2026年3月期のEC事業売上高は27億円(前期比+8.8%)でした。
電子チケット事業(チケプラ)
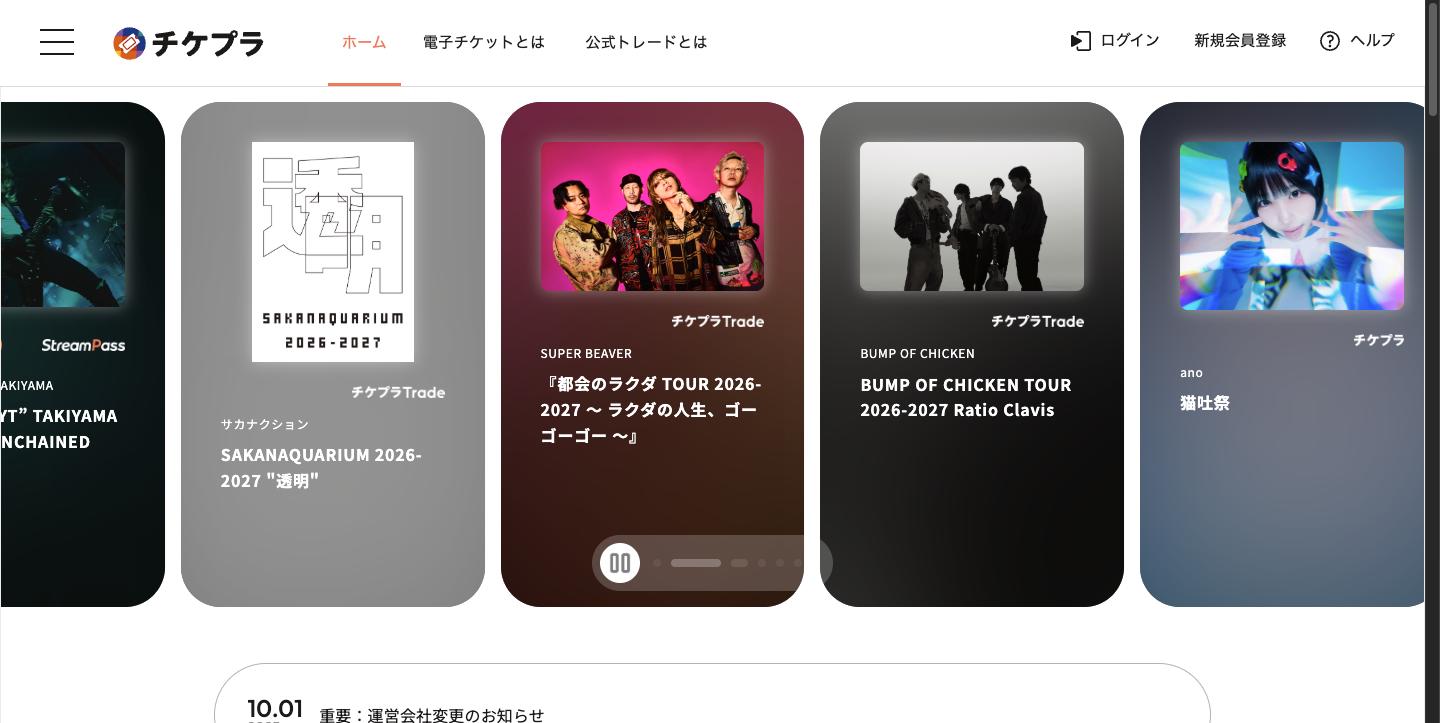
2018年のEMTG買収で参入した電子チケット事業は、子会社チケットプラス(2025年10月に旧Tixplusから分社化)が運営する「チケプラ」ブランドで展開しています。電子チケットの発券に加え、定価での公式リセール(チケプラTrade)を提供し、不正転売対策とファンの利便性を両立するサービスとして主催者から高い支持を得ています。
電子チケット — 音楽ライブ、アイドルイベント、プロ野球、フィギュアスケート、レジャー施設まで幅広く対応
チケプラTrade — 行けなくなったチケットを定価で他者に譲れる公式リセールサービス。高額転売を防止
StreamPass — オンラインライブ配信の視聴パスを販売するプラットフォーム
顔認証入場 — 不正入場防止のための顔認証技術を活用したチケットレス入場
2026年3月期の電子チケット事業売上高は44億円(前期比+12.2%)、セグメント利益は13.5億円(同+28.3%)と利益の伸びが売上を大きく上回りました。電子チケットの発券枚数は過去最高を更新し、チケプラTradeの導入拡大や手数料改定による収益性向上が寄与しています。
業績推移と財務分析 — 8期連続増収増益の中身
エムアップホールディングスの業績は、2018年のEMTG買収を起点に成長が加速し、2026年3月期まで8期連続の増収増益を達成しています。売上高は2020年3月期の110億円から2026年3月期の317億円へ約2.9倍に拡大しました。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
利益率の改善トレンド
営業利益率は2020年3月期の6.6%から2026年3月期の15.8%へ大幅に改善しました。これは、収益性の高いEC事業と電子チケット事業の構成比が拡大したことが主因です。ファンサイト事業の月額課金に加え、EC手数料やチケット発券手数料といった変動収入が積み上がる構造になっています。
ただし2026年3月期は、特定の大型ファンコミュニティでアーティスト側への収益配分(ロイヤリティ)負担が高く、増収幅に対する利益の伸びが限定的でした。会社は次期以降、会員獲得ポートフォリオの多角化と開発体制の効率化で収益性の改善を図るとしています。
セグメント別の成長推移
セグメント別売上高推移
セグメント別に見ると、ファンサイト事業が売上の77%超を占め、会員基盤の拡大が全体の成長を主導しています。電子チケット事業はセグメント利益13.5億円(前期比+28.3%)と利益の伸びが顕著で、手数料改定やチケプラTradeの成長が収益性を押し上げています。
2027年3月期Q1の進捗
2027年3月期第1四半期(2026年4-6月)は、売上高90.2億円(前年同期比+21.6%)、営業利益16.1億円(同+15.8%)と好調なスタートを切りました。
通期予想に対する進捗率は、売上高25.1%、営業利益27.7%と概ね計画線上で推移しています。会社は通期予想(売上高360億円、営業利益58億円)を据え置いています。
株主還元 — 大幅増配と自己株式取得
同社は2回の株式分割(2022年1月に1株→4株、2026年1月に1株→2株)を実施しています。分割調整後の1株配当は6期連続で増配を続けており、2027年3月期の予想配当24円が実現すれば7期連続の増配となります。
1株配当の推移(分割調整後)
特に2026年3月期は、分割調整前ベースで年間40円(前期18円から22円の大幅増配)と株主還元を強化。配当性向は47.8%(前期38.6%)に上昇しました。あわせて配当性向の目安を従来の30%から「40%〜50%」へ引き上げ、原則として減配を行わない「累進配当」を導入。自己株式取得(約10.9億円)も合わせ、株主還元姿勢を大きく強化しています。2026年9月5日時点の配当利回りは2.46%です。
主な株価指標
指標 | 値 |
|---|---|
株価 | 813円 |
時価総額 | 593億円 |
PER(実績) | 19.4倍 |
PBR | 6.08倍 |
配当利回り | 2.46% |
ROE | 27.1% |
投資家が注目すべきポイント
成長ドライバー
1. ライブ・コンサート市場の構造的成長
2025年の国内ライブ・コンサート市場は総動員数5,999万人(前年比+1.0%)、市場規模6,443億円(同+5.3%)と過去最高を更新しています(出所:ぴあ総研)。ストリーミングで音楽に触れる機会が増えたことがリアルなライブ体験への需要を押し上げる好循環が続いており、同社のEC事業・電子チケット事業の追い風となっています。
2. グローバル展開の加速
日本のアーティスト(特にアイドル・アニメ関連)の海外人気の高まりを受け、同社は海外ファンの取り込みを強化しています。具体的には、米国での現地法人設立、HYBEの「Weverse」とのID連携、韓国Dear U社との合弁による「bubble for JAPAN」の展開など、グローバルなファンプラットフォームへの進化を進めています。営業利益ベースで年間20%以上の成長を目指す方針です。
3. 電子チケット事業の非音楽領域への拡大
チケプラは音楽ライブだけでなく、プロ野球、バスケットボール、フィギュアスケート、レジャー施設など非音楽領域への導入が拡大しています。また、「チケプラSDK」により他社のチケットシステムとの連携も推進しており、プラットフォームとしての成長余地は大きいと見られます。スポーツ領域では選手のデジタルカードコレクションアプリも展開し、チケット周辺の収益多角化を図っています。
注意すべきリスク
1. アーティスト依存のリスク
同社の収益はアーティストの活動量と人気に連動するため、大型アーティストの活動休止・引退は直接的な業績リスクとなります。実際に2026年3月期は、特定の大型ファンコミュニティへの依存が高まり、そのロイヤリティ負担の大きさがコンテンツ事業の利益率を押し下げました。800超のサイトを運営する分散構造がある程度のリスクヘッジにはなっていますが、売上の偏りには注意が必要です。
2. 高バリュエーションの調整リスク
PBR 6.08倍、PER 19.4倍(いずれも2026年9月5日時点)は、成長株としてのプレミアムが織り込まれた水準です。会員数の伸び鈍化や利益率の低下が顕在化した場合、株価の調整幅は大きくなる可能性があります。2027年3月期の会社予想PERは16.3倍(予想EPS 50円)ですが、業績予想を大幅に下回った場合のダウンサイドは意識しておくべきでしょう。
3. ライブ市場の外部ショック
同社はコロナ禍でも増収を維持した実績がありますが、電子チケット事業とEC事業(ライブ会場物販)はライブ動員数に連動する構造です。パンデミックや大規模災害による市場縮小は、特にこの2事業に大きな影響を及ぼします。ただし、ファンサイト事業の月額課金は外部ショックに強く、売上の77%を占めるこの部分が業績の下支えとなります。
まとめ
エムアップホールディングスは、ファンクラブ・EC・電子チケットの三位一体モデルで、エンターテインメント業界のDXを推進する企業です。800超のファンクラブサイトと380万人超の課金会員から生まれるリカーリング収益を土台に、ライブ市場の活況を追い風として8期連続の増収増益を達成しています。
投資の魅力は「成長」と「配当」の両立にあります。ROE 27.1%の高い資本効率を維持しながら、分割調整後で6期連続の増配を実現。2027年3月期は売上高360億円(+13.5%)、営業利益58億円(+15.9%)と二桁成長を計画しており、Q1の進捗(売上25.1%、営業利益27.7%)は概ね計画線上です。
一方で、アーティスト活動への依存、PBR 6倍超の高バリュエーション、ライブ市場の変動リスクには注意が必要です。グローバル展開や電子チケットの非音楽領域への拡大といった成長余地がどこまで顕在化するかが、今後の株価評価を左右するでしょう。
エンタメ産業のデジタルシフトを支えるインフラ企業として、同社の動向は引き続き注目に値します。