セルシス(3663)の企業分析|CLIP STUDIO PAINTのサブスク転換で伸びる
2026年12月期 第3四半期決算まで反映
セルシス(3663)は、イラスト・マンガ・Webtoon・アニメーション制作アプリ「CLIP STUDIO PAINT」を軸に、全世界のクリエイターに創作インフラを提供するソフトウェア企業です。累計出荷本数は7,000万本を突破しました。
2026年1〜9月の累計は売上高80.7億円(前年同期比+15.5%)、営業利益30.9億円(同+38.3%)で、9か月で前期1年分の営業利益を上回りました。通期は売上高108億円と創業来初の100億円到達を見込みます(7月31日に上方修正した会社予想を11月6日も据え置き)。サブスクリプションARRは67億円(2026年9月、前年同月比+31.8%)で過去最高です。
この記事では、セルシスの2つの事業分野、サブスクリプション移行の進捗、業績推移、海外展開戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 創業35年、日本発のクリエイター支援企業
セルシスは1991年に設立され、アニメーション制作ソフト「RETAS!PRO」を皮切りにクリエイター向けツールの開発を続けてきました。2001年にマンガ制作ソフト「ComicStudio」、2012年に現在の主力製品「CLIP STUDIO PAINT」をリリースし、日本のデジタルコンテンツ制作ツールのパイオニアとして地位を確立しています。2026年5月には創立35周年を迎えました。
項目 | 内容 |
|---|---|
会社名 | 株式会社セルシス(CELSYS, Inc.) |
証券コード | 3663(東証プライム) |
設立 | 1991年5月 |
上場 | 2012年4月 東証二部(持株会社アートスパークホールディングスとして上場)→ 2022年4月 東証スタンダード → 2024年9月 東証プライム |
代表取締役社長 | 成島 啓 |
従業員数 | 274名(2026年9月末時点) |
本社 | 東京都新宿区西新宿 |
セクター | 情報・通信業 |
30年にわたるクリエイターツールの進化
セルシスの歩みは、日本のデジタルコンテンツ産業の進化そのものです。
1993年 — アニメーション制作ソフト「RETAS!PRO」発売。国内のアニメスタジオに広く普及
2001年 — マンガ制作ソフト「ComicStudio」発売。デジタル漫画制作の先駆けとなる
2012年 — 「CLIP STUDIO PAINT Ver.1.0」発売。イラスト・マンガ・アニメーションを1つのアプリに統合
2013年 — CLIP STUDIO PAINTの全世界販売を開始。グローバル展開の第一歩
2024年 — 東証プライム市場へ移行。TOPIX構成銘柄に選定
2026年3月 — Ver.5.0メジャーバージョンアップを全世界に提供。サブスク契約と買い切り販売がともに急伸
現在のセルシスは、「クリエイターサポート分野」(CLIP STUDIO PAINTによる制作支援)と「クリエイタープラットフォーム分野」(素材マーケット・コミュニティ運営・電子書籍ソリューション)の2本柱で事業を展開しています。前者が収益の大部分を占める稼ぎ頭、後者は将来の第二の柱となる成長投資フェーズです。
CLIP STUDIO PAINTとクリエイタープラットフォーム — 2つの事業を理解する
CLIP STUDIO PAINT — 全世界累計7,000万本のペイントツール
CLIP STUDIO PAINTは、イラスト・マンガ・Webtoon・アニメーション制作に対応した総合ペイントアプリです。Windows、macOS、iPad、iPhone、Android、Chromebookと主要プラットフォームすべてに対応しており、累計出荷本数は7,083万本(2026年9月末時点)に達しています。
CLIP STUDIO PAINT 累計出荷本数の推移
特に注目すべきは、日本の漫画家における利用シェアが95%(2021年の漫画家向け調査)という圧倒的なポジションです。プロの漫画家から趣味で絵を描くアマチュアまで、幅広い層に支持されています。Google年次開発者会議「Google I/O」では、Android大画面デバイスに最適化されたアプリの事例として紹介されるなど、グローバルなプラットフォーマーからも高い評価を得ています。
料金体系:サブスクと買い切りの併存モデル
CLIP STUDIO PAINTは、サブスクリプション(月額・年額)と買い切り(一括購入)の両方のモデルを併存させています。たとえばPRO版の場合、サブスクリプションは月額480円(1デバイスプラン)から、買い切りは6,900円から利用可能です。
重要なのは、買い切り版の追加機能はサブスクリプション契約またはバージョンアップ料金が必要という設計になっている点です。これにより、既存の買い切りユーザーにもサブスクリプションへの移行インセンティブが働き、長期的にサブスク比率が上昇する構造となっています。2026年3月のVer.5.0リリースに合わせて、買い切り版の価格を全世界で平均10%引き上げました(収益性の向上と継続的なサービス提供が目的と会社は説明)。
CLIP STUDIO ASSETSと1,300万人のクリエイタープラットフォーム
CLIP STUDIO ASSETSは、CLIP STUDIO PAINTで使えるブラシ、3Dモデル、背景素材、スタンプなどをクリエイター同士が共有・販売できる素材マーケットプレイスです。ASSETSのほか、後述の講座やQ&Aなどを含むクリエイタープラットフォームサービス全体の利用者数は、全世界で1,376万人(2026年9月時点、前年同月比+25.2%)に達しています。
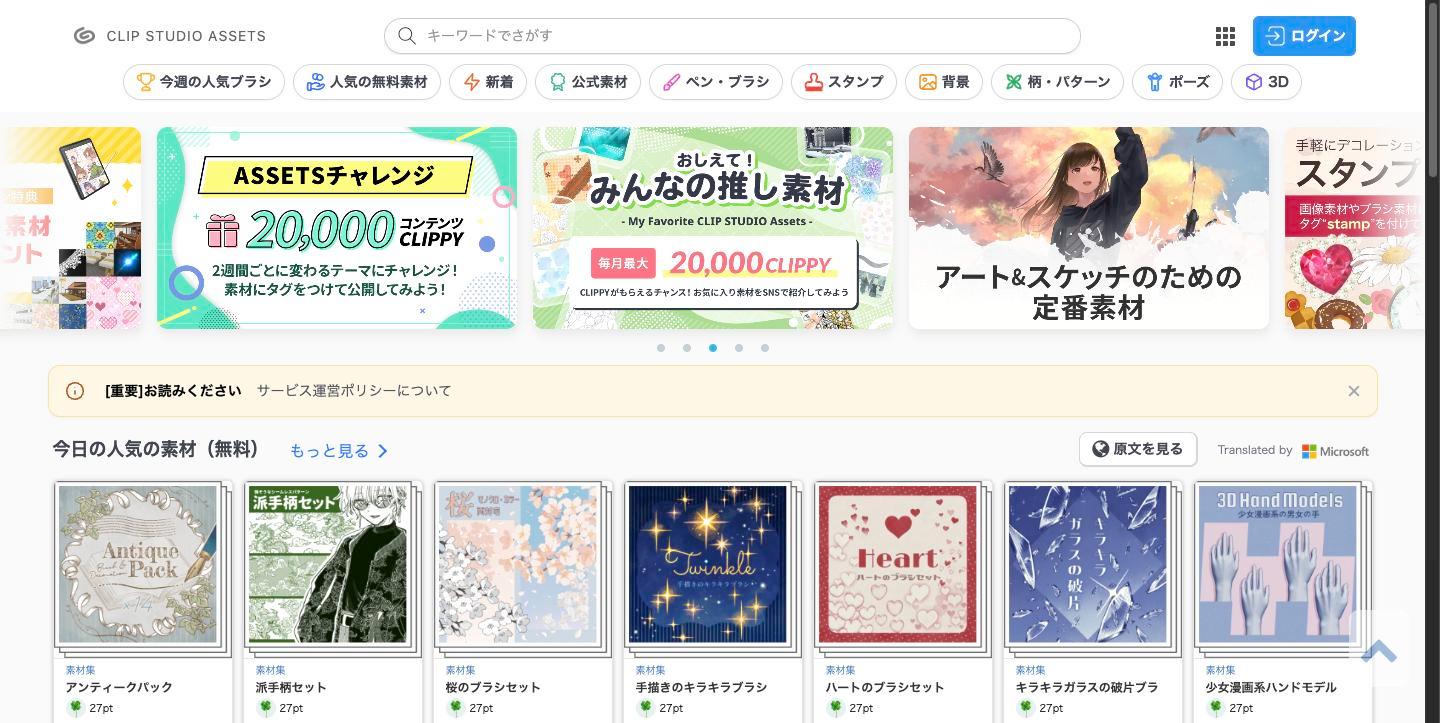
このプラットフォームは、描き方講座やQ&Aコミュニティ、作品共有機能、編集者とクリエイターのマッチングサービスなども提供しており、セルシスが掲げる「CREATOR JOURNEY」(クリエイターの活動の全てをサポートする創作インフラ)のコンセプトを体現する存在です。
セルシスの中長期戦略では、クリエイタープラットフォーム分野を「第二の収益の柱」に育てる方針です。現在は新サービス開発への投資フェーズにあり、クリエイターのマネタイズ支援やユーザーコミュニティ強化のための新サービスを2026年以降に順次リリース予定としています。
業績推移と財務分析 — サブスク転換が生んだ利益成長
セルシスの業績推移を見ると、売上高は2019/12期の54億円から2026/12期予想108億円へ7年で倍増しています。特に注目すべきは、売上の伸び以上に営業利益率が劇的に改善している点です。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
2019/12期は営業利益率わずか4.5%でしたが、2026/12期の会社修正予想では37.0%まで上昇する見通しです。この劇的な改善をもたらしたのが、サブスクリプションモデルへの移行です。
サブスクリプション移行が利益構造を変えた
買い切りモデルは売上が一時的ですが、サブスクリプションは契約が続く限り毎月・毎年の収益が積み上がります。セルシスのサブスク売上比率は2022/12期の35%から2025/12期には52%へと急上昇し、初めてサブスクが売上の過半を占める構造に転換しました。
サブスクリプション売上比率の推移
注目すべきは、買い切り売上も減っていない点です。サブスクへの「食い合い」ではなく、サブスクが純増する形で売上全体が伸びています。2026年3月のVer.5.0リリースでは買い切り版も好調に売れ、計画比150%超を達成しました。
2026/12期 第3四半期(1〜9月累計)と通期予想
2026年11月6日に開示した第3四半期累計(1〜9月)は増収増益で、9か月の営業利益が前期1年分(29.7億円)を上回りました。会社は増収の要因として、新興国とモバイルで好調なサブスク契約の増加と、Ver.5.0や販促キャンペーンによる買い切り版の販売を挙げています。
項目 | 2026年1〜9月 | 前年同期比 | 通期予想の進捗率 |
|---|---|---|---|
売上高 | 80.7億円 | +15.5% | 74.6% |
うちサブスク | 47.2億円 | +29.6% | 73.2% |
営業利益 | 30.9億円 | +38.3% | 77.3% |
経常利益 | 31.2億円 | +40.0% | 77.9% |
純利益 | 21.2億円 | +56.1% | 79.5% |
営業利益率は38.3%(前年同期は32.0%)に上がりました。売上原価率が39.9%から31.8%に下がったためで(KabuGraph算出)、販管費率は28.1%から29.9%に上がっています(販管費は計画どおりと会社は説明)。純利益の+56.1%は、前年同期の特別損益(評価損4.8億円、特別利益1.9億円)が今期は無い反動を含みます。
四半期ごとの売上高・営業利益(3か月)
7〜9月は売上高・営業利益とも前の四半期を下回りましたが、前年同期比では増収増益です。減ったのは買い切りを含むツール販売で、サブスクは伸び続けています。会社は例年の上期偏重に加え、毎年9月の販促キャンペーンを10月に移したことで売上の一部と広告宣伝費が第4四半期にずれると説明しています(10月のキャンペーンは堅調)。
通期予想は7月31日に上方修正した水準を据え置きました。この予想は中期経営計画(2025-2027)の最終年度の目標をすでに上回っており、中計を1年前倒しで達成する見込みで、2027/12期の目標は今後見直すとしています。
項目 | 26/12期 期初 | 26/12期 修正後 | 27/12期 中計 |
|---|---|---|---|
売上高 | 99.6億円 | 108.1億円 | 107億円 |
営業利益 | 33.2億円 | 40.0億円 | 33億円 |
11期連続増配 — 配当は7年で約35倍に
セルシスは株主還元にも積極的です。2026/12期は年間配当52円(実施済みの中間20円と期末32円、前期比+16円)を予定しており、11期連続の増配となる見込みです。52円のうち10円は創立35周年の記念配当です。期初予想の38円から、期中に3度引き上げられました。
2026年6月 — 中間配当を2円増額(年間40円に)
2026年7月 — 期末に創立35周年記念配当10円を追加(年間50円に)
2026年8月 — 第2四半期の増収増益を受けて期末配当をさらに2円増額(年間52円に)
前期の36円にも東証プライム市場への上場記念配当10円が含まれています。記念配当を除いた普通配当で比べると、26円から42円への増配です。2026年11月6日終値(1,665円)で計算した予想配当利回りは3.12%(記念配当を除くと2.52%)、会社が示す配当性向は57%です。
自己株式の取得も累計65億円を実施済みで、2026年3月に150万株、9月に200万株を消却しました(自己株式の保有割合は消却前の18.3%から9.4%に低下)。
1株配当金の推移(株式分割調整後)
投資家が注目すべきポイント
成長ドライバー
1. サブスクARRの加速的成長
セルシスの成長を最もよく表す指標がサブスクリプションARR(年間経常収益)です。2026年9月のARRは67.3億円(前年同月比+31.8%)で過去最高を更新しました。中計で掲げた2026/12期の目標66億円にはすでに届いており、会社は2026/12期に70億円以上、2030年までに100億円以上を見込んでいます。
サブスクARRの推移(3か月移動平均)
月次のチャーンレート(解約率。前月末の契約数に対するその月の解約数の割合)は2026年9月に5.2%となり、3月(5.4%)に続いて目標の5%以下を超えました。9月は前年のキャンペーンで販売した12か月版ライセンスの契約満了によるもので、会社は10月以降は平常の4%台に戻ると見込んでいます。2022年の10%超からは大きく改善しており、サブスクの「質」も向上しています。
2. 海外・新興国での急速なユーザー拡大
CLIP STUDIO PAINTのユーザーの83%は海外です。直近1,000万本の出荷では中南米が最大で、会社が注力する新興国の中南米と東南アジアを合わせると約4割を占めます。
直近1,000万本の出荷エリア別内訳(2026年1月〜2026年9月)
特に成長が著しいのが新興国です。2026年9月のサブスク累計契約数は前年同月と比べて、インドネシアとブラジルが2.0倍、メキシコが1.8倍、タイが1.7倍に増えました。端末別ではAndroidでのサブスク契約の伸びが成長を牽引しています。日本のアニメ・マンガコンテンツがNetflixやCrunchyrollを通じてグローバルに浸透し、それに触発された新たなクリエイターが増えていることが背景にあると会社は説明しています。
経済産業省は2026年8月に「エンタメ・クリエイティブ産業戦略2026」を取りまとめ、2033年に日本発コンテンツの海外売上高を20兆円にする目標に向けて、人材育成・作品づくり・海外展開・海賊版対策への投資を後押しするとしています。日本発のクリエイターツールであるCLIP STUDIO PAINTにとって、この国策的な追い風は中長期で恩恵を受ける可能性があります。
3. WEBTOON Entertainment社との協業
セルシスは2021年から、デジタルコミックプラットフォームの世界最大手であるWEBTOON Entertainment社と技術提携しています。2025年9月には、WEBTOON Entertainment社との協業の深化を発表しました(プレスリリース)。翻訳作業を効率化した法人向けのCLIP STUDIO PAINTを開発してWEBTOON社に提供し、グローバルに流通するWebtoon作品の制作・翻訳を支援します。
グローバルWebtoon市場は年率30%超で成長しており(2025年107.5億ドル→2026年140.2億ドル見通し。調査会社The Business Research Companyの推計)、セルシスにとって法人向けの新たな収益源となる可能性を秘めています。
4. 生成AIに「代替されない」ポジション
セルシスは2022年11月に画像生成AI機能の試験的な搭載を告知しましたが、ユーザーから「誰かの著作物を使って画像が生成されており、その由来が不明」「アーティストを苦境に追い込む」といった強い懸念が寄せられました。これを受けて3日後の12月2日に搭載を取りやめ、画像生成AI機能を搭載しない方針を明確にしました。以降、この「クリエイターの倫理と権利を最大限に尊重する」姿勢を一貫して堅持しています。
重要なのは、生成AIの急拡大にもかかわらずCLIP STUDIO PAINTのユーザー数・売上は伸び続けているという事実です。セルシスの分析によれば、利用者の90%は趣味やハイアマチュアのクリエイターであり、「自ら描くことの楽しさ」「作画スキルの成長実感」「創作コミュニティでの共感」というAIでは代替できない「創作体験」の価値に対して課金しているためです。一方で、自動着色やポーズスキャナーなどクリエイターの作業を助けるAI機能は継続的に搭載しており、社内業務のAI活用も推進しています。
リスク要因
1. CLIP STUDIO PAINTへの単一製品依存
セルシスの売上のほぼ全てがCLIP STUDIO PAINT関連です。クリエイタープラットフォーム分野はまだ「準備フェーズ」であり、収益への本格的な貢献は数年先になる見通しです。もしAdobe FrescoやProcreateなどの競合製品が急速にシェアを拡大した場合、収益に直結するリスクがあります。
2. PER・PBRの高いバリュエーション
2026年11月6日終値の株価1,665円に対し、実績PER 30.1倍、PBR 11.54倍(2025/12期の利益と期末の純資産が基準)と高い水準にあります。高PBRを支えているのはROE 35.5%(FY2025/12、会社開示)という高い収益性で、FY2026/12は50%以上となる見通しです。ただ、ARR成長率の鈍化や利益率の頭打ちが見えた場合には、バリュエーションの調整リスクがあります。
会社予想の利益や、今期の利益で増えた足元の純資産で見ると、数字はかなり下がります。実績PERの分母である2025/12期の純利益には、創業者功労金5.6億円と投資有価証券評価損4.8億円の特別損失が含まれています。一方で特別利益1.9億円と法人税等調整額(−4.2億円)が利益を押し上げており、一時要因は両方向にあります。
指標 | 値 | 基準 |
|---|---|---|
株価 | 1,665円 | 2026年11月6日終値 |
時価総額 | 546億円 | 同日 |
PER 実績 | 30.1倍 | 2025/12期 EPS 55.23円 |
PER 会社予想 | 18.5倍 | 2026/12期 予想EPS 90.02円 |
PBR 実績 | 11.54倍 | 2025年12月末 BPS 144.22円 |
PBR 足元 | 8.74倍 | 2026年9月末 BPS 190.41円 |
配当利回り 実績 | 2.16% | 2025/12期 36円 |
配当利回り 会社予想 | 3.12% | 2026/12期 52円 |
3. 生成AIによるクリエイター市場の構造変化
現時点ではCLIP STUDIO PAINTへの需要に生成AIの影響は出ていませんが、生成AIの進化がクリエイター市場全体に与える長期的な影響は不透明です。特に商業イラスト市場で生成AIの利用が広がった場合、プロクリエイターの収入環境が変化し、間接的にツールへの支出に影響する可能性があります。
まとめ — 「創作体験」を軸にした持続成長モデル
セルシスは、CLIP STUDIO PAINTという全世界で累計7,000万本を出荷したデファクトスタンダードのペイントツールを持ち、そのサブスクリプション化によって収益の安定性と利益率の両方を急速に高めている企業です。
投資判断のポイントを整理すると、以下の通りです。
成長エンジン — サブスクARR 67億円(2026年9月、+32%)は成長の中核。月次チャーンレートは9月に5.2%へ上がったが、7〜9月の平均は4.8%で、10月以降は4%台に戻る見込み(会社説明)
海外拡大余地 — 1.3億人のデジタルクリエイター市場に対し、サブスク契約者はまだ100万人。新興国を中心に成長余地は大きい
収益性 — 営業利益率37%(予想)、ROE 50%以上の見通し(会社開示)。自社開発ソフトウェアの高い限界利益率が強み
注意点 — 単一製品依存、実績PER 30.1倍(会社予想では18.5倍)・PBR 11.54倍(9月末の純資産では8.74倍)のバリュエーション(いずれも2026年11月6日の決算発表前の終値)、生成AIの長期的な市場影響は引き続き注視が必要
「自ら描く楽しさ」という生成AIでは代替できない価値を提供し続ける限り、セルシスのビジネスモデルには持続性があります。中計1年前倒しの達成見込みと年間52円への大幅増配は、経営陣の自信の表れといえるでしょう。2027/12期の中計見直しの内容が、次の注目ポイントです。