スカパーJSAT(9412)の企業分析|アジア最大級の衛星通信と防衛宇宙で拡大する成長戦略
スカパーJSAT(9412)は、アジア最大規模の衛星通信事業「宇宙事業」と、有料多チャンネル放送「スカパー!」の「メディア事業」を二本柱とするプライム上場企業です。
2026年3月期は連結営業収益1,276億円(前期比+3.1%)、営業利益353億円(同+28.3%)と過去最高益を更新。2027年3月期は営業収益1,350億円(予)、営業利益390億円(予)、年間配当48円(予)と5期連続の増配を見込んでいます。
この記事では、スカパーJSATの2つの事業の仕組み、セグメント別業績推移、防衛宇宙戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 衛星通信と放送メディアの「ハイブリッド」企業
スカパーJSATは、日本初の民間衛星通信事業者であるJSAT(1985年設立)と、衛星放送プラットフォーム事業者であるスカイパーフェクト・コミュニケーションズが統合して誕生した企業です。2026年4月にはスカパーJSATホールディングスがスカパーJSAT(二代目法人)を吸収合併し、現在の事業会社体制に移行しました。
項目 | 内容 |
|---|---|
社名 | スカパーJSAT株式会社(SKY Perfect JSAT Corporation) |
設立 | 2007年4月2日(2026年4月に子会社のスカパーJSAT㈱を吸収合併し、現社名に変更) |
代表取締役社長 | 米倉 英一 |
本社所在地 | 東京都港区赤坂1-8-1 赤坂インターシティAIR |
従業員数 | 769名(連結、2026年3月31日時点) |
上場市場 | 東証プライム(証券コード: 9412) |
主要株主 | 伊藤忠・フジ・パートナーズ(伊藤忠商事とフジ・メディアHDの合弁会社、27.0%)、NTTドコモビジネス、日本テレビ放送網、TBSホールディングス(2026年3月末) |
時価総額 | 約5,960億円(2026年9月30日終値時点) |
グループミッションは「Space for your Smile」。宇宙事業では静止軌道上に17機の通信衛星を運用し、北米上空からインド洋までの広域をカバーするアジア最大級の衛星通信事業者です。メディア事業では、加入件数約245万件(2026年3月末)の有料多チャンネル放送プラットフォーム「スカパー!」を運営しています。
2つの事業を理解する
宇宙事業 — 衛星通信からスペースインテリジェンスへ
宇宙事業は、スカパーJSATの成長を牽引するコア事業です。2026/3期の営業収益は660億円(外部顧客向け、前期比+9.0%)、営業利益241億円(同+9.9%)と増収増益でした(2026年3月期決算短信より)。
事業の柱は通信関連とスペースインテリジェンスの2つです(ほかに新規事業の開拓領域)。その両方にまたがって、防衛・安全保障向けの需要が伸びています。
通信関連サービス — 静止軌道上の17機の通信衛星を活用し、政府機関・防衛省・放送事業者・船舶・航空機向けにデータ通信サービスを提供。災害時のバックアップ回線としても重要な社会インフラです
スペースインテリジェンス — 低軌道衛星から取得した画像・位置情報データの解析・ソリューション提供。インフラ監視、農業、安全保障など幅広い分野に展開
防衛・安全保障(2つの事業にまたがる成長分野) — 防衛省の「衛星コンステレーションの整備・運営等事業」(多数の小型衛星で撮った画像を防衛省に届ける事業)を、スカパーJSATと三菱電機(各45%出資)、三井物産(10%)の共同出資会社「トライサット・コンステレーション」が受注。Ka帯衛星HYLAS 3の取得で防衛通信の需要にも対応
宇宙事業 | 2026/3期 実績 | 2027/3期 計画 | 2030年度 目標 |
|---|---|---|---|
営業収益 | 658億円 | 725億円 | 1,200億円以上 |
うち安全保障領域 | 139億円 | 200億円 | 500億円以上 |
安全保障の比率 | 21% | 28% | 40%以上 |
メディア事業 — 「スカパー!」放送とFTTH再送信
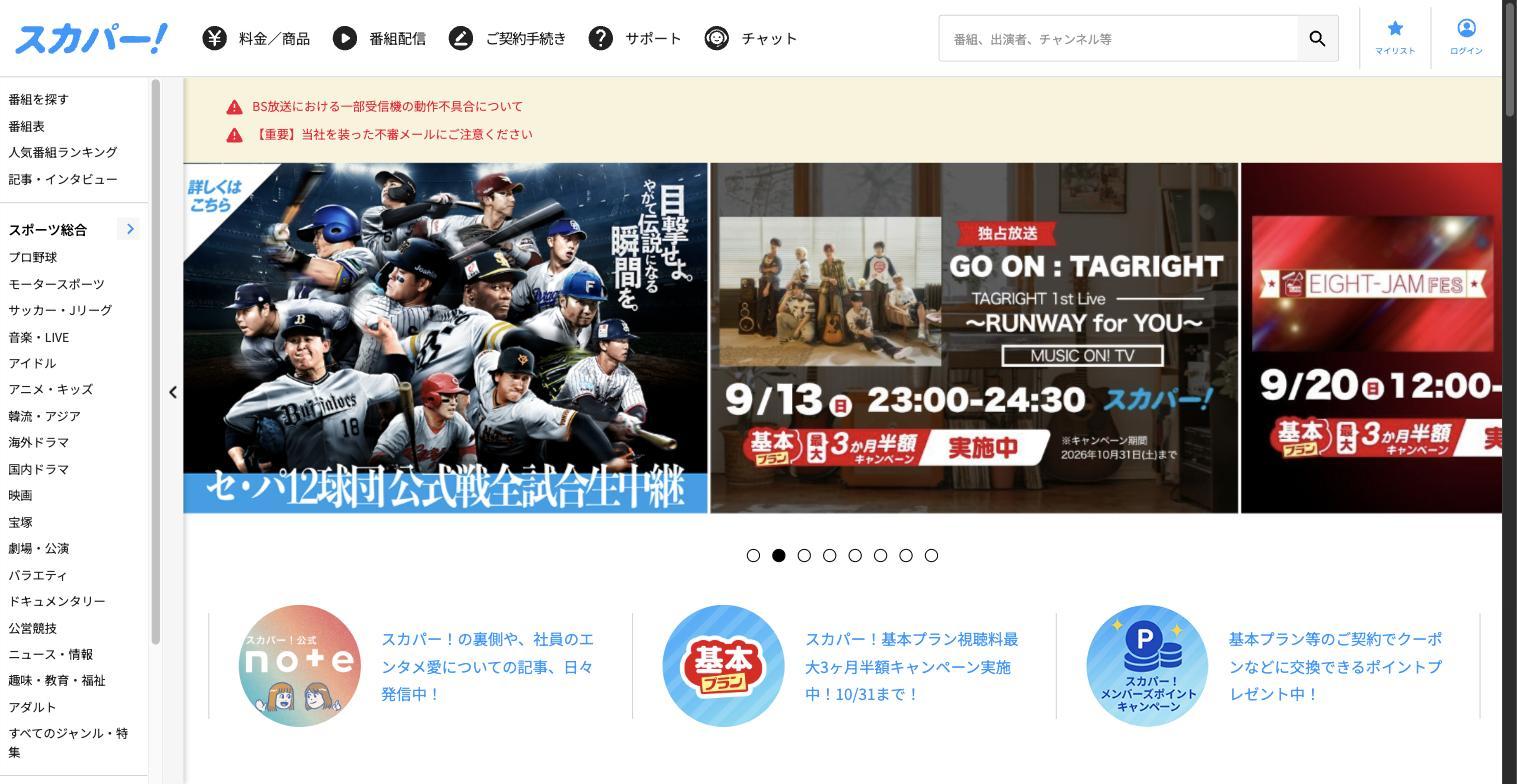
メディア事業は、有料多チャンネル放送「スカパー!」を中心としたプラットフォーム事業です。約70チャンネルの「スカパー!」と約140チャンネルの「スカパー!プレミアムサービス」を提供し、加入件数は約245万件(2026年3月末、プレミアムサービス光を含む3サービス合計)です(有価証券報告書より)。
2026/3期のメディア事業営業収益は615億円(前期比-2.5%)と減収が続く一方で、営業利益は119億円(同+90.1%)と大幅に増加しました。動画配信サービスの普及で有料放送の加入者は減少傾向にありますが、以下の施策で利益率を改善しています。
光再送信サービス(FTTH)の拡大 — NTTグループの光ファイバー網を活用した地上波・BS放送の再送信サービスで接続世帯数を増加
放送オペレーションの最適化 — チャンネル運営の効率化とコスト削減
メディアソリューション事業 — 東京メディアセンター(TMC)を拠点とした法人向け映像サービスの強化
スカパー!加入件数の推移(各年度3月末)
業績推移と財務分析
連結業績推移(10年)
スカパーJSATの連結営業収益は、年によって大きく振れています。たとえば2019/3期には、防衛省向けXバンド衛星1号機の引渡しによる一時的な売上230億円が乗っています。2022/3期の1,196億円以降は、宇宙事業の成長で4期続けて増収です。注目すべきは営業利益の急拡大で、2022/3期の189億円から2026/3期の353億円へと4年で87%増加しました。
通期業績推移(連結営業収益・営業利益・営業利益率)
2027/3期の会社予想は営業収益1,350億円(前期比+5.8%)、営業利益390億円(同+10.6%)、純利益270億円(同+15.8%)です(2026年3月期決算短信より)。2027/3期第1四半期(4〜6月の3ヶ月)は営業収益334億円(前年同期比+12.0%)、営業利益109億円(同+36.0%)と好スタートを切っています。
セグメント別業績推移
スカパーJSATの業績を理解するには、宇宙事業とメディア事業のセグメント別推移が重要です。宇宙事業は外部顧客向けの営業収益が2023/3期から4期続けて増える一方、メディア事業は減収が続いています。しかしメディア事業の利益は2024/3期から急改善しており、コスト構造改革の成果が出ています。
セグメント別営業収益推移
セグメント別営業利益推移
2026/3期には宇宙事業の営業収益がメディア事業を上回り(外部顧客向けで660億円 vs 615億円)、利益面ではすでに宇宙事業が全体の約67%を占めています。かつて「放送の会社」だったスカパーJSATは、名実ともに「宇宙の会社」へと転換しています。
セグメント別営業利益構成比(2026年3月期)
配当推移と株主還元
スカパーJSATは「配当性向50%以上・年間配当の下限38円」を配当の基本方針としています(2026年3月期決算短信より)。年間配当は2022/3期まで18円で据え置かれていましたが、2023/3期から4期連続の増配で、2027/3期予想の48円が実現すれば5期連続になります。
1株あたり配当金の推移
2026年9月30日終値(2,002円)でみた予想配当利回りは約2.4%(2027/3期予想48円÷2,002円)です(東証株価よりKabuGraph算出)。2026/3期の配当42円から14.3%の増配予想です。配当性向50%以上が方針なので、今後の配当は利益の伸びにほぼ連動します(2027/3期予想の配当性向は50.4%)。
投資指標
株価指標は2026年9月30日終値(2,002円)で計算しています。
指標 | 値 | 備考 |
|---|---|---|
PER(株価収益率) | 24.3倍 | 2026/3期 EPS 82.25円ベース |
PBR(株価純資産倍率) | 1.9倍 | 2026年3月末 BPS 1,070.96円ベース |
配当利回り | 2.10% | 2026/3期 年間42円ベース |
ROE(自己資本利益率) | 8.0% | 2026/3期実績 |
時価総額 | 約5,960億円 | 発行済株式数 約2億9,768万株ベース |
投資家が注目すべきポイント
成長ドライバー: 防衛宇宙と中期経営計画
最大の注目点は防衛関連の衛星コンステレーション事業です。スカパーJSATが45%を出資するトライサット・コンステレーションが、防衛省から2031年3月までの事業を2,831億円(税込)で受注し、2026年4月から衛星画像の提供が始まりました。スカパーJSATには、担当する業務(QPS研究所の衛星による画像取得、専用地上局の運用)の売上と、トライサットの利益の45%が入ります。安全保障向けのKa帯通信でも、今後10年で累計200億円以上の収益機会を見込んでいます(2026年9月3日 マネジメントミーティング資料より)。
中期経営計画では2030年度に連結営業収益1,850億円、当期純利益350億円以上を目標としています(2026年3月期 決算説明会資料より)。宇宙事業で当期純利益250億円以上、メディア事業で100億円以上を維持する計画です。
リスク要因
メディア事業の構造的縮小は引き続き最大のリスクです。スカパー!の有料放送は動画配信サービスとの競合で加入者減少が続いており、光再送信やコスト削減で利益は維持しているものの、トップラインの縮小は止まっていません。
大規模な設備投資もリスクです。衛星の製造・打上げには1機あたり数百億円が必要で、JSAT-32(2027年)、Superbird-9(2028年)、JSAT-31(2029年)の3機を控えています。この3機や地上局・放送設備などの「収益基盤強化」には、2025〜2027年度で約1,400億円(成長投資全体では約2,200億円)を投じる計画です(2026年3月期決算説明会資料)。投資回収期間が長い事業の性質上、一時的にフリーキャッシュフローが圧迫される可能性があります。
また、宇宙事業の収益は政府・防衛予算への依存度が高まっています。防衛省の宇宙関連予算は増加傾向にありますが、政策変更や予算削減のリスクは常に存在します。
まとめ
スカパーJSATは、「放送の会社」から「宇宙の会社」へと着実に転換を進めている企業です。
宇宙事業はアジア最大規模の衛星通信インフラ、防衛省の衛星コンステレーション事業(45%出資のトライサットが2,831億円で受注)、新衛星3機の打上げ計画と、中長期の成長ドライバーが揃っています
メディア事業は減収が続くものの、コスト構造改革と光再送信サービスの拡大で利益率は大幅に改善しています
株主還元は2023/3期から4期連続の増配で、2027/3期予想48円は18円だった2022/3期の2.7倍です。今後は配当性向50%以上・下限38円の方針に沿って利益に連動します
中期目標は2030年度に連結営業収益1,850億円、当期純利益350億円以上。宇宙事業が利益の7割超を占める構造を目指しています
PER 24.3倍(2026年9月30日終値ベース)は、プライム市場全体の平均(加重平均20.8倍、2026年8月末、日本取引所グループ調べ)を上回りますが、日本では数少ない「宇宙インフラ×防衛」の本命企業として、中長期の成長ストーリーに魅力があります。宇宙事業の営業収益(外部顧客向け)がメディア事業を逆転した2026/3期は、同社の転換点として記憶される決算となるでしょう。
スカパーJSAT
通信衛星を活用した宇宙事業と有料多チャンネル放送「スカパー!」のメディア事業を二本柱とする企業。静止軌道上の通信衛星を運用し、広域性・柔軟性・耐災害性を活かして政府機関・公共団体・国内外企業・移動体向けにデータ通信サービスを提供するほか、有…