セック(3741)の企業分析|リアルタイム技術で「はやぶさ2」や官公庁のソフトを開発
2027年3月期 第2四半期決算まで反映
セック(3741)は、官公庁向けシステム・宇宙・ロボットなどのリアルタイムソフトウェア開発に特化した独立系ソフトウェア企業です。JAXAの小惑星探査機「はやぶさ2」の搭載ソフトウェアを開発し、月面探査ロボット「SORA-Q」でもソフトウェア開発に協力した実績を持ち、東証プライム市場に上場しています。
2026年3月期は売上高112.2億円(前期比+9.0%)、営業利益18.8億円(同+4.8%)で9期連続の増収増益を達成しました。社会基盤システムBFが売上の約半分を占めるまでに成長し、医療・環境・司法など官公庁向けの開発が伸びをけん引しています。
この記事では、セックの4つのビジネスフィールドの事業内容、10年間の業績推移、BF別売上構成の構造変化、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 1970年創業のリアルタイムソフトウェア専業企業
セック(Systems Engineering Consultants Co., LTD.)は、1970年に設立されたソフトウェア企業です。「リアルタイムソフトウェア技術」を核に、交通・医療・官公庁向けなどの社会インフラと、宇宙・ロボットなどの先端分野でソフトウェアの受託開発を手がけています。
項目 | 内容 |
|---|---|
会社名 | 株式会社セック(Systems Engineering Consultants Co., LTD.) |
証券コード | 3741(東証プライム) |
設立 | 1970年 |
代表取締役社長 | 櫻井 伸太郎 |
従業員数 | 365名(2026年3月末) |
本社 | 東京都世田谷区用賀 |
業種 | 情報・通信業 |
時価総額 | 約279億円(2026年11月12日終値) |
社名の「SEC」は「Systems Engineering Consultants」の頭文字で、創業以来50年以上にわたりリアルタイム制御技術に特化し続けてきた点が最大の特徴です。科学衛星や惑星探査機の搭載ソフトウェア、ETC・VICSなどの交通システム、自律移動ロボットのソフトウェアなど、「遅延が許されない」分野で独自のポジションを築いています。
4つのビジネスフィールドを理解する
セックは事業を「ビジネスフィールド(BF)」と呼ぶ4つの領域に分けて運営しています。それぞれの特徴と成長性を見ていきます。
社会基盤システムBF — 売上の約半分を占める成長エンジン
高度交通システム、防衛、医療、環境エネルギー、官公庁向けシステムなど、社会公共性の高い分野のソフトウェアを開発するBFです。2026年3月期の売上高は55.4億円で、全社の49.3%を占めるまでに成長しました。
高度交通・防衛 — ITS(高度交通システム)の路車間通信センターシステム、ロードサービス向けGPS緊急通報システム、防衛関連システム
環境エネルギー — 太陽光発電・次世代エネルギーのマネジメントシステム、電力・炭素排出量モニタリングシステム
医療 — 自治体の緊急医療支援システム、医薬品医療機器関連情報システム
官公庁向け — 省エネ法・温対法・フロン法関連、診療報酬情報提供、安否情報収集・提供、洪水予報・警報作成などのシステム
売上高は2024年3月期の33.3億円から2026年3月期の55.4億円へ、わずか2年で約1.7倍に拡大し、セック全体の成長を最もけん引しているBFです。会社は伸びた分野を次のように説明しています。
2025年3月期:環境・福祉分野など官公庁向けの開発が引き続き好調で、医療分野と防衛分野の開発が大幅に増加
2026年3月期:医療・環境分野の開発と、司法分野をはじめとした官公庁向けの開発が大幅に増加
2027年3月期:会社は引き続き増加を見込む。上期(4〜9月の累計)の売上高は27.4億円で前年同期比+1.0%。司法分野をはじめとした官公庁向けは好調が続いたが、全社に占める比率は48.8%に下がった
出典:セック 2025年3月期・2026年3月期・2027年3月期第2四半期 決算補足説明資料よりKabuGraph作成
宇宙先端システムBF — JAXAプロジェクトで培った技術力
科学衛星や惑星探査機の搭載エンベデッドシステム、天体望遠鏡の制御、車両自動走行の研究開発など、宇宙関連システムとロボット技術を手がけるBFです。2026年3月期の売上高は31.6億円(全社の28.2%)。
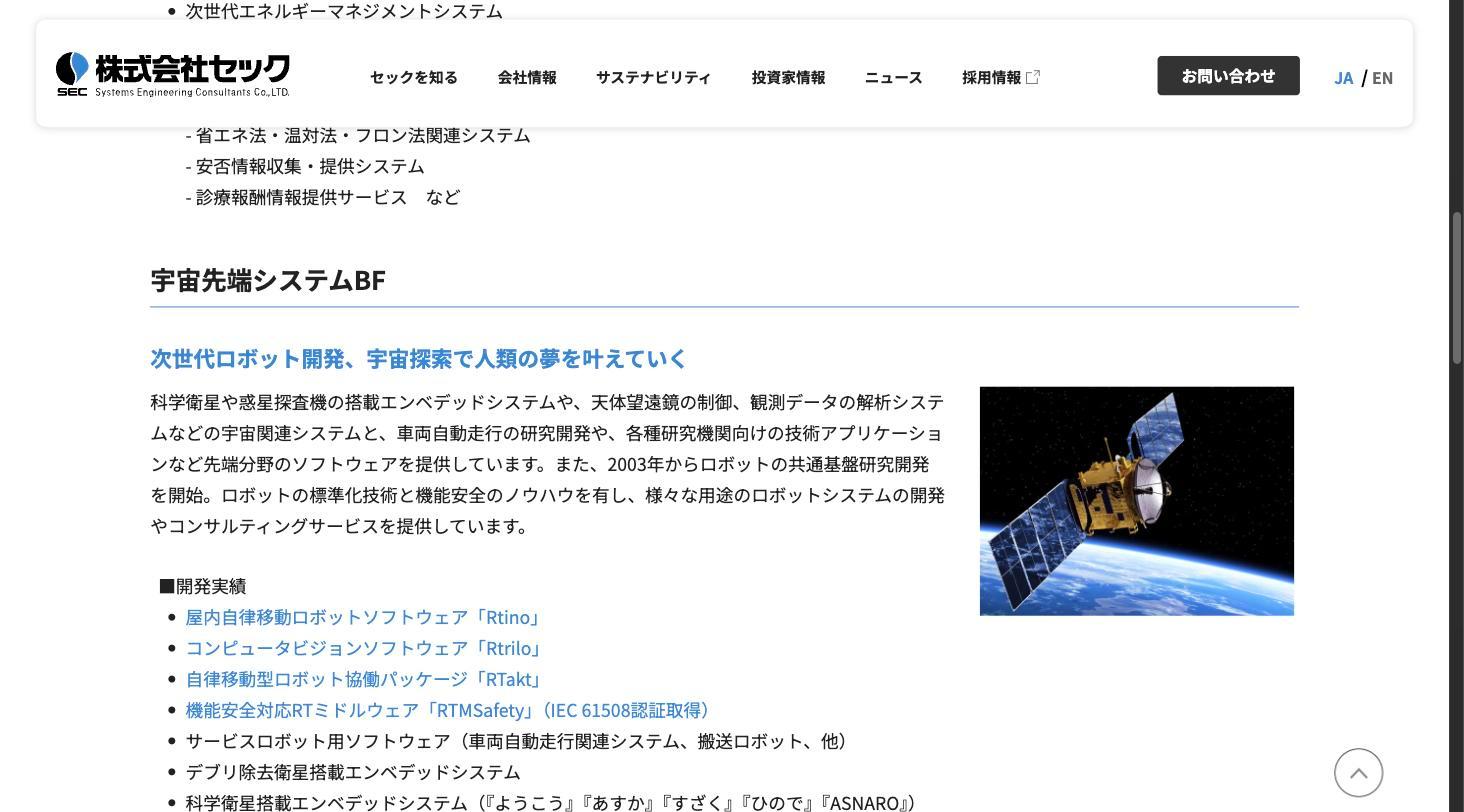
代表的な開発実績として以下のプロジェクトがあります。
はやぶさ2 — 小惑星リュウグウからサンプルリターンに成功したJAXA探査機の搭載ソフトウェア
SORA-Q(LEV-2) — JAXA・タカラトミー・ソニーグループ・同志社大学などが共同開発し、月面探査ミッション「SLIM」に搭載された変形型月面ロボット。セックは月面で自律的に動くためのソフトウェアの一部を開発
ISS(国際宇宙ステーション) — 「きぼう」日本実験棟の関連システム(MAXI・SMILES)、船内ドローン型カメラ「Int-Ball2」の統合ソフトウェア
自律移動ロボット「Rtino」 — 屋内自律移動ロボット向けソフトウェアプラットフォーム
インターネットBF — 非接触IC関連で伸びたが、今期は減少の計画
非接触ICを搭載した機器のソフトウェア、IoT関連システム、民間企業向けのクラウドシステムなどを開発するBFです。2026年3月期の売上高は17.8億円(全社の15.9%)で、2024年3月期の11.6億円から2年で54%成長と、社会基盤BFに次ぐ伸びでした。2026年3月期(前期比+33.5%)は非接触IC関連の開発が増え、民間企業向けのDX関連の開発も伸びています。
ただし会社は2027年3月期にこのBFの減少を見込んでいます。非接触IC関連の開発がピークを過ぎたことに加え、他のBFとの人員配分を見直すためです。上期(4〜9月の累計)の売上高は7.9億円で、前年同期比−6.4%でした。
モバイルネットワークBF — 2年で4割縮小、今期は増加を見込む
キャッシュレス決済端末や車載端末などモバイルデバイスを使ったサービス、スマートコンストラクション(建設現場のICT化)、XR(クロスリアリティ)関連のソフトウェアを開発するBFです。2026年3月期の売上高は7.4億円(全社の6.6%)にとどまり、2024年3月期の12.5億円から4割減少しました。2025年3月期にXRサービス関連の開発が減り(スマートコンストラクション関連は堅調)、2026年3月期も減少が続きました。
2027年3月期は大手通信事業者向けの大規模案件の開発が増え、上期(4〜9月の累計)の売上高は4.4億円で前年同期比+24.8%でした。会社は通期の見通しを、期初の「減少」から第1四半期で「前期並み」、第2四半期で「増加」に引き上げています。全社に占める比率は1割を切っているため、全社業績への影響は限定的です。
業績推移 — 9期連続増収増益の安定成長
セックの通期業績を10年間の推移で見ると、売上高は2017年3月期の44.2億円から2026年3月期の112.2億円へ2.5倍に成長しています。営業利益は同期間に4.3億円から18.8億円へ4.3倍となり、営業利益率も9.8%から16.8%へ改善しました。
通期業績推移(売上高・営業利益・営業利益率)
特筆すべきは、コロナ禍の2021年3月期・2022年3月期でも増収増益を維持した点です。多くのIT企業が案件の延伸や凍結に苦しむ中、官公庁向けシステムや宇宙といった公共性の高い案件は景気の影響を受けにくく、ディフェンシブな事業特性が際立ちました。
2026年3月期は営業利益率が前期の17.4%から16.8%へやや低下しました。売上総利益率は29.8%→29.6%とほぼ横ばいで、低下の大半は販管費が前期比13.3%増えたことによるものです。
人件費:新入社員の増加と、定期昇給・ベースアップ(賃金水準の引き上げ)
研究開発費:2.2億円で前期比+43.8%
外注比率(売上高に占める外注費)は36.7%で、前期から0.1ポイント上がっただけでした。会社は2027年3月期もベースアップと研究開発の大幅な増加で販管費を14.7%増やす計画で、一時的な要因ではありません。それでも利益の絶対額は増えており、成長基調に変わりはありません。
EPS・1株配当の推移
1株当たり利益(EPS)と1株当たり配当金も着実に成長しています。2025年10月1日付の1:2の株式分割を反映し、以下は分割後の株数ベースに統一して表示しています。
1株当たり利益(EPS)・1株配当の推移
配当性向はおおむね40%前後で安定しており、利益成長に連動して増配が続いています。2026年3月期は1株当たり60円(分割調整後)で、配当利回りは2.21%(2026年11月12日終値ベース)。2027年3月期は62円への増配を予想しています。2020年3月期に配当性向が54.3%へ上がっているのは、創立50周年の記念配当20円(分割調整後10円)を含むためです。
BF別売上構成 — 社会基盤がけん引する構造変化
4つのBFの売上構成は、直近3年で大きく変化しました。社会基盤システムBFが39%から49%へ拡大し、逆にモバイルネットワークBFは15%から7%へ縮小しています。
BF別売上構成比(2026年3月期)
BF別売上高の推移(積み上げ)
構造変化のポイントは3つです。
社会基盤が急拡大 — 医療・環境・防衛分野や、司法分野をはじめとした官公庁向けの開発が大きく伸び、全社の成長をけん引した
インターネットBFが伸長 — 非接触IC関連と民間企業向けDXの開発で、構成比が14%→16%に上昇。ただし会社は2027年3月期に減少を見込む
宇宙先端は着実に増加 — 2年で28.0億円→31.6億円(+13%)と伸びたが、社会基盤の伸びが大きく構成比は33%→28%に低下。2026年3月期末の受注残高は前期比+26%で、会社は2027年3月期も増加を見込む(上期は前年同期比+17.5%)
2027年3月期の見通し
上期は過去最高、7〜9月は前年の大型案件の反動で減収減益
2027年3月期の上期(2026年4〜9月の累計)は増収増益で、売上高・営業利益・経常利益・純利益のいずれも上期として過去最高でした。会社が期初に示した上期の計画(売上高53.5億円・営業利益8.8億円)も上回っています。
上期 2026/3 | 上期 2027/3 | 前年比 | |
|---|---|---|---|
売上高 | 53.2億円 | 56.2億円 | +5.7% |
営業利益 | 8.3億円 | 9.5億円 | +15.0% |
経常利益 | 8.9億円 | 10.9億円 | +22.8% |
純利益 | 6.2億円 | 7.5億円 | +21.0% |
四半期ごとの売上高・営業利益(3か月ごと)
7〜9月(3か月)は売上高・営業利益とも前年同期を下回り、会社は「前年同期の大型案件の反動」と説明しています。上期の累計では、売上原価の伸び(+2.1%)が売上高(+5.7%)を下回って売上総利益が14.4%増え、販管費の増加(+13.8%)を吸収しました。
増えた費用:売上原価では外注費(前年同期比+17.5%、外注比率39.0%)と定期昇給・ベースアップによる人件費、販管費では新入社員の増加などによる労務費と研究開発費(1.46億円、+74.8%)
営業外収益:研究開発の補助金収入が9,753万円(前年同期2,616万円)に増え、経常利益の伸びが営業利益を上回った
出典:セック 2027年3月期第2四半期 決算補足説明資料(p.4・6)・第2四半期(中間期)決算短信(p.5)よりKabuGraph作成
通期予想と注目ポイント
会社は2026年5月12日に公表した通期予想(売上高は前期比+5.2%、営業利益は同+5.3%)と1株配当62円の予想を、上期決算でも据え置きました。上期の業績は「概ね計画通りに推移」と説明しています。
通期予想 | 上期の進捗率 | 前年の上期比率 | |
|---|---|---|---|
売上高 | 118.0億円 | 47.6% | 47.4% |
営業利益 | 19.8億円 | 48.0% | 44.0% |
上期の営業利益率は16.9%で、通期予想の16.8%をすでに上回っています。セックは第4四半期(1〜3月)の売上が多い季節性があり、前期も下期の営業利益率(17.8%)が上期(15.6%)を上回りました。達成すれば10期連続の増収増益となります。
一方で、受注の数字には注意が要ります。
四半期ごとの受注高・受注残高
受注高は前年同期比−31.4%:上期(4〜9月の累計)は40.8億円。社会基盤システムBFが12.3億円(−62.0%)と大きく減った。会社は前年度第4四半期(2026年1〜3月)に受注が好調だった影響と説明
受注残高は前年同期比+9.2%:上期末として過去最高(会社資料)。うち今期の売上になる分は48.7億円(前期比+15.4%)、来期以降の分は26.5億円(同−0.7%)
BFごとの見通し:会社は社会基盤・宇宙先端・インターネットの3つを「ほぼ想定通りの展開」とし、モバイルネットワークだけ見通しを「増加」に引き上げた
出典:セック 2027年3月期第2四半期 決算補足説明資料(p.3・7・9・12)・第2四半期(中間期)決算短信(p.1〜3)よりKabuGraph作成
投資判断のポイント
強み・成長ドライバー
9期連続増収増益の実績が示す事業の安定性と成長力は、セックの最大の強みです。コロナ禍やIT業界の調整局面でも増収増益を維持できた背景には、景気感応度の低い案件が中心の事業構成があります。官公庁向けが中心の社会基盤BFと宇宙先端BFの2つで、売上の約8割(2026年3月期は77.5%)を占めます。
技術面では、リアルタイムソフトウェアというニッチかつ高い参入障壁を持つ領域に50年以上特化してきた蓄積があります。JAXA主要ミッションの開発実績は他社が容易に模倣できるものではなく、新規プロジェクトの受注に繋がるレファレンスとして機能しています。
成長余地としては、宇宙産業の市場拡大が中長期的な追い風です。日本政府の宇宙戦略基金や防衛費増額に伴う衛星・センサー関連の需要拡大は、セックが得意とする分野と合致しています。
リスク・課題
社会基盤BFへの一極集中は最大のリスクです。売上の49%を1つのBFに依存しており、官公庁(医療・環境・司法など)向けの予算や大型案件に端境期が来れば成長シナリオが崩れます。
社会基盤BF:2025年3月期に受注した医療分野の大型長期案件のような案件が一巡した後も伸びを保てるかは、受注高で確かめる必要がある。2027年3月期上期は売上高が前年同期比+1.0%にとどまり、受注高は−62.0%(受注残高は+7.3%)
インターネットBF:2026年3月期は非接触IC関連で前期比+33.5%と伸びたが、会社は2027年3月期に減少を計画。上期(4〜9月の累計)は前年同期比−6.4%
モバイルネットワークBF:2年で4割縮小。2027年3月期は大手通信事業者向けの大規模案件で増加を見込むが、個別の案件に左右されやすい
会社は2027年3月期にモバイルネットワーク・社会基盤・宇宙先端の3つのBFの増加を見込んでいますが、売上の約8割(上期は78.1%)を占める社会基盤と宇宙先端の2つに、成長は引き続きかかっています。
従業員365人(2026年3月末)の小規模体制は、専門性の高さと引き換えに成長のスケーラビリティに制約があります。受注が増えても人員が追いつかなければ機会損失になり、IT人材の獲得競争が激化する中で採用力が成長のボトルネックになりえます。インターネットBFの減少計画も「他のBFとの人員配分の最適化」が理由で、人員の制約はすでに表れています。
バリュエーション
2026年11月12日終値の株価2,720円で計算した投資指標は次のとおりです。第2四半期決算は同日15:45、取引終了後の発表なので、この株価は決算への反応を含みません。
指標 | 値 | 計算の基準 |
|---|---|---|
PER | 18.4倍 | 2026年3月期の実績EPS 147.89円 |
予想PER | 17.6倍 | 2027年3月期の会社予想EPS 154.27円 |
PBR | 2.69倍 | 2026年3月末の1株当たり純資産 1,010.13円 |
配当利回り | 2.21% | 2026年3月期の実績配当 60円 |
予想配当利回り | 2.28% | 2027年3月期の予想配当 62円 |
東証プライムの情報・通信業の単純平均(2026年10月末、PER 19.2倍・PBR 2.2倍)と比べると、PERはほぼ同じ水準で、PBRはやや上です(東証「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。ROEは15.4%(2026年3月期、会社開示)と資本効率も良好です。
まとめ
セック(3741)は、官公庁向けシステム・宇宙・ロボットといった分野でリアルタイムソフトウェアを手がける専門企業です。
9期連続増収増益(2018/3〜2026/3)の安定した成長トラック。売上高は10年で2.5倍、営業利益は4.3倍に拡大
社会基盤BFが成長の主役。医療・環境・司法など官公庁向けの開発が伸び、売上構成比が49%に。一方でインターネットBFは今期減少の計画、モバイルネットワークBFは2年で4割縮小(今期は大規模案件で増加の見込み)
JAXA「はやぶさ2」「SORA-Q」の開発実績が示す高い技術力。宇宙産業の成長で中長期的な受注拡大が期待できる
2027年3月期上期(4〜9月)は売上高+5.7%、営業利益+15.0%で上期として過去最高。会社は通期予想(売上高+5.2%、営業利益+5.3%)を据え置いた。上期の受注高は前年同期比−31.4%(社会基盤BFは−62.0%)だが、受注残高は上期末として過去最高
ニッチトップの技術力と安定成長の実績を持つ一方、社会基盤BFへの依存度の高さと小規模体制に起因するスケーラビリティの制約には注意が必要です。宇宙関連や官公庁向けITに中長期で投資したい個人投資家にとって、セックは検討に値する銘柄と言えるでしょう。