オイシックス(3182)の企業分析|Kit Oisixとシダックス給食の統合で挑む売上3,000億円
オイシックス(3182)は、ミールキット「Kit Oisix」を主力とする食品宅配サービスと、シダックスから統合した給食事業を軸に、年商2,500億円規模の「食のサブスクリプション・プラットフォーム」を構築している企業です。
2026年3月期は売上高2,514億円、営業利益73億円(前期比+6.9%)と増益を達成。上場以来初となる配当(年間20円)を実施し、株主還元への姿勢を鮮明にしました。直近の2027年3月期第1四半期(2026年8月13日開示)は、車両事業の売却により減収ながらも営業利益は前年同期比+23.6%の23億円と大幅増益を記録しています。
この記事では、オイシックスのB2C食品宅配3ブランドの事業構造、シダックス統合によるB2B給食事業の拡大、6年間の業績推移、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — M&Aで食の流通を再構築してきた連続統合企業
オイシックスは、マッキンゼー出身の髙島宏平氏が2000年に創業した食品EC企業です。「これからの食卓、これからの畑」を企業理念に掲げ、安心安全な食材のサブスクリプション宅配事業から出発しました。2026年7月には「オイシックス・ラ・大地」から創業時の社名「オイシックス」に変更し、食品宅配から給食まで広がった事業を原点回帰の社名で推進しています。
項目 | 内容 |
|---|---|
会社名 | オイシックス株式会社(Oisix Inc.) |
証券コード | 3182(東証プライム) |
設立 | 2000年6月 |
上場 | 2013年3月(東証マザーズ)→ 2022年4月 プライム市場 |
代表取締役社長 | 髙島宏平 |
本社 | 東京都品川区大崎 |
セクター | 小売業 |
グループ会社数 | 約28社(2026年7月時点) |
M&Aで食の流通を再構築してきた歴史
オイシックスの最大の特徴は、M&Aを通じて食品流通のバリューチェーンを垂直統合してきた点にあります。
2000年 — 髙島宏平氏がマッキンゼー退社後にオイシックスを創業。有機野菜のEC宅配を開始
2013年 — 東証マザーズに上場
2016年 — 移動スーパー「とくし丸」を子会社化。買い物弱者支援に参入
2017年 — 有機食品宅配の老舗「大地を守る会」と経営統合
2018年 — 「らでぃっしゅぼーや」と経営統合。社名を「オイシックス・ラ・大地」に変更
2019年 — 米国のヴィーガンミールキット「Purple Carrot」を子会社化。海外展開に着手
2024年1月 — シダックスを子会社化。約4.8兆円の給食市場に本格参入し、売上規模を一気に倍増
2025年 — 車両運行サービス事業を売却し、食に集中するグループ再編を実施
2026年7月 — 社名を「オイシックス株式会社」に変更。原点回帰
2026年3月期のセグメント構成は、B2Cサブスク(食品宅配)が売上の38%、B2Bサブスク(給食)が33%を占めており、両事業で売上の約7割を食のサブスクリプションが支えています(出典: オイシックスIR)。
セグメント別売上構成比(2026年3月期)
事業を理解する — B2Cの食品宅配からB2Bの給食まで
Oisix — 35万会員が毎週注文するミールキット宅配
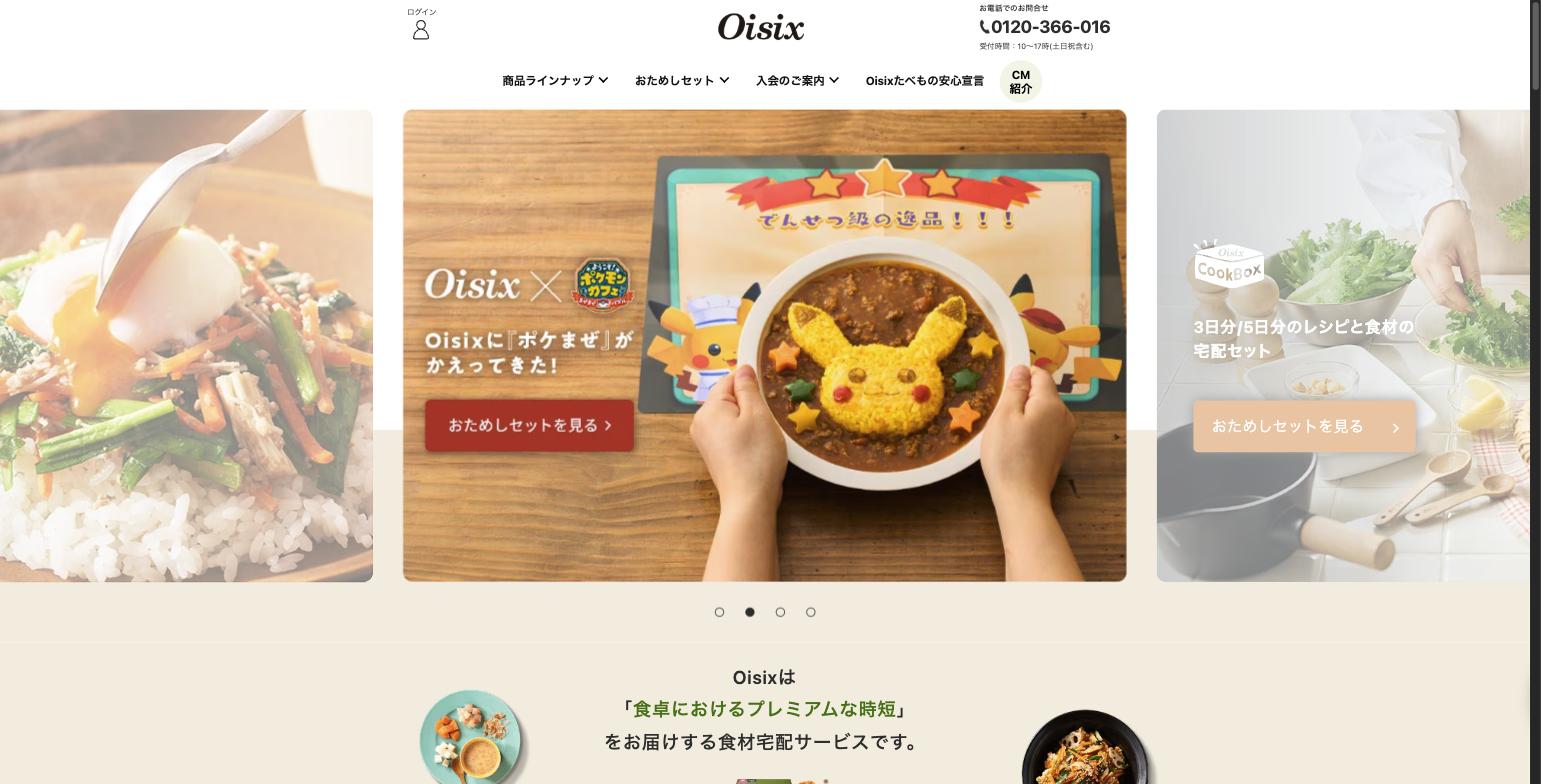
「Oisix」は、有機・特別栽培農産物や添加物を極力使わない加工食品を毎週届けるサブスクリプション型の食品宅配サービスです。「子どもに安心して食べさせられる食材」をコンセプトに、共働き世帯や子育て世帯を中心に約35万人の定期会員を抱えています(2026年3月期末時点)。
中核商品はミールキット「Kit Oisix」。カット済みの食材とレシピがセットで届き、20分で主菜と副菜が完成する「プレミアムな時短」を提供しています。有名シェフや人気キャラクターとのコラボ商品を定期的に投入し、解約率の低下と客単価の向上を両立しています。2026年3月期のOisix単体の売上高は601億円に達しました(出典: 日本ネット経済新聞)。
収益モデルはサブスクリプション型です。会員は毎週自動で提案される「定期ボックス」の中身を自分好みにカスタマイズして注文します。購入頻度は月に2〜4回で、客単価は上昇傾向にあります。非会員でも購入できますが、定期会員は割引や送料無料などの優遇を受けるため、安定したリピート購買を生む仕組みが構築されています。
らでぃっしゅぼーや・大地を守る会 — 有機食品宅配の老舗ブランド
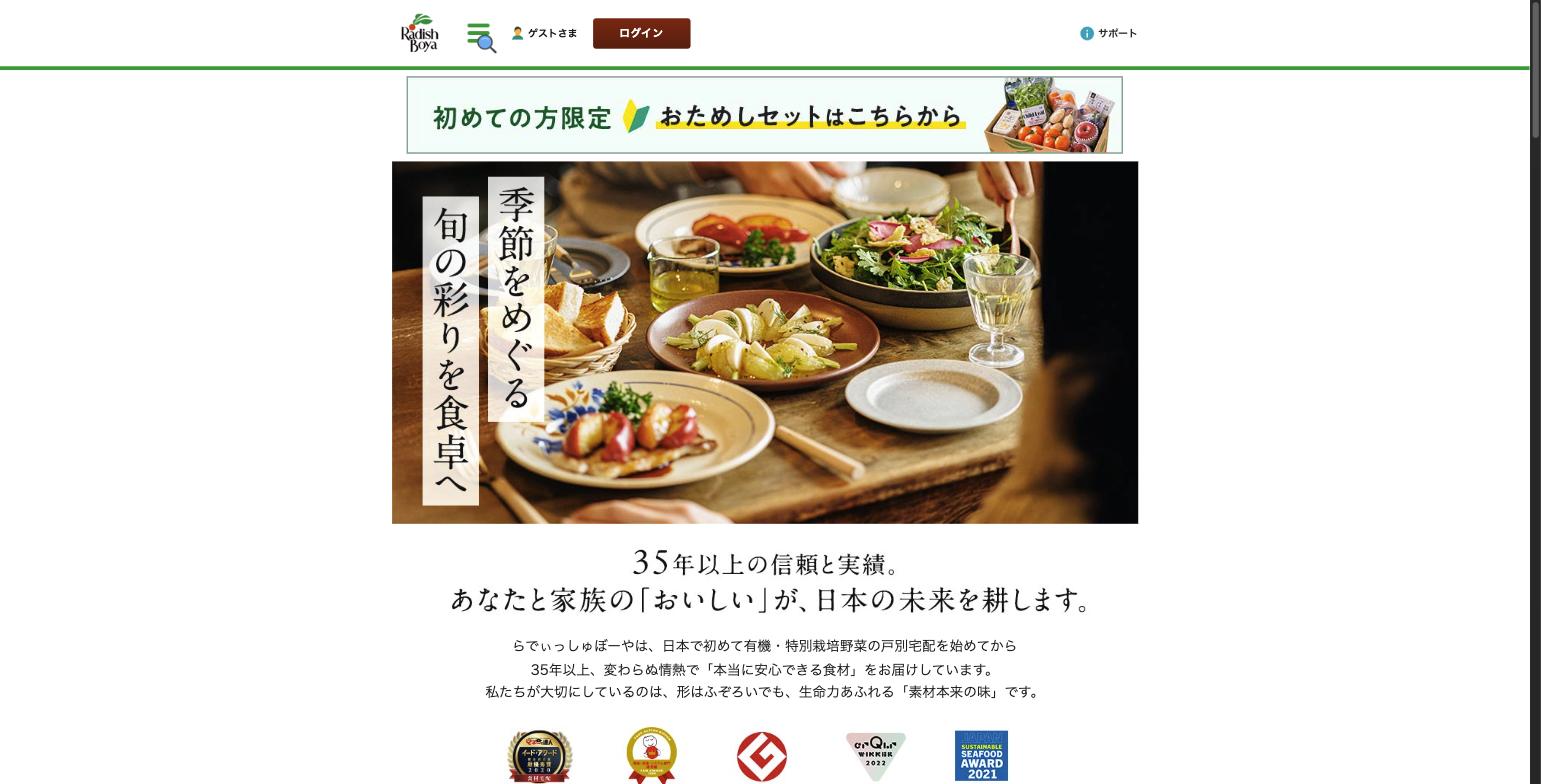
「らでぃっしゅぼーや」は35年以上の歴史を持つ有機・特別栽培野菜の戸別宅配サービスで、日本で初めて有機野菜の個別宅配を始めたパイオニアです。旬の野菜を厳選したセット「ぱれっと」を中心に、形はふぞろいでも素材本来の味を大切にした商品ラインナップが特徴です。
「大地を守る会」は1975年設立の有機農産物流通の草分け的存在で、環境保全に配慮した食材を提供しています。両ブランドはOisixとは異なる顧客層(環境意識が高いシニア層や品質重視の世帯)にリーチしており、グループ全体で食品宅配市場の幅広い層をカバーしています。
B2Bサブスク(給食事業)— シダックス統合で売上800億円規模に
2024年1月にシダックスを子会社化したことで、オイシックスは学校・病院・企業向けの給食事業(B2Bサブスク)に本格参入しました。2026年3月期のB2Bサブスク売上は連結売上の33%を占める約830億円規模に達しています。
国内の給食市場は約4.8兆円の巨大市場であり、業界再編が進んでいます。オイシックスは「タイパ給食モデル」と名付けた効率化戦略を掲げ、B2Cで培ったミールキットの開発ノウハウを給食に応用する取り組みを進めています。具体的には以下のシナジーを狙っています。
食材調達の統合 — B2CとB2Bの仕入れを一本化し、調達コストを削減
プレミアムミールキットの開発 — Kit Oisixの商品開発力を給食に展開し、省人化と品質向上を両立
DXによる生産性向上 — Oisixが持つIT・データ活用のノウハウで給食事業のデジタル化を推進
中期計画では、2030年3月期にB2B事業の売上1,000億円、B2B契約施設数3,000カ所を目標に掲げています(出典: 日本ネット経済新聞)。
とくし丸・Purple Carrot — 買い物弱者支援と海外展開
「とくし丸」は、地域スーパーと提携して移動販売車を走らせる移動スーパー事業です。全国で1,100台以上が稼働しており、高齢者など買い物が困難な方への食品アクセスを提供しています。2025年には消費者庁長官表彰を受賞しました。
「Purple Carrot」は、2019年に子会社化した米国のヴィーガン100%ミールキット宅配サービスです。アメリカ本土48州で展開しており、プラントベース食品の成長トレンドを捉えた海外事業の柱です。
また、2024年2月にはキッチンレス社食サービスの「ノンピ」を子会社化。シダックスの社食事業と連携し、B2Bサブスク事業の領域を企業の福利厚生分野にも拡大しています。
業績推移と財務分析
通期業績推移 — シダックス統合で売上は2,500億円規模へ
オイシックスの直近6年間の業績推移は以下の通りです。2025年3月期に売上が前期比72.5%増と急拡大していますが、これはシダックスのフル連結が主因です(2024年1月から連結開始、2024年3月期はQ4の3ヶ月のみ計上)。
決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
2021年3月期 | 1,001億円 | 75億円 | 50億円 | 7.5% |
2022年3月期 | 1,135億円 | 42億円 | 27億円 | 3.7% |
2023年3月期 | 1,152億円 | 33億円 | 18億円 | 2.9% |
2024年3月期 | 1,484億円 | 51億円 | 41億円 | 3.5% |
2025年3月期 | 2,560億円 | 69億円 | 36億円 | 2.7% |
2026年3月期 | 2,514億円 | 73億円 | 45億円 | 2.9% |
2027年3月期(予) | 2,520億円 | 87億円 | 52億円 | 3.5% |
通期業績推移(売上高・営業利益・営業利益率)
業績のポイント — COVID特需からシダックス統合へ
グラフから読み取れる3つの転機があります。
1. COVID特需とその反動(2021/3〜2023/3)
2021年3月期は巣ごもり需要の追い風を受け、営業利益率7.5%と高い水準を記録しました。しかし外食需要の回復とともに成長が鈍化し、2023年3月期には営業利益率が2.9%まで低下しています。
2. シダックス連結による規模の跳躍(2024/3〜2025/3)
2024年1月のシダックス子会社化により、2024年3月期はQ4のみの計上で売上1,484億円(+29%)、2025年3月期はフル連結で売上2,560億円(+72.5%)と一気に2.5倍規模の企業に変貌しました。ただし給食事業は利益率が低いため、営業利益率は2.7%に低下しています。
3. 事業再編と利益率改善(2026/3〜)
2026年3月期は車両運行サービスの売却などグループ再編を進め、売上は微減ながら営業利益は73億円(+6.9%)と増益、営業利益率も2.9%に改善しました。2027年3月期は営業利益87億円(+18.5%)、営業利益率3.5%を計画しており、製造ラインの稼働率向上や配送効率の改善が効き始めています。
2027年3月期1Q — 減収ながら大幅増益
2026年8月13日に開示された2027年3月期第1四半期(2026年4〜6月)の業績は以下の通りです。
売上高: 607億円(前年同期比-8.6%)
営業利益: 23億円(同+23.6%)
純利益: 13億円(同+71.7%)
売上高の減少は車両運行サービス事業の売却による連結除外が主因であり、コア事業(食品宅配・給食)は堅調に推移しています。営業利益は通期計画87億円に対して進捗率26%と順調な滑り出しです。
株主還元 — 上場以来初の配当を実施
2026年3月期に上場以来初めて年間配当20円を実施しました。当初は16円の予定でしたが増額修正を行い、2027年3月期はさらに増配して30円を計画しています。配当利回りは1.2%(2026年9月5日時点、東証株価・決算短信よりKabuGraph算出)。成長投資を続けながらも株主還元に軸足を移しつつある姿勢がうかがえます。
主な投資指標
指標 | 値 |
|---|---|
株価 | 1,672円 |
時価総額 | 618億円 |
PER(株価収益率) | 12.8倍 |
PBR(株価純資産倍率) | 2.13倍 |
配当利回り | 1.2% |
ROE(自己資本利益率) | 15.6% |
EPS(1株当たり利益) | 130.34円 |
PER 12.8倍は東証プライムの平均(約19〜21倍、実績ベース・2026年8月末・JPX集計)を下回る水準です。ROE 15.6%は食品小売セクターとしては高水準であり、バリュエーション面では割安感があります。一方で、営業利益率2.9%という収益性の低さがPERを抑えている面もあります。
投資家が注目すべきポイント
3つの強み
1. B2C 35万会員+B2B給食の「食のサブスク」二面展開
Oisixの定期会員約35万人が毎週注文する安定したストック収益に加え、学校・病院・企業向け給食という巨大なB2B市場を持つ二面構造です。B2CとB2Bの両方でサブスクリプション型の収益基盤を持つ食品企業は日本では稀有であり、食材調達・商品開発・物流の相互活用が競争優位の源泉になっています。中期計画では食のサブスク事業(B2C+B2B)で2030年3月期に売上3,000億円を目標としています。
2. シダックス統合シナジーの顕在化
2026年3月期に実施した製造・システム・コーポレート各部門の統合により、製造ラインの稼働率向上、配送効率の改善、DX推進による生産性向上といったシナジーが着実に数字に表れ始めています。2027年3月期は営業利益87億円(+18.5%)を計画しており、売上横ばいでも利益が大きく伸びる構造が見えてきました。非中核の車両運行事業を売却して食に集中するグループ再編も進んでいます。
3. 初配当と株主還元の転換
2026年3月期に上場以来初の配当を実施し、2027年3月期はさらに増配(20円→30円)を予定しています。PER 12.8倍は東証プライム平均を下回っており、配当を始めた「利益回収フェーズに入った成長企業」としては割安感がある水準です。
注意すべきリスク
1. 営業利益率の低さ(2.9%)
売上2,500億円規模に対し営業利益73億円、営業利益率は2.9%と食品小売業としても低い水準です。給食事業は構造的に薄利であり、統合シナジーによる改善には時間がかかります。食材価格や物流コストの上昇が利益を直撃するリスクがあります。
2. M&A統合の実行リスク
シダックスの子会社化により、グループ会社数は約28社に達しています。異なる事業文化を持つ組織の統合には予想外のコストや時間がかかるリスクが常に存在します。統合が計画通りに進まなければ、のれんの減損リスクも生じます。
3. B2C会員数の伸び悩み
Oisixの定期会員数は35〜36万人でここ2年ほど横ばいが続いています。中期計画の60万人目標(2030年3月期)の達成には、現在の1.7倍への拡大が必要です。外食回復やネットスーパーとの競合が激化するなか、費用対効果の高い会員獲得チャネルの確立が課題です。
4. 食品原価・物流コストの上昇圧力
食材価格の高騰、人手不足による物流費の上昇は、薄利体質の同社にとって利益を圧迫する構造的なリスクです。特にB2B給食事業は価格転嫁が難しい受託型ビジネスであり、コスト増への耐性が問われます。
まとめ
オイシックス(3182)は、「Kit Oisix」を核としたB2C食品宅配と、シダックスから統合したB2B給食事業の二本柱で、食のサブスクリプション市場を開拓している企業です。
投資の観点からのポイントを整理すると、以下の通りです。
事業の強さ: B2C約35万会員の安定したサブスク収益と、4.8兆円の給食市場への本格参入。食材調達・商品開発の相互活用が競争優位を生む
成長性: 2027/3期は営業利益87億円(+18.5%)を予想。2030/3期に食サブスク売上3,000億円、Oisix会員60万人の中計目標
株主還元: 上場以来初の配当を実施(2026/3期20円→2027/3期30円計画)。配当利回り1.2%
注意点: 営業利益率2.9%と薄利体質。28社のグループ統合の実行リスク。B2C会員数35万人の伸び悩み
M&Aで食の流通を再構築し、B2CとB2Bの両面でサブスクリプション基盤を拡大するというビジネスモデルは、食品業界のプラットフォーム企業として注目に値します。PER 12.8倍、ROE 15.6%という指標は、統合シナジーが本格化するこれからの局面を考えると、中長期の投資先として検討する価値があるでしょう。
オイシックス
オイシックス・ラ・大地は、新鮮な有機野菜やミールキット、日用品をサブスク配送するB2Cサービスを主力事業としており、保育園・企業・学校向けの給食事業(B2Bサブスク)も展開。グループは約30社の子会社を傘下に置き、食材卸売から調理・配送まで…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年9月5日時点の情報に基づいています。