SHIFT(3697)の企業分析|テスト最大手のAI転換、今期は売上1,900億円計画
2026年8月期決算まで反映
SHIFT(3697)は、ソフトウェアテスト(品質保証)を専業とする国内最大手の上場企業です。2005年の設立から約20年で売上高1,616億円(2026年8月期)に到達し、連続増収を続けています。2026年10月15日発表の2026年8月期決算は、売上高・調整後営業利益とも会社予想を上回って着地しました。一方、持分法適用関連会社株式の減損で会計上の純利益は74億円(前期比16.8%減)にとどまっています。
M&Aと大量採用を組み合わせた独自の成長モデルにより、テスト専業から開発・クラウド・マーケティングまでカバーするDX品質保証プラットフォーマーへと進化を遂げてきました。ただし2026年7月、会社は成長の軸足をM&AからオーガニックなAI成長へ移すと明言しています。中期目標として「SHIFT3000」(売上高3,000億円)を掲げています(会社の中長期戦略では2028〜2030年。2026年10月の決算説明資料の試算では、ベース予算で2031年8月期、チャレンジ予算では2030年8月期に到達)。
この記事では、SHIFTの事業モデル、M&A戦略、業績推移と成長の持続可能性、投資判断のポイントを個人投資家の視点から解説します。
会社概要 — ソフトウェアテスト専業のパイオニア
SHIFTは2005年9月に丹下大が設立した会社で、当初は業務改善コンサルティングを手がけ、2009年にソフトウェアテスト事業を開始しました。従来、開発ベンダーが自社内で行っていたテスト工程を専門特化し、標準化・効率化することで品質を担保するビジネスモデルを確立しています。
項目 | 内容 |
|---|---|
会社名 | 株式会社SHIFT |
証券コード | 3697(東証プライム) |
本社 | 東京都港区麻布台一丁目3番1号 |
代表取締役 | 丹下 大(代表取締役社長) |
従業員数 | 11,688名(連結、2025年8月期末。ほか臨時雇用1,978名) |
業種 | 情報・通信業(ソフトウェアテスト・品質保証) |
決算期 | 8月 |
時価総額 | 約2,429億円(2026年10月15日終値908円ベース) |
セグメント別売上構成(2026年8月期、新区分)
サービス別売上高推移(旧区分)
2026年8月期の第4四半期から、セグメントは会社単位ではなく提供するサービス単位の区分に変わりました。新しい区分で見ると、中核のテストは外部顧客への売上高641億円(全体の約40%)で、開発が622億円(約38%)、コンサルが189億円(約12%)と続きます。開発ベンダーが社内で行っていたテスト工程を切り出してSHIFTに委託する流れが土台にあり、開発にはSHIFT本体のほか、M&Aで加わった開発会社群とニッセイコムが入っています(2026年10月15日「報告セグメントの変更に関するお知らせ」)。
旧区分の「ソフトウェアテスト関連サービス」は外部顧客への売上高1,001億円(全体の約62%)でしたが、その中には新区分のコンサル160億円・開発160億円・BPaaS48億円に当たる売上も含まれていました。テストそのものの売上規模は、旧区分で見えていたよりも小さいことになります(2026年8月期、決算短信の新旧区分の組替表よりKabuGraph算出)。
成長エンジン — M&A×採用から、AI主導の自律成長へ
SHIFTの成長を支えてきたのは「M&A」と「大量採用」の2本柱です。連結子会社38社(2025年8月期末)を擁し、テスト・開発・クラウド・マーケティングまで顧客のITライフサイクル全体をカバーするプラットフォームを構築しています。なお2026年に入ってからは、グループ会社をSHIFT本体などへ吸収合併・吸収分割で統合する再編が相次いで開示されており、社数は集約方向にあります。
M&A戦略 — 連結子会社38社のグループ形成
SHIFTは株式取得によるM&Aで、テスト周辺の開発・インフラ・セキュリティ・マーケティング企業を次々と傘下に収めてきました。新たに連結の範囲へ加わった会社は2023年8月期6社、2024年8月期7社、2025年8月期4社と年4〜7社のペースです。買収先にはSHIFTの品質管理メソッド「SHIFT Way」を注入し、利益率の改善を図るPMI(統合後経営)モデルが確立されています。
直近の大型案件が、2026年4月1日付で子会社SHIFTグロース・キャピタルを通じて全株式を取得した株式会社ニッセイコムです。会社が挙げた上方修正の理由は、前期から進めてきた営業改善の成果と期初から展開する各種生成AIサービスという当初シナリオの進捗に加えて、同社が連結の範囲に含まれたことによる売上の上乗せです。2026年8月期の通期連結売上高予想は期初の1,500億円から1,600億円へ上方修正されました。
出典:SHIFT「業績予想の修正、営業外費用及び特別損失の計上に関するお知らせ」(2026年7月15日)
通期で見ると、2026年8月期の増収額318億円のうち87億円がニッセイコムとステップの連結による上乗せで、残る231億円が既存事業のオーガニック成長です(会社説明)。ステップはファンドを通じて2026年3月に取得した会社です。
買うだけでなく手放す動きも出てきました。2026年10月15日、デザイン領域の孫会社2社(ウェブ制作のナディア、ソフトウェア開発のxbs。2020年にグループ参画)を屋外広告を手がけるヒットへ譲渡すると発表しています。譲渡価額は2社で12.9億円、実行は10月30日の予定で、連結業績への影響は軽微と会社は見込んでいます。会社は決算説明資料で、これを「売却も視野に入れた新たなM&Aフェーズ」と位置づけています。
出典:SHIFT 2026年8月期 第4四半期および通期決算説明会資料 p.2・p.7、東京瓦斯との投資事業有限責任組合設立にむけた基本合意のお知らせ p.2、SHIFT「連結子会社における持分譲渡(孫会社の異動)に関するお知らせ」(2026年10月15日)
2026年7月、M&A主導からオーガニックAI成長優先へ
この成長モデルは、2026年8月期第3四半期の決算説明資料(2026年7月15日)で明確に組み替えられました。会社はM&Aの位置づけを次のように変更しています。
Phase2(FY2027〜FY2028):オーガニックAI成長戦略を最優先し、人的資源はニッセイコムなどグループ会社のPMIに集中。M&Aは投資プラットフォームを構築したうえで、外部資本を起点にレバレッジを活用した案件中心へ絞る
Phase3(FY2029〜):FY2029を目途に事業・PMI・財務・投資の基盤を整え、あらためてM&A攻勢をかける
キャピタルアロケーション:これまでの「M&A戦略の推進100%」から、FY2028末までは「将来に向けたBSの強化80%/総還元性向20%」へ変更
2025年10月に公表したファンドの創設も、外部資金を活用して「従来とは異なる形でのM&Aおよびグループ経営を進める」ための投資機能という位置づけです。買収件数を積み上げて売上を伸ばす局面はいったん区切られ、今後2年はAI主導の自律成長で伸ばせるかが問われます。
外部資本を使うM&Aの具体策として、2026年10月15日には東京ガスと総額150億円のファンドを共同で設立する基本合意を発表しました。7月に示した「外部資本起点」の方針に沿った動きです。
出資の内訳:東京ガスが優先出資66.7%、SHIFTが劣後出資32.3%、運営するSHIFTグロース・キャピタル(無限責任組合員)が1.0%(いずれも予定)。劣後出資は、損失が出たときに優先出資より先に負担する側の出資です
投資対象:国内のシステムインテグレーター、システムエンジニアリングサービス提供企業、ソフトウェア開発・販売企業
時期と会計:組成は2026年12月1日の予定で、期間は7年(うち投資期間3年)。2027年8月期から連結子会社になります。最終契約はこれからで、業績への影響は現時点で軽微と会社は見込んでいます
会社は、外部資本を加えることで300億円分のM&Aが可能になると説明しています。自己資本の消費を抑えながら買収を続ける仕組みです。ただしSHIFTは劣後出資なので、投資がうまくいかなかった場合の損失を先に負う立場でもあります。
出典:SHIFT「2026年8月期第3四半期決算説明資料」(2026年7月15日)p.9、SHIFT「報告セグメントの変更に関するお知らせ」(2026年8月25日)、SHIFT「東京瓦斯株式会社との総額150億円の共同出資による投資事業有限責任組合(孫会社)設立にむけた基本合意に関するお知らせ」(2026年10月15日)、2026年8月期決算短信 添付資料p.25(重要な後発事象)、2026年8月期 決算説明会資料 p.37
採用戦略 — 独自の「CAT検定」で異業種人材を発掘
SHIFTは独自の適性検定「CAT検定」を活用し、IT未経験者を含む幅広い人材プールからテストエンジニアを発掘・育成しています。従業員数は連結で11,688名(2025年8月期末、前期比+1,422名)。ただし連結の増加分にはM&Aで加わった会社の人員が含まれるため、採用の成果を見るならSHIFT単体の6,201名(同+706名)が実態に近い数字です。人材獲得が売上成長に直結するビジネスモデルであり、採用のスピードと質が成長のボトルネックとなります。
決算期 | 連結 | 前期比 | 単体 |
|---|---|---|---|
2022年8月期 | 6,208名 | +1,768名 | 3,247名 |
2023年8月期 | 8,423名 | +2,215名 | 4,396名 |
2024年8月期 | 10,266名 | +1,843名 | 5,495名 |
2025年8月期 | 11,688名 | +1,422名 | 6,201名 |
ただし2026年8月期は、採用の量を追う型に修正が入りました。前期に抑えていた採用を再開したところ、第1四半期に若手の採用が先行して配属に時間がかかり、単体の稼働率が一時的に低下しました。会社は第2四半期から年収600万円以下の採用を停止し、「AI時代の採用にチューニング」した結果、第4四半期には稼働率が回復したと説明しています。採用費は51億円(前期比24.4%増)でした。
出典:SHIFT 2026年8月期 第4四半期および通期決算説明会資料 p.12・p.46
中長期成長目標 — SHIFT2000とSHIFT3000
目標名 | 売上目標 | 目標時期 | 進捗 |
|---|---|---|---|
SHIFT1000 | 1,000億円 | — | 2024年8月期に1,106億円で達成 |
SHIFT2000 | 2,000億円 | 2027年8月期 | 2026/8期実績1,616億円。2027/8期の会社予想は1,900億円(チャレンジ予算は2,000億円) |
SHIFT3000 | 3,000億円 | 2028〜2030年(中長期戦略)/ベース予算で2031年8月期、チャレンジ予算で2030年8月期(2026年10月の試算) | 2031年8月期の調整後営業利益はベース525億円/チャレンジ875億円を想定(同試算) |
2026年10月の試算は、売上をオーガニックで年200億円(チャレンジ予算は年300億円)、M&Aで年60億円(同100億円)ずつ積み増す前提です。3,000億円への到達はM&Aの上乗せも込みの数字で、オーガニック成長だけで描いたものではありません。
AI転換 — 「With AI」と「Native AI」の二本柱
会社は2026年をAI企業への本格転換の起点と位置づけ、既存のコンサル・開発・テストにAIを活用して効率と付加価値を上げる「With AI」と、AIを主体として新たに提供可能になるサービス(AIモダナイゼーション、AI BPaaSなど)の「Native AI」の二本柱を掲げています。すでに数字として現れ始めている点が、この節の要点です。
2026年8月期のAI売上は通期244億円(売上高の15.1%)。四半期ごとに伸び、第4四半期(3か月)は約130億円・売上の28.4%に達した(第3四半期は18.1%)
AI案件の売上総利益率(通期)はWith AI 42.3%/Native AI 54.7%で、従来型の案件(Traditional)の31.9%を上回る
バックオフィスのAI化で、単体で期初比113人分の業務を効率化した(派遣・外部パートナーの人員が中心)
2027年8月期について、会社は会社予想(ベース予算)でAI売上の割合を20%(With AI 18%・Native AI 2%)、上振れを狙うチャレンジ予算で28%(同25%・3%)と置いています。AI案件の比率を上げて全社の売上総利益率をベース34.5%前後・チャレンジ36.0%(2026年8月期は33.5%)へ引き上げ、利益率を回復させる筋書きです。
出典:SHIFT 2026年8月期 第4四半期および通期決算説明会資料 p.13・p.35・p.39・p.59、SHIFT 2026年8月期決算短信 添付資料p.9。第4四半期のAI売上は短信の累計値の差からKabuGraph算出
業績推移と財務分析
SHIFTは上場以来、12期連続の増収(2015年8月期〜2026年8月期)を達成しています。売上高の成長率は鈍化傾向にあるものの、規模の拡大に伴い絶対額の増分は大きくなっており、2026年8月期の増収額318億円は上場以来最大です(ニッセイコムなどの連結による87億円を含む)。
通期業績推移(売上高・営業利益・営業利益率)
2026年8月期 通期決算(2026年10月15日発表)
2026年8月期は売上高1,616億円(前期比24.5%増)、営業利益174億円(同11.6%増)でした。会社が業績予想の対象にしている調整後営業利益は203億円(同14.8%増)で、7月に売上高を上方修正した後の会社予想(売上高1,600億円・調整後営業利益200億円)をいずれも上回りました。一方、経常利益は133億円(同12.3%減)、純利益は74億円(同16.8%減)と減益です。
売上高:会社予想を1.0%上回った。会社は営業活動の強化とニッセイコムの連結を挙げている。第4四半期(3か月)は458億円で前年同期比33.0%増。ただし増収額113億円の約半分はニッセイコム・ステップの上乗せで、これらを除くと増収額は57億円・16.4%増(会社資料 p.7の値からKabuGraph算出)
営業利益:伸びは売上高に届かず、営業利益率は12.0%から10.8%に低下。会社の説明は、前期に抑えていた採用の正常化による採用費の増加と、将来の大型案件の獲得に営業リソースを集中したことによる稼働率の一時的な悪化。第4四半期(3か月)は稼働率の改善、AI案件の売総率への貢献、販管費の効率化で、調整後営業利益71億円(前年同期比69.1%増)と持ち直した
経常利益・純利益:持分法による投資損失38.6億円が経常利益を押し下げた。7月に開示した持分法適用関連会社ライズ・コンサルティング・グループ株式の減損が主因。特別損益は、投資有価証券売却益などの利益4.3億円に対し、減損損失5.6億円・投資有価証券評価損3.0億円などの損失8.6億円
調整後当期純利益:101億円で会社予想の90億円を12.4%上回った。会社は少額出資株式(クイック、技術承継機構、コムウェア)の売却などを挙げている
新しいセグメント区分で初めて、サービスごとの利益が開示されました。
セグメント | 外部売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
テスト | 641 | 169 | 26.3% |
開発 | 622 | 58 | 9.4% |
コンサル | 189 | 54 | 28.8% |
BPaaS | 48 | 8.0 | 16.6% |
投資プラットフォーム | 6.4 | △3.6 | - |
その他 | 108 | 15 | 13.9% |
利益の柱はテストで、セグメント利益の合計(その他を含めて301億円)の約56%を稼いでいます(KabuGraph算出)。売上規模がテストと並ぶ開発は営業利益率9.4%にとどまり、のれん償却費13億円もこのセグメントに計上されています。外部顧客への売上高の伸びは、BPaaS(前期比41.1%増)、開発(同36.7%増、ニッセイコムの連結を含む)、コンサル(同29.8%増)が高く、テストは11.6%増でした。
出典:SHIFT 2026年8月期決算短信 添付資料p.3・p.6〜11・p.16・p.21〜22、同 決算説明会資料 p.4・p.45・p.53、SHIFT「(開示事項の変更)報告セグメントの変更に関するお知らせ」(2026年10月15日)
調整後の利益と2027年8月期の会社予想
会社は2026年8月期から、業績予想を調整後指標(営業利益などに、のれん償却費・顧客関連資産の減価償却費・M&Aに伴う費用を足し戻した数値)で開示し、今回の決算から実績も公表しました。上のグラフの会計上の営業利益とは基準が違うため、調整後ベースは別にまとめます。
項目(調整後ベース) | 2025/8 実績 | 2026/8 実績 | 2027/8 会社予想 |
|---|---|---|---|
売上高 | 1,298億円 | 1,616億円 | 1,900億円 |
調整後営業利益 | 176億円 | 203億円 | 250億円 |
調整後営業利益率 | 13.6% | 12.5% | 13.2% |
調整後当期純利益 | 109億円 | 101億円 | 165億円 |
1株当たり調整後当期純利益 | 41.58円 | 39.12円 | 63.75円 |
2027年8月期の会社予想は、売上高1,900億円(前期比17.6%増)、調整後営業利益250億円(同23.4%増)、調整後当期純利益165億円(同63.0%増)です(2026年10月15日公表)。会計上の利益は1株当たり当期純利益52.16円(2026年8月期は28.72円)だけが示され、営業利益や純利益の予想額はありません。
決算説明資料では、この会社予想を「バッファーを加味したベース予算」とし、別にAIの徹底活用で上振れを狙う「チャレンジ予算」(売上高2,000億円・調整後営業利益314億円)も示しています。7月の時点では2027年8月期の目安をボトム1,900億円・255億円、チャレンジ2,000億円・300億円としていたので、売上高は据え置き、調整後営業利益はベースが255億円から250億円にやや下がり、チャレンジは300億円から314億円に引き上げられました。どちらの予算もオーガニック成長だけの数字で、M&Aによる上乗せは含んでいません。前提には、単体の稼働率(年間)92%の維持と営業人員120人の増員が置かれています。
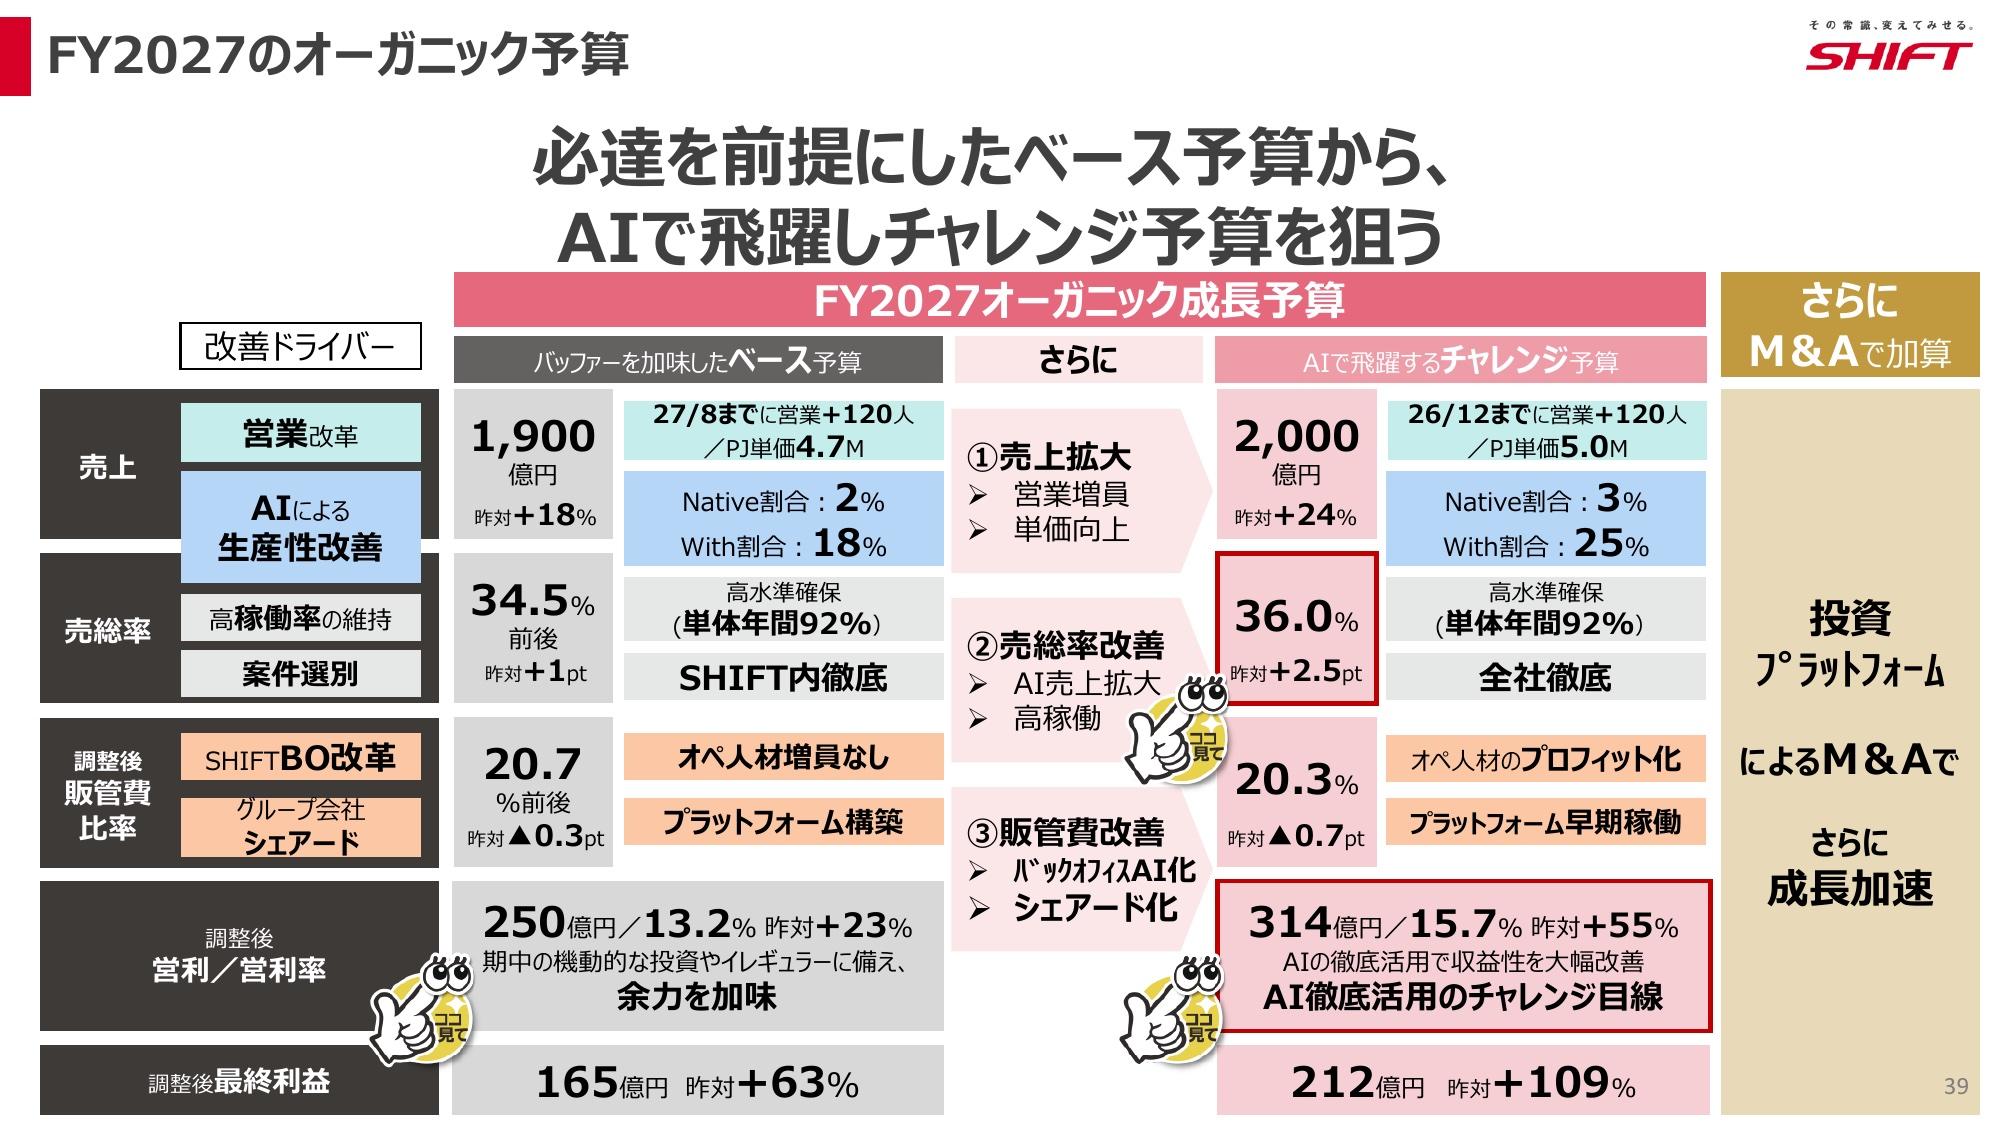
調整後当期純利益が63%増と大きく伸びる計画になっているのは、2026年8月期の持分法による投資損失(38.6億円)が調整後の利益からも差し引かれていた反動が大きい、というのがKabuGraphの見方です(会社はこの増益の内訳を示していません)。
出典:SHIFT 2026年8月期決算短信 2ページ目(2027年8月期の連結業績予想)、同 決算説明会資料 p.39・p.44、2026年8月期第3四半期決算説明資料 p.39
売上高成長率の推移
売上高成長率(前期比)
初めての配当と株主還元
SHIFTは長年無配を続けてきましたが、2026年8月期に初めて配当を出します。期末配当は1株4.53円(配当総額11.7億円)で、7月時点の予想4.10円から増額しました(11月の定時株主総会に付議し、効力発生日は11月26日の予定)。2027年8月期の配当予想は5.20円です。
会社は「最終利益の10%」を配当の目安にしていますが、分母の最終利益からは一過性の損益(持分法による投資損失と特別損益)を除いています。2026年8月期はこれらを戻した最終利益117億円の10%が配当総額になり、決算短信に載る配当性向(会計上の純利益に対する比率)は15.8%です。7月には、配当と自己株式取得を合わせた総還元性向20%の方針も示しています。2026年1月の取締役会決議で自己株式7,900,000株を取得しており、2026年8月期の自己株式の取得による支出は65億円でした(連結キャッシュ・フロー計算書)。配当利回りは実績の4.53円で0.5%、予想の5.20円で0.6%(2026年10月15日終値908円ベース、KabuGraph算出)と限定的で、引き続き成長投資を優先する方針です。
出典:SHIFT「剰余金の配当に関するお知らせ」(2026年10月15日)、2026年8月期 決算説明会資料 p.5、決算短信 2ページ目(配当の状況)・添付資料p.20
投資家が注目すべきポイント
強み① ソフトウェアテスト専業で国内最大手のポジション
日本のIT市場において、ソフトウェアテスト専業の上場企業としてSHIFTは国内最大手のポジションにあります(同業の上場企業にはバルテス・ホールディングス〈4442〉などがあります)。エンタープライズからエンターテインメントまで品質要求の高い領域で、テストを外部専門企業に委託する流れが定着しつつあり、市場の構造的な成長の恩恵を受けやすいポジションにあります。さらにAI開発の普及により、コード品質保証・テスト自動化の需要は拡大基調です。
強み② 売上高10年で約29倍の急成長トラック
2016年8月期の55億円から2026年8月期の1,616億円まで、10年で約29倍の売上成長を達成。上場以来の連続増収記録を更新中です。M&Aによる非連続成長と、採用による有機成長を組み合わせた独自のモデルが奏功しています。
強み③ DXプラットフォーマーへの進化
テスト専業から脱却し、開発・クラウド・セキュリティ・マーケティングまでカバーするプラットフォーマーへ進化しています。1社あたりの売上額も伸びており、単体のロイヤルカスタマー(1年以上前から取引があり、年間を通じて定常的に取引のある顧客)の平均顧客月額売上は1,186万円と前年同期比7.6%増えました(2026年8月期第4四半期時点、直近12か月で算出)。顧客のDX予算全体を取り込むモデルへの転換が進んでいます(決算説明会資料 p.9・p.50)。
リスク① 先行投資による利益率の不安定さ
営業利益率は2024年8月期に9.5%(前期13.1%)へ落ち込み、2026年8月期も12.0%から10.8%へ下がりました。2026年8月期は売上高が24.5%増えた一方、営業利益は11.6%増にとどまっています。会社の説明は、採用の再開で採用費が増えたことと、将来の大型案件の獲得に営業リソースを寄せて稼働率が一時的に悪化したことです。第1四半期に若手の採用が先行して稼働率が下がり、第4四半期に回復するまで、売上総利益率は通期で33.5%(前期34.7%)に下がりました。単価ではなく稼働率の管理が、足元の利益率を左右しています。
M&A・出資先の減損リスクも実際に顕在化しました。持分法適用関連会社ライズ・コンサルティング・グループ株式の減損などで持分法による投資損失が38.6億円にのぼり、経常利益は133億円(12.3%減)、純利益は74億円(16.8%減)と減益です。2027年8月期の会社予想は、単体の稼働率(年間)92%の維持を前提にしています。
リスク② M&A主導から自律成長への切り替え
SHIFT3000の達成にM&Aが欠かせない点は変わりませんが(会社の試算もM&Aによる上乗せを含む)、会社は2026年7月にFY2027〜FY2028をオーガニックAI成長を最優先する期間と位置づけ、M&Aはファンドなど外部資本を起点とする案件中心へ切り替えました。10月には東京ガスとの150億円ファンドの基本合意を発表しましたが、SHIFTは劣後出資の立場です。資本配分もM&A100%からBS強化80%+株主還元20%へ変わっています。つまりこれまで売上を押し上げてきた非連続成長のエンジンを一度絞る判断であり、自律成長だけで年20%前後を伸ばせるかが問われる局面に入ります。2026年8月期のM&Aを除いた増収率は17.8%(KabuGraph算出)、2027年8月期の会社予想は売上高17.6%増です。
過去の買収が残したバランスシートの負担も見ておく必要があります。ニッセイコムの取得などで、のれんは79億円(2025年8月期末)から223億円(2026年8月期末)へ増えました。取得資金の借入で長期借入金(1年内返済予定分を含む)は120億円から347億円に増え、自己資本比率は52.7%から37.9%へ低下しています。のれんと顧客関連資産(持分法適用会社分を含む)は純資産の69.4%に達し、会社は7月に、のれん・PPAの純資産に占める割合をFY2028に40%前後へ下げる目標を示しました。PMIが計画どおり進まなければ、のれん減損と財務レバレッジが同時に効いてきます。
出典:SHIFT 2026年8月期決算短信 添付資料p.12・p.14、同 決算説明会資料 p.47、2026年8月期第3四半期決算説明資料 p.9
リスク③ IT人材獲得競争の激化
SHIFTの成長は人員増と直結しています。日本のIT人材不足は深刻化しており、大手SIer・コンサル・メガベンチャーとの採用競争が激しさを増しています。未経験者を採って育てるモデルである以上、採用コストの上昇が利益率を圧迫するリスクは常に存在します。
まとめ
SHIFTは、ソフトウェアテスト専業の国内最大手というポジションを起点に、M&A×採用のダブルドライバーで急成長を遂げてきた稀有な企業です。
2026年8月期は売上高1,616億円・調整後営業利益203億円と会社予想を上回り、第4四半期には稼働率の回復と販管費の効率化で利益率も持ち直しました。一方で会社は2026年7月に成長の駆動力をM&AからオーガニックAI成長へ切り替え、M&Aは東京ガスとのファンドのように外部資本を使う形へ移しています。売上3,000億円(SHIFT3000)というゴールは変わらないものの、そこへ至る道筋は買収件数の積み上げからAI案件の拡大へと組み替えられており、稼働率に左右される利益率、外部資本を使うM&Aの再現性、IT人材獲得競争の激化は、投資判断において慎重に考慮すべきリスク要因です。
株価指標は基準の取り方で見え方が大きく変わります(いずれも2026年10月15日終値908円ベース。決算発表は同日15時30分なので、この株価は決算を織り込んでいません)。
実績PER 31.6倍(2026年8月期の実績EPS 28.72円。持分法による投資損失38.6億円を含む)
予想PER 17.4倍(2026年10月15日公表の会社予想EPS 52.16円)
調整後の会社予想EPSでは 14.2倍(1株当たり調整後当期純利益の会社予想 63.75円。2026年8月期の実績39.12円では23.2倍)
PBR 5.6倍(2026年8月末の1株当たり純資産 162.58円)。ROEは18.1%(2026年8月期、決算短信)
出典:東証株価・決算短信よりKabuGraph算出(2026年10月15日終値時点)
実績の利益で見れば30倍を超えますが、会社予想どおりなら17倍前後で、EPSが前期の約1.8倍に増える予想の達成が前提の水準です。2027年8月期がベース予算(売上高1,900億円・調整後営業利益250億円)とチャレンジ予算(2,000億円・314億円)のどちらに近づくか、第4四半期に28.4%まで上がったAI売上比率が伸び続けるか、そして東京ガスとのファンドの最終契約と最初の投資が、次の注目ポイントです。
SHIFT
ソフトウェア品質保証・テストの専門企業。「Made in Japanの品質をすべてのソフトウェアへ」を掲げ、テスト設計・実行・不具合分析・リリース判定支援までを一貫提供する。独自のテスト手法と「CAT検定」で育成した専門人材、テスト自動化技…