キッズスター(248A)の企業分析|ごっこランド850万DL・東南アジア3ヶ国展開の成長戦略
キッズスター(248A)は、累計850万ダウンロード超の社会体験アプリ「ごっこランド」を軸に、子育てファミリーと企業をつなぐプラットフォーム事業を展開する知育テック企業です。
2025年12月期は売上高11.5億円(前期比+27.4%)、営業利益2.4億円(同+46.7%)と大幅増収増益を達成。一方、2026年12月期はリアルイベント投資やコスト増により営業利益が半減する「先行投資の年」と位置付けています。
この記事では、キッズスターのビジネスモデルの仕組み、業績推移、海外展開「Gokko World」の可能性、投資判断のポイントを個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 「子どもの夢中」を事業にした知育テック企業
キッズスターは、「子どもの“夢中”を育て、応援する」をミッションに掲げ、2014年に設立された知育テック企業です。くふうカンパニーホールディングス(4376)の連結子会社として、2024年9月に東証グロース市場に上場しました。
項目 | 内容 |
|---|---|
会社名 | 株式会社キッズスター(KidsStar Inc.) |
証券コード | 248A(東証グロース) |
設立 | 2014年10月 |
上場 | 2024年9月(東証グロース) |
代表取締役 | 平田全広(代表取締役)、松本健太郎(取締役) |
本社 | 東京都渋谷区 |
セクター | 情報・通信業 |
親会社 | くふうカンパニーホールディングス(4376) |
資本金 | 28百万円(2026年6月時点) |
沿革 — 知育アプリから上場企業へ
2014年 — 株式会社キッズスター設立。子ども向け社会体験アプリ「ごっこランド」の開発を開始
2021年 — くふうカンパニーの連結子会社に。グループのファミリー向け事業とのシナジーを追求
2023年 — 海外版「Gokko World」をベトナムで配信開始。初の海外展開
2024年7月 — リアルイベント「ごっこランドEXPO」を全国の商業施設で開始
2024年9月 — 東証グロース市場に新規上場(証券コード: 248A)
2025年12月 — Gokko Worldをタイ・インドネシアにも展開。国内外累計1,000万DL突破
事業の仕組み — 「ごっこランド」を中心としたプラットフォーム
キッズスターの事業は、知育アプリ「ごっこランド」を核としたプラットフォームビジネスです。子どもユーザーには無料でアプリを提供し、出店する企業・ブランドから掲載料を得るB to B to C(企業→プラットフォーム→ファミリー)のストック型モデルが特徴です。
ごっこランド — 累計850万DL超の知育アプリ
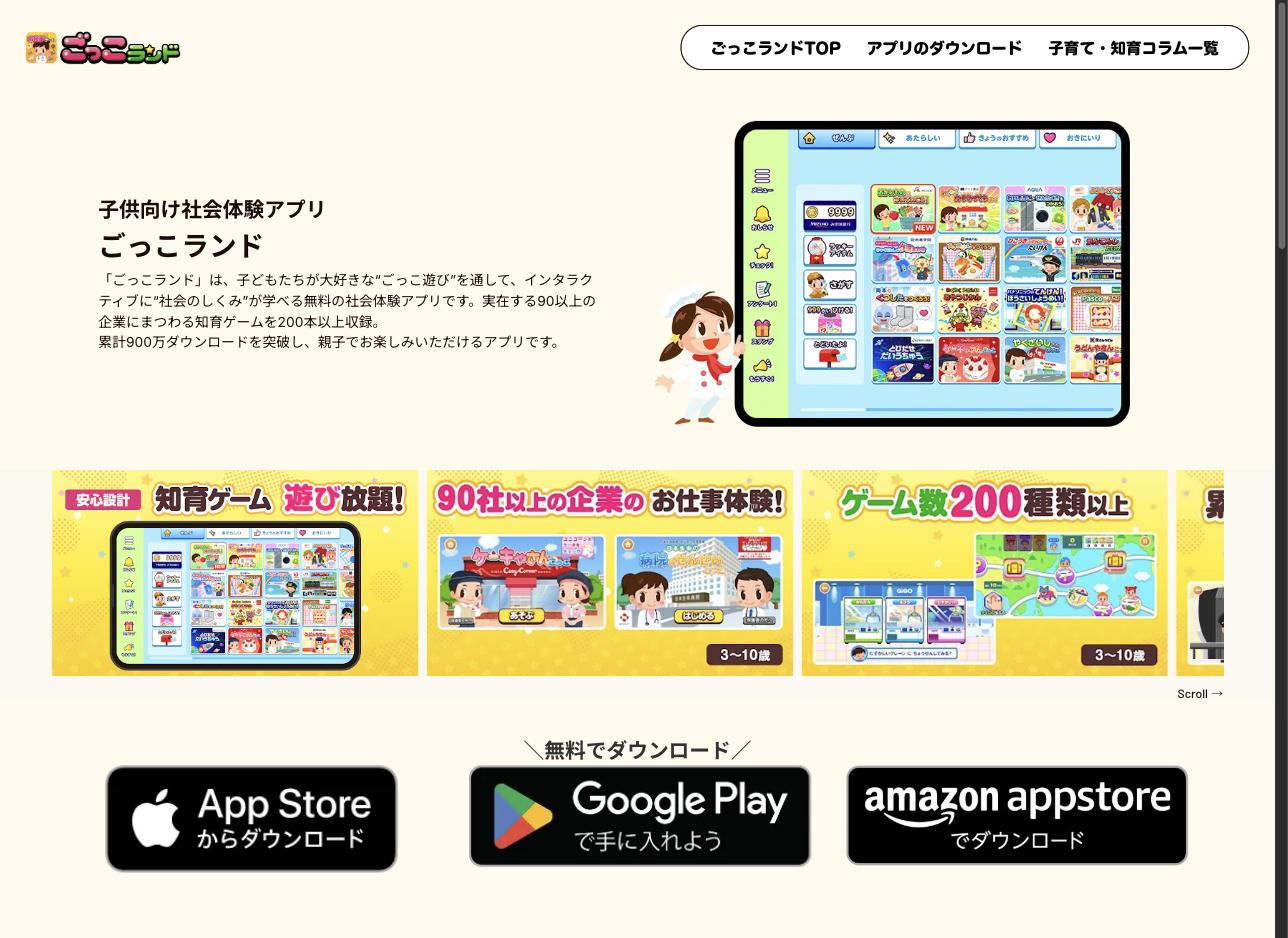
「ごっこランド」は、3歳から10歳の子どもが実在する企業の「ごっこ遊び」を通じて社会のしくみを学べる無料アプリです。スシロー、日本航空、パナソニック、ハーゲンダッツなど90社以上が出店し、200本以上の知育ゲームを収録しています(2026年6月時点)。
主要KPIは以下の通りです。
累計ダウンロード数: 累計DL 850万以上、利用端末数 900万以上
出店企業数: 93社(2026年6月末、前期末比3社減)
月間プレイ回数: 1社あたり平均15万回以上
新規ユーザー: 毎月7〜8万人が新規流入
ビジネスモデルの特徴は、企業が「ごっこランド」にパビリオン(ブランド体験ゲーム)を出店し、コンテンツ掲載費を月額で支払う定額ストック型の収益構造です。開発費は無料で、約6〜8ヶ月の開発期間を経てリリース後に課金が始まります。子どもが繰り返し遊ぶことで企業のブランド認知が幼少期から形成される——テレビCMでは到達しにくい「体験型のブランド接点」を提供しています。
ごっこランドEXPO — アプリをリアルに拡張するイベント事業
2024年7月に開始した「ごっこランドEXPO」は、アプリの世界観を全国の大型商業施設でリアルに再現する無料の体験型イベントです。2025年は全国30ヶ所で開催し、延べ約7万人の親子が来場しました。
収益モデルは、出店企業からの協賛料とイベント開催施設からの運営委託料で成り立っています。2026年9月には新ブランド「ごっこランドCOLLECTION」の初回開催が決定しており、当初計画の5開催を上回る受注ペースで推移しています(2026年8月12日 決算説明会)。アプリ未出店企業も参加できるため、新規出店への導線としても機能する戦略です。
Gokko World — 東南アジアへの海外展開
2023年8月にベトナムで配信を開始した海外版アプリ「Gokko World」は、2025年12月にタイ・インドネシアにも展開し、海外累計400万ダウンロード超、プレイ回数は約1,000万回に達しています(2026年6月時点)。ベトナムではGoogle Playの教育アプリランキングで1位を獲得しています。
国内ではキユーピーベトナムに続く出店企業が決定しており、マネタイズフェーズへの移行が進んでいます。松本取締役は海外事業を「早期収益化の実現を優先度高く進める」領域と位置付けています。
その他サービス
自治体向けの地域活性化サービス「ジモトガイド」や、企業向けの受託開発(サービスデザイン)も手がけていますが、売上構成では「ごっこランド」関連が約8割を占めるほぼ単一プロダクト企業です。
業績推移と財務分析
キッズスターは上場後初の通期決算となった2025年12月期に大幅増収増益を達成しましたが、2026年12月期はリアルイベントへの先行投資により減益予想としています。
通期業績推移(売上高・営業利益)
業績のポイント
2025年12月期は売上高11.5億円(前期比+27.4%)、営業利益2.4億円(同+46.7%)と大幅増収増益を達成しました。ごっこランドのストック収入が安定成長したことに加え、受託案件(スポット)の積み上げも寄与しました。営業利益率は21.4%と高水準です。
一方、2026年12月期は売上高11.7億円(同+1.6%)と微増にとどまり、営業利益は1.1億円(同-51.7%)と半減の見通しです。減益の主因は、リアルイベント「ごっこランドEXPO」や海外展開「Gokko World」への先行投資コスト増と、前期の大型スポット案件の反動減です。経営陣は現在を「我慢の時期」と認識しています。
2026年12月期 上期の進捗
2026年12月期第2四半期(中間期)の実績は、売上高5.0億円(前年同期比-13.0%)、営業利益0.5億円(同-63.4%)でした。通期予想に対する進捗率は売上高43.0%、営業利益46.1%です。
進捗率が5割に届いていないのは、リアルイベントが夏休みや年末に集中する下期偏重型の事業構造によるものです。上期にEXPOを10ヶ所で開催した実績に加え、下期は開催数を増やす計画で、新ブランド「ごっこランドCOLLECTION」の立ち上げも加わります。会社は通期予想を据え置いています。
投資指標(2026年9月5日時点)
指標 | 値 |
|---|---|
株価 | 824円 |
時価総額 | 約22億円 |
PER(株価収益率) | 13.4倍 |
PBR(株価純資産倍率) | 0.91倍 |
EPS(1株利益) | 61.67円 |
ROE(自己資本利益率) | 6.6% |
配当 | 無配(成長投資優先) |
投資家が注目すべきポイント
成長ドライバー
ストック収益の安定性 — ごっこランドの出店料は月額定額制で、契約期間は最短2年。93社のストック基盤があり、チャーン(解約)が限定的であれば下限が読みやすいビジネスです。出店企業への価値提案を「広告宣伝」からサンプリングや販促支援にまで拡げ、契約単価の引き上げを目指しています。
リアルイベントの収益化 — ごっこランドEXPOは2025年に全国30ヶ所・7万人動員を達成し、2026年はさらにスケールアップの計画です。デジタルとリアルの両面でファミリーとの接点を持つことで、出店企業に対する提案力が強まります。新ブランド「ごっこランドCOLLECTION」は未出店企業の開拓チャネルとしても機能します。
海外市場の拡大余地 — Gokko Worldは配信開始3年で東南アジア3ヶ国・累計400万DLに到達。ベトナムでは教育アプリ1位を獲得しています。東南アジアは出生率が高くファミリー層が厚い市場で、国内と同じB to B to Cモデルが成立すれば大きなアップサイドとなります。ただし現時点では収益化は初期段階です。
リスク要因
出店企業数の伸び悩み — 2026年6月末時点の国内出店数は93社で、前期末比3社減(新規5社、退店8社)となりました。円安や原材料高騰を背景にクライアント企業が広告費を絞る動きが出ており、出店社数が純減に転じたことは注意が必要です。ストック収益の基盤が縮小すれば、成長ストーリー全体に影響します。
ほぼ単一プロダクトへの依存 — 売上の約8割が「ごっこランド」関連です。少子化の進む日本市場では、ターゲット層(3〜10歳の子どものいる世帯)の絶対数が減少します。海外展開やリアルイベントで多角化を進めていますが、まだ収益化は道半ばです。
IPO公募価格からの株価下落 — 2024年9月のIPO時の公募価格は2,560円。現在の株価824円は公募価格の約3分の1の水準にまで下落しています。時価総額22億円と小型株のため出来高が薄く、流動性リスクも意識する必要があります。
無配当 — 現在は無配で、経営陣は「成長力を取り戻すことが先」という方針を示しています。配当・株主優待を重視するインカム投資家には向かない銘柄です。
親会社との関係 — くふうカンパニーホールディングス(4376)の連結子会社であり、経営の独立性や少数株主の利益保護に関する親子上場特有のリスクがあります。
まとめ
キッズスターは、「ごっこランド」という850万DL超・90社超の出店基盤を持つ知育プラットフォームを核に、リアルイベントと海外展開で成長の第2フェーズを目指す企業です。
PER 13.4倍・PBR 0.91倍というバリュエーションは、グロース市場の中では割安な水準です。ただし、これは2026年12月期の営業利益半減予想を織り込んだ結果でもあります。
投資判断のカギは、(1) 出店企業数の純減が一時的なものか構造的なものか、(2) ごっこランドEXPOとGokko Worldの収益貢献がいつ本格化するかの2点です。2026年下期のイベント実績と、2027年12月期の通期予想が見極めのタイミングとなるでしょう。
時価総額22億円と極小のため、流動性リスクを許容できる投資家が、先行投資期の「我慢の時期」に仕込む逆張りの候補として検討できる銘柄です。一方で、出店企業の退店トレンドが止まらなければ成長ストーリーが崩れるリスクもあり、四半期ごとのKPI推移を注視することが重要です。