INPEX(1605)の企業分析|イクシスLNG×営業利益率56%×ネットゼロで進化する日本最大の石油開発会社
2026年12月期 第2四半期決算まで反映
INPEX(1605)は、日本最大の石油・天然ガス開発企業です。旧国際石油開発帝石から2021年に商号変更し、オーストラリアのイクシスLNGプロジェクトを中核に、世界20カ国以上で石油・天然ガスの探鉱・開発・生産を手がけています。
2025年12月期は売上高2兆114億円、営業利益1兆1,354億円(営業利益率56.5%)、純利益3,938億円を達成。2026年12月期は上期(1〜6月累計)の純利益が2,631億円と上期として過去最高となり、通期は売上高1兆9,730億円、営業利益1兆2,230億円、純利益5,100億円(過去最高)を予想しています(2026年8月7日公表。2月の期初予想3,300億円から2度の上方修正)。
この記事では、INPEXの石油・天然ガス開発事業の構造、イクシスLNGプロジェクト、ネットゼロ2050への取り組み、業績推移と投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 日本最大のエネルギー開発企業
INPEXは、2006年に国際石油開発と帝国石油が経営統合して誕生した国策色の強いエネルギー企業です。経済産業大臣が筆頭株主(約24%保有、2026年3月時点)であり、日本のエネルギー安全保障において重要な役割を担っています。2021年に「INPEX」に商号変更し、エネルギー・トランジションを推進する姿勢を明確にしました。
項目 | 内容 |
|---|---|
会社名 | 株式会社INPEX(INPEX CORPORATION) |
証券コード | 1605(東証プライム) |
設立 | 2006年4月(国際石油開発と帝国石油が統合) |
代表取締役社長 | 上田隆之 |
従業員数 | 連結3,720名/単体889名(2025年12月31日現在) |
本社 | 東京都港区赤坂五丁目3番1号 |
決算期 | 12月(2019年に3月決算から変更) |
筆頭株主 | 経済産業大臣(約24%保有。2026年3月の有価証券報告書時点で23.74%) |
出典:INPEX 会社概要
事業構成 — 石油・天然ガスのE&Pが収益の柱
INPEXの事業は石油・天然ガスの探鉱(Exploration)・開発(Development)・生産(Production)、いわゆるE&P事業が中核です。オーストラリアのイクシスLNG、アブダビの油田権益、国内の南長岡ガス田・直江津LNG基地などが主要プロジェクトです。近年は再生可能エネルギーやCCS(CO2回収・貯留)にも投資を拡大しています。
売上収益を地域別に見ると、約3分の2はアブダビなど中東の原油販売が占め、国内は1割弱にとどまります。一方、利益ベースではイクシスLNGが約7割を稼いでおり、売上と利益で主役が異なるのがINPEXの事業構造の特徴です。
地域別売上収益の構成比(2025年12月期)
報告セグメント(2025年12月期) | 外部売上収益(億円) | セグメント利益(億円) | 利益構成比 |
|---|---|---|---|
国内O&G(南長岡・直江津等) | 1,922 | 225 | 6% |
海外O&G — イクシスプロジェクト | 3,151 | 2,708 | 69% |
海外O&G — その他(アブダビ・欧州・東南アジア等) | 14,869 | 1,318 | 33% |
その他(再エネ・電力・CCS・水素等) | 172 | △288 | △7% |
主要事業を理解する
イクシスLNGプロジェクト — INPEXの収益エンジン
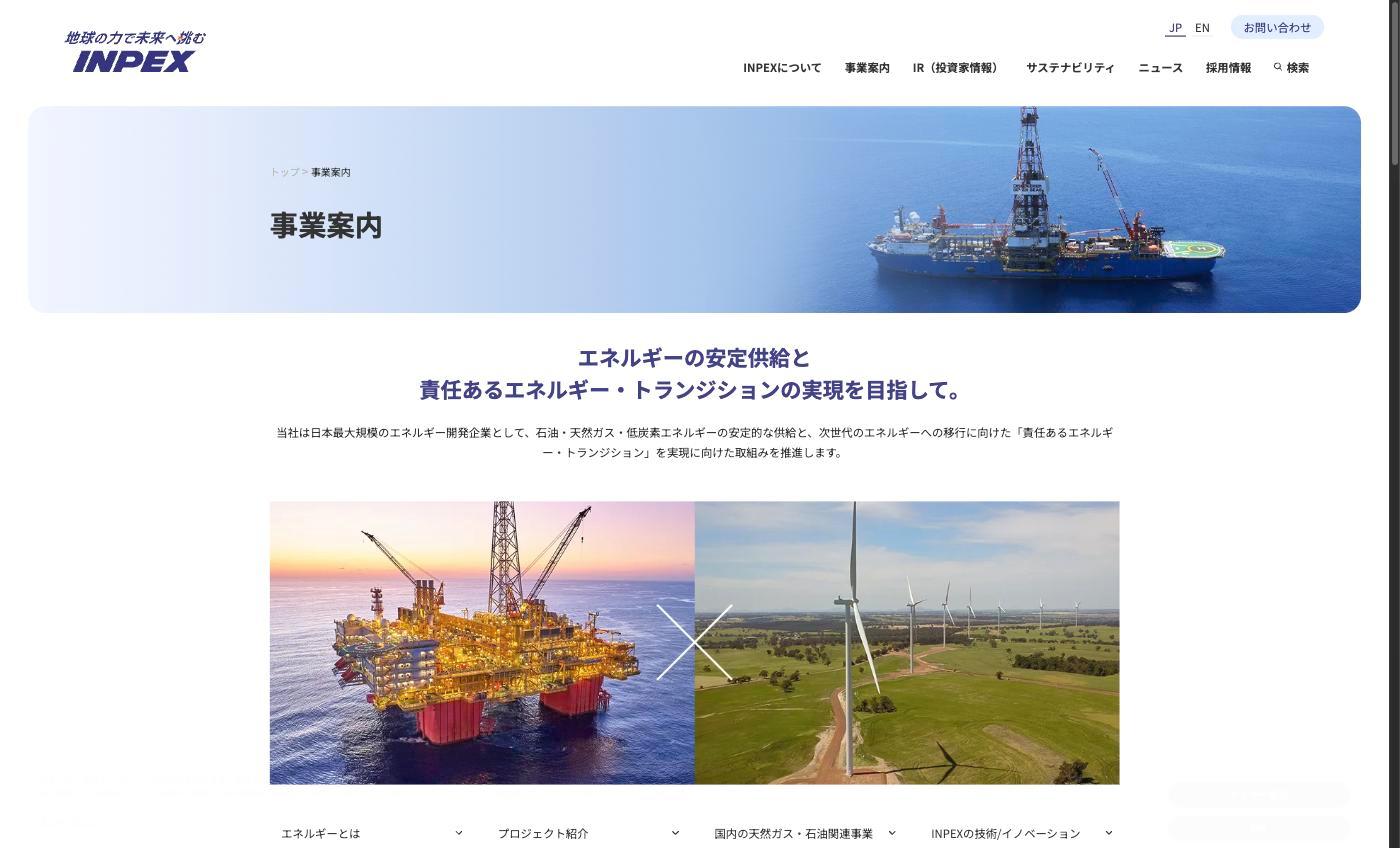
イクシスLNGプロジェクトは、INPEXが日本企業として初めてオペレーターを務める大型LNG事業です。オーストラリア西オーストラリア州沖のイクシスガス・コンデンセート田から天然ガスを生産し、年間930万トンのLNGと年間約165万トンのLPGを出荷しています。INPEXの持分比率は67.820%で、2018年7月の生産開始以来、定期メンテナンスを挟みつつ安定生産を継続しています(2025年はLNG112カーゴを出荷)。
2025年12月期のイクシスのセグメント利益は2,708億円と連結純利益の約7割を占めます。売上収益では16%(3,151億円)にすぎませんが、利益率が極めて高く、名実ともにINPEXの収益エンジンです。2026年上期はLNG64カーゴを出荷し、セグメント利益は1,730億円(前年同期比+24.5%)。会社は通期のセグメント利益を約3,800億円(2月時点の見込み約2,200億円から上方修正)と見込んでいます。
イクシスLNGの特徴は、生産されるLNGの約7割が日本向けの長期契約であること。JERAや大阪ガス、東邦ガスなどの日本の電力・ガス会社と15年以上の長期売買契約を締結しており、安定的なキャッシュフローが見込めます。日本のLNG輸入量の約1割をイクシスが供給しています。
アブダビ上流権益 — 中東における長期パートナーシップ
INPEXはUAE・アブダビにおいて複数の上流権益を保有しています。海上では上部ザクム油田(権益12%、2051年まで)に加え、2018年に下部ザクム油田の権益10%を新たに取得(40年間、2058年まで)し、サター・ウムアダルク両油田(権益40%)の利権を25年延長(2043年まで)しました。陸上では2025年6月にOnshore Block 4の生産利権(JODCO Exploration 40%)を取得。2026年には上部ザクム油田の追加開発でEPC入札を進め、陸上Bab油田のガスキャップ開発に向けた利権契約も締結しました。
2026年上期は中東紛争の影響でアブダビの原油販売数量が減少しましたが、会社は「生産施設への損害はなく、6月以降の生産量は平時レベルへ回復傾向」と説明しています(2026年12月期 第2四半期決算説明資料)。
アブダビの権益は中東産原油の安定的な日本への供給という観点からも重要です。ADNOC(アブダビ国営石油会社)とのパートナーシップは50年以上の歴史があり、日本の石油外交の象徴的な存在となっています。
ネットゼロ2050 — エネルギー・トランジション戦略
INPEXは「2050年ネットゼロカーボン社会」の実現を長期目標に掲げ、2035年に向けた長期戦略と2025〜2027年の3か年の中期経営計画を策定しています。「INPEX Vision 2035」では、中期経営計画期間中の有力な投資案件としてCCS/水素や電力事業およびその周辺分野に2,000億円程度を挙げ、投資キャッシュ・フローの2割程度を低炭素分野と電力関連分野に振り向けることを想定しています。
具体的な取り組みとして、新潟県阿賀野市でのCO2-EOR実証、首都圏CCS事業、豪州のボナパルトCCS事業、新潟県柏崎市でのブルー水素・アンモニア製造実証「柏崎水素パーク」(2026年8月に枯渇ガス田へのCO2圧入を開始)、長岡メタネーション実証、米国でのクリーンアンモニア製造事業、国内での地熱発電事業などを推進しています。ただし、現時点ではこれらの事業は利益貢献が限定的であり、投資段階にあります。
次の成長の柱 — アバディLNGと豪州の権益拡大
イクシスに続く大型案件が、インドネシア・マセラ鉱区のアバディLNGプロジェクト(INPEX権益65%、オペレーター)です。2025年8月にFEED(基本設計)へ移行し、2026年上期にはLNG・パイプラインガスの買主5社と基本合意(HoA)を締結。2027年央の最終投資決定(FID)、2030年代初頭の生産開始を目指しており、会社は開発準備資金として2026年末に7,700億円強を積み立てる見込みです。
2026年5月:西豪州沖ブラウズ鉱区群(Brecknock・Calliance・Torosa)の権益10.67%をPetroChinaから取得する契約を締結(当局・JV承認待ち)
2026年:豪州Beetaloo堆積盆地の3鉱区を取得。イクシスのバックフィルおよび第3トレイン拡張のガス源候補として評価中
2026年:マレーシア・サラワク沖2E鉱区の権益取得、インドネシア・Barong探鉱鉱区の落札、アゼルバイジャンACG鉱区の権益を持つINPEX南西カスピ海石油の完全子会社化
国内天然ガス・石油関連事業
国内では新潟県の南長岡ガス田と直江津LNG基地を中核に、天然ガスの生産・供給を行っています。直江津LNG基地では、海外から調達したLNGの受入・再ガス化も手がけ、北陸地方への都市ガス供給の役割も担っています。また、秋田県(八橋油田)や千葉県(成東ガス田)でも生産を継続しています。
石油資源開発(JAPEX、東証プライム: 1662)は同じく日本の石油・天然ガス開発企業ですが、INPEXは売上収益の約9割を海外(アブダビ・豪州等)が占めるのに対し、JAPEXは国内のガス生産・パイプライン事業の比重が大きいなど、事業構造に違いがあります。
石油資源開発
1955年設立の大手石油・天然ガス開発会社(JAPEX)。北海道・秋田県・山形県・新潟県の油田・ガス田で国内生産を行い、探鉱から開発・生産・輸送・販売までを一貫して手がける。海外ではイラクのガラフ油田などの権益を保有し、近年は海外事業の比重…
業績推移と財務分析
INPEXの業績は原油・天然ガス価格に連動する特性があります。2022年のエネルギー価格高騰時には売上高2兆3,247億円と過去最高を記録し、その後はピークを下回る水準で推移しています(2024年は増収、2025年は油価下落で前期比11.2%の減収)。ただし、営業利益率は2022年以降50%台を維持(コロナ禍の2020年は32%まで低下)しており、コスト管理と生産効率の高さが光ります。
売上高・営業利益の推移
2025年12月期は原油価格の下落と為替影響により減収となりましたが、生産量の維持とコスト効率化により営業利益率は56.5%を確保。2026年12月期は純利益5,100億円(+29.5%)と過去最高益への増益転換を見込んでいます。
2026年12月期の進捗 — 上期純利益は過去最高、通期予想を2度上方修正
2026年12月期の上期(1〜6月累計)は、中東紛争によるアブダビの原油販売数量減で減収となったものの、油価上昇・円安とイクシスLNGの好調な生産により純利益2,631億円(前年同期比+17.7%)と上期として過去最高を記録しました。通期予想に対する進捗率は売上収益50.7%、営業利益50.6%、純利益51.6%です。
指標(上期累計) | 2025/12 上期 | 2026/12 上期 | 増減率 |
|---|---|---|---|
売上収益(億円) | 10,489 | 10,005 | △4.6% |
営業利益(億円) | 6,169 | 6,187 | +0.3% |
純利益(億円) | 2,235 | 2,631 | +17.7% |
EPS(円) | 186.65 | 226.33 | +21.3% |
イクシス セグメント利益(億円) | 1,390 | 1,730 | +24.5% |
四半期ごとに見ると、第1四半期(1〜3月の3ヶ月)は売上収益5,018億円(前年同期比△6.5%)、純利益1,094億円(同△13.4%)と減収減益でしたが、第2四半期(4〜6月の3ヶ月)は油価上昇と円安を受けて売上収益4,987億円、純利益1,537億円(同+58.1%)へ急回復しました。
通期の会社予想は、2月の期初予想から2度にわたって引き上げられています。5月には中東情勢の不確実性を理由に幅を持たせたレンジ予想に切り替え、8月には油価・為替前提の見直しとイクシスの堅調な生産を反映して純利益5,100億円の点予想に戻しました。
通期予想の公表時点 | 売上収益(億円) | 営業利益(億円) | 純利益(億円) | 年間配当 |
|---|---|---|---|---|
期初予想(2月12日公表) | 18,930 | 9,570 | 3,300 | 108円 |
第1四半期時点(5月13日公表、レンジ) | 20,040〜22,910 | 10,860〜13,680 | 3,500〜4,500 | 108円 |
第2四半期時点(8月7日公表) | 19,730 | 12,230 | 5,100 | 112円 |
配当推移 — 5期連続増配
1株あたり配当金と配当性向の推移
配当は2020年12月期の24円を底に5期連続で増配しており、2025年12月期は1株あたり100円(2026年9月17日終値3,929円ベースで配当利回り約2.5%)。2026年12月期は112円(同ベースで利回り約2.9%)を予想しており、達成すれば6期連続増配となります。会社は1株当たり年間90円を起点とする累進配当を掲げ、総還元性向50%以上を目標に自社株買いも積極的に実施しています(2025年に1,000億円、2026年は1,400億円)。
主要財務指標
指標 | 2021/12 | 2022/12 | 2023/12 | 2024/12 | 2025/12 | 2026/12(予) |
|---|---|---|---|---|---|---|
売上高(億円) | 12,444 | 23,247 | 21,645 | 22,658 | 20,114 | 19,730 |
営業利益(億円) | 5,907 | 12,464 | 11,142 | 12,718 | 11,354 | 12,230 |
純利益(億円) | 2,230 | 4,383 | 3,217 | 4,273 | 3,938 | 5,100 |
営業利益率 | 47.5% | 53.6% | 51.5% | 56.1% | 56.5% | 62.0% |
EPS(円) | 153.87 | 320.69 | 248.55 | 345.31 | 330.82 | 438.82 |
配当(円) | 48 | 62 | 74 | 86 | 100 | 112 |
PER(倍) | — | — | — | — | 11.9 | — |
PBR(倍) | — | — | — | — | 0.96 | — |
ROE | — | — | — | — | 7.8% | — |
投資判断のポイント
強み・成長ドライバー
圧倒的な営業利益率:営業利益率56.5%は国内上場企業の中でトップクラス。開発済み鉱区からの安定生産により高い収益力を維持し、2026年12月期は純利益5,100億円と過去最高益を見込む。
イクシスLNGの長期契約:LNG販売の約7割が日本向け長期契約で、価格変動リスクを一定程度ヘッジ。スポット市場の影響を受けにくい収益構造。
国策企業としての安定性:経済産業大臣が筆頭株主であり、日本のエネルギー安全保障上の重要企業。黄金株(拒否権付き種類株式)により敵対的買収リスクも限定的。
5期連続増配と株主還元の充実:配当は24円→100円と4倍以上に増加。総還元性向50%以上を維持し、2026年は過去最大の1,400億円の自社株買いを実施中。
リスク・注意点
原油・天然ガス価格の変動:売上高は2022年のピーク(2兆3,247億円)を超えておらず、2025年12月期は油価下落で前期比11.2%の減収。原油価格がさらに下落すると利益が大幅に縮小する可能性がある。
脱炭素の構造的リスク:世界的なカーボンニュートラルの潮流の中で、化石燃料への依存度が高いビジネスモデルは中長期的にリスク。CCS・水素・電力関連分野はまだ投資段階。
地政学リスク:売上収益の約3分の2を占めるアブダビをはじめ、中東・東南アジアなど政情が不安定な地域に権益が集中。2026年上期には中東紛争でアブダビの原油販売数量が減少した。資源ナショナリズムの台頭や政権交代による契約条件の変更リスクもある。
PBR 1倍割れの資本効率:ROE 7.8%(KabuGraph算出、資本合計ベース。会社公表値は8.2%)、PBR 0.96倍(2026年9月17日終値、2025年12月期末BPSベース)と東証プライムの平均を下回る。会社自身も株価を割安と認識して自社株買いを積み増したが、資本効率の改善なくしてバリュエーション向上は難しい。
まとめ
INPEXは日本最大のE&P(探鉱・開発・生産)企業として、イクシスLNGを中核に営業利益率56%超の高収益体質を維持しています。経済産業大臣が筆頭株主という国策企業の安定性と、5期連続増配(2026年12月期予想112円で6期連続の見込み)に象徴される株主還元の充実が魅力です。2026年12月期は上期純利益が過去最高となり、通期予想を純利益5,100億円へ上方修正、過去最大の1,400億円の自社株買いも決めました。
一方で、業績が原油・天然ガス価格に大きく左右される点、売上の3分の2を占める中東の地政学リスク、脱炭素化の構造的リスク、PBR 1倍割れ(2026年9月17日時点0.96倍)の資本効率の課題は投資判断において慎重に評価すべきポイントです。2027年のFIDを目指すアバディLNGと、CCS・水素・電力関連分野への投資が実を結ぶかが、中長期的な企業価値を左右するでしょう。
出典:INPEX IR情報 / INPEX 事業案内 / INPEX サステナビリティ