VRAIN Solution(135A)の企業分析|AI外観検査「Phoenix」で製造業の品質革新をリードする急成長企業
VRAIN Solution(135A)は、製造業の検査工程をAIで自動化するAI外観検査システム「Phoenix」シリーズと、DXコンサルティングの2本柱で急成長するテクノロジー企業です。
2026年2月期は売上高32.78億円(前期比+52.9%)、営業利益9.14億円(同+53.8%)といずれも過去最高を更新。中期経営方針では売上高CAGR +50%・営業利益率30〜40%を掲げ、2027年2月期は営業利益率30.1%への改善を計画しています。
2026年10月14日に発表した2027年2月期の上期(2026年3〜8月)は、売上高18.84億円(前年同期比+80.0%)、営業利益4.09億円(同+328.1%)と、会社の上期計画を上回りました。通期予想は据え置きで、売上・利益の多くを下期に積み上げる計画です。
この記事では、VRAIN SolutionのAIプロダクトの仕組み、業績推移と財務分析、成長戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — キーエンス出身CEOが創業4年で上場
VRAIN Solutionは、キーエンス出身の南塲勇佑氏が2020年3月に設立した製造業特化のAIソリューション企業です。「モノづくりのあり方を変え、世界を変えていく」をミッションに掲げ、創業からわずか4年で東証グロース市場に上場(2024年2月22日)を果たしました。
項目 | 内容 |
|---|---|
会社名 | 株式会社VRAIN Solution(ヴレイン ソリューション) |
証券コード | 135A(東証グロース) |
設立 | 2020年3月 |
上場 | 2024年2月(東証グロース) |
代表取締役社長 | 南塲 勇佑(キーエンス出身) |
従業員数 | 173名(2026年8月末時点) |
本社 | 東京都中央区(晴海アイランドトリトンスクエア) |
セクター | 情報・通信業 |
キーエンスの営業力とAI技術を掛け合わせた経営
南塲社長はキーエンスで法人営業を経験した後、エムスリーを経て2020年にVRAIN Solutionを設立しました。キーエンス流の「現場に入り込む営業スタイル」をAIソリューションに持ち込み、製造現場の課題を深く理解した上でプロダクトを開発するのが同社の特徴です。
社外取締役の北田眞治氏はトヨタ自動車の常務役員やプライムアースEVエナジー(現トヨタバッテリー)の代表取締役社長を歴任し、顧問にはトヨタ自動車取締役副社長を務めた伊原保守氏や小松製作所副社長を務めた高橋良定氏が名を連ねるなど、製造業のトップ人材が経営に参画しています。2026年2月には「JPXスタートアップ急成長100指数」の構成銘柄にも選定されました。会社の算出では、経常利益の4年間の年平均成長率(CAGR)は約184%(2022年2月期の1,400万円から2026年2月期の9.12億円へ)で、構成銘柄のうち経常黒字の企業の中で最も高い成長率です(VRAIN Solution IR)。
2つの事業を理解する
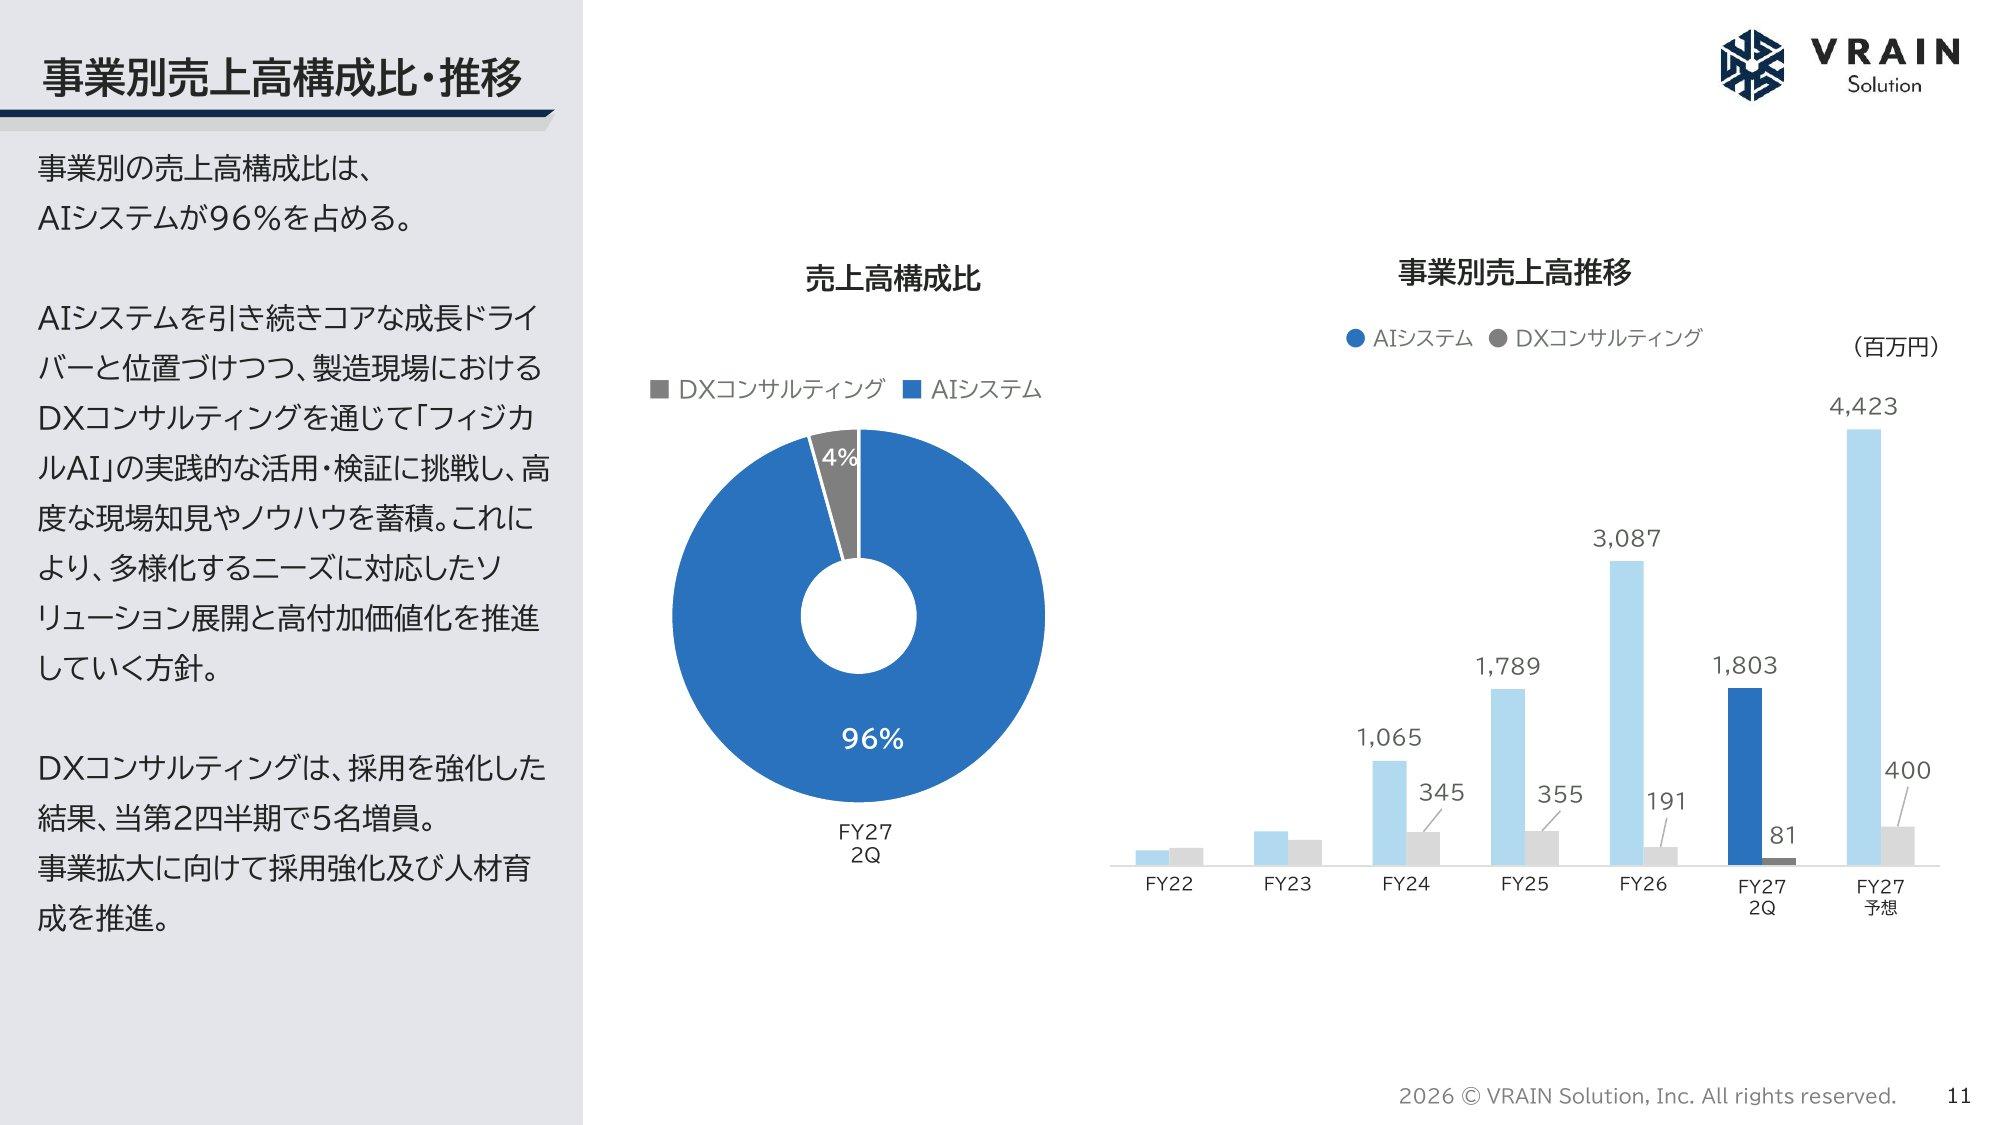
VRAIN Solutionの事業は「製造業DX事業」の単一セグメントですが、サービスの性質からAIシステム(売上高の94%)とDXコンサルティング(同6%)の2つに分けて理解できます(2026年2月期実績)。
AI外観検査システム「Phoenix」シリーズ
主力プロダクトは、製造ラインの検査工程で検査員の目視判定をAIで自動化する「Phoenix」シリーズです。3つのソフトウェアで構成されています。
Phoenix Vision(学習用ソフトウェア) — 複数の最新AIアルゴリズムを搭載し、専門知識がなくても簡単にAI学習・検証ができるソフトウェア。分類・検出・領域抽出(不良の箇所を形や大きさに関係なく切り出す)・良品学習(良品だけを学習し、それと違う部分を異常として見つける)の4つのアルゴリズムを検査対象に応じて使い分けられます
Phoenix Eye(検査用ソフトウェア) — カメラやPLCなどの設備と直接接続し、独自開発のAIアルゴリズムとルールベースを併用した検査が可能。製造ラインに組み込んでリアルタイムの良否判定を行います
Phoenix Analyzer(異音振動検査ソフトウェア) — マイクや振動センサから得られる波形データを画像化し、AIで良否判定を行うソフトウェア。外観では検知できない内部の異常を音や振動から検出します
これらのソフトウェアに、カメラ・排出機構などの撮像機器をセットにした一体型ソリューションとして提供するのが基本モデルです。
AIシステムの平均販売単価は1,800万円(2026年2月期、年度内累計平均)で、前期比12.6%下がりました。検査装置を組まずにPhoenix Vision/Eyeを単体で納める案件が一定数あったためです。2027年2月期はQ1(2026年3〜5月)に装置込みの案件が多く2,200万円に上がった後、Q2に再び機器単体の販売が増え、上期(2026年3〜8月)の累計平均は2,000万円(前期末比+7.5%)でした(VRAIN Solution 2027年2月期 第2四半期決算説明資料 p.6)。
新製品:AI X線検査機「PX-1000N」
2026年2月期にリリースされた新製品「PX-1000N」は、AI技術とX線検査技術を融合した内部欠陥検査機です。従来のPhoenixシリーズが外観(表面)の検査を得意とするのに対し、PX-1000Nは製品内部の異物検出・欠陥検知・数量カウントに対応します。
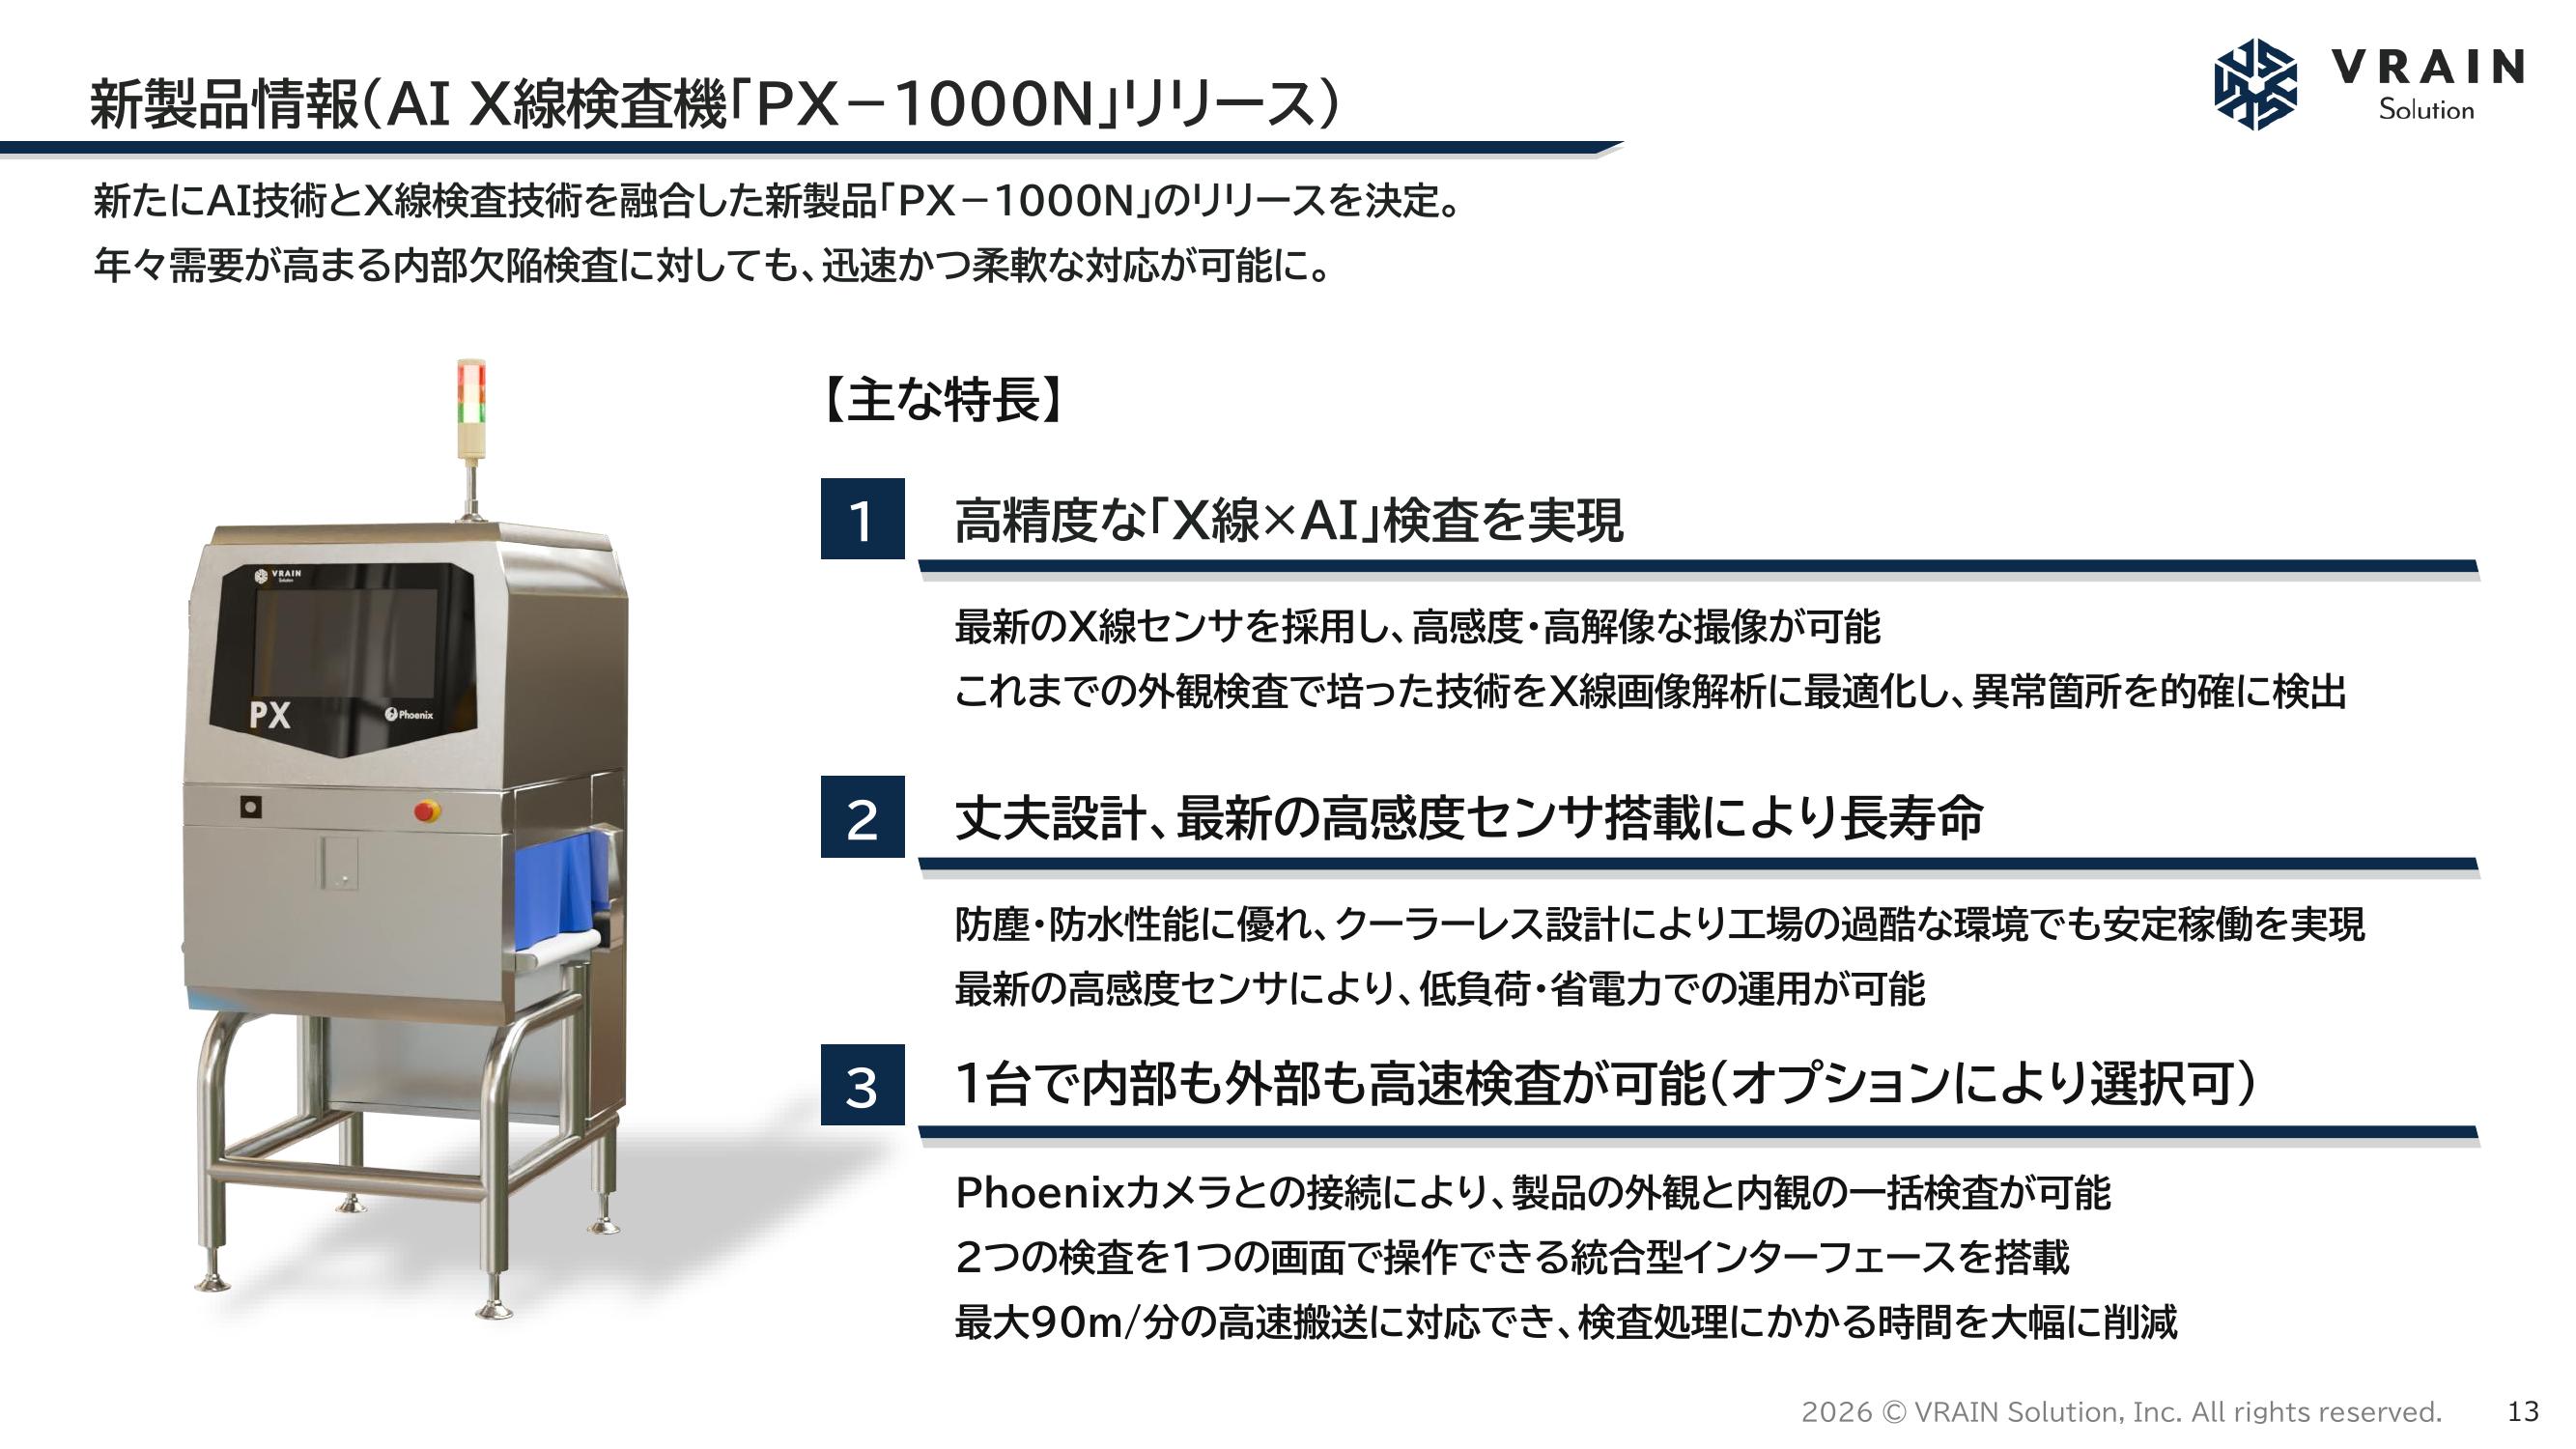
高精度なX線×AI検査 — 最新のX線センサで高感度・高解像度の撮像が可能。外観検査で培ったAI画像解析技術をX線画像に最適化
防塵・防水設計で長寿命 — クーラーレス設計により工場の過酷な環境でも安定稼働。低負荷・省電力運用が可能
外観+内部の一括検査 — Phoenixカメラとの接続で外観と内部を1台で検査可能。最大90m/分の高速コンベアに対応
食品業界を主なターゲットとしており、2027年2月期から本格的な販売を計画しています。外観検査と内部検査の両方をカバーすることで、1顧客あたりの受注単価引き上げが期待されます。
DXコンサルティング
もう一つの柱が製造業顧客のDX推進を伴走・実装型で支援するDXコンサルティングです。製造業向けAI講座による人材育成、アルゴリズム開発支援、プロダクト組み込み支援、AIソリューション提供、MLOps支援など、顧客が自社でDXを内製化できるまでを包括的にサポートします。
売上構成比は6%と小さいものの、DXコンサルティングで工場の課題を深く知ることで、新たなAIプロダクトの種を見つけるという戦略的な位置づけです。
ただし、2026年2月期のDXコンサルティングの売上高は1.91億円と、前期(3.55億円)からほぼ半減しました。会社はマネジメント人材の入社を受けて人材育成と組織体制の強化を進めており、2027年2月期は4億円(前期の約2倍)の売上を計画しています。
2027年2月期の上期(2026年3〜8月)は0.81億円で、通期計画(4億円)の約2割にとどまり、売上構成比は4%に下がりました。会社は第2四半期にDXコンサルタントを5名増やし、引き続き採用と人材育成を進めるとしています。あわせて、DXコンサルティングを通じて「フィジカルAI」(ロボットによるピッキングや自動搬送など、検査の前後工程の自動化)を製造現場で活用・検証し、知見を蓄える方針を示しています。
業績推移と財務分析
VRAIN Solutionは上場後の2期(2025年2月期・2026年2月期)とも、売上高が前期比50%を超える成長を続けています。一方、営業利益は2025年2月期に+17%(期初の会社予想の77%)にとどまり、2026年2月期に+54%と売上並みの伸びに戻りました。
2027年2月期の会社予想も含めた通期業績推移を見てみましょう。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
売上高の成長ドライバー
成長の原動力は明確です。累計取引社数の拡大(2026年2月末に337社、前期末比+104社)と、継続顧客(前年までに取引のあった顧客)からの売上(2026年2月期に14.76億円、売上高の45%)の両輪が回っています。業種別では食品が中心ですが、自動車・機械・化学・金属・医薬品・鉄鋼・製紙と裾野が広がっています。
受注残高も2025年2月末の3.89億円から2026年2月末に12.69億円(+225.5%)へ急増。サントリープロダクツの大型案件(約2.5億円、国内7工場・複数ライン)など、大型案件の獲得が進んでいます。
営業利益率の変動と成長投資
営業利益率は2024年2月期の36.0%から2025年2月期に27.7%へ低下しました。会社は理由として、人材への積極的な投資が計画を上回ったことと、第1四半期のロボット案件で原価が一時的にかさんだこと(売上総利益率が2.0ポイント低下)を挙げています。この年の営業利益は5.94億円で、期初の会社予想(7.71億円)を2割強下回りました。
2026年2月期は販管費が前期比+53.6%増加しましたが、内訳は人件費6.65億円(+62.9%)、採用費2.57億円(+45.1%)、研究開発費2.69億円(+16.1%)と、将来の成長基盤づくりに投じています。本社移転の一過性コスト(約0.76億円)も含まれており、これを除けば実質的な利益率はより高い水準です。
2027年2月期は営業利益率30.1%への回復を計画しています。従業員数は138名から210名への増員を見込みつつも、売上高の伸び(+47.1%)が販管費の伸びを上回り、規模拡大に伴う利益率改善フェーズに入ります。
2027年2月期 上期決算(2026年10月14日発表)
上期(2026年3〜8月の累計)は売上高18.84億円(前年同期比+80.0%)、営業利益4.09億円(同+328.1%)で、期初に公表した上期予想(売上高18.00億円・営業利益3.26億円)を売上高で5%、営業利益で25%上回りました。中間純利益は2.67億円(同+336.2%)で、特別損益は無く、一時的な要因で膨らんだ利益ではありません。通期予想(2026年4月14日公表)は据え置きです(VRAIN Solution 2027年2月期 第2四半期(中間期)決算短信 p.1・p.5・p.7、上期予想は2026年2月期 決算短信 p.2)。
上期累計 | 2026/2 上期 | 2027/2 上期 | 前年同期比 |
|---|---|---|---|
売上高 | 10.47億円 | 18.84億円 | +80.0% |
営業利益 | 0.95億円 | 4.09億円 | +328.1% |
中間純利益 | 0.61億円 | 2.67億円 | +336.2% |
売上総利益率 | 80.4% | 76.2% | −4.2pt |
会社の説明では、増収は旺盛な需要を背景に、営業プロセスの分業体制が定着・機能したことによるものです。利益面では次の2つの動きがありました(2027年2月期 第2四半期決算説明資料 p.7・p.9)。
売上総利益率は76.2%に低下:フィジカルAI領域向けの案件や大型装置が一定の割合を占めたため。会社は、フィジカルAIでは中長期の競争力の源泉になる知見・ノウハウの蓄積を優先して戦略的に受注した結果だと位置づけています
販管費は10.26億円(+37.6%):人件費4.21億円(+45.1%)、採用費1.57億円(+64.8%)、研究開発費1.61億円(+26.7%)。人員増・採用強化・金沢営業所の開設(7月)で増えた販管費を、増収で吸収しました
3か月ごとに見ると、Q1(3〜5月)は営業損失0.31億円、Q2(6〜8月)は売上高12.36億円(前年同期比+45.2%)・営業利益4.40億円(同+35.9%)でした(同 p.8)。上期累計の+80%には、前期のQ1(売上高1.95億円・営業損失2.28億円)が小さかった反動も含まれます。Q2の営業利益率は35.7%で、前年同期(38.1%)をやや下回りました。
進捗率と下期に必要な伸び
通期予想に対する上期の進捗率は売上高39.1%、営業利益28.2%です。利益の7割強を下期に残す計画ですが、下期、とくに第4四半期に売上・利益が偏るのはこの会社の例年の形です。過去2期の上期の割合と並べると、売上高は両期を上回り、営業利益は前期(10.4%)を大きく上回る一方、前々期(31.8%)にはやや届いていません。
2027年2月期(今期):売上高39.1%・営業利益28.2%(会社予想に対する進捗)
2026年2月期:売上高31.9%・営業利益10.4%(通期実績に対する上期の割合)
2025年2月期:売上高37.7%・営業利益31.8%(同。この年は営業利益が期初の会社予想を2割強下回った)
出典:VRAIN Solution 各期の決算短信よりKabuGraph算出
半期ごとの売上高・営業利益
会社予想を達成するには、下期に売上高29.39億円(前年下期比+31.7%)、営業利益10.40億円(同+27.0%)が必要です。会社は「上半期は想定どおりに推移、下半期はさらに売上高の伸長によって利益を積み上げていく計画」としています(同 p.19)。
主要KPIと財務
累計取引社数:394社(2026年8月末、前期末比+57社、受注ベース)。食品を中心に機械・化学が伸びました
継続顧客売上高:10.84億円(上期の売上高の57.5%)。前年までに取引のあった顧客からの売上で、会社の算出式は「売上高−新規顧客からの売上高」
受注残高:13.08億円(2026年8月末、前期末比+3.1%)。第1四半期末の13.86億円からはやや減りました
従業員数:173名(2026年8月末、前期末比+35名)。期末に210名とする計画です
出典:VRAIN Solution 2027年2月期 第2四半期決算説明資料 p.5・p.6・p.10よりKabuGraph作成
短信は上期の主な成果として、5月に受注した大手半導体セラミックスメーカー向けのAI外観・3D形状測定検査システム(受注額2〜3億円、2027年2月期の業績予想に織り込み済み)の採用を挙げています(2026年5月27日の受注の開示)。
財務面では、4億円の短期借入金を全額返済し、自己資本比率が82.6%(前期末64.9%)に上がりました。返済には第1四半期に回収した前期末の売掛金(7.33億円)を充てており、上期の営業CFは2.23億円の黒字(前年同期は4.68億円の赤字)でした。
一方、売掛金及び契約資産は第1四半期末の12.24億円から8月末には18.02億円に再び増え、現金及び預金は1.38億円(前期末4.27億円)に減っています。キャッシュ・フロー計算書では、営業CF(法人税等の支払い2.02億円を含む)の黒字を、借入金の返済4.00億円と設備投資などの投資CF(−1.11億円)が上回りました(中間期決算短信 p.4・p.6・p.8)。
同日、有料職業紹介事業を行う100%子会社「株式会社VRAIN Career」の設立も発表しました(資本金800万円、2026年10月設立予定)。AIシステム・DXコンサルティングの拡大や海外進出、フィジカルAI領域への拡大を支える人材の採用を強化し、製造業界に必要な人材の供給基盤をつくることが目的で、事業開始は有料職業紹介事業の許可を得た後、今期中の予定です。会社は2027年2月期の業績への影響を軽微としており、連結決算に移るかどうかはこの開示では触れていません(子会社の設立に関するお知らせ)。
株価指標
指標 | 値 |
|---|---|
株価 | 4,895円 |
時価総額 | 502億円 |
PER(実績) | 76.5倍 |
PER(会社予想) | 51.6倍 |
PBR | 24.06倍 |
ROE(2026年2月期) | 37.2% |
配当利回り | 0%(無配) |
投資家が注目すべきポイント
成長ドライバー
1. 製造業のDX投資は構造的な追い風
少子高齢化と人口減少により、日本の製造業は労働力不足が深刻化しています。政府もDX推進を後押しする中、検査工程のAI化はまだ始まったばかりです。
同社の累計取引社数は394社(2026年8月末)です。会社は、従業員10人以上の製造業の事業所(約11万)に対する取引社数のシェアを約0.4%としており、市場の浸透率はまだ極めて低い段階です。
2. 大手顧客の「全工場展開」モデル
サントリープロダクツの事例に見られるように、「まず1工場で検証→成功すれば全工場・全ラインに展開」という導入パターンが確立しつつあります。大手1社あたりの生涯受注額が大きくなる構造であり、継続顧客売上高の比率は2026年2月期に45%で、今後さらに高まる可能性があります。2027年2月期の上期はリピート案件が先に寄与して57.5%でしたが、会社は新規顧客の獲得が進むため、通期では5割程度に落ち着くと見ています(第1四半期決算の質疑応答)。
2026年6月にはダイハツ工業と共同で進めてきたAI開発の成果として、外観検査技術の特許を共同出願しました。熟練者の目と感覚に頼ってきた検査の判断をAIで再現する技術で、会社はこの知見を自動車業界をはじめとする製造現場へのAI導入に生かすとしています。
3. 拠点拡大と海外展開
2027年2月期は宇都宮・長野・金沢・広島・福岡の5営業所を新設する計画で、上期には金沢営業所(7月)と名古屋の組立工場を開設しました。特に地方の製造業は「人手不足」と「技能承継」の課題がより深刻であり、地方拠点の整備は需要の取り込みに直結します。
海外は、2026年2月期にバンコクの展示会(METALEX 2025)でテストマーケティングを行い、2027年2月期は6月のバンコクの展示会(ProPak Asia 2026)で約1,300件の見込み客(リード)を獲得しました。10月にはジャカルタの展示会(AllPack INDONESIA 2026)にも出展します。会社はタイとベトナムを重点市場とし、バンコクとハノイで現地法人の設立を準備していますが(2027年2月期 第2四半期決算説明資料 p.22)、今期の業績予想に海外売上は入れていません(2026年4月の決算説明会の質疑応答)。
4. PX-1000Nによる「外観+内部」のワンストップ化
AI X線検査機「PX-1000N」の投入により、これまでカバーできなかった内部欠陥検査領域にも進出します。既存のPhoenixシリーズ顧客に対する追加提案が可能となり、1社あたりの受注単価を引き上げるクロスセル戦略が期待されます。
リスク要因
1. 高いバリュエーション
2026年10月14日終値(4,895円、上期決算の発表前)時点の実績PERは76.5倍で、東証グロース市場の中でも高い水準です。会社予想の2027年2月期EPS 94.85円で計算しても約52倍あります。高い成長期待を織り込んだ株価であり、業績の未達や成長鈍化があれば株価が大きく調整するリスクがあります。実際、2025年2月期は営業利益が期初の会社予想を2割強下回りました。
2. 期末に膨らむ運転資金(営業CFのマイナス)
2026年2月期の営業CFは-3.75億円で、前期(-1.61億円)に続いてマイナスでした。期末に販売が集中したことに加え、単価の高い一部の取引で顧客の支払条件に合わせたため、期末の売掛金及び契約資産が19.57億円(前期末比+133.4%)まで膨らみ、期末には4億円の短期借入金を抱えていました。
この売掛金は翌Q1(2026年3〜5月)に7.33億円回収され、短期借入金も全額返済されました。上期(3〜8月)の営業CFも2.23億円の黒字で、資金繰りが詰まっているわけではありません。一方、8月末には売掛金及び契約資産が18.02億円に再び積み上がり、現金及び預金は1.38億円(前期末4.27億円)まで減っています。前期は期末に4億円を短期借入れでまかなっており、今期も期末に向けて同じ動きが出る可能性があります。売上が第4四半期に偏る限り、期末に売掛金が膨らみ、翌期の初めに回収する動きは毎年繰り返されます。売上の伸びが大きいほど期末に立て替える運転資金も増え、決算期末の営業CFはマイナスになりやすい点には注意が必要です。
3. 大手企業との競合
AI外観検査の導入には従来、撮像機器メーカー・AI開発会社・装置メーカーの3社が必要で、製造現場がそれらを自力でつなぐ負担がありました。VRAINはこの3領域を自社で内製し一体納品する「ワンストップ」を差別化として打ち出しています。ただし、キーエンス(6861)もAI搭載のビジョンシステム(VSシリーズ)などで、撮像からAI検査までのトータルソリューションをうたっており、コグネックスやハカルスを含め有力な競合が複数います。キーエンスは圧倒的な営業網・顧客基盤・資本力を持ち、サービスの統合度を高めてくればVRAINのワンストップ優位は縮まるリスクがあります。
4. 経営体制の若さ
設立から6年の若い企業であり、従業員173名(2026年8月末)の組織を期末に210名規模へ拡大する計画です。急成長期の組織づくりは容易ではなく、人材の定着や組織文化の維持が今後の課題となりえます。トヨタ・コマツ出身の重鎮を経営陣に迎えている点はポジティブですが、まだ経営チームとしての実績の蓄積は浅い段階です。
5. 創業社長が株式の約3分の2を持つ株主構成
南塲社長は、資産管理会社(合同会社Y&N)の保有分と合わせて発行済株式の66.2%(2026年8月末)を持つ支配株主(議決権の過半数を持ち、取締役の選任など株主総会の普通決議を単独で決められる株主)です。そのぶん市場で売買される株は少なく、次の点が株価の需給に影響しえます。
上場維持基準との距離:市場で売買できる株の割合(流通株式比率)は30.37%。グロース市場で上場を続けるための基準(25%)は満たしていますが、余裕は5ポイントほどです
増資・売出しの可能性:会社は流動性を高める方法として、公募増資による成長資金の調達、ストックオプションの行使、既存株主からの売出しを挙げています。実施されれば、株数の増加(1株あたりの価値の希薄化)や一時的な売り圧力につながりえます
大株主の売却:会社自身も、社長の保有株が売却された場合に短期的に需給が悪化し、株価が下がる可能性をリスクとして挙げています
出典:VRAIN Solution 第6期有価証券報告書(事業等のリスク、2026年2月末時点)・第7期半期報告書(大株主の状況、2026年8月末時点)よりKabuGraph作成
まとめ
VRAIN Solutionは、製造業の検査工程をAIで変革するという明確なポジションを持ち、売上高CAGR +50%という高い目標を掲げて急成長を続ける企業です。
強み:粗利率8割近いソフトウェア型ビジネス(2026年2月期79%、2027年2月期上期76%)、撮像機器からAI・装置までの一体内製によるワンストップ提供、サントリーなど大手への導入実績、累計394社(2026年8月末)の顧客基盤
課題:実績PER 76倍台の高バリュエーション、Q4偏重の季節性と期末に膨らむ運転資金、大手企業との競合、社長が株式の約3分の2を持つ株主構成
注目点:PX-1000Nによる外観+内部の検査ワンストップ化、5営業所の新設による地方開拓(7月に金沢を開設)、東南アジアの展示会出展など海外展開への着手
2027年2月期の会社予想(売上高48.23億円、営業利益14.49億円)が実現すれば、売上高で初の40億円超え、営業利益率は30%台に乗せることになります。上期は売上高・営業利益とも会社の上期計画を上回りましたが、営業利益の7割強は下期の計画で、売上総利益率の戻りと下期の受注・納品が着地を左右します。日本の製造業が直面する人手不足と品質管理の課題は構造的であり、AI外観検査の市場拡大は長期的に続くと見込まれます。ただし、現在の株価は相当程度の成長を織り込んでいるため、四半期ごとの業績進捗と受注残高の動向を丁寧に追いながら投資判断を行うことが重要です。