網屋(4258)の企業分析|国産SIEM No.1「ALog」とSASE「Verona」で拡大するサイバーセキュリティ専業企業
網屋(4258)は、国産SIEMメーカーNo.1の「ALog」とフルマネージドSASE「Verona」を二本柱とするサイバーセキュリティ専業企業です。
2025年12月期は売上高59.4億円(前期比+24.5%)、営業利益10.5億円(同+99.8%)と5期連続増収増益かつ営業利益がほぼ倍増。営業利益率は前期11.0%から17.7%へ大幅改善しました。2026年12月期も売上高70.0億円(同+18.0%)、営業利益12.0億円(同+14.1%)と増収増益が続く会社予想です。
この記事では、網屋の2つの事業セグメントの仕組み、業績推移、SASE戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — サイバーセキュリティ専業の「国産メーカー」
網屋は1996年に設立されたサイバーセキュリティ専業企業です。ログ管理から始まりネットワークインフラまで領域を広げ、「セキュリティの製品やサービスを開発・製造・販売する総合セキュリティプロバイダ」を目指しています。2021年12月に東証マザーズ(現グロース)に上場しました。
項目 | 内容 |
|---|---|
会社名 | 株式会社網屋(AMIYA Corporation) |
証券コード | 4258(東証グロース) |
設立 | 1996年12月 |
上場 | 2021年12月(東証マザーズ)→ 2022年4月 東証グロース |
代表取締役社長 | 石田 晃太 |
本社 | 東京都中央区日本橋浜町 |
セクター | 情報・通信業 |
資本金 | 6,596万円(2026年6月末時点) |
「データ」と「ネットワーク」の二刀流セキュリティ
網屋のビジネスは大きくデータセキュリティ事業(ログ管理SaaS「ALog」を中心とする内部脅威対策)とネットワークセキュリティ事業(フルマネージドSASE「Verona」を中心とするネットワークインフラ)に分かれます。2025年12月期の売上構成はデータセキュリティが42%、ネットワークセキュリティが58%でした。
セグメント別売上構成比(2025年12月期)
通期業績推移(売上高・営業利益・営業利益率)
2つの事業を理解する
データセキュリティ事業 — 国産SIEM「ALog」
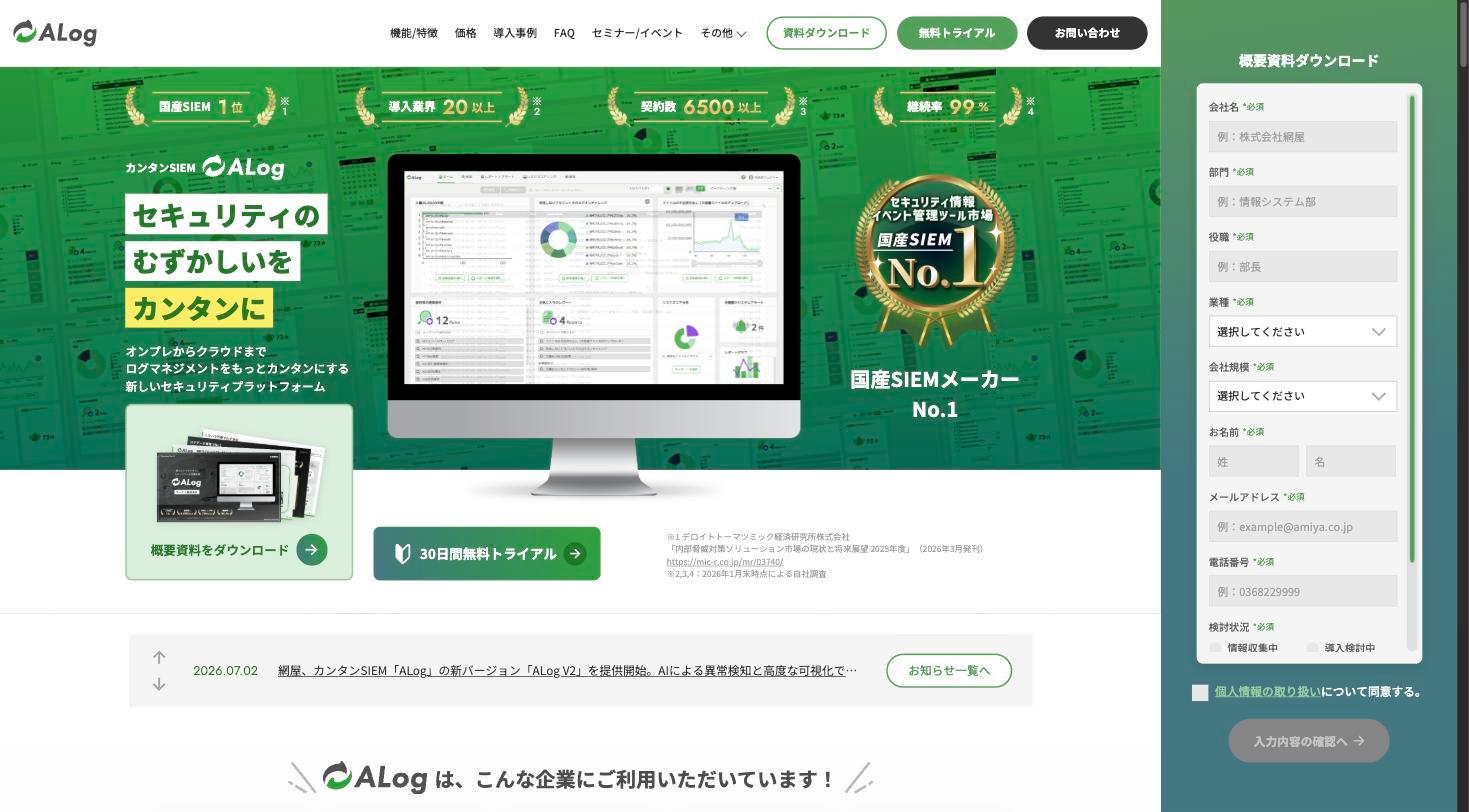
「ALog」は、網屋が自社開発する国産SIEMプラットフォームです。SIEM(Security Information and Event Management)とは、企業のIT環境全体からログを収集・分析し、サイバー攻撃や内部不正を検知するセキュリティ基盤のこと。デロイト トーマツ ミック経済研究所の調査で国産SIEMメーカーNo.1(「内部脅威対策ソリューション市場の現状と将来展望 2025年度」2026年3月発刊)の評価を受けています。
ALogの主な特徴は以下の3点です。
特許取得の翻訳技術 — 複雑なログデータを「誰が・いつ・何をしたか」のわかりやすい形式に自動変換。専門知識がなくてもセキュリティ監視が可能
AIによる異常検知 — 機械学習で通常の行動パターンを学習し、逸脱した振る舞いを自動検知。2026年7月にリリースされた新バージョン「ALog V2」でAI分析機能がさらに強化
圧縮課金によるコスト優位 — ログの保存容量ではなく圧縮後のデータ量で課金するため、海外の大手SIEMに比べてランニングコストを大幅に抑えられる
2024年4月に完全サブスクリプション型へ移行し、約18ヶ月で売上回復を達成。データセキュリティ事業のARR(年間継続収益)は2025年12月末に前期比+43.8%、2026年6月末も前年同期比+39.2%と高い伸びが続いています。ただし伸び率は2024年12月末の+51.7%から少しずつ落ち着いてきています。契約数は6,500超、導入業界は20以上、継続率は99%(2026年1月末時点、網屋調べ)と堅調です。
指標 | 実績 |
|---|---|
国産SIEMシェア | No.1(デロイト トーマツ ミック経済研究所、2026年3月発刊) |
契約数 | 6,500超 |
導入業界 | 20以上 |
継続率 | 99%(2026年1月末時点) |
ネットワークセキュリティ事業 — Network All Cloud / Verona
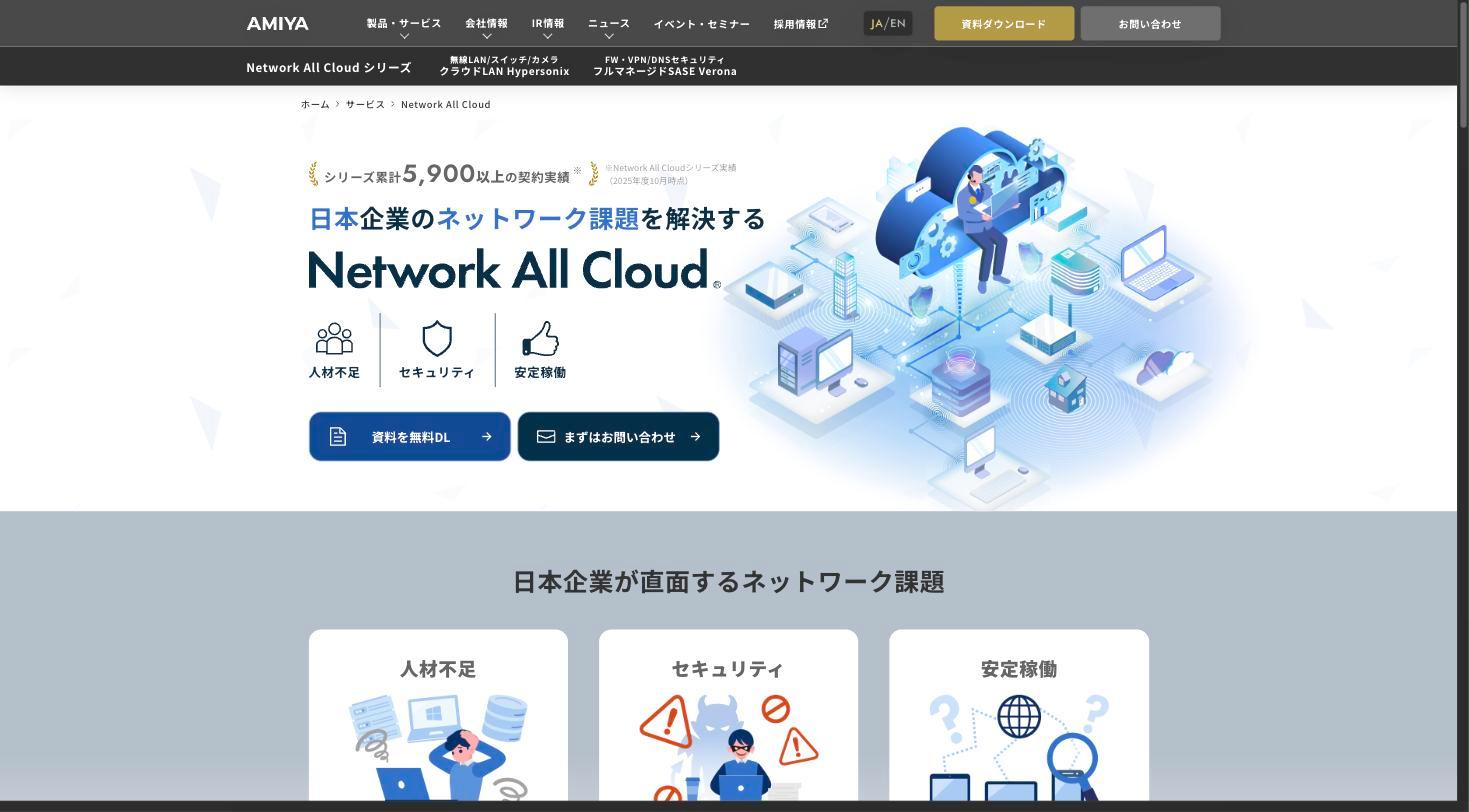
Network All Cloudは、ネットワークの構築・運用・セキュリティをワンパッケージで提供するフルマネージドサービスです。日本企業が直面する「IT人材不足」「サイバー脅威の増加」「ネットワークの安定稼働」という3つの課題を、クラウドからエンジニアが一括対応する仕組みで解決します。シリーズ累計の契約数は5,900以上(2025年10月時点)に達しています。
Network All Cloudシリーズの中核となるのが、フルマネージドSASE「Verona」です。
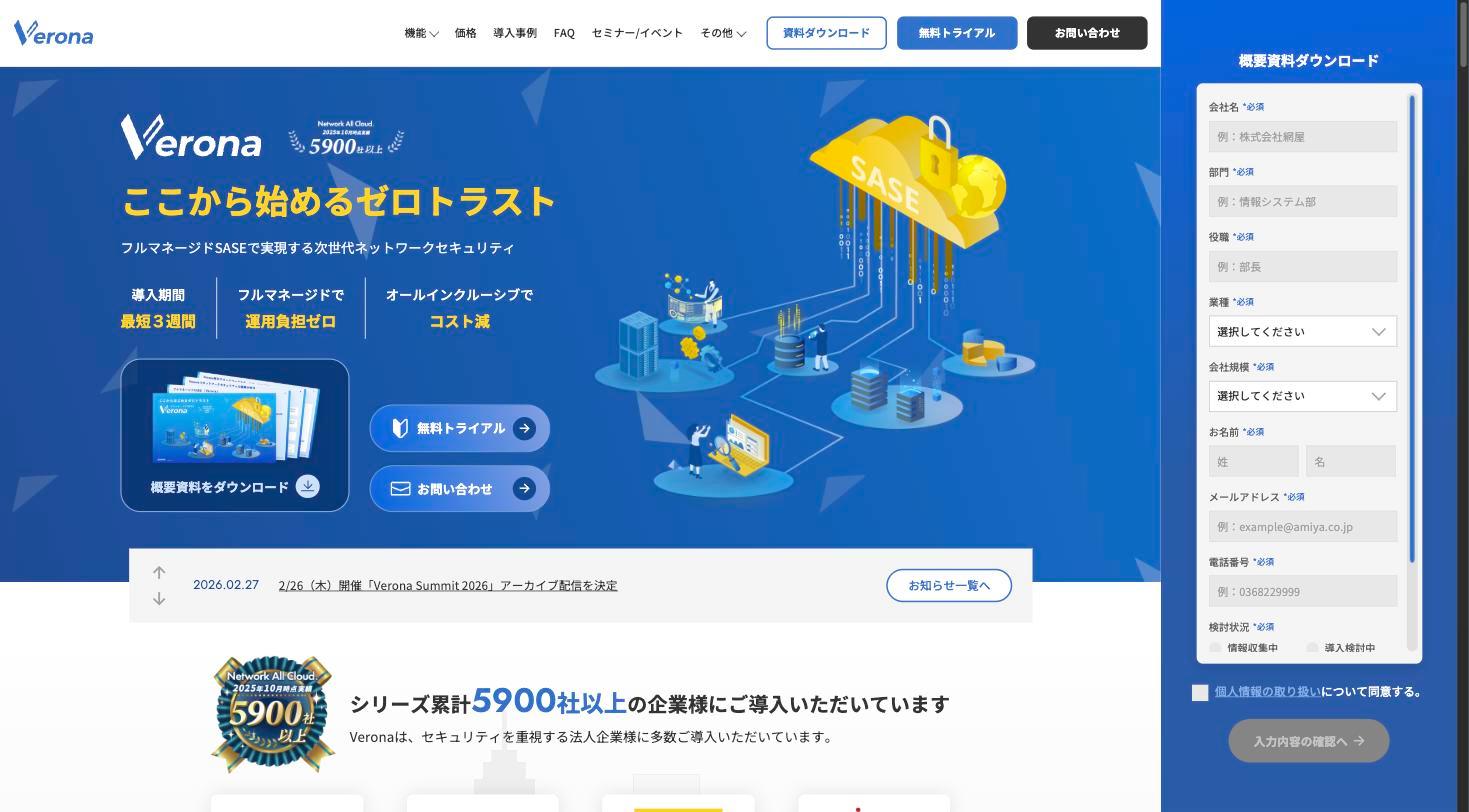
SASE(Secure Access Service Edge)とは、ネットワークとセキュリティの機能をクラウド上で統合的に提供するアーキテクチャです。リモートワークの普及や多拠点展開に対応するため、従来のVPN・ファイアウォールに代わる新しいネットワーク基盤として注目されています。
また、クラウド型無線LAN/スイッチ/カメラの「Hypersonix」もNetwork All Cloudシリーズの一角を成し、店舗や拠点のネットワークインフラをクラウドから一元管理するサービスとして展開しています。
セグメント別売上高推移
業績推移と財務分析
5期連続増収増益、営業利益率は急改善
網屋は2021年12月期から2025年12月期まで5期連続の増収増益を達成しています。特に2025年12月期は売上高59.4億円(前期比+24.5%)に対し、営業利益は10.5億円(同+99.8%)と営業利益がほぼ倍増しました。ALogのサブスク転換期(2024年4月〜)を乗り越え、ストック収益が積み上がったことで利益率が大幅に改善しています。
決算期 | 売上高 | 営業利益 | 純利益 | EPS | 1株配当 |
|---|---|---|---|---|---|
2021/12 | 27.6億円 | 2.6億円 | 1.8億円 | 25.65円 | 0円 |
2022/12 | 29.9億円 | 2.6億円 | 2.3億円 | 28.57円 | 0円 |
2023/12 | 35.6億円 | 3.6億円 | 3.3億円 | 40.17円 | 0円 |
2024/12 | 47.7億円 | 5.3億円 | 3.8億円 | 46.69円 | 0円 |
2025/12 | 59.4億円 | 10.5億円 | 7.5億円 | 90.84円 | 15.73円 |
2026/12(予) | 70.0億円 | 12.0億円 | 8.5億円 | 101.75円 | 20円 |
2026年12月期2Q — 上半期は計画を上回るペース
2026年12月期の第2四半期累計(2026年1〜6月)は、売上高34.0億円(前年同期比+23.7%)、営業利益6.4億円(同+31.3%)と好調に推移しています。通期予想の営業利益12.0億円に対する進捗率は53.2%と上半期時点で半分を超えており、順調なペースです。
ROE30%超の高い資本効率
2025年12月期のROE(自己資本利益率)は30.3%(前期比+10.7ポイント上昇)と、グロース市場の中でもトップクラスの資本効率です。2026年は自己株買いで分母の自己資本が減っているため、今後のROEは利益の伸び以上に高く出やすい点も頭に置いておきたいところです。
財務の姿は2026年に入って大きく変わりました。2026年6月末(上期末)の状況は次のとおりです。
自己資本比率:26.2%(2025年12月末は40.8%)
契約負債(前受金):29.9億円。サブスク料金を先に受け取った分で、返済の要らない「将来の売上」です
有利子負債:約26億円(2026年3月に発行した転換社債15億円+借入金11.0億円)。自己資本23.4億円を上回ります
現金及び預金:49.5億円。有利子負債を差し引いても約23.6億円が残り、実質無借金は保っています
出典:網屋 2025年12月期 決算短信・2026年12月期 第2四半期決算短信よりKabuGraph作成
自己資本比率が下がったのは、転換社債の発行と前受金の積み上がりで総資産が膨らむ一方、2026年2月の自己株買い(8.9億円)で自己資本が減ったためです。8月にも8.5億円の自己株買いを実施しており、足元の自己資本は6月末よりさらに薄くなっています。
トレンドマイクロ(4704)の企業分析|10期連続増収でも一転減益、AI投資が直撃した2026年12月期の実態
トレンドマイクロ(4704)のサイバーセキュリティ事業の構造、10期連続増収の実績、AI投資コスト増による減益の背景を解説します。
投資家が注目すべきポイント
成長ドライバー
1. サイバーセキュリティ市場の構造的成長
日本のサイバーセキュリティ市場は、ランサムウェア攻撃の急増や経済安全保障推進法の施行など、構造的な追い風が続いています。制度面でも、取引先企業の対策水準を段階で示す経済産業省の「セキュリティ対策評価制度(SCS評価制度)」が2026年度中に運用開始の予定です。会社はエネルギー産業や防衛産業からの受注が新たに増えていると説明しており、純国産であることが強みになりやすい分野です。
2. ARR成長と低い解約率
全社ARRは2025年12月末に前期比29.3%増、2026年6月末は44.6億円(前年同期比33.9%増)と成長を続けています。年間解約率はALogが0.7%、Network All Cloudが1.1%(2026年6月時点)と低水準です。サブスク比率の上昇に伴い、売上のストック化と営業利益率の改善が同時に進行しています。中期経営計画では2028年12月期までにARR 72億円を目標としています。
3. M&Aと資本業務提携による事業拡大
2023年8月のグローブテック・ジャパン100%子会社化に加え、NTTドコモビジネス、キヤノンマーケティングジャパン、グローバルセキュリティエキスパート(GSX)、サイバーソリューションズなどとの資本業務提携を積極的に推進しています。NTTPCコミュニケーションズとも販売面で業務提携しており、販売チャネルの拡大と技術補完が期待できます。
2026年に入ってからは、株主構成と事業の幅が大きく動いています。
2026年2月:筆頭株主だった資産管理会社チャクル(議決権27.41%)が全株を譲渡し、キヤノンMJが議決権14.06%で新たな筆頭株主に。サイバーソリューションズ、菱友システムズも株主に加わり、それぞれ資本業務提携を結びました
2026年2〜3月:転換社債(CB)15億円と新株予約権を発行(下の「希薄化リスクに注意」を参照)。株式の交付に充てる自己株式として、2月に8.9億円の自己株買い
2026年5月:産業機器・IT機器メーカーのアンペールを約5.4億円で子会社化し、「インダストリアルセキュリティ事業」を開始。Veronaで使うルータを国内で製造し、円安で膨らんだ調達コストを抑える狙いです。損益の取り込みは2026年10〜12月期からで、会社は来期以降に売上15〜17億円の上乗せを見込んでいます
2026年8月:累進配当を導入し、8.5億円の自己株買いを実施。月末にはサイバーソリューションズ株(2.41%、4.2億円)を取得し、互いに株式を持ち合う関係になりました
出典:網屋の適時開示(2026年2月12日・2月13日・2月20日・5月13日・8月12日・8月13日・8月31日)よりKabuGraph作成
リスク要因
1. グローバルベンダーとの競合
SIEM市場にはSplunk(Cisco傘下)、Microsoft Sentinel、CrowdStrikeなど、圧倒的な開発資源を持つグローバル企業が参入しています。SASE市場もPalo Alto Networks、Zscalerなどが先行しており、「国産・フルマネージド」という差別化がどこまで持続するかは注視が必要です。
2. 高バリュエーション
PER 58.7倍・PBR 16.04倍(2026年9月30日終値5,330円時点)と、高い成長期待が株価に織り込まれています。今期の会社予想EPS(101.75円)で計算した予想PERも約52倍で、割安感はありません。業績の伸びが市場予想を下回った場合や、成長鈍化の兆候が見えた場合は、バリュエーションの切り下げリスクがあります。
3. M&Aの統合リスク
中期経営計画でM&Aの加速を明言しており、転換社債や新株予約権(ワラント)での資金調達も実施しています。2026年5月には事業内容の異なるハードウェアメーカー(アンペール)も傘下に入れました。買収した企業の技術・人材の統合が想定通りに進まない場合や、のれんの減損が発生した場合、収益が圧迫されるリスクがあります。
まとめ
網屋は、国産SIEM No.1の「ALog」とフルマネージドSASE「Verona」を軸に、日本のサイバーセキュリティ市場で独自のポジションを築いている企業です。
5期連続増収増益を達成し、営業利益率は9.4%→17.7%と急速に改善中
ALogのサブスク転換が完了し、データセキュリティ事業のARRは前期比+43.8%(2026年6月末は前年同期比+39.2%)と高い伸びが続く
大手との資本業務提携やM&Aで成長を加速し、総合セキュリティプロバイダへ変貌を図る
PER 58.7倍と高バリュエーション(2026年9月30日終値時点)であり、成長持続が前提。グローバルベンダーとの競合、M&Aの統合リスク、転換社債などによる希薄化に留意
サイバー攻撃の増加と政府のセキュリティ規制強化という構造的な追い風に加え、ストック型収益の積み上げが利益率改善を後押ししています。2026年12月期2Q累計の営業利益の進捗率は53.2%と計画を上回るペースです。一方、2026年は筆頭株主の交代、転換社債の発行、2回の自己株買いと資本政策が大きく動き、自己資本比率は26.2%(6月末)まで下がりました。今後の四半期決算でARR成長率と営業利益率のトレンドに加え、アンペールの取り込みと財務の推移を確認していくことが重要です。
網屋
サイバーセキュリティ製品・サービスを自社開発・提供するセキュリティ専業企業。主力製品「ALog」シリーズは特許取得のログ自動変換技術により、あらゆるIT機器のログを統一フォーマットに変換・AI解析し、内部不正防止やサイバー攻撃の自動検知を実…