PR TIMES(3922)の企業分析|国内シェアNo.1プレスリリース配信、19期連続増収の裏側と中期目標「営業利益70億円」への道筋
PR TIMES(3922)は、国内シェアNo.1のプレスリリース配信プラットフォーム「PR TIMES」を中核に、19期連続増収を続けるPR/コミュニケーション領域のプラットフォーム企業です。
2026年2月期は売上高95.5億円(前期比+19.3%)、営業利益36.2億円(同+93.0%)と売上・営業利益ともに過去最高を更新。中期経営目標「Milestone2025」を営業利益35億円超で完遂し、新たに「Milestone2030」として営業利益70億円を掲げています。
この記事では、PR TIMESの事業構造、業績推移、中期経営計画、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — プレスリリース配信のインフラを作った企業
PR TIMESは、PR会社大手ベクトル(6058)の100%子会社として2005年12月に設立されました。2007年にプレスリリース配信サービス「PR TIMES」を開始し、「行動者発の情報が、人の心を揺さぶる時代へ」をミッションに掲げています。
項目 | 内容 |
|---|---|
会社名 | 株式会社PR TIMES(PR TIMES Corporation) |
証券コード | 3922(東証プライム・名証プレミア) |
設立 | 2005年12月(サービス開始 2007年4月) |
上場 | 2016年3月 東証マザーズ → 2018年8月 東証一部 → 2022年4月 プライム(2025年8月 名証プレミアにも上場) |
代表取締役社長 | 山口拓己 |
従業員数 | 128名(単体、2026年2月時点) |
本社 | 東京都港区虎ノ門(虎ノ門ヒルズビジネスタワー28F、2026年9月に赤坂から移転) |
筆頭株主 | 株式会社ベクトル(6058)議決権の52.6%(2026年2月末) |
セクター | 情報・通信業 |
プレスリリース配信市場を変えた「当たり前」
PR TIMESが登場する以前、プレスリリースは企業の広報部門がメディア各社にFAXや郵送で個別に送るのが一般的でした。PR TIMESは「プレスリリースをWebで誰でも無料で読める状態にする」という発想で市場を変えました。企業がプレスリリースを配信すると、約1.1万媒体の配信先を通じて記者に届き、提携する268媒体のサイトにも転載されます。さらに、PR TIMES上で一般ユーザーも直接読めるようになります。
サイトの月間ページビューは平均約7,200万(2025年3月〜2026年2月。最高は2023年8月の約9,000万)、プレスリリースの月間配信件数は最高で4.6万件(2025年10月)に達します。企業にとっては「メディアに取り上げてもらう」だけでなく、「PR TIMESに掲載されること自体が情報到達」という位置づけになっています。
事業を理解する — 売上の8割超を占めるPR TIMESと周辺事業
PR TIMESの報告セグメントは「プレスリリース配信事業」の1つだけで、子会社の事業は「その他」に区分されています。2026年2月期の売上高95.5億円の内訳は次のとおりで、売上の大部分はプレスリリース配信の「PR TIMES」が占めています。
「PR TIMES」と関連サービス:80.4億円(84%)。プレスリリース配信のほか、PR TIMES STORYやPRパートナーサービスなど
子会社(グルコース・NAVICUS):9.6億円(10%)。Webサービスの受託開発とSNSマーケティング支援
ビジネス向けSaaS(Jooto・Tayori):5.5億円(6%)。うちTayoriは1.66億円
出典:PR TIMES Milestone 2030 中期経営目標説明資料、2026年2月期 決算短信(セグメント情報)よりKabuGraph作成。金額は外部顧客への売上高
① PR TIMES — 国内No.1プレスリリース配信
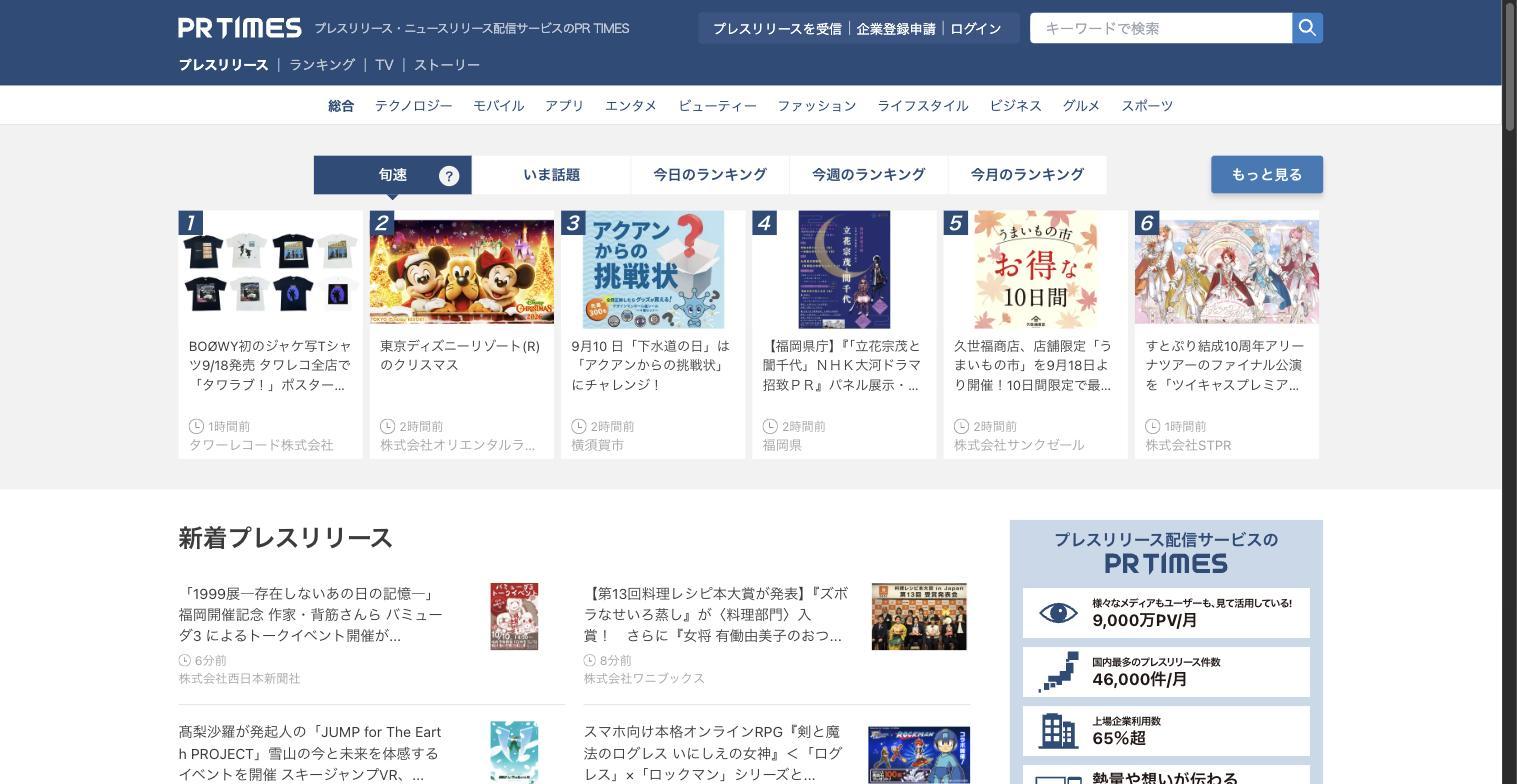
中核事業であるプレスリリース配信プラットフォーム「PR TIMES」は、累計利用企業数12万9,233社(2026年5月時点)を誇り、国内上場企業の65.8%が利用しています。
収益モデルは、従量課金(1配信3万円)と定額課金(月額7万〜8万円のプラン)の2本立てです。定額課金の期間契約企業は3,547社(2026年5月時点、前年同期比+14.2%)と堅調に増加しており、ストック型の安定収益を積み上げています。配信の多い企業ほど定額プランが割安になるので、利用が定着した企業ほど定額プランに移りやすい料金体系です。
② PR TIMES STORY — ストーリー形式の広報メディア
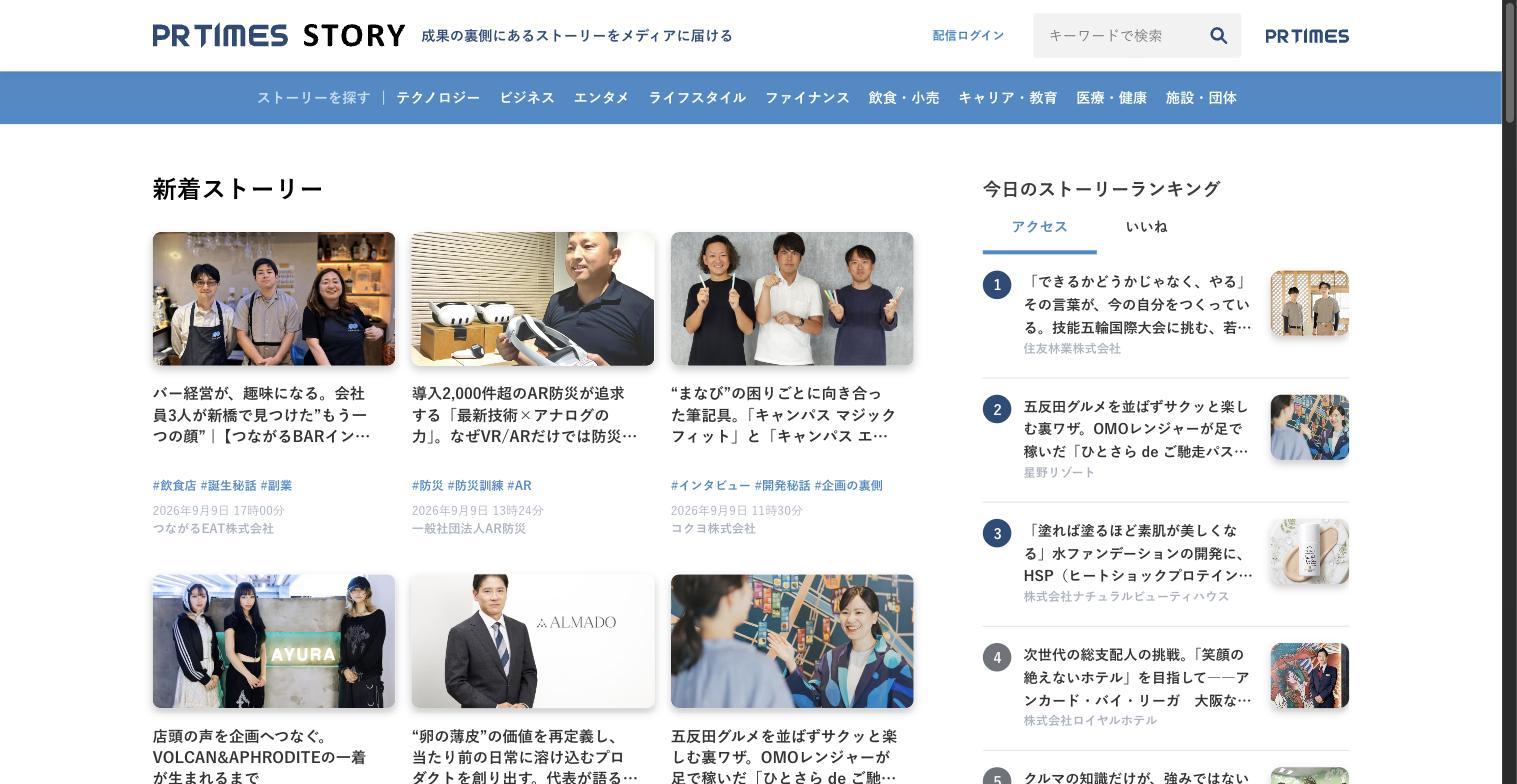
2020年に開始した「PR TIMES STORY」は、プレスリリースでは伝えきれない開発秘話や社員インタビューなどのストーリー型コンテンツを企業が直接発信できるプラットフォームです。「成果の裏側にあるストーリーをメディアに届ける」をコンセプトに、企業のブランディングをサポートしています。PR TIMESの利用企業にとっては追加の情報発信チャネルとなり、プラットフォーム内のエンゲージメントを高める役割を果たしています。
③ Tayori — カスタマーサポートツール
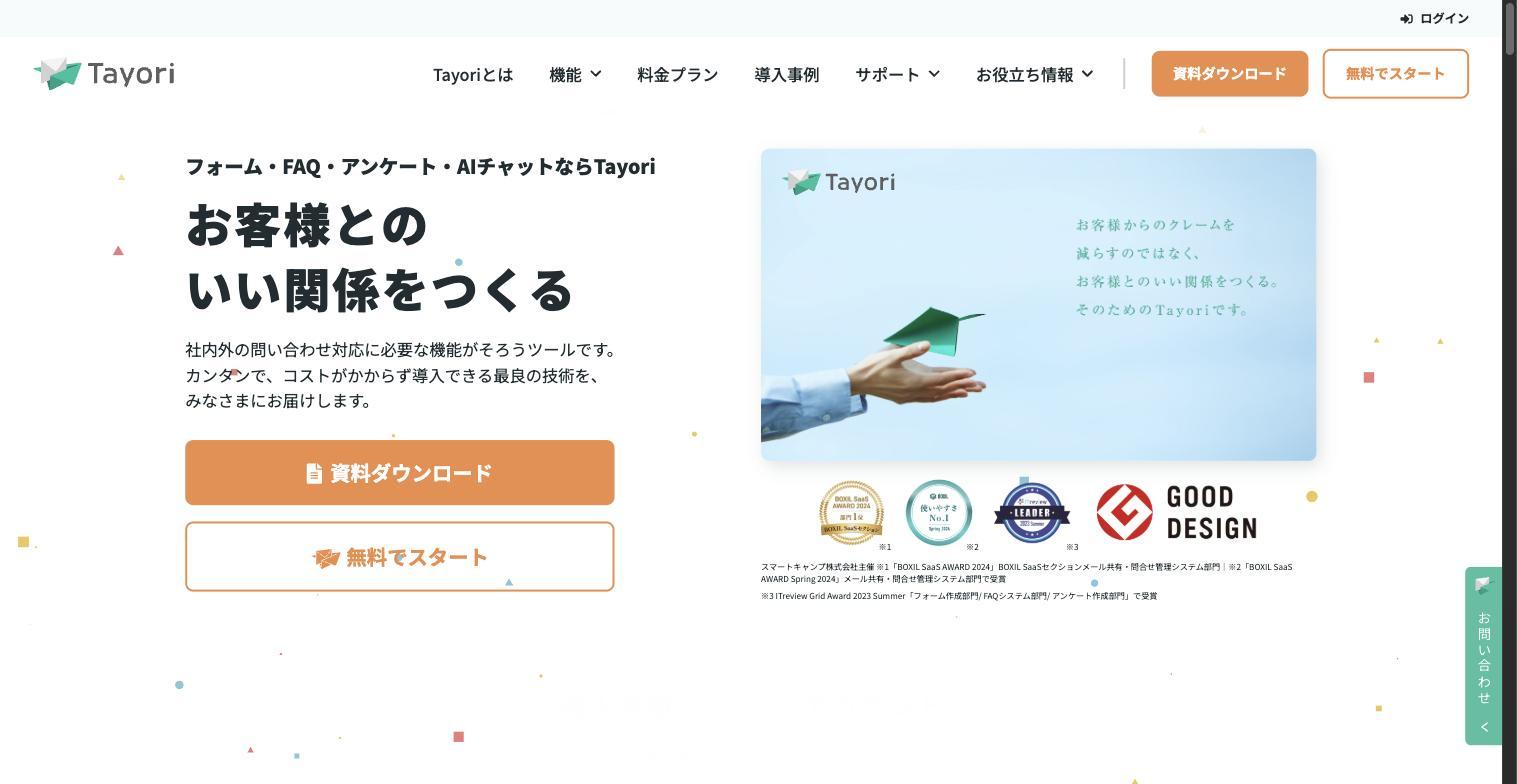
「Tayori(タヨリ)」は、フォーム・FAQ・アンケート・チャット(AIチャットボットと有人チャット)の5機能を備えたカスタマーサポートツールです。無料プランを入口に7万以上のアカウントが導入されており、中小企業の問い合わせ対応のデジタル化需要を取り込んでいます。
2026年5月時点の有料アカウントは1,618件(前年同期比+10.4%)、平均単価は10,169円(同+20.1%)で、1年前と比べると伸びています。ただし前四半期(2026年2月期第4四半期)と比べると、期間限定で使うスタータープランの解約と、導入支援の大型案件が一巡した影響で、アカウント数は1.1%、単価は9.9%減りました。
Milestone2030では、Tayoriで2030年度に売上高20億円・営業利益6億円を目指します(2026年2月期は売上高1.66億円で、ほぼ収支均衡)。新規事業・子会社の中で最も大きな利益目標です。BOXIL SaaS AWARD 2024やGood Designなど複数の受賞歴があり、UI・UXの評価も高いサービスです。
④ PRパートナーサービス
PR戦略の立案から実行支援までを担うコンサルティングサービスです。リテナー契約(月額50万円以上で、直近6か月続けて稼働している顧客)は15件(2026年5月時点)と規模はまだ小さく、Milestone2030では100社を目標にしています。PR TIMESの利用企業、特に大企業に対してより深い広報支援を提供するアップセルの位置づけです。
⑤ 子会社 — グルコースとNAVICUS
売上の約1割を占めるのが2つの子会社です。2023年3月に全株式を取得したグルコースはWebサービスの受託開発、2023年12月に70%を取得したNAVICUSは企業のSNSマーケティング支援を手がけます。NAVICUSは2026年5月に残りの30%を取得し、完全子会社になりました。
業績推移と財務分析
PR TIMESはサービス開始以来19期連続増収を達成しており、プレスリリース配信というストック型ビジネスの安定性を示しています。以下では直近の業績推移を詳しく見ていきます。
通期業績推移(売上高・営業利益・営業利益率)
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
注目すべきは、営業利益率が2023年2月期に20.9%まで下がり、20%台が3期続いた後、2026年2月期に37.9%まで急回復した点です。会社は2023年2月期〜2025年2月期の3期を「投資期」と位置づけ、テレビCMなどの広告宣伝費に年8億〜11億円を投じました。2023年2月期は、営業活動の課題などで売上の伸びが鈍ったことも減益につながっています。
営業利益の底は投資1年目の2023年2月期でしたが、利益率が30%台に戻ったのは広告宣伝費を絞った2026年2月期です。会社は2026年度(2027年2月期)からの2〜3期を再び「投資期」と位置づけ、2027年2月期の営業利益は32.5億円(-10.3%)と減益を予想しています。ただし、投資の中身は前回と違います。
前回の主な費用は広告宣伝費で、2022年2月期の3.4億円から2023年2月期に10.9億円へ膨らみ、その後も8億円台が2年続きました。2026年2月期に4.6億円まで絞ったことが、営業利益の急回復を後押ししています。
今回の最大の費用はAIへの投資です。会社は決算説明会で、減益の最大の要因にAIへの投資(AIを使った機能開発や、社員が使うAIツールなど)を挙げ、次いで人件費を挙げました。人件費は採用の拡大に加え、既存社員の報酬・待遇を一段引き上げる分も含みます。人材面では「少数による高効率な事業運営」から「積極的な採用と組織拡充」への転換を掲げています。ほかに、ロサンゼルス・ドジャースとのパートナーシップなどの広告宣伝や、本社移転の費用も出ます(出典:PR TIMES 2025年度第4四半期決算説明会の質疑応答、PR TIMES 2025年度通期決算発表・決算説明資料、2026年度第1四半期決算発表)。
会社は減価償却費や株式報酬費用を足し戻したEBITDAも目標指標に加えましたが、2027年2月期はEBITDAも36.9億円(-7.3%)と減る計画です(EBITDA=営業利益+減価償却費+のれん償却費+株式報酬費用、出典:2025年度通期決算説明資料)。報酬の引き上げのような人件費は、投資期が終わっても元に戻りにくい費用です。
前回は3期の投資期を経て、営業利益が投資1年目(2023/2)の11.9億円から2026/2の36.2億円へ約3倍になった実績があり、心強い材料です。ただ今回は広告ではなくAIと人への投資が中心なので、費用を絞っても前回ほど早くは利益率が戻りにくく、投資がどれだけ売上を生むかを見る必要があります。
純利益とEPSの推移
純利益とEPS推移(株式分割調整後)
2026年2月期のEPSは177.7円で、株価2,188円(2026年10月1日終値)に対してPERは約12.3倍。グロース株としてはかなり割安な水準ですが、2027年2月期の減益予想を織り込んでいることに注意が必要です。会社予想EPS 162.86円で計算した予想PERは約13.4倍です。
2027年2月期Q1 — 利益は計画を上回るが、売上の伸びは60四半期ぶりに1桁
2027年2月期Q1(2026年3〜5月の3か月)は、売上高25.3億円(前年同期比+9.7%)、営業利益8.8億円(同-0.4%)でした。売上の伸びが10%を下回ったのは、2011年度第1四半期以来60四半期ぶりです。
会社は「概ね計画に沿って進捗しているものの、売上高はややビハインド」と説明しています。上期予想に対する進捗率は、営業利益が53.3%(前年同期46.7%)と計画を上回る一方、売上高は48.7%(同49.3%)でした。PRパートナーサービスの売上は、イベントの縮小や失注で前年同期比16.8%減でした。
利益面では、広告宣伝費が前年同期比65.5%増の2.25億円に増えたものの、営業利益は前年並みを保ちました。PR TIMES本体の主要KPIは伸びが続いています(出典:PR TIMES 2026年度第1四半期決算説明資料)。
利用企業数 12万9,233社(2026年5月末、前年同期比+16,424社増)
プレスリリース配信件数 12万7,358件(2026年3〜5月の3か月、前年同期比+12.8%)
定額課金期間契約社数 3,547社(前年同期比+14.2%)
国内上場企業カバー率 65.8%
初配当を開始 — 株主還元の転換点
PR TIMESは上場以来無配を続けてきましたが、2025年2月期に初の配当(1株10.3円)を実施し、2026年2月期には13.8円、2027年2月期は16.8円への増配を予想しています。
配当方針は、DOE(株主資本配当率:自己資本に対する年間配当の割合)2%以上を基準にした累進配当(減配せず、配当を維持か増やしていく方針)です。配当性向は約8%と低いものの、配当額は利益ではなく自己資本に連動して決まります(2026年2月期のDOEは2.3%)。「成長投資を優先しつつも株主還元を始める」という姿勢の変化は、企業のフェーズが成長期から安定成長期へ移行しつつあることを示唆しています(出典:PR TIMES 2025年2月期配当予想の修正(初配)および配当方針の変更に関するお知らせ)。
株価指標
指標 | 値 |
|---|---|
株価 | 2,188円 |
時価総額 | 297億円 |
PER(実績) | 12.3倍 |
PBR | 3.2倍 |
配当利回り | 0.63%(2026/2実績ベース) |
ROE | 30.0%(2026/2実績) |
投資家が注目すべきポイント
Milestone2030 — 営業利益70億円の達成確度
PR TIMESは、2021年に掲げた前中期「Milestone2025」の営業利益35億円を、最終年度の2026年2月期に36.2億円で達成しました。ただし、利用企業15万社(実績12.5万社)や、Jooto・Tayoriの目標には届いていません。
新たな「Milestone2030」では、2030年度(2031年2月期)に営業利益70億円(EBITDA 77億円)を目標に掲げています。現在の36.2億円から約1.9倍にする計画です。会社が示した内訳のイメージは、PR TIMESと周辺の新規事業で60億円、Jooto・Tayoriと子会社で10億円です。①PR TIMESを中心とした基幹事業、②SaaS・システム開発の新規事業、③北米を起点とした海外展開の3軸で伸ばすとしています。
新規事業・子会社の2030年度の目標は次のとおりです(Jootoは2026年8月に廃止を決めました)。
Tayori:売上高20億円・営業利益6億円
NAVICUS(SNSマーケティング支援):売上高30億円・営業利益5億円
グルコース(受託開発):売上高20億円・営業利益率25%の維持
PRパートナーサービス:リテナー契約100社(2026年2月期は15社)
出典:PR TIMES Milestone 2030 中期経営目標説明資料よりKabuGraph作成
基幹事業のPR TIMESについて、社長は「利用企業が増えるほど中小企業の比率が上がり、1社あたりの売上(ARPU)は下がる傾向にある」と説明しています。そのため、大企業にPRの工程全体を支援するサービスを広げて単価を上げる方針です。
2026年度からの2〜3期を「投資期」と位置づけ、AI・プロダクト・人材(採用と報酬の引き上げ)に先行投資する方針です。Milestone2030の各目標の進捗が良ければ、そこが投資期の一つの区切りになると会社は説明しています。前回のMilestone2025でも3期の投資期を経て利益率が急回復しましたが、今回は広告費ではなくAIと人への投資が中心で、絞っても前回ほど早くは戻りにくい費用です。AIと人への投資が売上を生み、投資→回収のサイクルが再現されるかが投資判断の焦点になります。
2026年8月には、取締役・従業員など約100名に有償ストック・オプション(受け取る側がお金を払って買う新株予約権)を発行しました。2029年2月期〜2031年2月期のいずれかでEBITDAが69.3億円を超えれば75%、77億円を超えれば全部を行使できる条件で、Milestone2030の達成と報酬を結びつけた形です。全て行使されると株数は最大4.4%増えます(出典:PR TIMES 有償ストック・オプション(新株予約権)の発行に関するお知らせ)。
プラットフォームの強さ — なぜ他社が追いつけないのか
プレスリリース配信市場には@Press・NEWSCAST(いずれもソーシャルワイヤーが運営)や共同通信PRワイヤーなどの競合が存在しますが、PR TIMESのシェアは圧倒的です。その理由はネットワーク効果にあります。
企業が集まるからメディアが読む → 約1.1万媒体の記者に届き、268の提携メディアが転載し、サイトは月間平均約7,200万PV
メディアが読むから企業が配信する → メディア露出効果が高いので新規企業が選ぶ
上場企業の65.8%が利用 → 2025年に上場した64社のうち8割(グロース市場では9割)がPR TIMESを利用
KabuGraphの見方では、この自己強化サイクルはプレスリリース配信の専業他社には崩しにくく、PR TIMESは「事実上のインフラ」としての地位を確立しています。ただし、サイトの月間PVは2023年8月の約9,000万がピークで、直近1〜2年は横ばいが続いていると会社は説明しています。
ベクトルグループとの関係
筆頭株主のベクトル(6058)が議決権の52.6%(2026年2月末)を持ち、PR TIMESはベクトルの連結子会社です。ベクトルはPR会社大手で、ベクトルの顧客にPR TIMESを提案するといった営業面の関係はありますが、ベクトルグループ向けの売上は連結売上の1.3%(2026年2月期)にとどまり、2021年11月以降は兼務する取締役もいません。
それでも親子上場に対するガバナンス上の懸念は市場から指摘されることがあります。2026年5月には元エン・ジャパン社長の鈴木孝二氏が社外取締役に就き、独立社外取締役は5名中3名になりました。ベクトルの経営方針の変更や、ベクトルによるPR TIMES株の大量売出しが株価に影響するリスクは認識しておく必要があります。
親会社の持株が大きいぶん、市場で売買される株(流通株式)が少なく、プライム市場の上場維持基準を2度下回っています。基準には、流通株式比率35%以上、流通株式時価総額100億円以上などがあります。
2016年3月:東証マザーズに上場
2018年8月:東証市場第一部に市場変更
2021年12月:新しい市場区分でプライムを選択。移行の判定日(2021年6月末)の流通株式比率が34.4%と基準に届かず、適合に向けた計画書を開示
2022年4月:市場区分の見直しで、東証一部からプライム市場へ移行(2023年2月末には流通株式比率36.0%となり、基準を満たす)
2024年4月:2024年2月末の流通株式時価総額が93億円と基準(100億円)を下回り、適合に向けた計画書を開示。2025年2月末も95億円で未達
2025年8月:名古屋証券取引所プレミア市場にも上場
2026年3月:2026年2月末時点で全ての基準に適合したと開示(流通株式時価総額136億円、流通株式比率38.0%)
出典:PR TIMES 2026年2月期 有価証券報告書(沿革)、新市場区分の上場維持基準の適合に向けた計画書(2021年12月)、プライム市場上場維持基準への適合に向けた計画について(2024年4月)、プライム市場上場維持基準の適合に関するお知らせ(2026年3月)よりKabuGraph作成
足元は基準を満たしていますが、流通株式比率の38.0%は基準の35%に近いままです。株価が大きく下がれば、流通株式時価総額も再び100億円に近づきます。
PER 12倍台の評価をどう見るか
19期連続増収・ROE 30.0%(2026年2月期)の企業がPER 12倍台というのは、グロース株としては低い水準です。市場は2027年2月期の投資期による減益や、新たな競合の参入を警戒していると考えられます。しかし、Milestone2030で営業利益70億円を達成した場合、現在の時価総額297億円(2026年10月1日終値時点)はPER 6倍程度の計算になり、長期投資の観点からは注目に値する水準といえるでしょう(税負担を約3割として試算。ストック・オプションが全て行使されて株数が4.4%増えても6倍台)。
まとめ
PR TIMESは、国内プレスリリース配信市場で圧倒的なNo.1ポジションを確立し、19期連続増収という安定した成長を続けています。
強み — ネットワーク効果による圧倒的シェア、上場企業の6割超が利用する情報インフラ
成長 — 19期連続増収、2026/2は売上高95.5億円・営業利益36.2億円で過去最高
中期戦略 — Milestone2030で営業利益70億円を目指し、2026年度からの2〜3期をAI・人材などへの投資期と位置づけ
リスク — 親子上場(ベクトルが議決権の52.6%)と上場維持基準への余裕の小ささ、投資期の減益、LINEヤフーの参入、Jooto撤退
バリュエーション — PER 12.3倍(2026年10月1日終値時点)・ROE 30.0%(2026年2月期)。投資期の減益を織り込んだ水準
投資期に入ることで短期的には利益が抑えられますが、前回のMilestone2025では3期の投資期を経て、営業利益が投資1年目の約3倍に伸びた実績があります。プレスリリース配信市場における競争優位性と、Tayori・子会社など周辺事業の成長可能性、そして新たな競合の影響を、現在のバリュエーションでどう評価するかが投資判断の分かれ目です。
PR TIMES
プレスリリース配信『PR TIMES』を中核に「行動者発の情報」をニュースの中心にするプラットフォーム展開。タスク管理『Jooto』、カスタマーサポート『Tayori』、PR企画支援『PRパートナーサービス』で、情報発信から効果検証まで一気…
ベクトル
アジア最大規模のPR会社。企業・自治体向けにメディアリレーション・SNS戦略・ブランディングを一気通貫で提供する総合PR事業を中核とする。上場子会社が運営するプレスリリース配信プラットフォーム「PR TIMES」は導入企業数で業界最大級。自…