ギフティグループ(590A)の企業分析|証券コード4449から590A、持株会社化で挑む流通額1,472億円のeGiftプラットフォーム戦略
2026年7月に持株会社体制へ移行し証券コードが4449から590Aに変更。個人・法人・自治体向けのeGiftプラットフォームを展開し、流通額は1,472億円を突破しました。
この記事の内容(目次)
会社概要 — 証券コード4449から590A、持株会社体制への移行
ギフティグループの中核事業会社である株式会社ギフティは、2010年にアクセンチュア出身の太田睦氏が設立したスタートアップです。2011年にカジュアルギフトサービス「giftee」を公開して以来、「eギフトを軸として、人、企業、街の間に、さまざまな縁を育むサービスを提供する」というコーポレート・ビジョンのもと、個人・法人・自治体という3つの領域にサービスを広げてきました(2026年8月14日発表の決算短信より)。
項目 | 内容 |
|---|---|
会社名 | ギフティグループ株式会社(giftee Group, Inc.) |
証券コード | 590A(東証プライム)/旧コード4449は2026年6月29日上場廃止 |
持株会社設立 | 2026年7月1日(単独株式移転、株式移転比率1:1) |
中核事業会社の設立 | 株式会社ギフティ:2010年8月10日(太田睦氏が設立) |
上場の経緯 | 2019年9月 東証マザーズ上場(株式会社ギフティ) 2026年7月1日 持株会社としてテクニカル上場(東証プライム) |
代表者 | 代表取締役 太田睦 代表取締役 鈴木達哉 |
本社所在地 | 東京都品川区東五反田2-10-2 東五反田スクエア12階 |
持株会社の資本金 | 20百万円(2026年7月1日設立時点) |
従業員数 | 688名(連結、2026年3月末時点) 株式会社ギフティ単体292名、持株会社単体74名(いずれも2026年7月1日時点) |
発行済株式数 | 29,841,139株(2026年6月30日時点) |
事業内容 | eギフトプラットフォーム事業(グループの経営管理は持株会社、事業執行は株式会社ギフティほか事業会社が担当) |
決算期 | 12月 |
なお、持株会社体制への移行に伴い、中核事業会社の株式会社ギフティの代表取締役には、2017年にギフティへ新卒第1期生として入社し、2020年に「giftee for Business」事業部のProduct Unit Managerとしてgiftee campaign platformやgiftee Boxなど主要プロダクトの立ち上げを主導、2023年から同事業部本部長を務めてきた篠塚大樹氏が就任しています。

なぜ証券コードが4449から590Aに変わったのか
旧ギフティ(4449)は東証プライム市場の上場企業でしたが、2026年6月29日付で上場廃止となり、代わって新設された持株会社ギフティグループ株式会社が2026年7月1日付で証券コード「590A」として東証プライム市場にテクニカル上場しました。株主にとっては保有株式が自動的に持株会社株式へ振り替わる形となり、株式移転比率は1:1(ギフティ株式1株につき、ギフティグループ株式1株を割当交付)です(2026年8月14日発表の決算短信「重要な後発事象」より)。
日程 | 内容 |
|---|---|
2026年2月13日 | 株式移転計画承認取締役会 |
2025年12月31日 | 定時株主総会基準日 |
2026年3月30日 | 株式移転計画承認定時株主総会 |
2026年6月29日 | 株式会社ギフティ 株式上場廃止日 |
2026年7月1日 | 持株会社設立登記日(効力発生日)/持株会社上場日 |
同決算短信によれば、持株会社体制へ移行した背景・目的は次の3点に整理されています。
投資判断や経営資源配分の高度化:事業ポートフォリオ戦略の策定とキャピタル・アロケーションの決定・運用を持株会社が担う
M&A後統合(PMI)を含むグループ経営管理の強化:M&A・新規事業などグループ成長戦略の策定と、投資・成長施策の推進を担う
リスク管理・内部統制等のグループガバナンス向上:グループ横断でのリスク管理・コンプライアンス・内部統制を高度化する
つまり、「戦略・資本配分・ガバナンス」を担う持株会社と、「事業執行」を担う事業会社を分離することで、事業領域・地理的拡大に伴って増したグループ経営の複雑性に対応する狙いです。会計上は「共通支配下の取引」に該当し、この組織再編自体による損益への影響やのれんの発生はありません。
沿革 — スタートアップからM&Aで事業領域を広げた15年
年月 | できごと |
|---|---|
2010年8月 | 太田睦氏が株式会社ギフティを設立 |
2011年3月 | カジュアルギフトサービス「giftee」を公開 |
2016年4月 | 法人向け「giftee for Business」の提供を開始 |
2018年10月 | ギフティマレーシア社が営業開始(海外展開第1弾) |
2019年9月 | 東京証券取引所マザーズ市場に上場 |
2020年〜2021年 | GINKAN、KINCHAKU、PAN for YOU、SIRU+、dirigio、TADAなど有望スタートアップへ相次いで出資 |
2021年3月 | 体験ギフト「SOW EXPERIENCE」運営のSow Experience社を株式取得および株式交換により完全子会社化 |
2021年7月 | ギフティメコン社(ベトナム)が営業開始 |
2022年6月 | 「e街プラットフォーム®」を商標登録 |
2022年10月 | オリジナルアパレル・名入れグッズの株式会社paintoryを子会社化、ギフティインドネシア社が営業開始 |
2022年11月 | ふるさと納税の新形態「旅先納税®」の普及に向けJALと業務提携 |
2023年1月 | クラフトビール事業のBrewtopeを完全子会社化 |
2023年8月 | ギフティテックベトナム社(開発拠点)が営業開始 |
2024年12月 | 中東・北アフリカ(MENA)地域でeギフト事業を展開するYouGotaGift.com Ltd.を連結子会社化 |
2025年12月期 | 売上高141.49億円・営業利益26.03億円・流通額1,472.80億円と、いずれも過去最高を更新 |
2026年7月1日 | 単独株式移転により持株会社「ギフティグループ株式会社」を設立、東証プライム市場にテクニカル上場(証券コード590A) |
設立から2019年の上場までは自社サービスの拡大が中心でしたが、2020年代に入ってからは出資・M&Aを通じた事業領域の拡大が成長の柱に加わっています。この点は次章で詳しく見ていきます。
事業を理解する — eGiftの「発行」から「流通」までを一気通貫で担うプラットフォーム
ギフティグループの中核事業は、eギフトを「発行」する企業(CP=コンテンツパートナー)と、eギフトを「流通」させる企業・個人(DP=ディストリビューションパートナー)を仲介するプラットフォームビジネスです。CPが増えるほどDPに提供できるギフトの選択肢が広がり、DPが増えるほどCPの販路が広がる——という循環構造(フライホイール)によって流通額が拡大していきます。
2025年12月期通期の実績では、CP(コンテンツパートナー)数302社、DP(ディストリビューションパートナー)数2,276社、giftee会員数252万人、流通額(GMV)1,472億80百万円に達しました(2026年2月13日発表の決算説明資料より)。さらに2026年12月期第2四半期末(2026年6月30日時点)では、giftee会員数263万人(前年同期比+21万人)、giftee for Businessの利用企業・自治体数1,905社(同+271社)、eGift System導入企業数308社(同+34社)と、いずれも拡大が続いています(2026年8月14日発表の決算短信より)。
セグメント別売上構成比(2025年12月期)
売上構成比で最大なのは法人向け「giftee for Business」の58.4%。次いでYouGotaGiftやpaintoryなどM&Aで加わった子会社群が30.8%を占めており、個人向け「giftee」単体の売上構成比は1.1%にとどまります。「giftee」は会員数252万人を抱える集客の入口としての役割が大きく、収益の主戦場は法人・自治体・グループ会社に移っている点が読み取れます。
giftee(個人向け) — 集客の入口となるカジュアルギフトアプリ
「giftee」は、SNSやメールでちょっとしたギフトを気軽に贈れるカジュアルギフトサービスです。住所や本名を知らない相手にもURLひとつでコーヒーやスイーツなどのeギフトを贈れる手軽さから、お中元・お歳暮のような儀礼的な「フォーマルギフト」ではなく、誕生日や日常のちょっとした感謝を伝える「カジュアルギフト」の需要を取り込んできました。
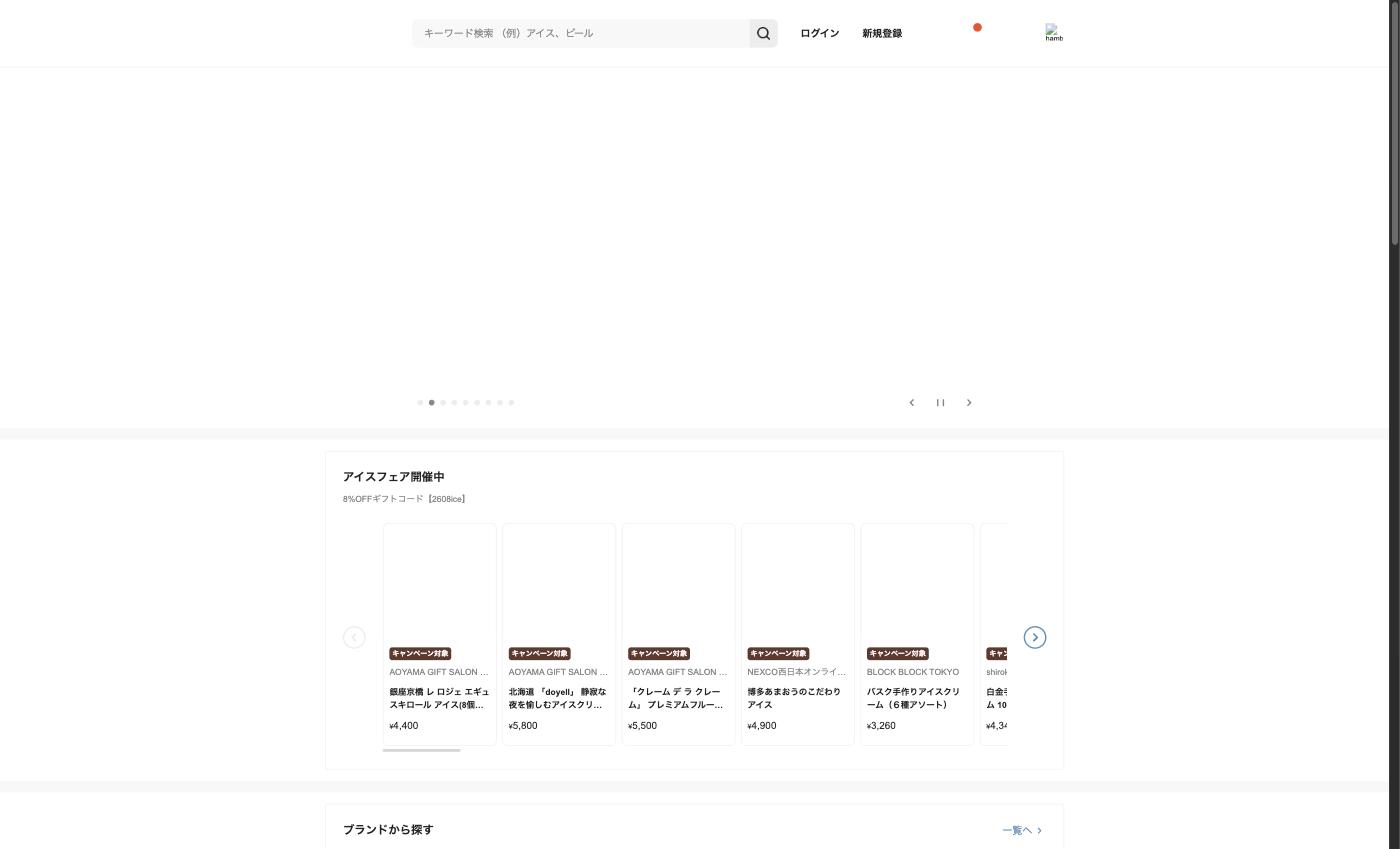
2026年6月末時点の会員数は263万人(前年同期比+21万人増)。giftee自体の売上構成比は小さいものの、法人向け「giftee for Business」や店舗向け「eGift System」に対して豊富なギフトコンテンツと消費者接点を提供するハブとして機能しています。
giftee for Business(法人向け) — 収益の柱、「フロー型」から「ストック型」へ
「giftee for Business」は、キャンペーンやインセンティブ施策向けにeギフトを一括購入・配布できる法人向けデジタルギフトサービスで、2025年12月期売上高82億61百万円(構成比58.4%)を占めるギフティグループ最大の収益源です。
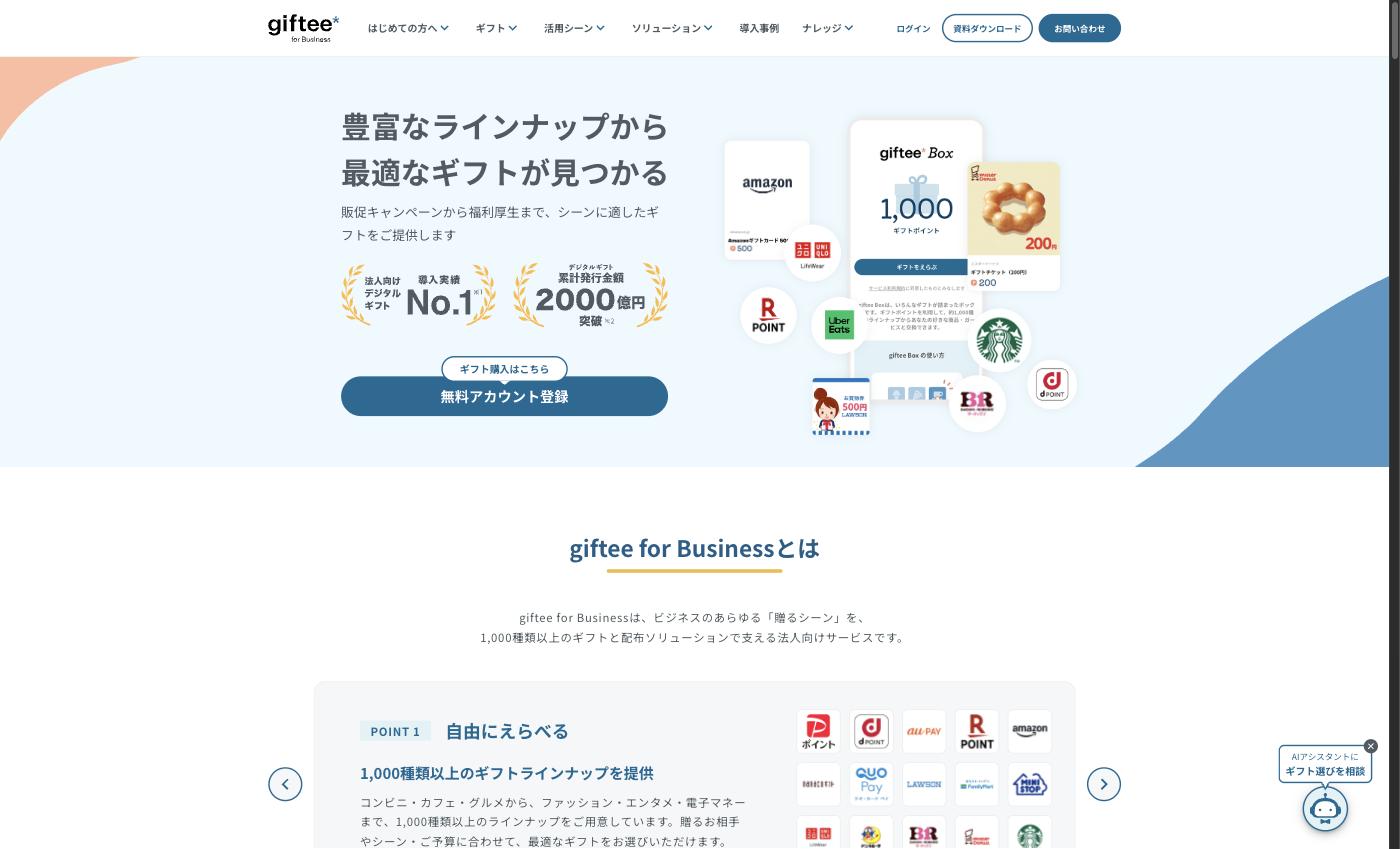
同事業の特徴は、用途が「BtoC」「Corporate Gift(BtoB/BtoE)」「GtoC(自治体向け)」の3方向に広がっていることです。もともとはSNSキャンペーンの謝礼やアンケート謝礼など単発の「フロー型」需要が中心でしたが、近年は継続的に発生する「ストック型」需要の開拓を進めています。
領域 | 主な用途 | 関連プロダクト |
|---|---|---|
BtoC(既存領域) | 友達紹介・SNSキャンペーン・ポイント交換・キャッシュバック | giftee Point Base、giftee Reward Suite |
Corporate Gift(BtoB/BtoE) | 周年記念・社内表彰・福利厚生・採用活動・ウェルカムギフト | giftee Benefit |
GtoC(自治体向け) | 物価高騰対策の生活者支援・子育て支援・省エネ家電購入支援 | giftee Box、えらべるPay |
特に「giftee Point Base」は、企業が独自に設定した条件(毎月の利用や誕生日など)に応じてポイントを付与し、そのままeギフトへの交換までを一括で提供するリワード基盤です。保険会社のSOMPOひまわり生命が運営する契約者向け健康サポートアプリ「MYひまわり」では、歩数などの健康行動に応じて貯まる「MYひまポイント」の付与・管理からeギフト交換までをgiftee Point Baseが支えています(株式会社ギフティ プレスリリース、2025年12月1日付)。
またグループ会社との連携によるBtoE(従業員向け)新用途も生まれています。三菱UFJフィナンシャル・グループ向けには、子会社paintoryが提供する社内向けアパレルEC基盤を活用し、「コーヒーギフト付きe感謝状」という新しいBtoE施策を提供した実績があります(2025年12月期通期決算説明資料より)。
eGift System(店舗・ブランド向け) — CPネットワークを支える発券基盤
「eGift System」は、飲食・小売・サービス業などのブランド企業(CP)が自らeギフトを発行・販売できるSaaS型システムです。発行から販売サイトの構築、実績管理までをワンストップで提供し、2025年12月期末時点でCP数は302社(2026年6月末時点で308社)にのぼります。

スターバックス コーヒー ジャパン、ローソン、ファミリーマート、ミニストップ、B-Rサーティワン アイスクリーム、ダスキン、GODIVA、JINSなど、消費者に馴染みの深いブランドが数多く参加しているのが特徴です。株主優待電子化やサブスクリプション、来店インセンティブなど、新規サービスの開発も継続的に進めています。
地域通貨・自治体DX事業 — 「e街プラットフォーム®」と「旅先納税®」
「e街プラットフォーム®」は、自治体が発行するプレミアム付き電子商品券や自治体ポイントなどをデジタル化する自治体向けDXソリューションです(2022年6月商標登録)。基本ソリューションである「e街ギフト®」「e街ポイント®」は、株式会社ギフティと株式会社J&Jギフトの登録商標として提供されています。
代表的な活用例が「旅先納税®」です。旅行前・旅行中にスマートフォンから訪問先の自治体へふるさと納税を行うと、返礼品として電子商品券「e街ギフト®」を即時受け取れ、宿泊施設や飲食店など地域の加盟店で使えるサービスです。普及に向けて2022年11月にJALと業務提携しています(ギフティ・JAL 業務提携プレスリリース)。
この分野の成長を後押ししているのが、国の「物価高騰対応重点支援地方創生臨時交付金」(通称「重点支援地方交付金」)です。自治体が住民の生活支援策としてプレミアム付き電子商品券を配布する際の受け皿として同社のソリューションが採用されており、2026年3月にも全国11自治体が令和7年度補正予算の同交付金活用事業に採択されました。2026年12月期第1四半期(1〜3月)の流通額は406億92百万円(前年同期比+6%、通期予想に対する進捗率26%)と想定線で推移し、会社側は前年同期の大規模案件の反動減を法人・自治体領域の需要獲得で吸収したと説明しています(2026年5月13日発表の第1四半期決算説明資料より)。
なお、自治体向け電子商品券・地域通貨のDX市場には、交付金予算の拡大を背景に競合が増えつつあります。GMOインターネットグループ(開発はGMOデジタルラボ、自治体・事業者への販売はGMOペイメントゲートウェイ)の「モバイル商品券プラットフォーム byGMO」はプレミアム付きデジタル商品券ソリューションを自治体向けに展開し、交付金活用の提案を積極化しています。このほかにも地域通貨プラットフォームを提供するフィンテック系企業や、既存の決済インフラ事業者が自治体DX市場に参入する動きがみられます。ギフティはe街プラットフォームの累計246自治体・275事業(2026年3月末時点)の導入実績と、「e街ギフト®」「旅先納税®」の登録商標、JALとの業務提携による認知度で先行していますが、令和8年度補正予算での同交付金の追加は1,000億円(令和7年度補正予算の2兆377億円から大幅減)にとどまり、パイの縮小とともに競合間のシェア争いが激化する可能性があります。
グループ会社と事業ポートフォリオ — M&Aで広がる周辺事業
ギフティグループは「eギフトプラットフォームの拡大」と「地理的な横展開」を成長戦略の柱に掲げ、機動的なM&A・出資を積極活用してきました。中核のeギフト領域だけでなく、体験ギフトやアパレルEC、クラフトビールなど周辺コンテンツを取り込むことで、ギフトとして提供できる商品・体験の幅を広げています。
会社名 | 事業内容 | 資本関係 |
|---|---|---|
株式会社ギフティ | eギフトプラットフォーム事業(中核事業会社) | 持株会社化により完全子会社に(旧・親会社) |
Sow Experience株式会社 | 体験ギフト「SOW EXPERIENCE」 | 2021年3月 株式取得および株式交換により完全子会社化 |
株式会社paintory | オリジナルアパレルEC・名入れグッズ「Swag」 | 2022年10月 完全子会社化 |
Brewtope | クラフトビール事業 | 2023年1月 完全子会社化 |
ギフティマレーシア/メコン(ベトナム)/インドネシア/テックベトナム | ASEAN地域でのeギフト事業展開・製品開発拠点 | 2018年〜2023年にかけて順次現地法人を設立 |
YouGotaGift.com Ltd.グループ | 中東・北アフリカ(MENA、特にGCC加盟国)のeギフト事業 | 2024年12月 連結子会社化(2028年に完全子会社化予定) |
dirigio/PAN for YOU/SIRU+/KINCHAKU/GINKAN/TADA 等 | フードデリバリー、パン共通券、サブスク決済など周辺サービス | 持分法適用関連会社・出資先として2020年〜2021年に順次投資(DIRIGIOは2026年9月30日付で完全子会社化予定) |
2026年に入ってからも出資・M&Aは続いており、投資判断に関わる直近の案件は次の2件です。
Kyashへの16億円出資(2026年6月10日実行): 資金移動業などの金融ライセンスとウォレットアプリ・送金ソリューションを持つ株式会社Kyashと資本業務提携し、新株17,778株と既存株主保有分50,350株の計68,128株(持株比率19.07%)を取得しました。自治体の給付施策や法人の福利厚生で「現金または現金相当のバリューを即時に給付する」ニーズにgiftee for Businessで応えるのが狙いです(2026年5月22日発表)。2026年上期の投資有価証券取得26億77百万円の主因がこの案件です。
DIRIGIOの完全子会社化(2026年8月14日決議): 飲食店向けモバイルオーダープラットフォーム「PICKS」を運営する持分法適用関連会社・株式会社DIRIGIOについて、既存株主からの株式取得と第三者割当増資の引き受け(取得価額2億26百万円、2026年8月31日)で持株比率を37.9%から67.1%へ引き上げ、2026年9月30日付の株式交換で100%子会社とする計画です(取得総額約4.7億円)。CP(eギフト発行企業)向けサービスの拡充が目的ですが、DIRIGIOは2025年12月期に売上高1億63百万円・営業損失70百万円・純資産△2億06百万円の債務超過で、取得に伴いのれんが発生します。
こうしたM&A・出資の実行実績は、日本M&Aセンターのニュースまとめなどでも確認できます。M&A市場全体の動向や事業承継M&Aの担い手について詳しく知りたい方は、以下の記事もあわせてご覧ください。
日本M&Aセンター(2127)徹底分析:事業承継M&Aの最大手、成長性とリスクの全貌
日本M&Aセンターホールディングス(2127)のM&A仲介ビジネスモデル、事業承継需要の構造的追い風、業績推移、過去の不正会計問題とガバナンス改善を個人投資家向けに包括的に解説します。
持株会社体制とグループガバナンス
持株会社体制への移行により、旧ギフティの親会社機能は「ギフティグループ株式会社」に移管され、株式会社ギフティは他のグループ会社と並ぶ事業会社(兄弟会社)という位置づけに変わりました。

持株会社は、①事業ポートフォリオ戦略の策定・キャピタルアロケーション、②M&A・新規事業を含むグループ成長戦略の立案と投資推進、③グループ横断のリスク管理・コンプライアンス・内部統制の高度化——という3つの役割を担い、各事業会社は事業特性や成長ステージに応じた自主責任経営を行う体制です(2026年8月14日発表の決算短信「重要な後発事象」より)。
なお、2026年7月のグループ発足にあたっては新たなコーポレート・パーパス「この世界に存在するあらゆる関係性をより良くし、新しい関係性をつくる」が掲げられました。「ギフト」に限定しない、人と企業・街をつなぐ「関係性のインフラ」を目指す方向性が示されています(ギフティグループ株式会社プレスリリース、2026年7月1日付)。
市場環境 — 6兆円超のカジュアルギフト市場が主戦場
株式会社矢野経済研究所の「2025 ギフト市場白書」をもとにした同社推計によれば、2024年の国内ギフト市場規模は11兆1,880億円。このうちバレンタインデーや父の日・母の日など「パーソナルギフト」が5兆6,230億円、結婚祝いや香典返しなど儀礼的な「フォーマル/ビジネスギフト」が4兆5,010億円、法人ギフトが1兆640億円を占めます。
同社が主戦場と位置づけるのは、フォーマル領域(約4兆円)を除いた「カジュアル領域」6兆円超です。さらに個人ギフト市場(約8兆円)、販促市場(約15兆円)、福利厚生市場(約7,500億円)、自治体の補助金・助成金市場なども周辺TAM(潜在市場)として掲げており、giftee for Businessの用途拡大(BtoC→Corporate Gift→GtoC)は、この周辺市場の開拓と軌を一にしています。
業績推移と財務分析 — 8期連続増収、流通額は7年で約43倍に拡大
ギフティグループ(旧ギフティ)の売上高は、2019年12月期の17億67百万円から2025年12月期の141億49百万円へと6年間で約8倍に拡大しました。同期間に流通額(GMV)も68.05億円(2019年12月期)から1,472.80億円(2025年12月期)へと約22倍に拡大しており、プラットフォームの取扱高そのものが指数関数的に成長してきたことがわかります。
通期業績推移(売上高・営業利益・営業利益率)
決算期 | 売上高 | 営業利益 | 営業利益率 | 当期純利益 | EBITDA |
|---|---|---|---|---|---|
2019年12月期 | 17.67億円 | 5.38億円 | 30.4% | 3.84億円 | 5.56億円 |
2020年12月期 | 30.82億円 | 11.06億円 | 35.9% | 7.52億円 | 11.76億円 |
2021年12月期 | 37.25億円 | 3.08億円 | 8.3% | 1.50億円 | 7.13億円 |
2022年12月期 | 47.23億円 | 3.62億円 | 7.7% | 0.10億円 | 8.02億円 |
2023年12月期 | 72.26億円 | 12.67億円 | 17.5% | 1.29億円 | 17.28億円 |
2024年12月期 | 95.54億円 | 17.43億円 | 18.2% | ▲5.10億円 | 22.95億円 |
2025年12月期(実績) | 141.49億円 | 26.03億円 | 18.4% | 9.35億円 | 37.40億円 |
2026年12月期(会社予想) | 169.49億円 | 34.84億円 | 20.6% | 非開示※ | 45.00億円 |
損益の質に注意 — 営業利益と最終利益がズレる理由
売上・営業利益が右肩上がりに拡大する一方で、最終利益(当期純利益)はより不安定な動きを見せています。2021年〜2023年は黒字を維持したものの低水準にとどまり、2024年12月期には営業利益が17.43億円の黒字だったにもかかわらず、当期純利益は5.10億円の赤字に転落しました。2025年12月期には9.35億円の黒字に回復しています。
こうしたブレの一因は、多数のスタートアップへ出資・M&Aを行っていることに伴う、のれんの償却や投資有価証券の評価損です。2024年12月期の赤字は、コロナ禍で体験ギフト需要が低迷し買収時の事業計画を大きく下回った子会社Sow Experienceののれんを全額減損したことによるもので、減損損失12億50百万円と投資有価証券評価損2億64百万円を合わせた特別損失15億19百万円を計上しました(2024年12月期通期決算説明資料・2025年12月期決算短信より)。
その後も2025年12月期第4四半期に出資先株式の投資有価証券評価損3億64百万円、続く2026年12月期第2四半期(上期)にも投資有価証券評価損1億37百万円を特別損失として計上しています(各期決算短信より)。営業利益ベースの成長トレンドと、特別損益に左右されやすい最終利益は分けて見る必要があります。
流通額(GMV)は7年で約43倍に — 法人・自治体需要が牽引
流通額(GMV)の推移
流通額は2018年12月期の34.23億円から2025年12月期には1,472.80億円(前期比+34%)まで拡大しました。2026年12月期は会社予想で1,558.95億円(同+6%)と伸びが大きく鈍化する計画で、2025年に実施された大型案件の反動減を織り込んだ数字です。実際に2026年12月期第1四半期(1〜3月)の流通額は406億92百万円(前年同期比+6%、通期予想に対する進捗率26%)と計画線で推移しており、会社側は前年同期の大規模案件の反動減を法人・自治体領域の需要獲得で吸収したと説明しています(2026年5月13日発表の第1四半期決算説明資料より)。
直近実績 — 2026年12月期第2四半期(上期)は増収増益・通期計画を据え置き
2026年8月14日発表の第2四半期(中間期)決算短信によれば、2026年1〜6月の連結業績は売上高81億86百万円(前年同期比+14.9%)、営業利益20億93百万円(同+19.0%)、経常利益17億62百万円(同+14.0%)、親会社株主に帰属する中間純利益8億80百万円(同+7.3%)となりました。
項目 | 2025年上期(1〜6月) | 2026年上期(1〜6月) | 前年同期比 |
|---|---|---|---|
売上高 | 71.26億円 | 81.86億円 | +14.9% |
EBITDA | 23.18億円 | 26.85億円 | +15.8% |
営業利益 | 17.58億円 | 20.93億円 | +19.0% |
経常利益 | 15.46億円 | 17.62億円 | +14.0% |
親会社株主に帰属する中間純利益 | 8.19億円 | 8.80億円 | +7.3% |
決算短信では、増収の主因を「giftee for Business」および「eGift System」の伸長と説明しており、売上総利益率の改善は「顧客ポートフォリオの分散化」によるものとしています。一方、販管費は積極採用に伴う人件費増などで前年同期比+18.6%と増加しました。
通期の連結業績予想(売上高169.49億円、営業利益34.84億円)に対する上期の進捗率は、売上高が48.3%、営業利益が60.1%です。ギフティはeギフト需要が年末年始・クリスマスに集中するため、第4四半期(10〜12月)が年間で最も売上高の大きい四半期になりやすい季節性があります(会社側も2025年12月期第4四半期を「季節性による需要を着実に取り込み、流通額・売上高ともに過去最高」と説明)。Q4単独の売上高は直近3期で通期の26〜28%(2025年12月期は26.4%)と突出するほどではないものの、上期の進捗率だけで通期着地を予測するのは早計です。
営業利益の進捗率60.1%はむしろ計画を上回るペースですが、これはQ4に販促費が集中する傾向もあるため、下期の費用増を織り込んだうえで評価すべきです。会社側も「想定に対し大きな乖離が見られない」として通期予想を据え置いています。
ただし四半期ベースでは濃淡があります。第1四半期(1〜3月)単体では売上高37億22百万円(前年同期比+0.8%)、親会社株主に帰属する四半期純利益3億56百万円(同▲39.5%)と増収幅が大きく縮小し、純利益は減益となりました(2026年5月13日発表の第1四半期決算短信より)。主因は前年同期(2025年1〜3月)に重点支援地方交付金を活用した自治体向け電子商品券需要がgiftee for Businessに集中し、比較ベースが非常に高かったことです。第2四半期(4〜6月)以降はこの反動が解消に向かい、上期累計では前述のとおり二桁増収・営業増益を達成しています。
バランスシートとキャッシュフロー — 自己資本比率は18%台で推移
項目 | 2025年12月末 | 2026年6月末(中間期末) |
|---|---|---|
総資産 | 447.06億円 | 500.22億円 |
純資産 | 92.72億円 | 100.97億円 |
自己資本比率 | 18.9% | 18.4% |
現金及び預金 | 169.33億円 | 184.43億円 |
のれん | 34.08億円 | 32.55億円 |
投資有価証券 | 45.47億円 | 68.10億円 |
自己資本比率は18%台で推移しており、成長企業としては財務基盤がまだ厚いとは言えない水準です。会社側は「利益創出フェーズに入っており、毎年改善予定」としていますが、2026年上期は投資有価証券の取得(M&A・出資)に26億77百万円——主にKyashへの16億円出資(2026年6月10日実行)——を投じたことで総資産が拡大し、自己資本比率はわずかに低下しました。
営業キャッシュフローは2025年12月期通期で110億89百万円と、2024年12月期(▲35億93百万円)から大きく改善しました。ただし2026年上期の営業CFは34億55百万円と、既往の運転資金改善効果が大きかった2025年上期(103億75百万円)からは減少しています。投資CFは有価証券取得の増加で▲28億44百万円と支出超過幅が拡大しており、成長投資(M&A・出資)を積極化する局面にあることが数字にも表れています。
株主還元 — 初配から2期連続増配、配当性向30%を目安に
同社は2024年12月期に初配(1株当たり10円)を実施して以降、2025年12月期は13円、2026年12月期は16円(予想)と2期連続の増配を計画しています。株主還元の基本方針として、①配当性向30%を目安、②累進配当(減配せず利益成長に応じて増配)、③配当に加えた柔軟な自己株式取得の3点を掲げています(2025年12月期通期決算説明資料より)。
1株当たり配当金の推移
2025年12月期の配当金(1株13円、総額3億87百万円)は2026年3月30日開催の定時株主総会で決議され、2026年3月31日付ですでに支払われています(2026年12月期第2四半期決算短信より)。
方針③の自己株式取得も実行に移されています。2026年8月14日の取締役会で、上限1,110,000株(自己株式を除く発行済株式総数の3.7%)・取得総額10億円の自己株式取得を決議し、2026年8月17日から11月13日まで東京証券取引所での市場買付けで取得します(2026年12月期第2四半期決算短信「重要な後発事象」より)。上期決算と同時に発表され、株価は翌週の8月21日に年初来高値1,448円をつけています。
バリュエーション
旧ギフティ(4449)が上場廃止となる直前の2026年6月26日時点で、株価995円・PER31.6倍・PBR3.50倍でした(2025年12月期実績のEPS 31.51円・BPS 284.49円からKabuGraph算出)。持株会社への移行後、590Aとしての株価は2026年8月21日に年初来高値1,448円をつけたのち、8月28日時点では1,360円で推移しています。
指標 | 数値 | 基準日 |
|---|---|---|
株価 | 995円(旧4449、上場廃止直前) | 2026年6月26日 |
株価 | 1,360円(590A) | 2026年8月28日 |
年初来高値 | 1,448円(ザラ場高値) | 2026年8月21日 |
発行済株式数 | 29,841,139株 | 2026年6月30日 |
時価総額(算出) | 約405億円(株価1,360円×発行済株式数で算出) | 2026年8月28日時点 |
PER(2025年12月期実績EPS 31.51円ベース、算出) | 31.6倍 | 2026年6月26日時点 |
PBR(2025年12月期末BPS 284.49円ベース、算出) | 3.50倍 | 2026年6月26日時点 |
配当利回り(予想) | 1.61%(2026年6月26日株価995円ベース)/約1.18%(2026年8月28日株価1,360円ベース、算出) | 各時点 |
ROE(連結、2025年12月期実績EPS÷期末BPS、算出) | 11.1% | 2026年6月26日時点 |
発行済株式数29,841,139株(2026年6月30日時点)を用いて算出すると、8月28日時点の時価総額は約405億円です。なお、ギフティグループは2026年12月期の連結当期純利益予想を開示していないため、現在の590AベースではPERの正確な算出が困難です。上表のPER・PBRは旧4449の上場廃止直前データである点に留意してください。2025年12月期実績の営業利益26.03億円・当期純利益9.35億円と比較すると、黒字化・増配が定着し始めた段階のグロース株としては相応の期待が織り込まれた水準といえます。
投資家が注目すべきポイント
3つの強み
1. giftee for Businessの「フロー型→ストック型」転換
ポイント付与からeギフト交換までを一括で担う「giftee Point Base」「giftee Benefit」などのリワード基盤が、単発キャンペーン中心だった法人向け収益を継続的に積み上がるストック型へ転換させています。SOMPOひまわり生命の契約者向けアプリでの採用など、大手企業との連携実績も生まれています。
2. 自治体DX・地方交付金を追い風にしたGtoC市場の開拓
登録商標「e街プラットフォーム®」「旅先納税®」を武器に、物価高騰対応の地方交付金を活用した自治体向け電子商品券事業を展開。導入自治体数は2024年7〜9月期の181自治体から2025年10〜12月期には230自治体へと拡大しており、法人・個人向けに続く第3の収益軸に育ちつつあります。
3. M&Aとホールディングス化による加速度的な事業拡大
国内では体験ギフトやアパレルEC、クラフトビールなど周辺コンテンツをM&Aで取り込み、海外ではASEAN(マレーシア・ベトナム・インドネシア)に加えYouGotaGift.com Ltd.の連結子会社化でMENA地域へ進出。2026年7月の持株会社体制移行により、投資判断とガバナンスを高度化する基盤も整いました。
3つのリスク
1. のれん・投資有価証券の減損リスク
2025年12月期末時点でのれん等・投資有価証券を合わせて28社80億67百万円のリスク資産を抱えています。実際に2025年12月期第4四半期に3億64百万円、2026年12月期第2四半期にも1億37百万円の投資有価証券評価損を計上しており、M&A・出資戦略の裏側で最終利益が振れやすい構造です。
2. 自己資本比率18%台の財務基盤と当期純利益予想の非開示
自己資本比率は2026年6月末時点で18.4%と、成長企業としては厚いとは言えない水準です。2026年12月期については、M&Aに伴う減損損失や税金等調整額の見積もりが困難であることを理由に、会社側は親会社株主に帰属する当期純利益の具体的な予想値を開示していません。
3. 自治体向け収益の交付金政策への依存
GtoC事業の成長は国の「物価高騰対応重点支援地方創生臨時交付金」(重点支援地方交付金)など時限的な財政措置に支えられている面があります。令和8年度補正予算での同交付金の追加は1,000億円と令和7年度補正予算の2兆377億円から大幅に減っており、制度が縮小・終了した場合、自治体向け電子商品券事業の成長ペースが鈍化するリスクがあり、政策動向を継続的に注視する必要があります。
まとめ
ギフティグループ(590A)は、個人向け「giftee」、法人向け「giftee for Business」、店舗向け「eGift System」、自治体向け「e街プラットフォーム®」の4サービスでeギフトの発行から流通までを一気通貫で担い、2025年12月期は売上高141.49億円、営業利益26.03億円、流通額1,472.80億円と過去最高を更新しました。2026年7月の持株会社体制移行は、事業実態を変えるものではなく、M&Aを軸とした成長戦略を支えるガバナンス基盤の強化と位置づけられます。
投資の観点からのポイントを整理すると、以下の通りです。
事業の独自性: eギフトの発行(CP)と流通(DP)をつなぐプラットフォーム構造に、自治体DX・地域通貨という第3の収益軸が加わりつつある
成長性: giftee for Businessの「ストック型」転換、自治体向けGtoC需要、MENA・ASEANでの海外展開が中長期的な成長ドライバー
財務リスク: 自己資本比率18%台、M&A・出資に伴うのれん・投資有価証券の減損が最終利益を振れやすくしている
直近のモメンタム: 2026年12月期第2四半期(上期)は増収増益で通期計画を上回るペースの営業利益進捗を確認、通期予想は据え置き
eギフトという領域で発行から流通までを垂直統合し、その周辺にM&Aで事業を積み増してきたギフティグループは、「プラットフォーム企業」と「M&Aコングロマリット」の両側面を持つユニークな成長株です。証券コードの変更という表面的な出来事に惑わされず、事業構造の実態と財務の変化を継続的に確認しながら投資判断を行うことが求められます。
ギフティグループ
ギフティグループは、eギフトの発券から流通・販売まで一気通貫で提供するeギフトプラットフォーム事業を展開。個人向けカジュアルギフトサービス「giftee」、店舗引換型eGift生成システム「eGift System」、法人向けキャンペーン・…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年8月28日時点で公表されている情報(2026年8月14日発表の2026年12月期第2四半期決算短信を含む)に基づいています。