キッコーマン(2801)の企業分析|海外売上77%・利益の9割が海外、しょうゆで世界を制する食品グローバル企業
キッコーマン(2801)は、しょうゆを世界100カ国以上で販売する日本発のグローバル食品企業です。「しょうゆメーカー」のイメージが強いですが、売上の約77%は海外で稼いでおり、事業利益に至っては90%が海外由来。実態は「世界最大のしょうゆ企業」です。
2026年3月期は売上収益7,455億円(前期比+5.2%)で5期連続の増収を達成。2027年3月期は売上収益7,991億円(+7.2%)、営業利益788億円(+3.8%)の会社予想で、第1四半期は売上+15.0%、営業利益+29.0%と好調な滑り出しです。
この記事では、キッコーマンの海外事業の成長構造、地域別収益、業績推移、投資判断のポイントを個人投資家の視点から解説します。
この記事の内容(目次)
会社概要 — 千葉・野田から世界へ、しょうゆのグローバルスタンダード
キッコーマンの歴史は1917年、千葉県野田市でしょうゆを製造する8家の醸造家が合同して「野田醤油株式会社」を設立したことに始まります。1957年にサンフランシスコに販売会社を設立して本格的な海外展開をスタートし、1973年には米国ウィスコンシン州に自社工場を建設。以来50年以上にわたり「Kikkoman Soy Sauce」を世界の食卓に浸透させてきました。
項目 | 内容 |
|---|---|
会社名 | キッコーマン株式会社 |
証券コード | 2801(東証プライム) |
設立 | 1917年(野田醤油として創業) |
代表者 | 代表取締役社長 中野 祥三郎 |
従業員数 | 7,911名(連結、2026年3月31日現在) |
本社 | 千葉県野田市 |
決算期 | 3月 |
出典:キッコーマン 会社概要よりKabuGraph作成
事業を理解する — 海外しょうゆ事業が利益の9割を稼ぐ構造
地域別の売上・利益構成
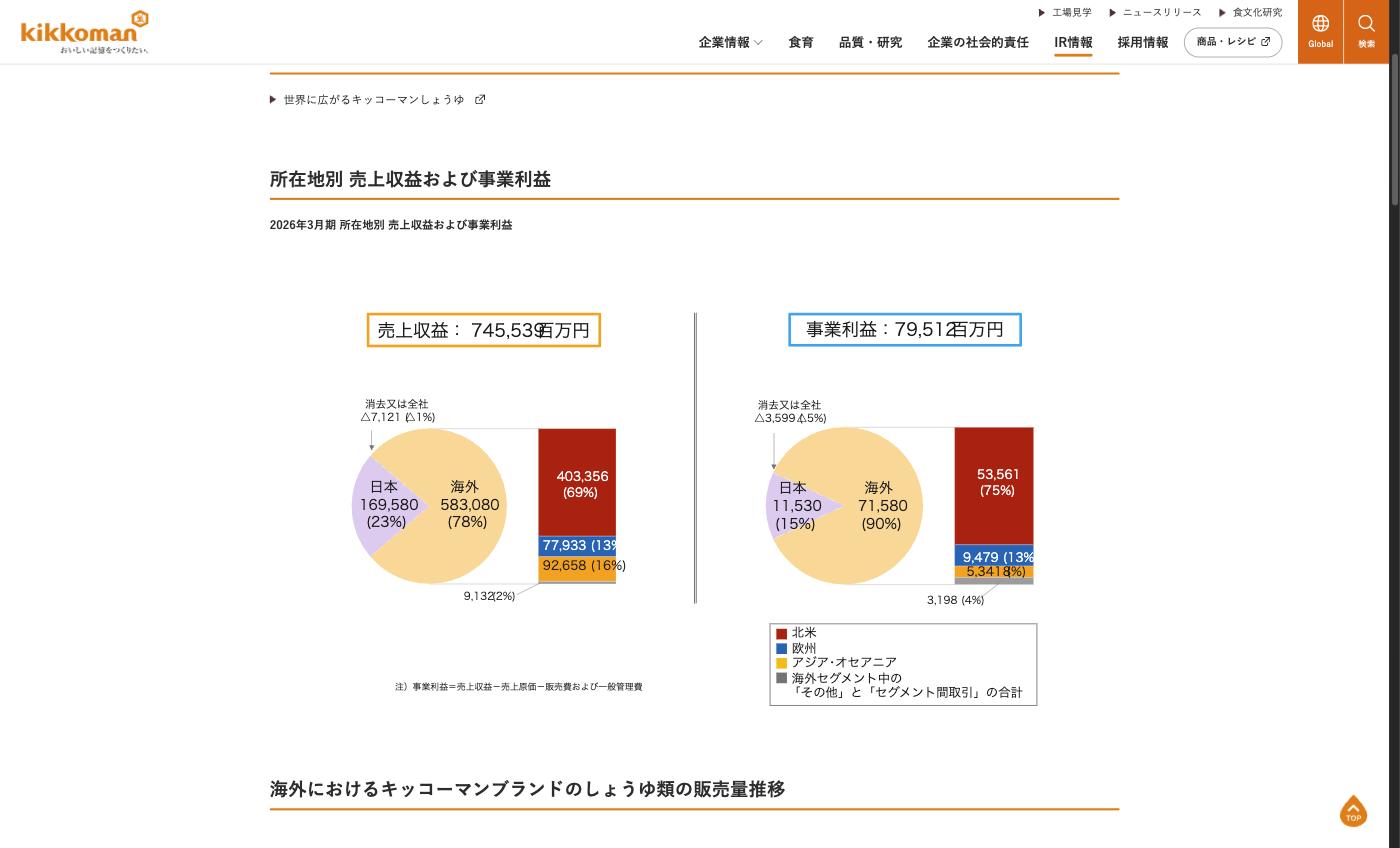
キッコーマンの収益構造で最も特徴的なのは、海外が売上の約77%、事業利益の90%を占めるという圧倒的な海外依存度です。特に北米が海外利益の75%を稼ぐ最大の収益源となっています。
地域別事業利益構成(2026年3月期)
海外しょうゆ事業 — 「市場創造型」のビジネスモデル
キッコーマンの海外戦略の本質は、しょうゆの「市場創造」にあります。既存の市場でシェアを奪うのではなく、「しょうゆを使った料理の提案」を通じて市場そのものを作り出すアプローチです(キッコーマン 2025年度決算説明会資料)。北米・欧州のスーパーマーケットでは、「Kikkoman」は「Soy Sauce」のほぼ代名詞として定着しており、プレミアム価格での販売が可能です。
国内事業 — しょうゆ・豆乳・デルモンテ
国内事業は売上構成の約23%、事業利益の15%と規模は限定的ですが、しょうゆ(特選丸大豆しょうゆ等)のほか、豆乳飲料(キッコーマン豆乳)が成長カテゴリーとして注目されています。また、デルモンテブランドのトマト加工品・飲料も展開しています。
業績推移と財務分析
通期業績推移(10年分+会社予想)
キッコーマンの売上収益は2017年3月期の4,022億円から2026年3月期の7,455億円へと約1.9倍に拡大。海外しょうゆ事業の成長が全体を牽引しています。営業利益率は10%前後と食品業界では高水準を維持しています。
通期業績推移(売上収益・営業利益・営業利益率)
配当推移
キッコーマンは2024年4月1日に1株→5株の株式分割を実施しました。分割後換算の配当金は、2026年3月期が年間25円、2027年3月期予想も25円と横ばいの見通しです。配当利回りは約1.4%と成長株としての位置づけが反映されています。
1株あたり配当金と配当性向の推移(分割後換算)
主要財務指標
指標 | 2024/3 | 2025/3 | 2026/3 | 2027/3(予) |
|---|---|---|---|---|
売上収益 | 6,608億円 | 7,090億円 | 7,455億円 | 7,991億円 |
営業利益 | 667億円 | 737億円 | 759億円 | 788億円 |
純利益 | 564億円 | 617億円 | 616億円 | 613億円 |
PER | — | — | 27.7倍 | 約28倍 |
出典:決算短信・有価証券報告書・IR資料よりKabuGraph作成、2027/3期は会社予想(キッコーマン 決算短信・決算説明会資料)
投資家が注目すべきポイント
強み — しょうゆの「市場創造」で成長余地は大きい
キッコーマンの最大の強みは、しょうゆという競合が少なくブランド力が圧倒的な単一カテゴリーでグローバル展開している点です。欧米ではまだしょうゆの浸透率が低い地域・用途が多く、成長余地は大きいとされています。持続可能な大豆の調達を強みにEU市場も開拓中です(JETRO)。
リスク — 北米集中と高バリュエーション
一方、投資判断で留意すべき点もあります。
北米集中リスク — 海外利益の75%が北米由来で、米国の消費動向や通商政策の変化に業績が左右されやすい。欧州・アジアの成長加速が分散のカギ。
高PER(27倍台) — 安定成長が株価に織り込まれており、成長が鈍化した際のダウンサイドリスクがある。ディフェンシブ銘柄ながら、バリュエーション水準には注意が必要。
為替感応度が大きい — 海外売上約77%のため、円高は業績に大きく影響する。ただし、現地生産・現地販売が主体のため、実体経済面でのリスクは為替換算差額が中心。
まとめ
キッコーマンは、しょうゆという単一カテゴリーで世界を切り拓いた稀有なグローバル食品企業です。投資のポイントをまとめます。
海外売上約77%、事業利益の90%が海外。北米が最大の収益源で、海外利益の75%を占める
5期連続増収で売上は10年で約2倍。営業利益率10%前後の高収益体質
2027年3月期は売上7,991億円の会社予想、1Qは売上+15%・営業利益+29%と好調な滑り出し
リスクは北米集中、高PER、為替変動。成長鈍化時の株価調整リスクに留意
キッコーマンの銘柄ページでは、最新の株価・業績データ・配当情報をリアルタイムで確認できます。
キッコーマン
キッコーマンはしょうゆで国内首位の食品大手で、千葉県野田市に本社を置く持株会社。売上の約8割を海外が占めるのが特徴で、なかでもJFCグループが担う海外食料品卸売(東洋食品などの仕入・販売)が単独で売上の約55%、海外でのしょうゆ・デルモンテ…